
Kdo podle vás nabídne do konce roku vyšší výnos?
🚀 Small caps – výrazně překonají velké firmy
📈 Small caps – ale pouze mírně
⚖️ Výnos bude přibližně stejný
🏢 Velké společnosti zůstanou vítězem
❌ Small caps považuji stále za příliš rizikové

Booking zvyšuje rezervace, tržby i cash flow, přesto se obchoduje výrazně pod historickým maximem. Důvodem je hrozba, která zatím téměř není vidět v číslech.
Ještě před několika měsíci se akcie jednoho z největších internetových tržišť na světě obchodovaly poblíž historických maxim.
Dnes se nacházejí přibližně 25 % pod svým ročním maximem a jejich ocenění výrazně kleslo.
Samotný byznys Booking Holdings přitom rozhodně nestagnuje. Ve druhém čtvrtletí vzrostl počet rezervovaných nocí o 5 %, hodnota rezervací o 9 % na 51 miliard dolarů a tržby o 8 % na 7,4 miliardy dolarů.
Je trh příliš pesimistický, nebo má pro toto nižší ocenění dobrý důvod?
Booking Holdings sdružuje internetové cestovní platformy, mezi které patří především Booking.com, ale také Priceline, Agoda, Kayak nebo OpenTable.
Nejdůležitějším pilířem zůstává rezervace ubytování, ze které Booking získává provizi z každého zprostředkovaného nákupu. Vedle toho nabízí letenky, pronájem automobilů či rezervace v restauracích.
🚀 Small caps – výrazně překonají velké firmy
📈 Small caps – ale pouze mírně
⚖️ Výnos bude přibližně stejný
🏢 Velké společnosti zůstanou vítězem
❌ Small caps považuji stále za příliš rizikové
Hlavní výhodou tohoto modelu je, že podnik sám nemusí vlastnit hotely, letadla ani autopůjčovny. Vytváří pouze technologickou platformu propojující zákazníky s poskytovateli služeb.
Booking.com dnes nabízí přibližně 4,7 milionu ubytovacích zařízení ve více než 220 zemích a teritoriích.
Právě obrovský rozsah platformy představuje jednu z největších konkurenčních výhod tohoto podniku.
Booking svůj ekonomický příkop (takzvaný moat, tržní výhodu chránící před konkurencí) posiluje silnou značkou, věrnostním programem Genius, kvalitní mobilní aplikací a především snahou přivést zákazníky na svou platformu přímo.
Podíl přímých návštěvníků (direct mix) se dnes pohybuje kolem 65 %, zatímco přes mobilní aplikaci přichází plná polovina všech provedených rezervací.
Booking nemusí zvyšovat objem rezervací o desítky procent, aby dokázal znatelně zvednout zisk na akcii.
Management si jako dlouhodobou ambici stanovil minimálně 8% růst hrubých rezervací (gross bookings), 8% růst tržeb a 15% růst upraveného zisku na akcii (EPS) v konstantních měnách.
Dosavadní vývoj ukazuje, že podobné tempo není nereálné.
Od roku 2017 zvýšil Booking tržby z 12,7 miliardy dolarů na více než 28 miliard dolarů za posledních dvanáct měsíců, což odpovídá průměrnému růstu kolem 9 % ročně. Pochopitelnou výjimkou byl především pandemický rok 2020.
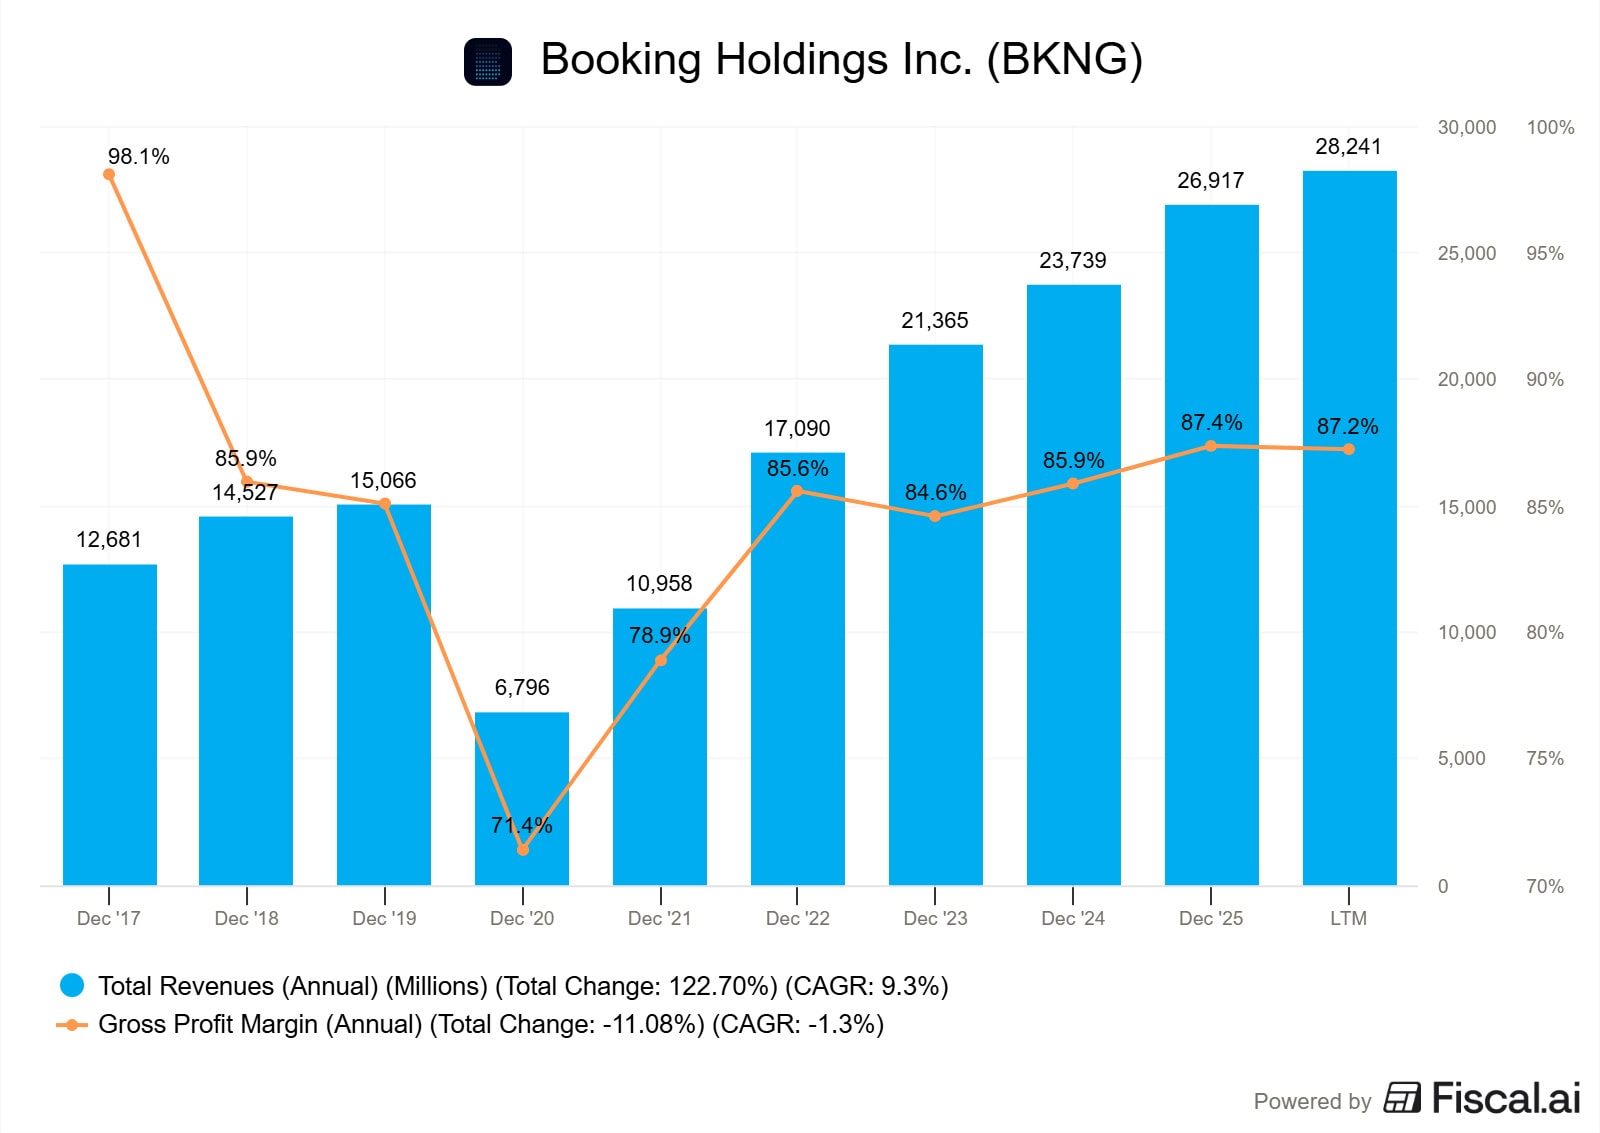
Rychlejšímu růstu zisku mohou vedle samotných tržeb pomoci také vyšší provozní efektivita, cílené úspory a rozsáhlé odkupy vlastních akcií.
Dalším hnacím motorem má být koncept Connected Trip. Booking nechce zákazníkovi prodat pouze hotelový pokoj, ale plánuje postupně propojit ubytování, letenku, pronájem vozu i rezervaci restaurace do jediného plynulého ekosystému.
Zásadní otázkou pro investory je, zda umělá inteligence (AI) časem nenaruší přímý vztah Bookingu s jeho zákazníky.
Pokud budou lidé stále častěji plánovat dovolenou přes ChatGPT, Gemini nebo jiné inteligentní asistenty a ti dokážou hotel nejen vyhledat a porovnat, ale rovnou i zarezervovat, může se Booking postupně změnit na pouhého velkoobchodního dodavatele nabídek.
Takový scénář by mohl výrazně zvýšit marketingové náklady a oslabit pracně vybudovanou konkurenční výhodu.
Zatím však zjevné známky narušení základního byznysu nepozorujeme.
Management uvedl, že návštěvnost pramenící z velkých jazykových modelů představuje stále méně než 1 % rezervovaných nocí.
Tento vliv je tedy prozatím zanedbatelný, potenciální hrozba ale přetrvává. Pro investora je proto klíčové sledovat vývoj přímých rezervací, výši marketingových nákladů a celkový tržní podíl.
Pokud by podíl přímých rezervací dlouhodobě klesal a platforma musela platit více peněz za získávání zákazníků přes cizí AI nástroje, představovalo by to první vážnější varování.
Umělá inteligence však může přinést i příležitosti. Booking ji aktivně využívá pro lepší personalizaci doporučení, zákaznickou podporu a provázání celého výletu. Podle vedení podniku už tyto technologie pomáhají reálně snižovat část nákladů na zákaznický servis.
Velmi silnou stránkou zůstává samotný finanční model.
Ve druhém čtvrtletí vytvořil podnik 3,7 miliardy dolarů provozního cash flow a 3,6 miliardy dolarů volného cash flow (hotovosti zbývající po zaplacení provozu a kapitálových investic).
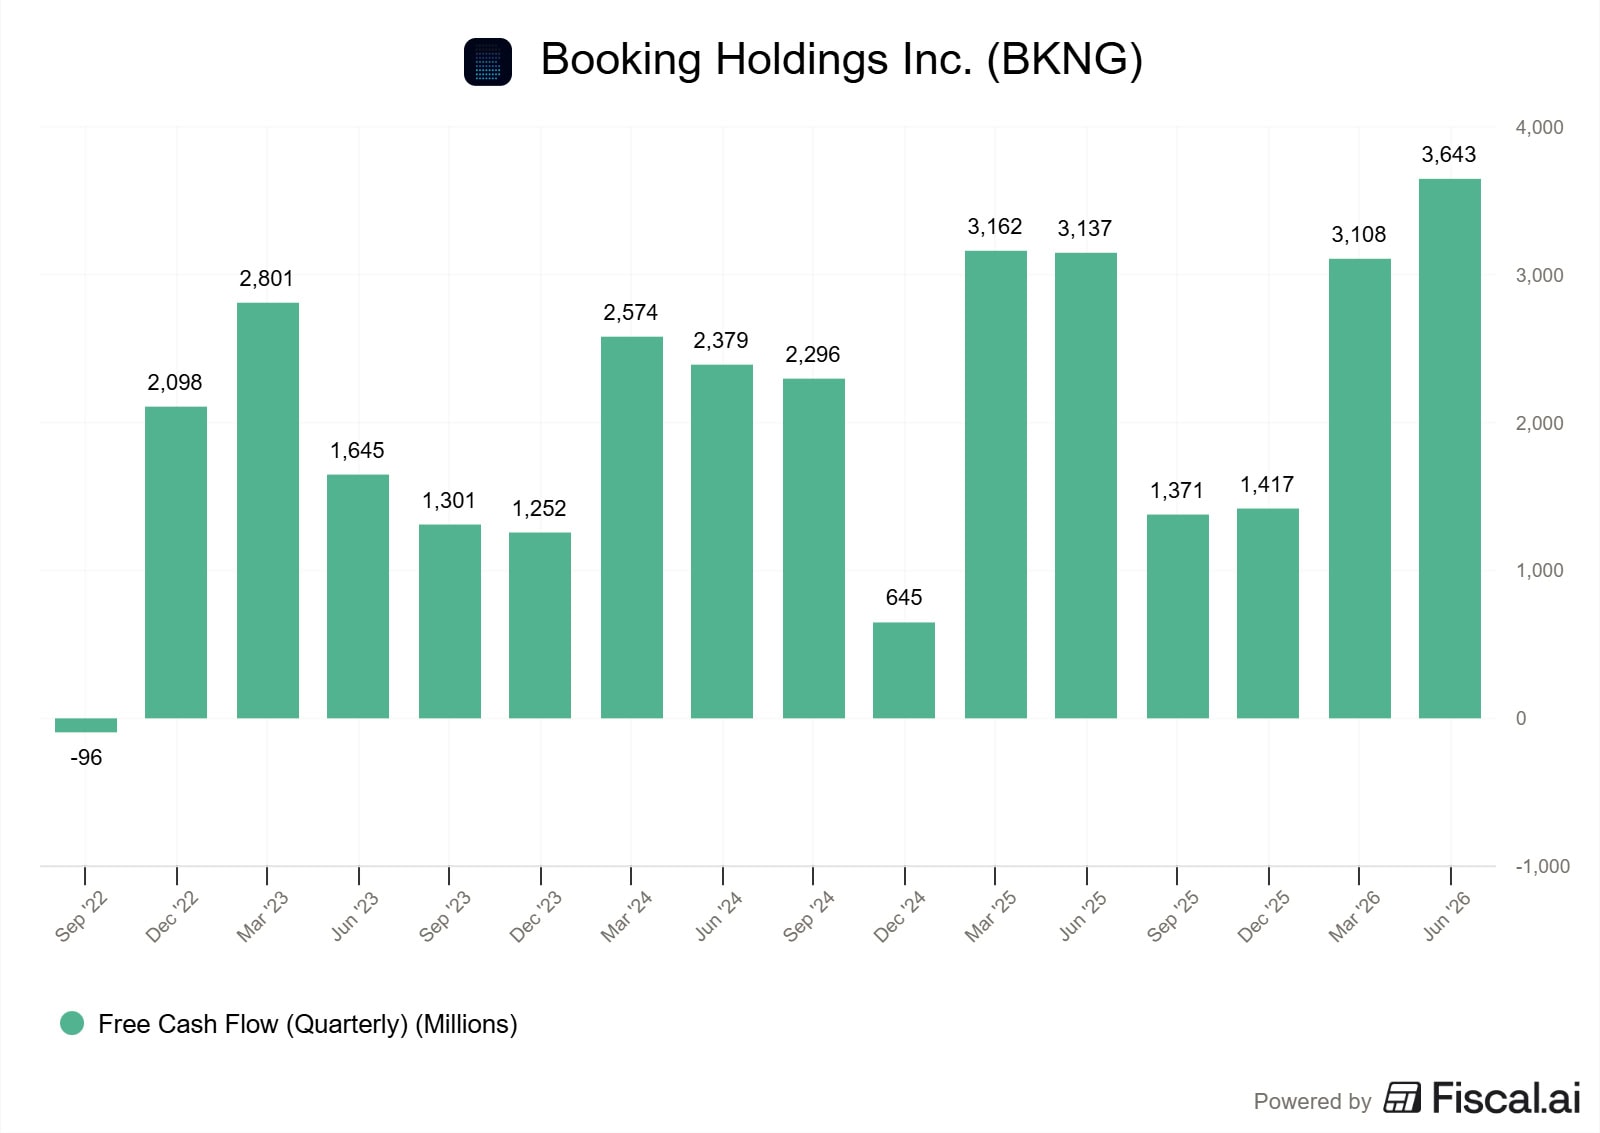
Booking vykazoval ke konci června přibližně 20 miliard dolarů dluhu. Jeho zadlužení však nevzbuzuje obavy, a to především díky pohotovostní hotovosti ve výši 17 miliard dolarů a skvělé schopnosti generovat další prostředky.
Stabilní peněžní toky umožňují velkou část vytvořené hotovosti průběžně vracet akcionářům prostřednictvím odkupů akcií a dividend.
Jen během druhého čtvrtletí stáhl Booking z trhu své akcie za 3,7 miliardy dolarů a ke konci června mu zbýval schválený rámec na další odkupy v hodnotě 14,5 miliardy dolarů.
Při ceně kolem 171,80 dolaru se Booking obchoduje za přibližně 15,4násobek očekávaného zisku a kolem 14násobku volného peněžního toku. To odpovídá výnosu z volného cash flow mírně přes 7 %.
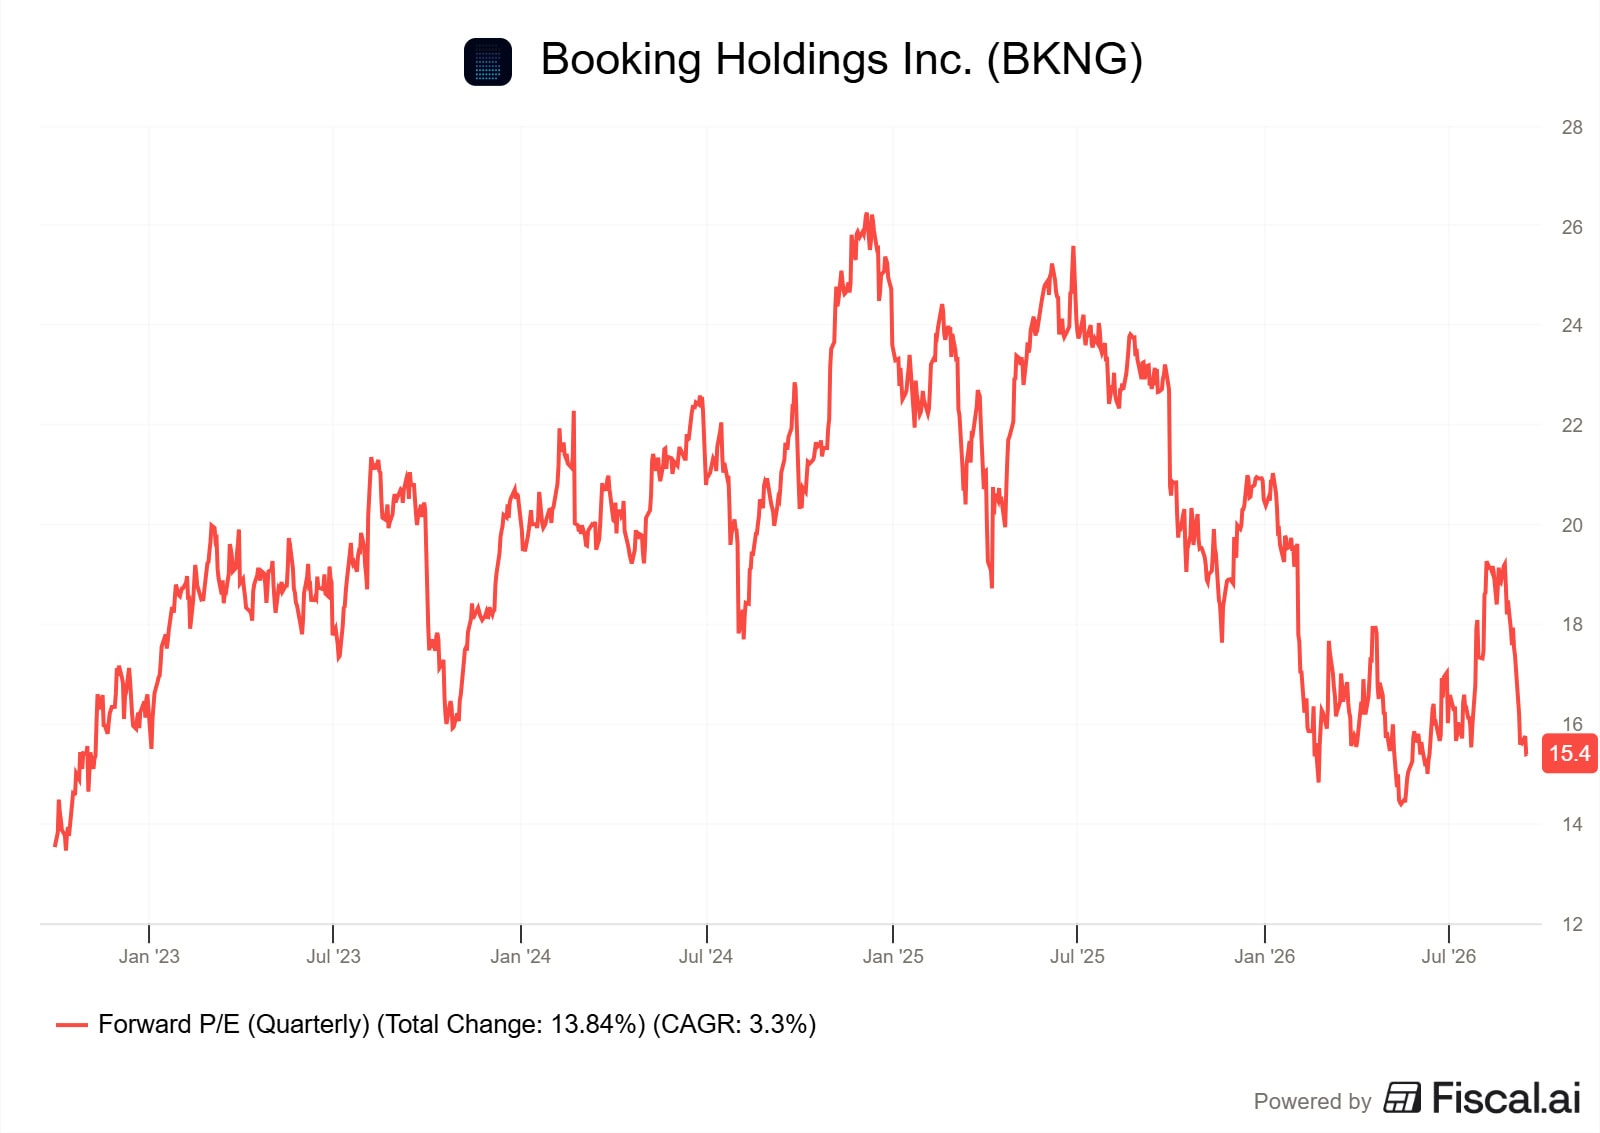
To představuje podstatně příznivější ocenění než v posledních letech. Na konci roku 2025 dosahoval takzvaný forward P/E poměr (očekávaný násobek zisku pro další rok) hodnoty 20,8 a v roce 2024 dokonce 24,5.
Tím největším otazníkem ale zůstává umělá inteligence. Pokud si Booking udrží přímý vztah se svými uživateli a nové technologie využije spíše ke zvýšení prodejů a optimalizaci nákladů, může se dnešní ocenění jevit zpětně jako velmi atraktivní.
Pokud se však inteligentní asistenti stanou výchozím místem, kde lidé plánují a rezervují své cesty, může se snadno ukázat, že současné nízké násobky nepředstavují slevu, ale spíše nacenění slábnoucí konkurenční výhody.
Ocenění spadlo na jednu z nejnižších úrovní za poslední roky. Firma přitom expanduje nejrychlejším tempem za poslední dekádu.
Navíc více než 90 % provozního zisku pochází z úplně jiného zdroje, než si většina lidí myslí.
Je 20% propad šancí koupit špičkový byznys za cenu, která se dlouho nemusí opakovat?

Finanční analytik specializující se na akcie, investování a účetní analýzu firem. Vystudoval ekonomiku a management na Podnikatelské fakultě Vysokého učení technického v Brně (VUT) a je držitelem mezinárodní účetní kvalifikace ACCA. Profesní zkušenosti získal ve společnosti PricewaterhouseCoopers (PwC), kde se podílel na auditech a oceňování mezinárodních společností obchodovaných na burze. Později působil v bankovnictví jako ředitel controllingu a interního auditu. Od roku 2017 se věnuje finanční analytice a tvorbě odborného obsahu o investování, akciových trzích a odhalování investičních podvodů. Je autorem odborných článků i několika publikací a e-booků zaměřených na finance a investování.


 94 %

 90 %