Analytik specializující se na kryptoměny, blockchain a akciové trhy. V kryptoměnovém ekosystému se pohybuje již řadu let a dlouhodobě sleduje vývoj digitálních aktiv i tradičních finančních trhů.

Pět milionů korun může výrazně zpříjemnit život v důchodu. Bez rozumného plánu ale mohou úspory ubývat rychleji, než čekáte. Na jaké chyby si proto dát pozor?

Naspořit 5 milionů korun je velký úspěch. Samotná částka však neříká, jak dlouho vám peníze reálně vydrží. Záleží na vašich výdajích, výši státního důchodu i na tom, kde přesně máte úspory uložené.
S odchodem do penze se navíc mění způsob, jakým s penězi zacházíte. Dosud jste je především odkládali a investovali. Teď z nich ale začínáte pravidelně čerpat. A právě v tomto období vás mohou zaskočit následující tři pasti.
Nejdříve si spočítejte, kolik měsíčně potřebujete a jakou část pokryje státní důchod. Zahrňte také dovolené, opravy bydlení nebo případnou placenou péči. Rozdíl mezi příjmy a výdaji budete následně hradit ze svých úspor.
Jako orientační pomůcka se často používá pravidlo 4 % v rámci akciového portfolia. Podle tohoto principu v prvním roce důchodu vyberete 4 % počáteční hodnoty investic a v dalších letech tuto částku pouze upravujete o inflaci.
Porovnejte, jak se roční poplatky v průběhu času promítají do hodnoty investice.
Jedná se pouze o ilustrativní výpočet. Skutečné výnosy nelze zaručit.
Z 5 milionů by první roční výběr činil 200 tisíc korun, tedy přibližně 16 700 korun měsíčně před případnými daněmi a poplatky.
Nejde však o garanci, že vám peníze bezpečně vystačí. Pravidlo vychází z historického vývoje amerických trhů a přibližně třicetiletého čerpání portfolia složeného z akcií a dluhopisů.
Konečný výsledek ovlivňuje délka důchodu, složení investic i aktuální vývoj trhů.
Pozor také na podmínky výběru z dlouhodobého investičního produktu (DIP). Pro zachování daňové podpory musíte dodržet alespoň 10 let trvání produktu a současně dosažení věku 60 let.
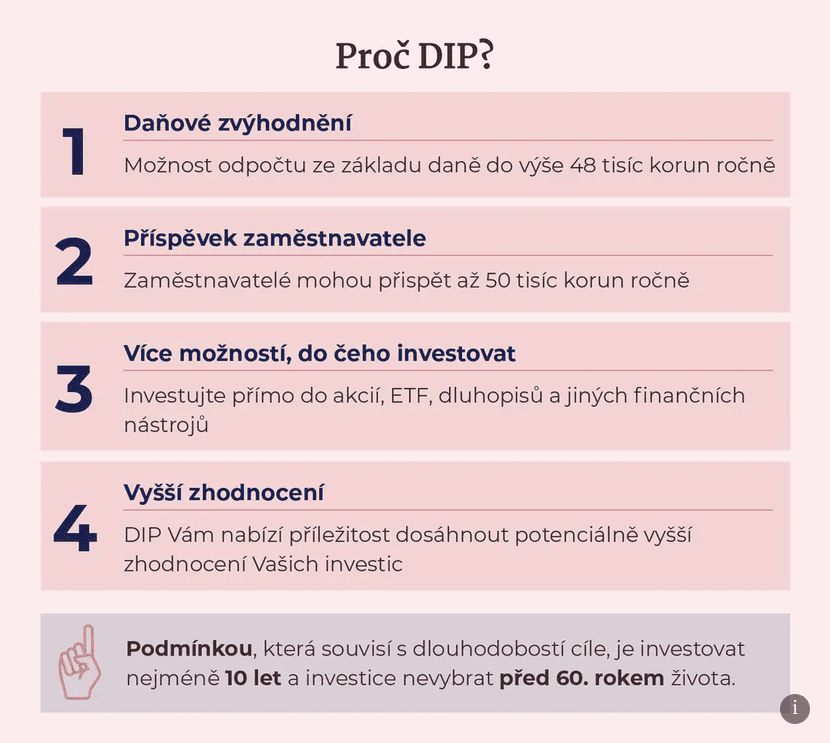
Předčasným výběrem vám může vzniknout povinnost dodanit dříve využité zvýhodnění. Také u doplňkového penzijního spoření si před výběrem raději ověřte přesné podmínky své smlouvy.
U běžných investic do cenných papírů zase záleží na osvobození od daně.
Vedle tříletého časového testu (doby, po jejímž uplynutí je příjem z prodeje osvobozen od daně) existuje také osvobození v případě, že celkové roční příjmy z prodeje nepřesáhnou 100 tisíc korun.
Tento limit se týká samotných prodejních příjmů, nikoliv čistého zisku. Prodej před uplynutím tří let proto automaticky neznamená daňovou povinnost.
Vyšší naspořená částka může vzbuzovat dojem, že si můžete dovolit více riskovat. Nabídky neveřejných fondů, firemních dluhopisů nebo spekulativních kryptoměn pak často působí lákavě. Každá z těchto investic ale přináší odlišná rizika.
U některých fondů se ke svým penězům nemusíte dostat včas. Firma, jejíž dluhopis vlastníte, zase nemusí zvládnout splácet. Kryptoměnu sice obvykle prodáte rychle, ale její cena může být hluboko pod nákupní hodnotou.

Pro spokojený důchod je důležité nejen zhodnocení, ale také okamžitá dostupnost peněz ve chvíli potřeby. Pokud držíte vše v akciích a trhy výrazně klesnou, pravidelné výběry vás nutí prodávat za nevýhodné ceny.
V portfoliu vám pak zůstane méně investic, které by mohly těžit z případného zotavení.
Základem dlouhodobé části portfolia mohou být nízkonákladová ETF (burzovně obchodované fondy), která rozkládají investice mezi mnoho firem a zemí. Ani široce rozložené akciové ETF však nenabízí úplnou ochranu před celkovým propadem trhu.
Peníze na nejbližší výdaje proto dává smysl oddělit od dlouhodobých investic a držet je v dostupnějších, méně kolísavých nástrojích. Konkrétní poměr závisí na vašich potřebách, dalších příjmech a schopnosti omezit výdaje.
Ani spořicí účet přitom nemusí být špatná volba, pro pohotovostní rezervu je naopak velmi vhodný. Kupní sílu peněz však neochrání, pokud jeho úrok po zdanění zaostává za inflací.
Nedílnou součástí finančního plánu by mělo být také hladké předání majetku. Pokud máte investice u několika institucí a přehled o nich udržujete pouze vy, může být jejich dohledávání pro blízké mimořádně složité.
Sepište seznam všech bank, investičních účtů, penzijních produktů a dalších významných položek. Jasně uveďte, kde rodina najde příslušné smlouvy a dokumenty. Přehled průběžně aktualizujte a blízkým včas řekněte, kde je bezpečně uložený.
Chcete-li přesně určit, komu má majetek připadnout, můžete s notářem sepsat oficiální závěť. Pomůže vám zohlednit vaši rodinnou situaci i zákonná práva dědiců.
Notářská závěť se navíc eviduje v centrálním registru, takže ji lze při vyřizování pozůstalosti snadno a spolehlivě dohledat.
Otevřený rozhovor s rodinou a přehledně uspořádáné dokumenty sice nezaručí dědictví bez jakýchkoliv sporů, mohou ale odstranit řadu nejasností a výrazně usnadnit blízkým rozhodování.
Chcete lépe rozumět finančním trhům? V podcastu Burza s odstupem každý týden rozebíráme klíčové dění na trzích. V podcastu Kam tečou peníze se pak do hloubky věnujeme ekonomice, politice a investičním příležitostem.
Poslouchejte a odebírejte naše podcasty a získáte větší jistotu při investování a přehled o tom nejdůležitějším.
Analytik specializující se na kryptoměny, blockchain a akciové trhy. V kryptoměnovém ekosystému se pohybuje již řadu let a dlouhodobě sleduje vývoj digitálních aktiv i tradičních finančních trhů.


 94 %

 90 %