FinexAnalýzyDluhopisy doslova drtí akcie. Proč se naprosto mění investiční narativ
Dluhopisy doslova drtí akcie. Proč se naprosto mění investiční narativ
Rozdíl mezi výnosem státních dluhopisů a dividendami je největší za více než dvě dekády. Akcie tak musí obhájit svou rizikovou prémii hlavně růstem zisků a ceny.
Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
Americký akciový trh prochází ohromnou zatěžkávací zkouškou, protože nejen americké státní dluhopisy přinášejí čím dál vyšší tržní výnosy.
Jen těžko se konkuruje bezrizikovému výnosu kolem 5 %, který máte na 10 let jistý. Pak si hodně rozmyslíte, jestli koupit dividendovou akcii, která přináší dlouhodobě v průměru 2–3 %.
Tento rozdíl samozřejmě leckterá kvalitní akcie dorovná na kapitálovém výnosu. Ale v posledních pár letech sledujeme, že mnoho vskutku skvělých dividendových titulů cenově víceméně stagnuje.
Proto se musíme ptát a hledat odpovědi, zda nedává větší logiku přesunout část kapitálu i do dluhopisů.
Dividendové akcie nemají proti dluhopisům šanci
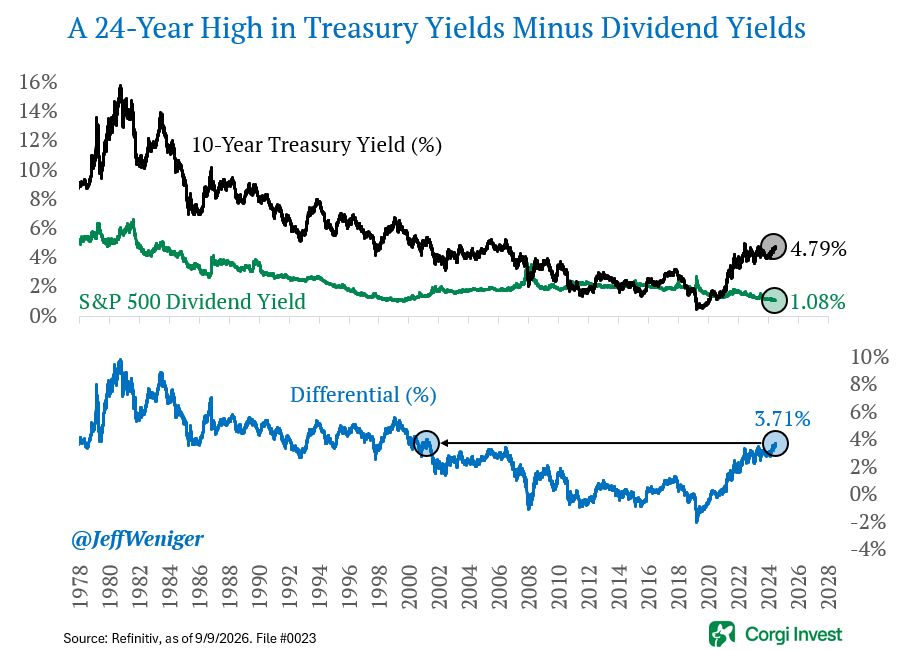
Výnosy na dluhopisovém trhu stoupají takovým tempem, že desetiletý bezrizikový výnos už překonává dividendový výnos indexu S&P 500 zhruba o 400 bazických bodů.
Jde o nejvyšší rozdíl za 24 let a hlavní důvod nestojí na straně dluhopisů, ale akcií. Dividendový výnos celého indexu se totiž pohybuje jen lehce nad 1 %.
Zdroj: Refinitiv
Desetiletý výnos amerického státního dluhopisu je na 4,79 %, zatímco dividendový výnos indexu S&P 500 činí jen lehce nad 1 %. Rozdíl dosahuje skoro 4 procentních bodů a je nejvyšší za 24 let.
K 9. září vycházel desetiletý výnos na 4,79 %, dividendový výnos indexu na 1,08 % a rozdíl tedy činil 3,71 procentního bodu.
Od té doby se situace ještě zhoršila, protože 14. září desetiletý výnos krátce překonal 5 % a ocitl se nejvýše od roku 2007. Rozdíl se tím dostal skutečně ke čtyřem procentním bodům.
My dividendoví investoři to máme zkrátka těžké. A pokud chceme zůstat v amerických akciích, musíme si klást otázku, proč v nich vlastně jsme.
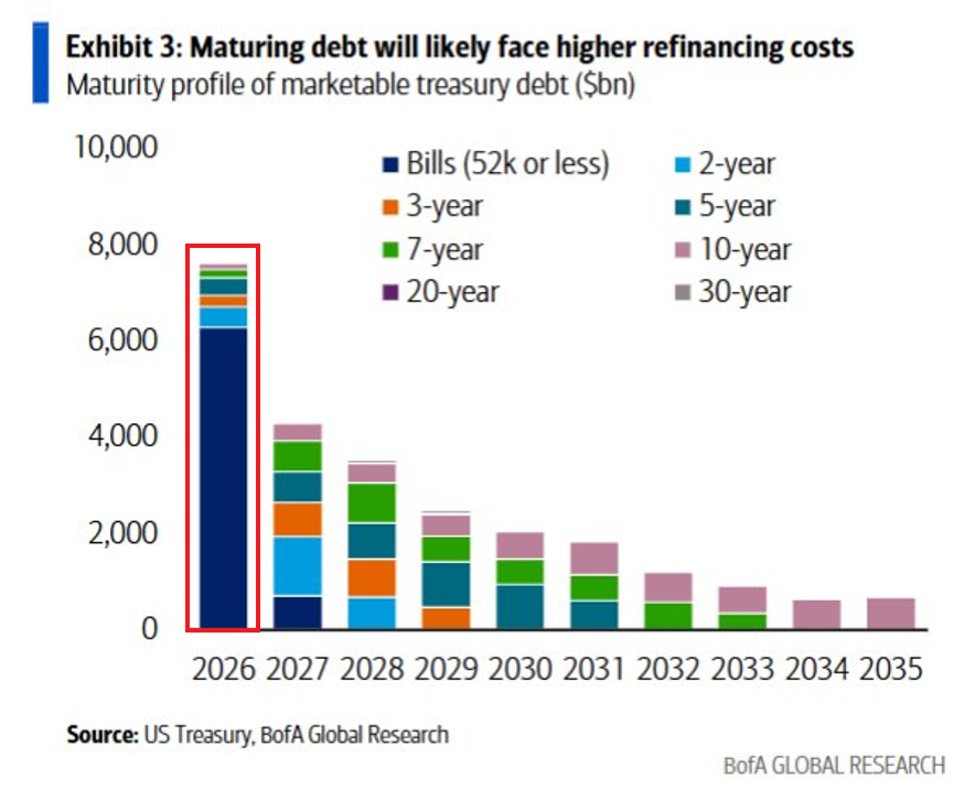
Ve Spojených státech je nesplaceno zhruba 7 bilionů USD v krátkodobých státních pokladničních poukázkách, tzv. T-Bills. Z toho asi 6,1 bilionu USD je splatných během aktuálního roku.
Celkem by letos měl dosáhnout splatnosti obchodovatelný státní dluh ve výši zhruba 7,5 bilionu USD.
Přitom úrokové sazby se nacházejí úplně jinde než v době, kdy se tento dluh emitoval. Centrální vláda jej tak bude muset rolovat (refinancovat) za mnohem vyšší náklady.
Proto jde také o ústřední téma a trh sleduje, jak se chystá celou záležitost řešit americký ministr financí Scott Bessent. Podle mě příliš mnoho možností nemá.
Zdroj: BofA
Splatnostní profil obchodovatelného amerického státního dluhu: v roce 2026 má splatnost zhruba 7,5 bilionu USD
Když ministerstvo financí musí každý rok umístit na trh biliony dolarů nového dluhu jen proto, aby splatilo ten starý, nemá velký prostor k manévrování.
A protože drtivá většina této hromady dluhu leží na krátkém konci výnosové křivky, opakuje se tento kolotoč neustále dokola.
Pamatuji si slova jednoho amerického akademika, který prý před lety seděl v jakémsi poradním orgánu a doporučil emitovat spíše delší splatnosti ve chvíli, kdy byly tržní úrokové sazby na dlouhodobých minimech. Nikdo ho samozřejmě neposlechl.
Vysoké výnosy na dluhopisech totiž nepředstavují jen dočasný problém. Opravdu se obávám, že vyšší úroky jsou novým normálem, a zatím si upřímně nejsem jistý, jak se k tomu jako investor stoprocentně postavit.
Riziková prémie u akcií prakticky neexistuje
Již více než dva roky má akciový trh problém jakkoliv konkurovat vysokým výnosům na dluhopisech.
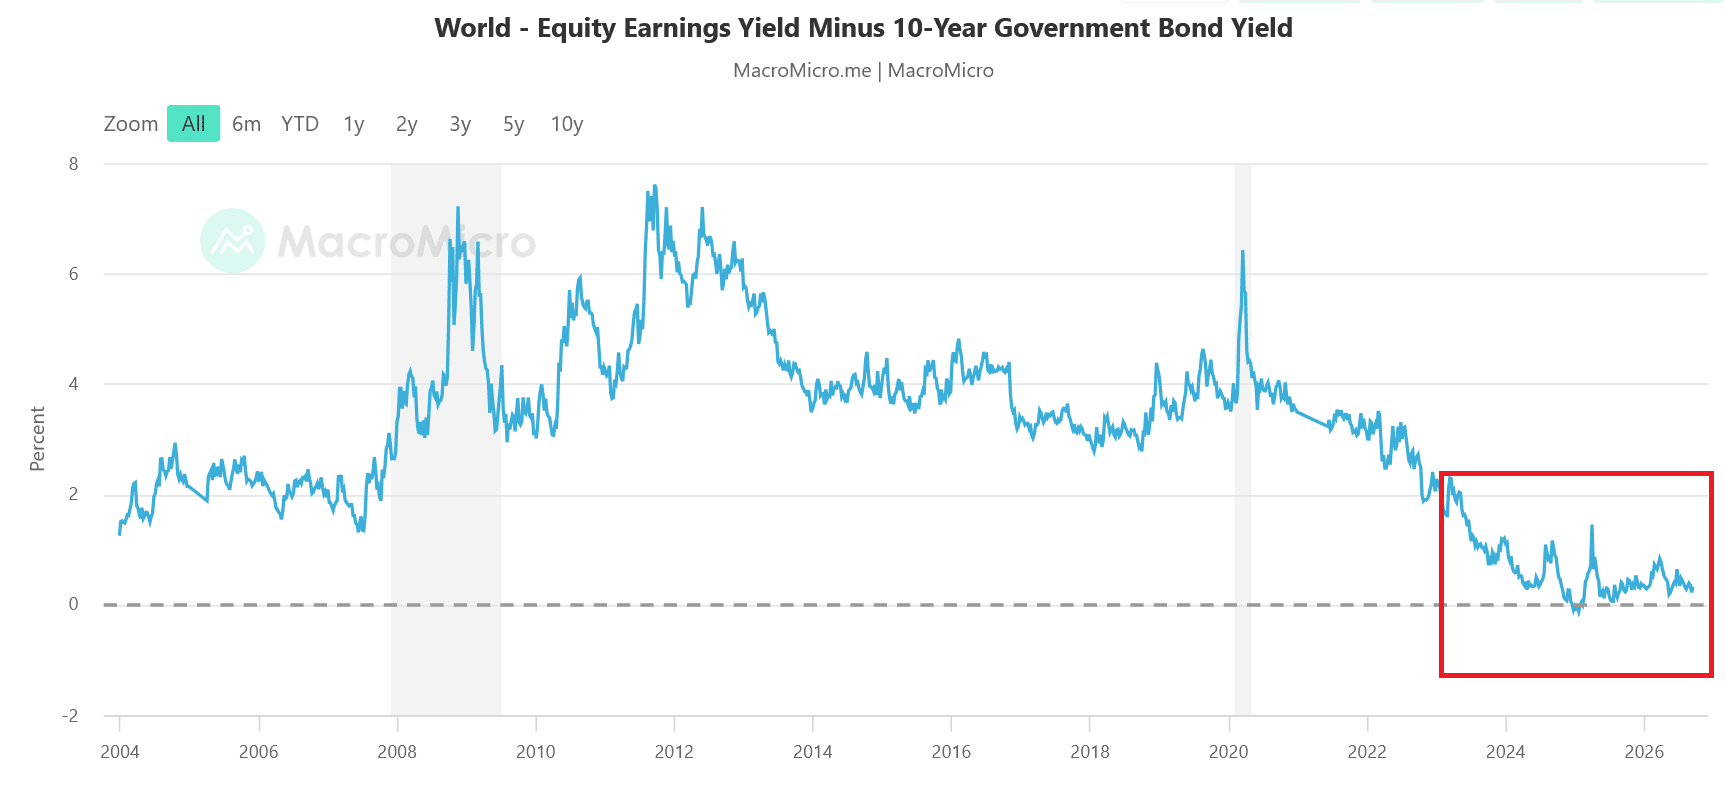
Pohledem spreadu (rozdílu) vůči ukazateli ziskové výnosnosti (earnings yield) se od začátku roku 2024 držíme na dlouhodobých minimech, prakticky na nule.
Zdroj: MacroMicro
Spread mezi ziskovou výnosností světových akcií a výnosem desetiletého státního dluhopisu se od začátku roku 2024 drží na dlouhodobých minimech blízko nuly
Nevidíme vůbec žádnou prémii za riziko. Neexistuje žádný bezpečnostní polštář. A dividendy jsou na tom agregovaně také poměrně špatně. Připomínám, co tento spread znamená v praxi.
Zisková výnosnost je převrácený ukazatel P/E, respektive E/P. Když se rovná výnosu dluhopisu, investor dostává za podstoupené akciové riziko přesně nulu navíc.
Logicky i tento ukazatel má své limity. Prémie za riziko byla záporná i ve druhé polovině 90. let, a přesto následoval jeden z největších býčích trhů v historii. Je to pouze informace o tom, jak málo dostáváte zaplaceno za riziko.
Osobně to beru jako měřítko bezpečnostního rozpětí, které momentálně vlastně žádné neexistuje.
Kolik titulů z indexu vůbec překoná dluhopis?
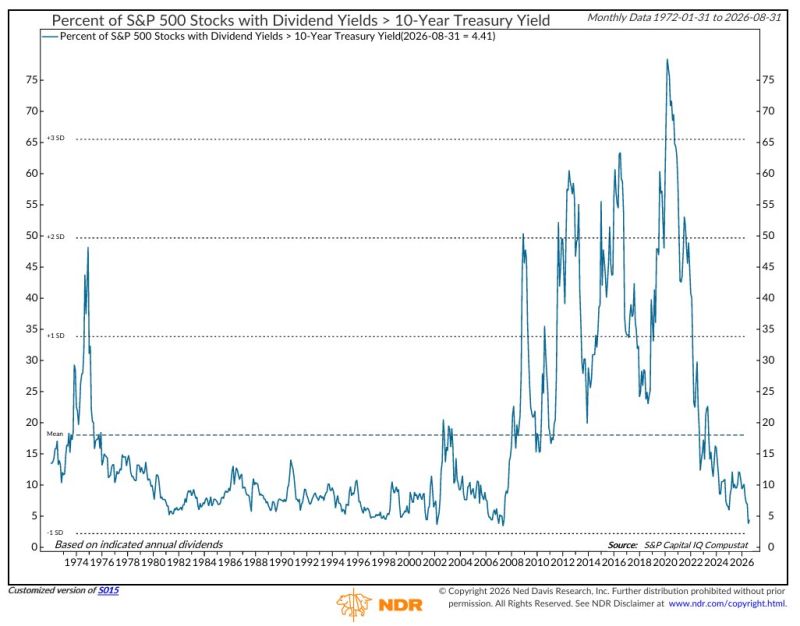
Koncem srpna 2026 nabízelo dividendový výnos vyšší než desetiletý státní dluhopis méně než 4 % titulů z indexu S&P 500. To je nejnižší podíl od května 2007. Pro srovnání, v červenci 2016 to bylo skoro 63 % titulů.
Zdroj: syzgroup.com
Méně než 4 % akcií v indexu S&P 500 přináší vyšší dividendový výnos než 4 %
Ještě před deseti lety si tudíž mohl dividendový investor vybírat ze dvou třetin indexu a získal mnohem více než z bezrizikového státního dluhopisu. Dnes příliš na výběr nemá. Není divu, že o dividendové akcie není takový zájem jako dříve.
Je to však i důsledek toho, že ceny akcií vyrostly mnohem rychleji než dividendy. Musím podotknout, že i dividendové tituly přinášejí docela solidní kapitálová zhodnocení. Zkrátka nová doba.
Kromě toho u společností převládá dlouhodobý trend, kdy místo vyplácení dividend raději odkupují vlastní akcie (buybacky). Tím akcionářům rovněž doručují část svých zisků.
Závěrem: Nemám na to jasnou odpověď
Co s tím jako dividendový investor? Popravdě vůbec nevím. Respektive na to nemám skutečně jasnou odpověď. Můžu si vzít bezrizikových pět procent a vykašlat se na akcie.
Můžu zůstat v akciích a doufat, že mi růst zisků a odkupů dorovná to, co mi chybí na dividendě. Můžu hledat jednotlivé tituly úplně mimo americký akciový trh, což jsem v předešlých letech ze stejného důvodu dělal.
Jsem ovšem toho názoru, že je vhodné mít větší část portfolia právě v Americe.
Každopádně je nesmysl stahovat se naprosto mimo trh a spoléhat se jenom na ten dluhopisový. V tomto ohledu si myslím, že náklady obětované příležitosti budou v dlouhém období obrovské.
Další zdroje informací:
Desetiletý výnos překonal 14. září 2026 hranici 5 % a byl nejvýš od roku 2007 (The Motley Fool)
Objem obchodovatelného amerického státního dluhu se splatností v roce 2026 kolem 7,5 bilionu USD (Crypto Briefing)
Struktura nesplaceného amerického státního dluhu podle typu cenného papíru (Statista)
Dlouhodobý vývoj spreadu mezi ziskovou výnosností akcií a výnosem státních dluhopisů (MacroMicro)
Investiční analytik a publicista specializující se na makroekonomii, měnovou politiku a analýzu finančních trhů. Vystudoval Masarykovu univerzitu a dlouhodobě se věnuje ekonomickým souvislostem vývoje kapitálových trhů.
Ve Finexu publikuje odborné články zaměřené na fundamentální a technickou analýzu i makroekonomické dění. Vedle Finexu pravidelně publikuje odborné články a komentáře také v dalších českých ekonomických médiích, včetně Hospodářských novin.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.








 94 %

 90 %