

Co bude mít podle vás v nejbližších měsících největší vliv na cenu Bitcoinu?
Snížení/zvýšení sazeb ze strany Fedu (Makroekonomika)

Bitcoin je podle známého analytika zatím jen zlato v pubertě. Přesto by jeho ETF mohla časem spravovat třikrát více aktiv než fondy vázané na zlato. Jaká je jeho výhoda?

Pokud byste si měli vybrat, zvolíte ETF kopírující zlato, které investoři znají po generace, nebo ETF vázané na Bitcoin, který má volatilní pověst a teprve 17letou historii?
Analytik Eric Balchunas z Bloomberg Intelligence soudí, že bitcoinová ETF mohou do budoucna spravovat až trojnásobek aktiv oproti fondům sledujícím zlato.
Vůbec to neznamená, že by Bitcoin nahradil zlato jako tradiční uchovatel hodnoty. Balchunas svou tezi opírá o generační posun investorů, postupné snižování volatility a silnější distribuci bitcoinových fondů.
Mladší investoři budou podle něj spíše Bitcoin považovat za uchovatele hodnoty. Až budou spravovat větší kapitál, mohou bitcoinová ETF získat preferenci oproti fondům sledujícím zlato.
Snížení/zvýšení sazeb ze strany Fedu (Makroekonomika)
Má to ale jeden háček – volatilitu. Zlato je zatím méně volatilní než Bitcoin a právě cenové výkyvy podle Balchunase odrazují investory, kteří o této největší kryptoměně dle tržní kapitalizace uvažují.
Pokud by se volatilita Bitcoinu a jeho korelace s ostatními aktivy dále přibližovaly zlatu, mohly by ho velké instituce snáze využívat jako uchovatele hodnoty, bezpečný přístav nebo alternativní složku portfolia.
Bitcoin se zatím nechová jako zlato. Balchunas upozornil, že se řadu let obchodoval podobně jako index Nasdaq-100, což upevňovalo jeho pověst aktiva s vysokou betou propojeného s akciovým trhem.
Přirovnal ho proto ke “zlatu v pubertě”. Zlato má nesrovnatelně delší historii, kdežto Bitcoin existuje přibližně 17 let. Nejde tedy o náhlou výměnu rolí, ale o dlouhý proces.
Rozhodovat může i způsob, jakým se fondy prodávají. Kolem bitcoinových ETF je podle Balchunase výrazně více nadšení i prodejní motivace.
Přední distributoři typu Morgan Stanley, kteří obsluhují starší klientelu, nyní podle Balchunase aktivně vysvětlují fungování BTC ETF. U ETF na zlato podobně intenzivní prodejní aktivita podle něj chybí.
Zlato přitom z trhu mizet nemá. “Zlato nikam nejde,” zdůraznil Balchunas.
Současné toky prostředků do bitcoinových ETF nicméně ukazují, jak dlouhá cesta k takovému výsledku může být. Oproti roku 2024 nebo 2025 se jim v tomto roce zatím příliš nedaří.
Pokud se podíváme na jejich výkonnost optikou toku kapitálu, celkem do nich investoři v letošním roce vložili 7,2 miliardy dolarů, ale vybrali z nich 8,7 miliardy dolarů.
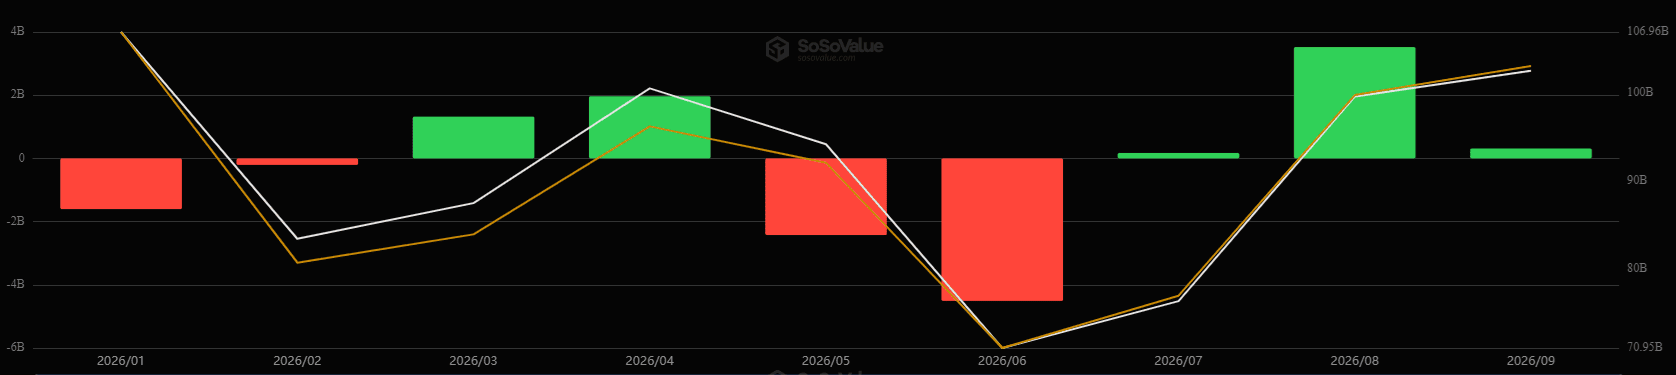
Celkový obrázek je ovšem pozitivnější. Od svého založení bitcoinová ETF nashromáždila aktiva za 96,25 miliardy dolarů, což odpovídá 6,26 % tržní kapitalizace Bitcoinu.
Jen pro porovnání, podle dat gold.org spravují ETF fyzicky kryté zlatem přibližně 615 miliard dolarů, což představuje 2 % tržní kapitalizace zlata.
Prodáváme skvělou firmu, která nám vydělala přibližně 50 %, a dalších 52 000 Kč přesouváme do dvou akcií, kde dnes vidíme zajímavější příležitost.
Jednu nakupujeme téměř o 11 % levněji, druhá nám nabízí dividendový výnos 7,7 %.
Proč nám dnes dávají mnohem větší smysl než akcie, kterou by většina investorů stále držela?

Analytik specializující se na investování, akciové trhy a kryptoměny. Je absolventem bakalářského studia na Vysoké škole ekonomické v Praze a v současnosti zde pokračuje v navazujícím magisterském studiu.
Na finančních trzích se pohybuje již více než deset let a dlouhodobě se věnuje analýze tradičních i kryptoměnových trhů. Ve Finexu působí jako šéfredaktor a zaměřuje se na investování, makroekonomii a aktuální dění na finančních trzích.






 96 %


 88 %


