Kdo podle vás nabídne do konce roku vyšší výnos?
🚀 Small caps – výrazně překonají velké firmy
📈 Small caps – ale pouze mírně
⚖️ Výnos bude přibližně stejný
🏢 Velké společnosti zůstanou vítězem
❌ Small caps považuji stále za příliš rizikové

Americká centrální banka ve středu zvýšila sazby čtvrt procentního bodu. Ještě podstatnější je nový výhled: většina představitelů Fedu počítá s dalším zvýšením do konce roku 2026.

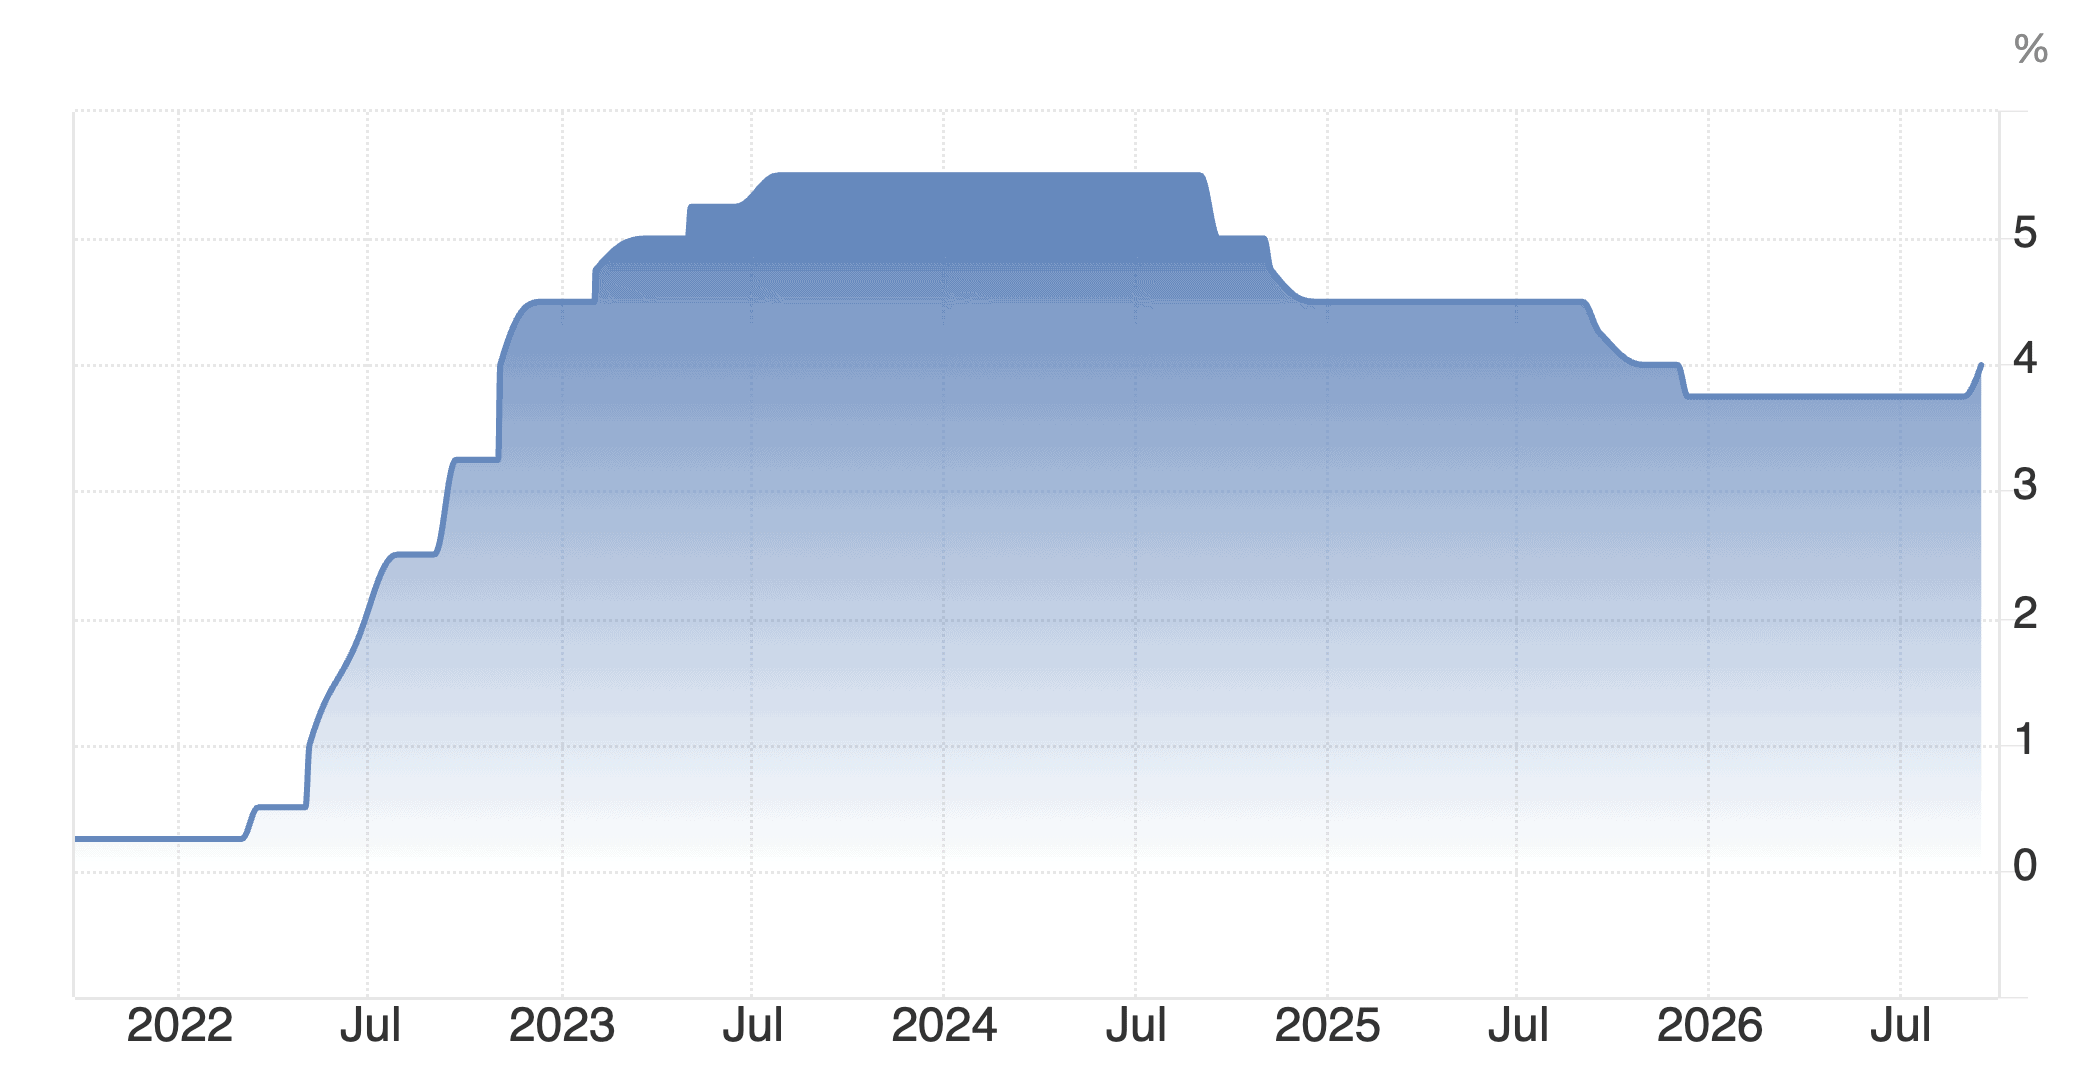
Americký Federální rezervní systém (Fed) 16. září zvýšil cílové pásmo své klíčové sazby o 0,25 procentního bodu na 3,75 až 4,00 %. Jde o první zvýšení od července 2023.
Ještě 9. září přitom 70 % ekonomů oslovených agenturou Reuters čekalo sazby beze změny. O pět dní později už 85 % předpokládalo zvýšení.
🚀 Small caps – výrazně překonají velké firmy
📈 Small caps – ale pouze mírně
⚖️ Výnos bude přibližně stejný
🏢 Velké společnosti zůstanou vítězem
❌ Small caps považuji stále za příliš rizikové
Pro investory však nepředstavuje nejpodstatnější informaci samotný zářijový krok. Nové projekce Fedu ukazují, že 16 z 18 představitelů, kteří zveřejnili svůj výhled sazeb, počítá ještě s nejméně jedním zvýšením do konce roku.
Medián výhledu (střední hodnota odhadů) tak míří na pásmo 4,00 až 4,25 % a se stejnou úrovní počítá také na konci roku 2027.
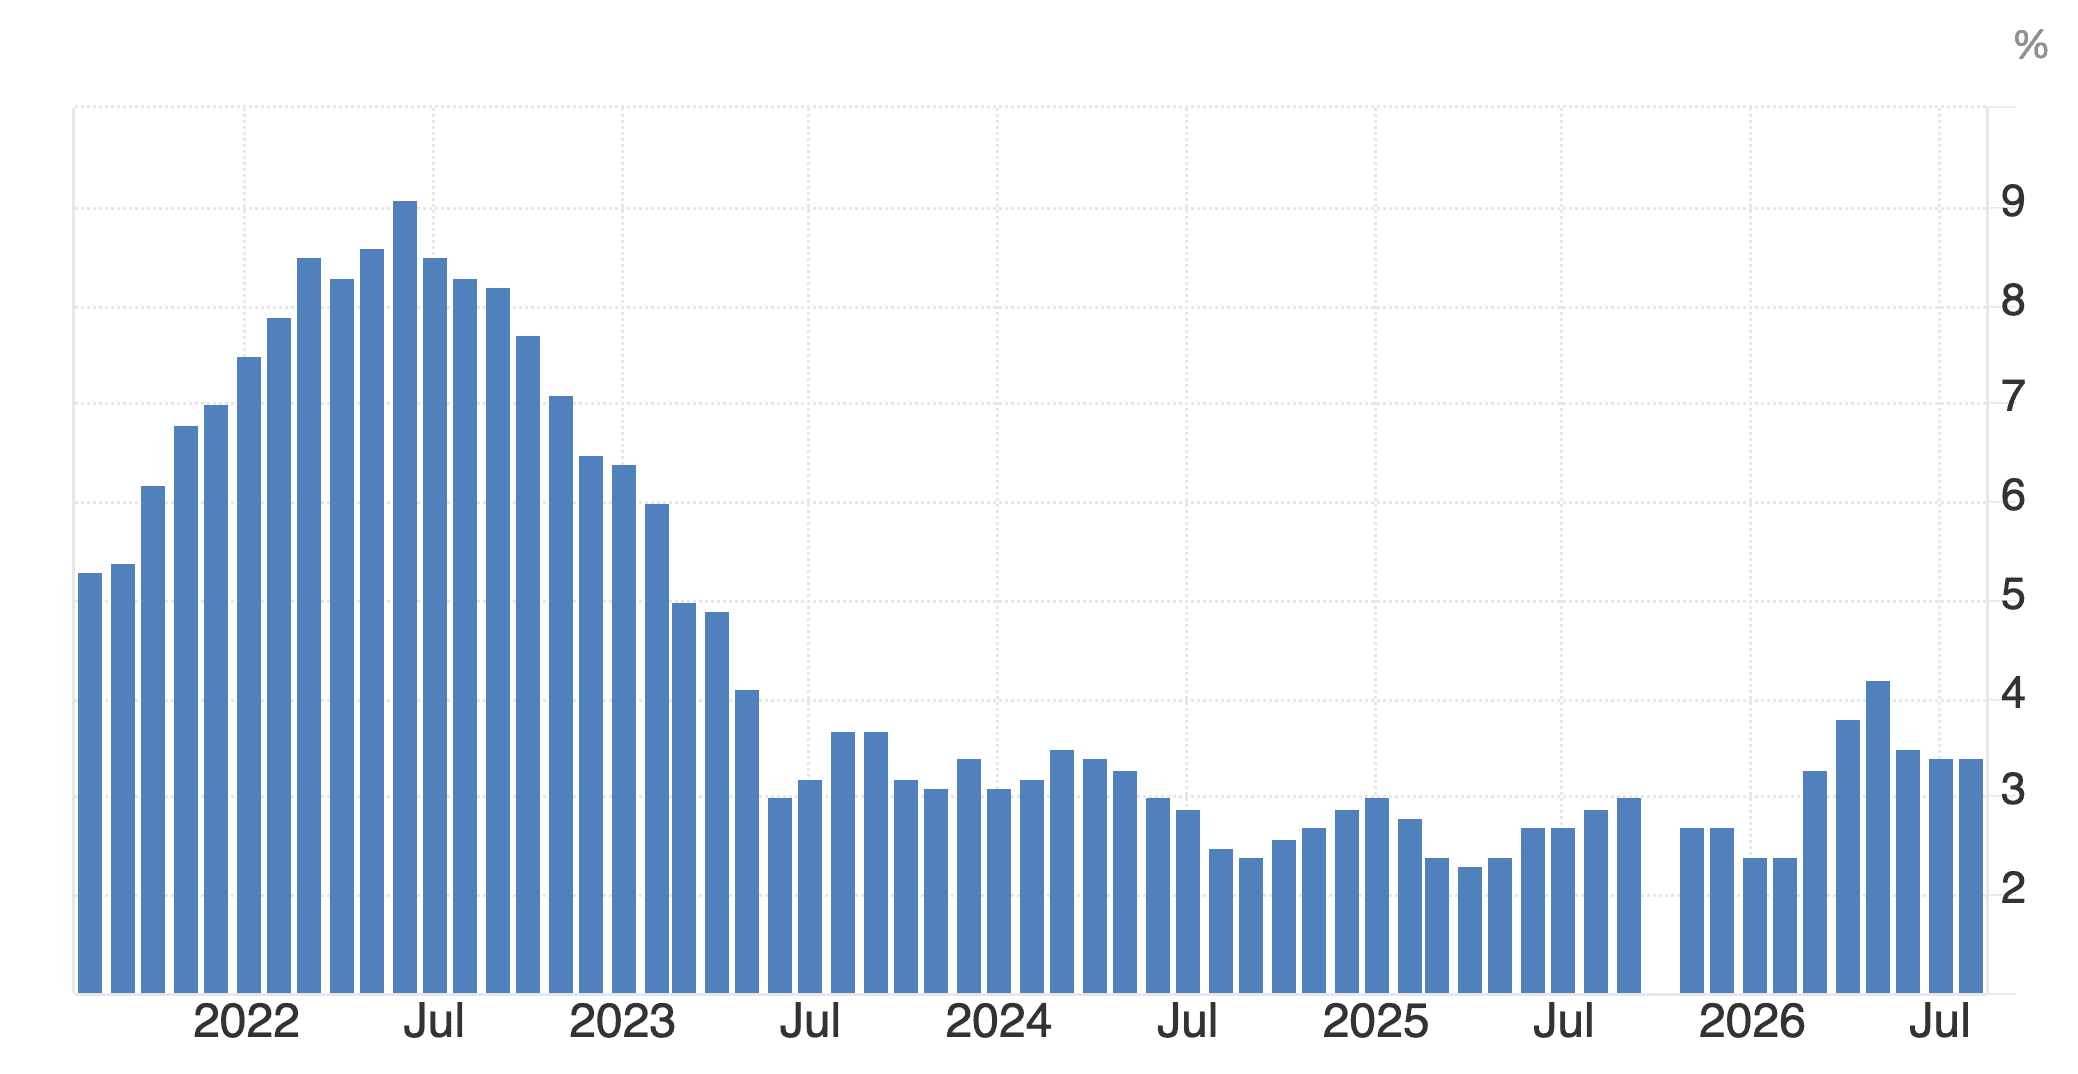
Důvod je poměrně jednoduchý: cenové tlaky nepovolily tak, jak centrální banka potřebovala. Podle údajů amerického Úřadu pro statistiku práce vzrostl index spotřebitelských cen v srpnu meziměsíčně o 0,4 % a meziročně o 3,4 %.
Ceny výrobců ve stejném měsíci přidaly 0,4 % a proti srpnu 2025 byly vyšší o 5,4 %.
Fed proto zvýšil svůj odhad inflace měřené indexem PCE (osobní spotřební výdaje, preferovaný ukazatel Fedu pro sledování cenové hladiny) pro rok 2026 z červnových 3,6 % na 3,7 %.
Návrat ke 2% inflačnímu cíli nyní projekce posouvají až do roku 2029.
Současně americká ekonomika podle Fedu nevypadá jako hospodářství mířící do prudkého útlumu. Odhad růstu hrubého domácího produktu pro rok 2026 se zvýšil z 2,2 % na 2,3 % a očekávaná nezaměstnanost na konci roku klesla z 4,3 % na 4,1 %.
Ekonomika tak zůstává dostatečně silná, aby vyšší sazby bezpečně unesla, zatímco inflace stále nedává Fedu prostor k jakémukoliv uvolnění měnové politiky.
Pro oceňování aktiv fungují úrokové sazby takřka jako zemská gravitace.
Z tohoto důvodu bývají na změny sazeb citlivější zejména růstové společnosti s vysokým oceněním. Vyšší úroky také zdražují financování zadluženým firmám a mohou zvyšovat celkovou atraktivitu krátkodobých dluhopisů či hotovostních nástrojů.
Zářijové projekce jsou v tomto směru podstatnější než samotné zvýšení o čtvrt procentního bodu.
V červnu Fed počítal s jedním zvýšením v roce 2026 a jedním snížením v roce 2027. Nový medián už předpokládá další zvýšení v roce 2026 a žádný pokles sazeb v roce 2027.
Představa rychlého návratu levného financování se tím znovu vzdaluje. Podobný problém jsme již rozebírali v analýze o tom, proč může období velmi levných peněz zůstat minulostí.
Samotné rozhodnutí americké centrální banky nevyvolává nutnost okamžitě překopat celé portfolio. Mnohem podstatnější je zkontrolovat, zda vaše investiční úvahy nestojí výhradně na předpokladu rychlého poklesu sazeb.
Zvýšení sazeb z 16. září samo o sobě nepředstavuje důvod k panice. Představa rychlého návratu levných peněz však dostala další trhlinu.
Jestli Fed skutečně zvýší sazby ještě jednou a ponechá je vysoko také během roku 2027, investoři budou oceňovat akcie i dluhopisy v přísnějším úrokovém prostředí, než čekala většina ekonomů ještě na začátku září.
Všichni hledají další Nvidia. Jedna z největších příležitostí AI boomu se ale může skrývat úplně jinde.
AI požírá jeden kov rychleji, než ho svět dokáže získávat. A právě tady se rodí nová investiční příležitost.
Vybrali jsme 2 akcie, které mohou na tomto megatrendu vydělávat ještě dalších 15 let.

Publicista a aktivní investor s více než desetiletou praxí zaměřující se na hodnotové investování a akciové trhy. Vystudoval České vysoké učení technické v Praze (ČVUT).
Ve své investiční strategii kombinuje aktivní i pasivní přístup a zaměřuje se především na kvalitní růstové společnosti a value investice. Ve svých článcích se věnuje investičním strategiím, psychologii investování a analýze jednotlivých akcií.


 94 %

 90 %