Výsledky překonaly očekávání. Vedení zvýšilo celoroční výhled. Opakované příjmy dál rostou a marže vypadají lépe než před rokem. Akcie přesto od svého nedávného maxima zlevnila o 30 %.
Právě takové situace mě zajímají nejvíc a ne proto, že pokles po dobrých výsledcích automaticky znamená nákupní příležitost. Často totiž trh vidí problém, který v prvních řádcích výsledkové zprávy nenajdete.
V tomto případě jsem už pozici otevřel. Důvodem ale není samotný propad ceny. Investiční teze stojí na mnohem důležitější otázce: dokáže firma svou proměnu obchodního modelu přetavit do dlouhodobě rostoucího zisku a hotovosti?
Z výrobce techniky vzniká jiný typ byznysu
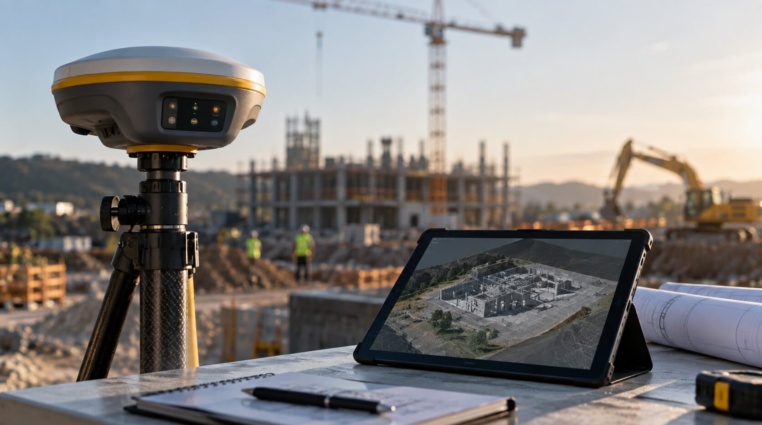
Při pohledu zpětným zrcátkem by firma mohla působit jako výrobce specializovaných měřicích zařízení. Tenhle obrázek je ale stále méně přesný.
V roce 2025 pocházelo z prodeje produktů přibližně 1,14 miliardy dolarů. Předplatné a služby už přinesly 2,45 miliardy a software, služby a další opakující se zdroje představovaly 79 % celkových tržeb. O rok dříve to bylo 76 %.
To mění ekonomiku celé firmy.
Jednorázově prodat zákazníkovi zařízení je něco jiného než každý rok inkasovat peníze za software, data a služby zapojené přímo do jeho každodenní práce.
Právě zde vidím jednu z nejsilnějších částí investičního příběhu.
Firma propojuje digitální projekty, data z terénu, měřicí zařízení, stavební stroje a cloud. Čím více částí pracovního procesu zákazník používá, tím vyšší jsou náklady na změnu dodavatele.
Navíc nejde o firmu, která by technologicky jen přešlapovala. V roce 2025 investovala do výzkumu a vývoje přibližně 631 milionů dolarů, tedy 17,6 % tržeb, a drží přes tisíc vydaných patentů.
Tržby skoro nerostly. Marže ale vyprávějí jiný příběh
Na první pohled najdeme poměrně nepříjemné číslo.
V roce 2021 firma utržila 3,66 miliardy dolarů. V roce 2025 to bylo přibližně 3,59 miliardy. Pět let a prakticky žádný růst.
Jenže mezitím uskutečnila 13 akvizic a 23 prodejů podniků. Srovnávat pouze počáteční a konečné tržby proto nejde.
Mnohem zajímavější je vývoj ziskovosti.
GAAP provozní marže loni dosáhla 16,5 %, zatímco upravená provozní marže vzrostla na 27,5 % z 25,4 % o rok dříve. Vyšší podíl softwaru a opakovaných příjmů se tak začíná propisovat tam, kde jej investor chce vidět.
Poslední kvartální výsledky tento trend podpořily.
- Tržby dosáhly 972 milionů dolarů proti očekávaným zhruba 952 milionům.
- Upravený zisk na akcii činil 0,86 dolaru proti odhadu 0,80 dolaru.
- Organické tržby vzrostly o 10 % a opakované roční příjmy organicky o 12 % na 2,51 miliardy dolarů.
Management následně zvýšil celoroční výhled a schválil program zpětných odkupů až za miliardu dolarů.
Provozní obraz se tedy zlepšuje. A právě zde začíná být zajímavé ocenění.
Při očekávaných výsledcích roku 2027 se akcie obchoduje přibližně za 19,7násobek zisku, zatímco průměr konkurentů dosahuje zhruba 24násobku. To odpovídá přibližně 18% diskontu. Na ukazateli EV/EBITDA vychází sleva kolem 15 %.
Sleva však sama o sobě ještě neznamená podhodnocení. Může být příležitostí – nebo pouze kompenzací za vyšší riziko.
Proto je podle mě potřeba odpovědět hlavně na čtyři otázky:
- Jakou hodnotu akcie dostaneme v medvědím, základním a býčím scénáři?
- Jak rychle musí růst zisk a cash flow, aby dnešní cena dávala smysl?
- Jak velký potenciál růstu nabízí realistický scénář a jak hluboký může být pokles?
- Které konkrétní ukazatele by potvrdily, nebo naopak vyvrátily celou investiční tezi?
Právě jejich odpovědi rozhodují, zda je dnešní diskont proti konkurenci zajímavou příležitostí – nebo jen správně naceněným rizikem.









 94 %

 90 %