Kdo podle vás nabídne do konce roku vyšší výnos?
🚀 Small caps – výrazně překonají velké firmy
📈 Small caps – ale pouze mírně
⚖️ Výnos bude přibližně stejný
🏢 Velké společnosti zůstanou vítězem
❌ Small caps považuji stále za příliš rizikové

Na pařížské burze došlo k symbolické změně. Nejcennější francouzskou kotovanou společností se stal výrobce kosmetiky a poprvé od roku 2017 sesadil z čela luxusní konglomerát, jehož akcie ztrácí 35 %. Co stojí za obratem?
 Nenechte si ujít důležité novinky! Přidejte si obsah z Finex.cz do oblíbených na Zprávy Google.
Na francouzské burze se odehrála zajímavá změna, která má hlubší význam než jen prosté pořadí dvou firem. Nejcennějším titulem Paříže se stal výrobce kosmetiky a předstihl tak dosavadního krále, tradiční symbol světového luxusu.
Rozdíl v ocenění otevírá investiční otázku, zda se mění preference spotřebitelů a zda dostupnější prémiové zboží získává proti nejdražším položkám určitou tržní výhodu.
Nejdříve k samotné události. Jde totiž o poměrně sledovaný milník.
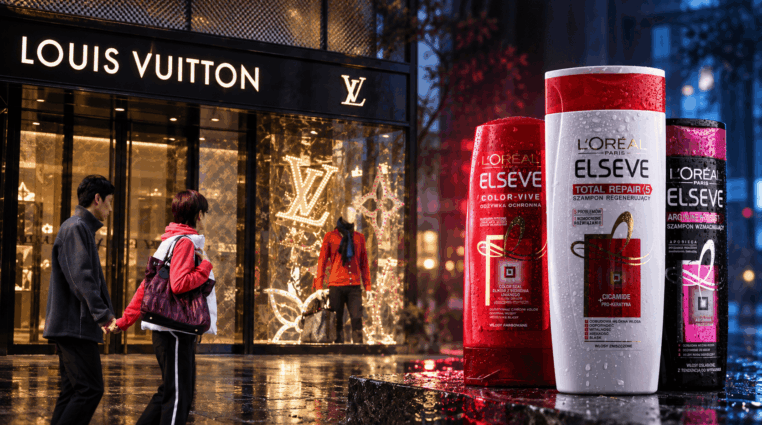
Kosmetická skupina L’Oréal se stala nejhodnotnější firmou pařížské burzy s tržní hodnotou kolem 203 miliard eur. Předstihla tak LVMH, majitele značky Louis Vuitton, jehož hodnota klesla na zhruba 201 miliard eur.
🚀 Small caps – výrazně překonají velké firmy
📈 Small caps – ale pouze mírně
⚖️ Výnos bude přibližně stejný
🏢 Velké společnosti zůstanou vítězem
❌ Small caps považuji stále za příliš rizikové
Symbolika je zřejmá. Poprvé od roku 2017 totiž nestojí na špici francouzského trhu firma z odvětví drahého luxusu.
Tento milník spíše ukazuje, jak výrazně se letos rozešel vývoj kosmetiky a tradičního drahého zboží, než že by automaticky znamenal konec luxusního cyklu.
Zásadní je pohled na letošní vývoj obou akcií, který ukazuje zcela rozdílnou dynamiku.
Zatímco akcie L’Oréal letos přidaly zhruba 4 %, cenné papíry LVMH odepsaly přibližně 35 %. Tento znatelný rozdíl bezprostředně vedl k oné výměně na samotné špici.
Rozdíly najdeme i v provozních číslech. L’Oréal v prvním pololetí zvýšil upravené srovnatelné tržby o 6,5 % (tzv. LFL, tedy růst tržeb očištěný o nové akvizice a měnové vlivy) a dosáhl provozní marže 21,3 %.
LVMH za stejné období rostlo organicky pouze o 2 %, přičemž móda a kožené zboží klesly o 1 % (byť ve druhém čtvrtletí se vrátily k 1% růstu).
Výhodou L’Oréalu je také širší cenový i produktový záběr. Vedle prémiové kosmetiky nabízí běžné spotřebitelské značky, profesionální péči i dermatologickou divizi.
V první polovině roku přitom rostly všechny čtyři divize, takže dobré výsledky nestojí pouze na jednom typu zákazníků nebo jedné cenové kategorii.
Podle poradenské firmy Bain se od luxusního zboží letos odvrátilo zhruba 60 milionů globálních spotřebitelů, přičemž jedním z hlavních faktorů byly dlouhodobé cenové nárůsty.
To ale neznamená, že všichni tito lidé přešli ke kosmetice. Právě zde však přichází do hry hypotéza takzvaného efektu rtěnky (lipstick effect).
Část spotřebitelů může místo nejdražších položek volit dostupnější formy prémiové spotřeby:
Efekt rtěnky popisuje situaci, kdy spotřebitelé v období určité ekonomické nejistoty omezují velké luxusní nákupy, ale dál utrácejí za menší dostupné odměny, jako je například kvalitní kosmetika.
Tento mechanismus může L’Oréalu aktuálně pomáhat, není ale jediným vysvětlením jeho odolnosti.
| Ukazatel | L’Oréal | LVMH |
|---|---|---|
| Tržní kapitalizace k 15. 9. | ~203 mld. EUR | ~201 mld. EUR |
| Vývoj akcie v roce 2026 | ~+4 % | ~−35 % |
| Růst tržeb v 1. pololetí 2026 | +6,5 % (upraveně LFL) | +2 % (organicky) |
| Segment | kosmetika | luxusní zboží |
Přesto je namístě zachovat si určitou opatrnost. Jedna výměna na burzovním trůnu automaticky neznamená, že by trh s luxusem přestal fungovat.
Současná slabost LVMH nepředstavuje zhroucení celého byznysu. Ve druhém čtvrtletí organické tržby skupiny vzrostly o 3 % a módní divize se vrátila k mírnému růstu.
Dosavadní vývoj tak ukazuje spíše rozdílnou odolnost obou segmentů vůči aktuálním ekonomickým vlivům.
Přesto stojí za pozornost sledovat, zda nejde o trvalejší změnu. Pokud se totiž spotřebitelé dlouhodoběji přesunou k dostupnějšímu prémiovému zboží, mohlo by to postupně změnit rozložení sil v celém spotřebitelském sektoru.
Sesazení LVMH z pozice nejhodnotnější francouzské společnosti tak představuje víc než jen statistickou zajímavost. Ukazuje se, že dlouhodobé zdražování luxusního zboží narazilo u části zákazníků na zřetelné limity.
Otázkou zůstává, zda jde o dočasný výkyv, nebo o počátek trvalejší změny v chování spotřebitelů.
Pro trh je to každopádně připomínka, že i zdánlivě neotřesitelní lídři mohou ztratit svou pozici a vyplatí se bedlivě sledovat, kam se aktuálně přesouvá poptávka.
Ocenění spadlo na jednu z nejnižších úrovní za poslední roky. Firma přitom expanduje nejrychlejším tempem za poslední dekádu.
Navíc více než 90 % provozního zisku pochází z úplně jiného zdroje, než si většina lidí myslí.
Je 20% propad šancí koupit špičkový byznys za cenu, která se dlouho nemusí opakovat?

Pavel Tulačka je zkušený obchodní manažer a analytik s více než dvacetiletou praxí v e-commerce, mezinárodním obchodu a logistice. Sám je aktivním investorem již více než sedm let, díky čemuž ve svých textech propojuje hlubokou znalost reálného byznysového prostředí s vlastními zkušenostmi z kapitálových trhů. Pavel je autorem několika odborných publikací zaměřených na vzdělávání začínajících i pokročilých investorů. Aktuálně se specializuje na hloubkovou fundamentální analýzu a využití nástrojů Business Intelligence (Power BI, SQL) při vyhodnocování tržních trendů. Jeho cílem je transformovat komplexní ekonomická data do srozumitelných a prakticky využitelných strategií pro širokou investorskou obec.


 94 %

 90 %