Často ve svých analýzách píšu, žedluhopisový trh je základ, od kterého se odvíjí ocenění úplně všeho ostatního. Cena peněz je vstupní veličinou do valuace akcií i do nákladů obětované příležitosti, například u zlata.
I když vás tedy dluhopisy nikdy nezajímaly z investičního hlediska, jde o trh, který byste měli sledovat a chápat jeho návaznosti.
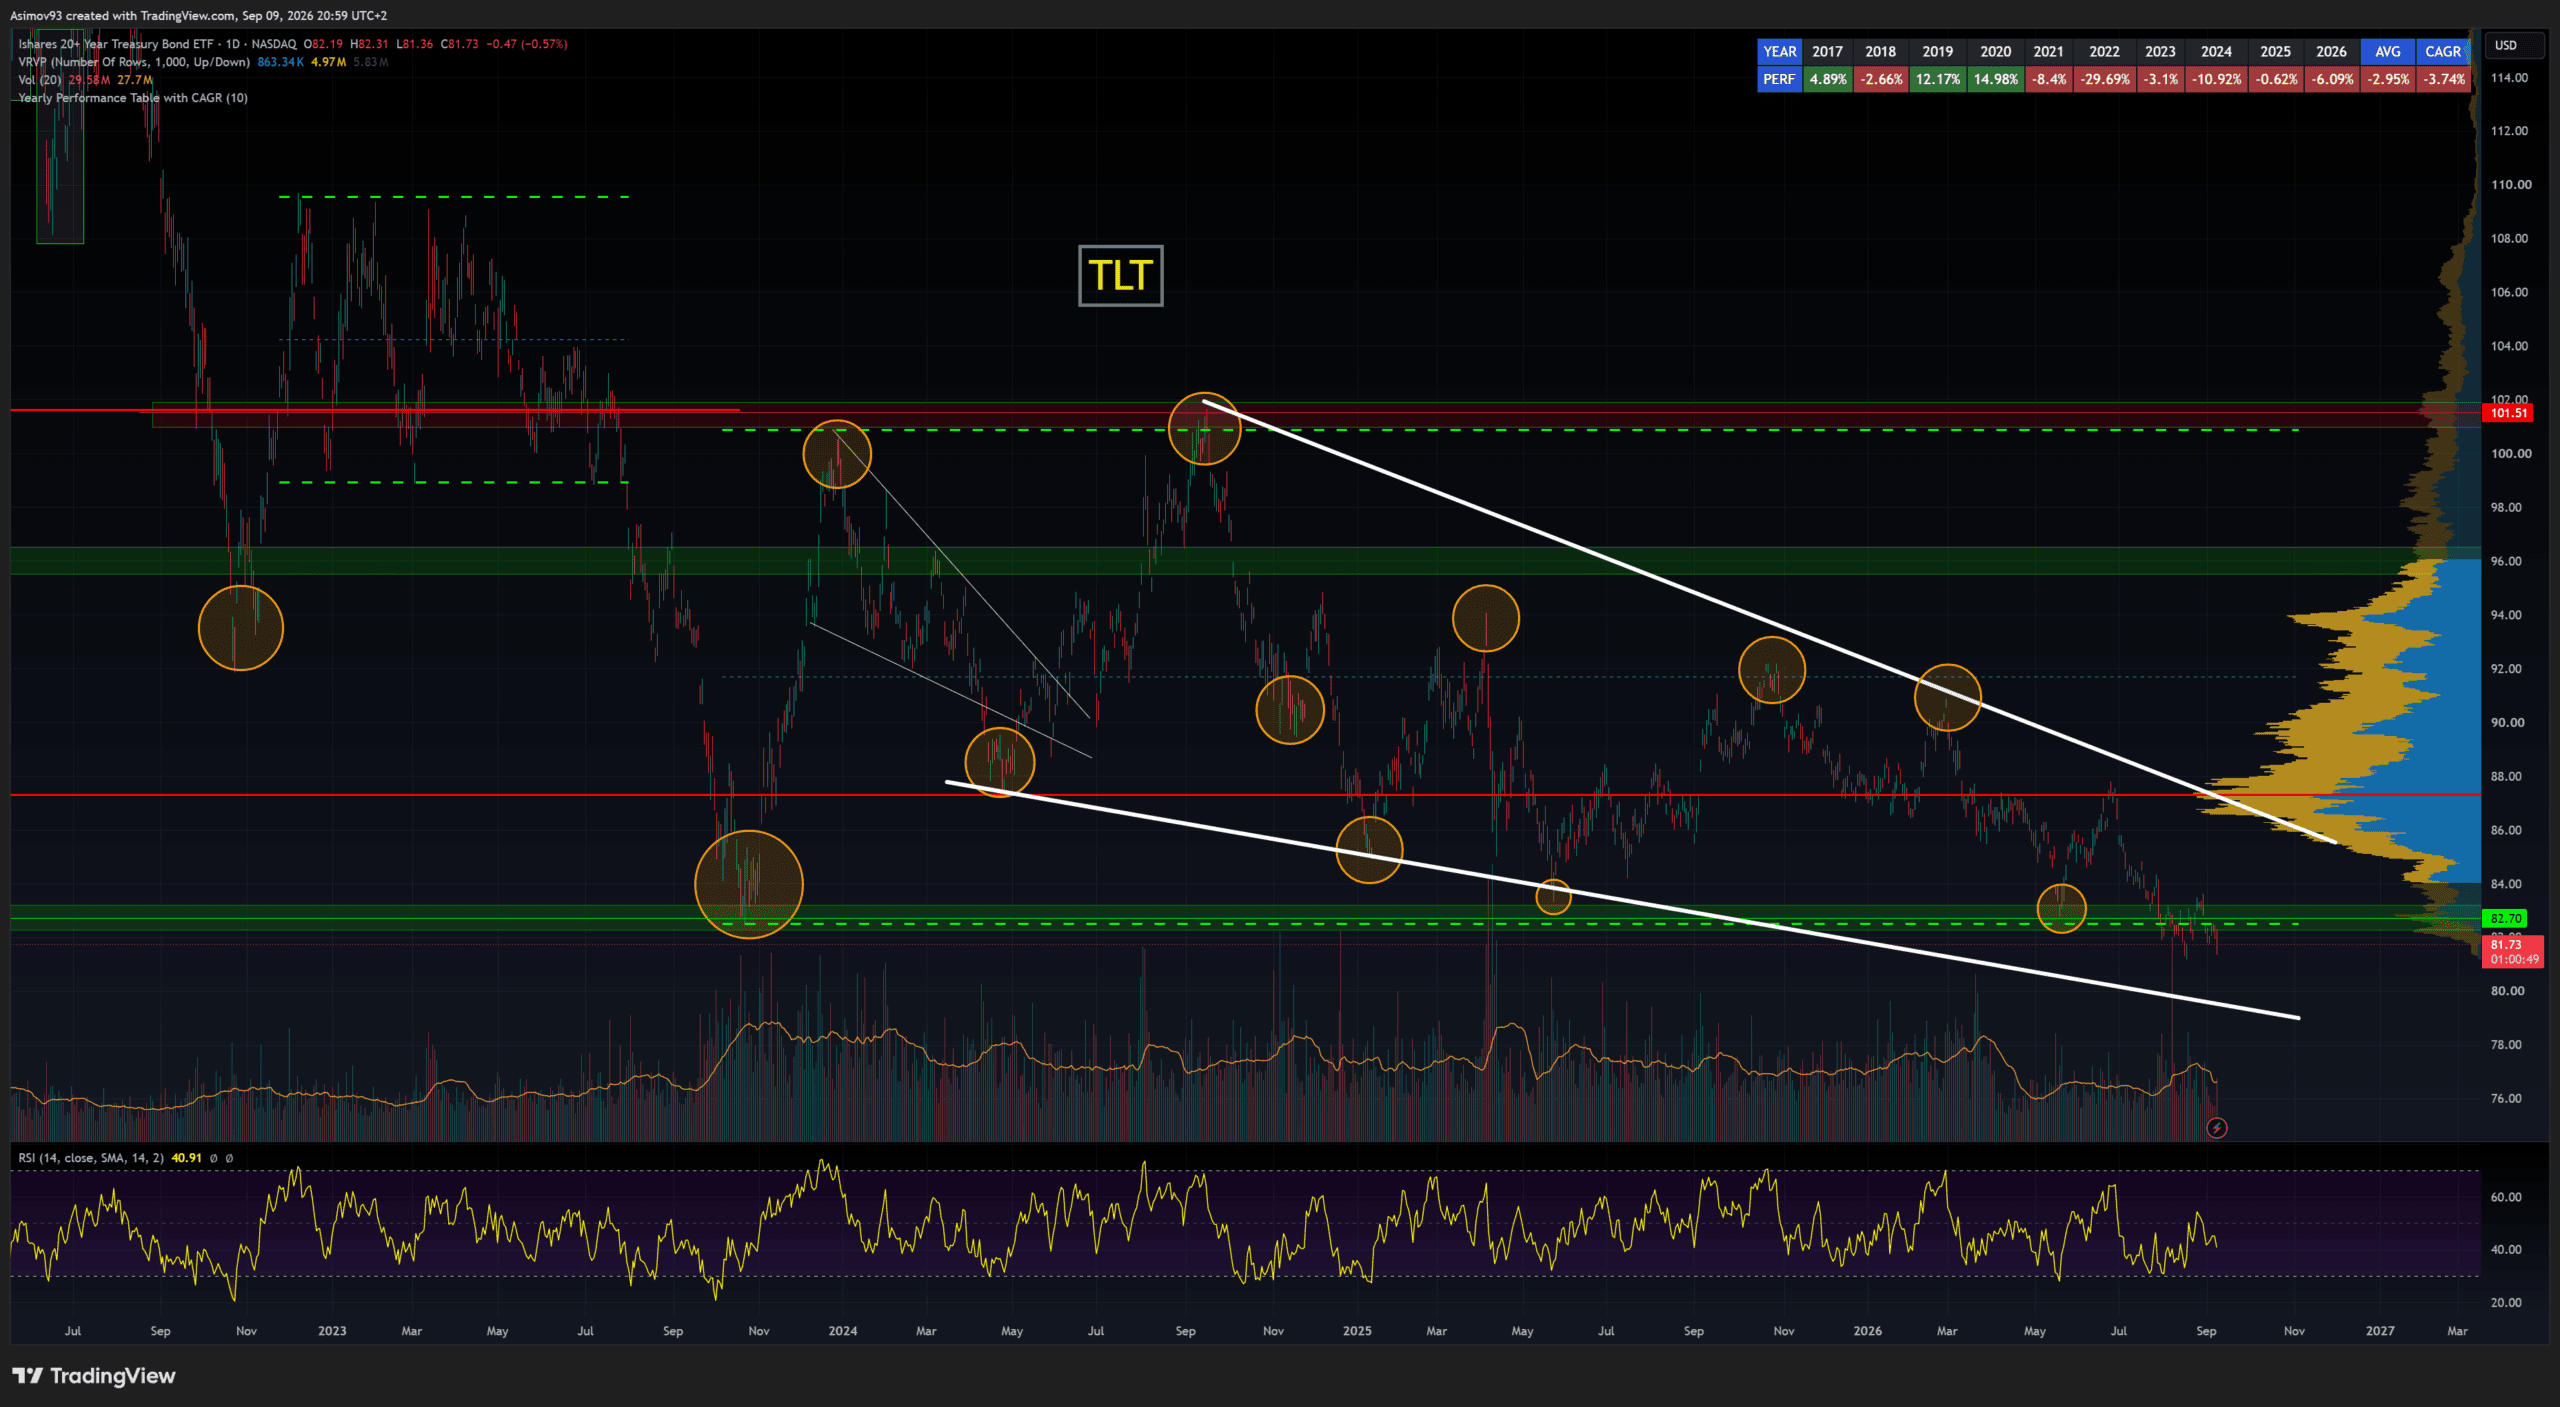
Americké státní dluhopisy však za poslední dekádu představovaly naprosté zklamání. Když se retrospektivně podívám na to, co jsem psal v letech 2023 a 2024 o investicích do dluhopisů, úplně jsem se zmýlil.
Zdroj: Zdroj: Jaroslav Jarolím (Zdroj dat: tradingview.com)
Dluhopisový trh se už šest let v kuse nachází v těžkém medvědím trendu
Nemýlil jsem se v logice, která za budováním pozic stála, ale ve špatném odhadu makroekonomického vývoje.
Abychom ale nakousli jádro věci: americké státní dluhopisy se nacházejí v hluboké depresi. Když jde trh proti proudu, budí to ve mně logicky ještě větší pozornost. Přece jen se to jednou musí otočit, no ne?
Výnosy na dluhopisech doslova explodovaly
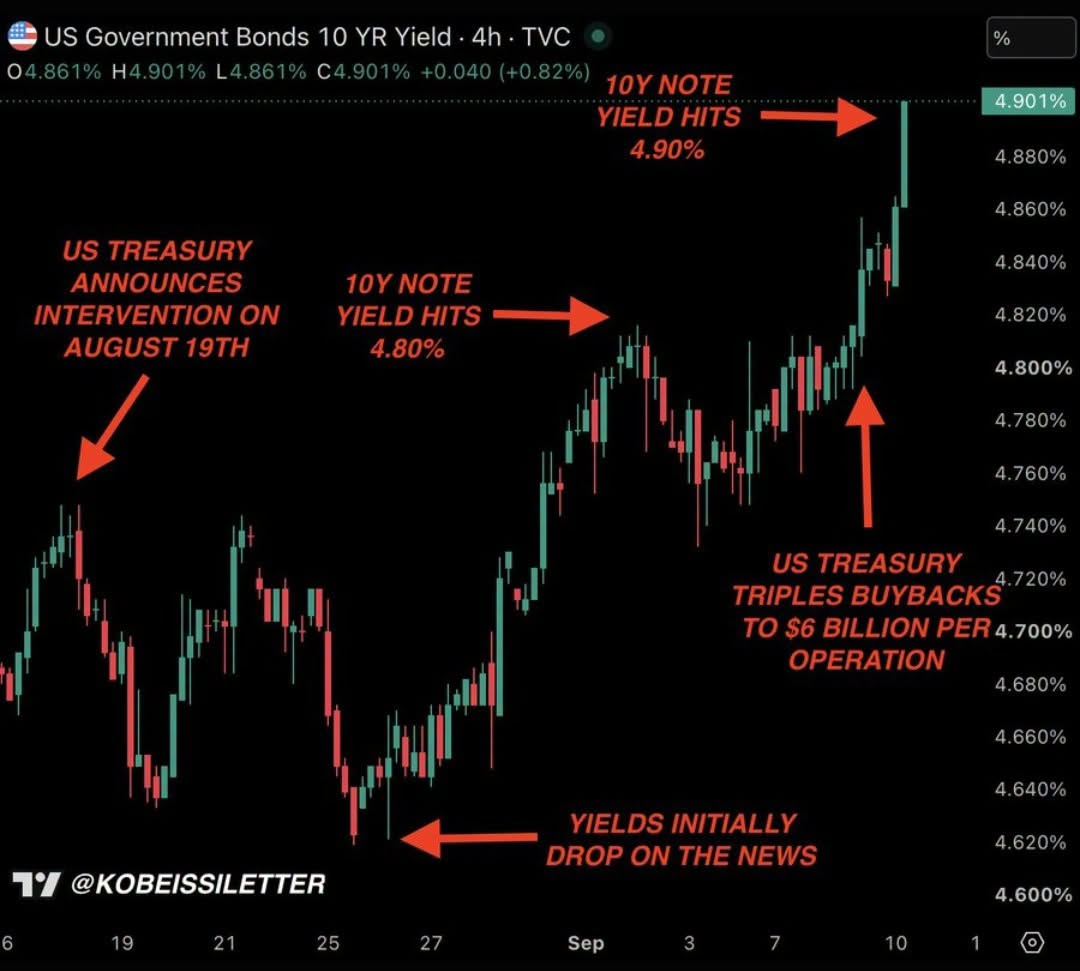
Na dluhopisovém trhu se zkrátka něco zlomilo. Desetileté výnosy vystřelily nad 4,9 %, což vytváří ohromný tlak na bitcoin, zlato, stříbro i akciový trh. Vyjmenovaná aktiva zatím nereagují nijak přehnaně, ale přijde mi, že vnitřní pnutí je čím dál větší.
Zdroj: Bobeissi Letter
10leté výnosy na dluhopisech doslova explodovaly nad 4,9 %
Při takto vysokém výnosu se v podstatě přestává vyplácet nákup dividendových akcií nebo aktiv bez pravidelného výnosu, jako je právě zmíněný bitcoin nebo zlato.
Ačkoliv je to pro aktuální držitele dluhopisů bolestivá podívaná, potenciálním kupcům se dnes nabízejí velmi solidní bezrizikové výnosy.
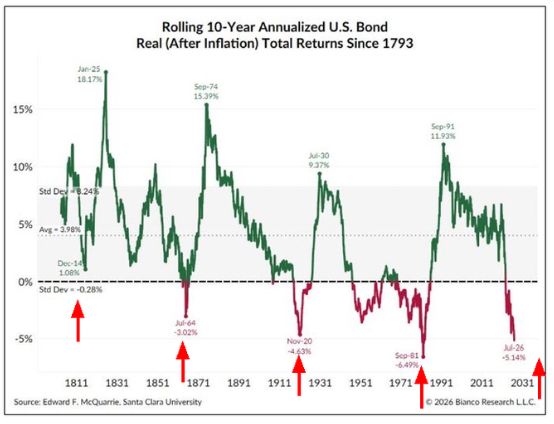
Rolující desetiletý reálný výnos je druhý nejhorší od roku 1793
Data k reálným výnosům amerických dluhopisů sahají až do roku 1793, tedy do doby, kdy Spojené státy fungovaly sotva pár let.
Rolující desetiletý reálný výnos, tedy to, kolik investor za posledních deset let skutečně vydělal po očištění o inflaci, se dnes nachází na -5,14 % ročně. To je horší výsledek než na konci občanské války v roce 1864, kdy ukazatel klesl na -3,02 %.
Zdroj: Bianco Research
Rolující desetiletý reálný výnos amerických státních dluhopisů od roku 1793: dnešní hodnota -5,14 % ročně je druhá nejhorší v celé zaznamenané historii, dlouhodobý průměr činí 3,98 %
Nejde ale o úplně nejhorší období. Rekord si stále drží září 1981 s reálným výnosem -6,49 % ročně. Dnešek je tak na druhém místě.
Dlouhodobý průměr tohoto ukazatele přitom činí 3,98 % ročně, takže se aktuálně nacházíme o devět procentních bodů níže.
Investor, který si před deseti lety koupil americké státní dluhopisy s tím, že jde o bezpečnou část portfolia, přišel v reálném vyjádření zhruba o čtyřicet procent kupní síly. Zkrátka katastrofa.
Já zde ovšem znovu uplatním princip regrese k normálu, kterým se tak často oháním. Nevidím sice do budoucnosti, ale když je trh tak hluboko pod dlouhodobým průměrem, očekávám v dalších letech mnohem lepší výnosy než doposud.
A na tom právě stojí kontrariánský přístup.
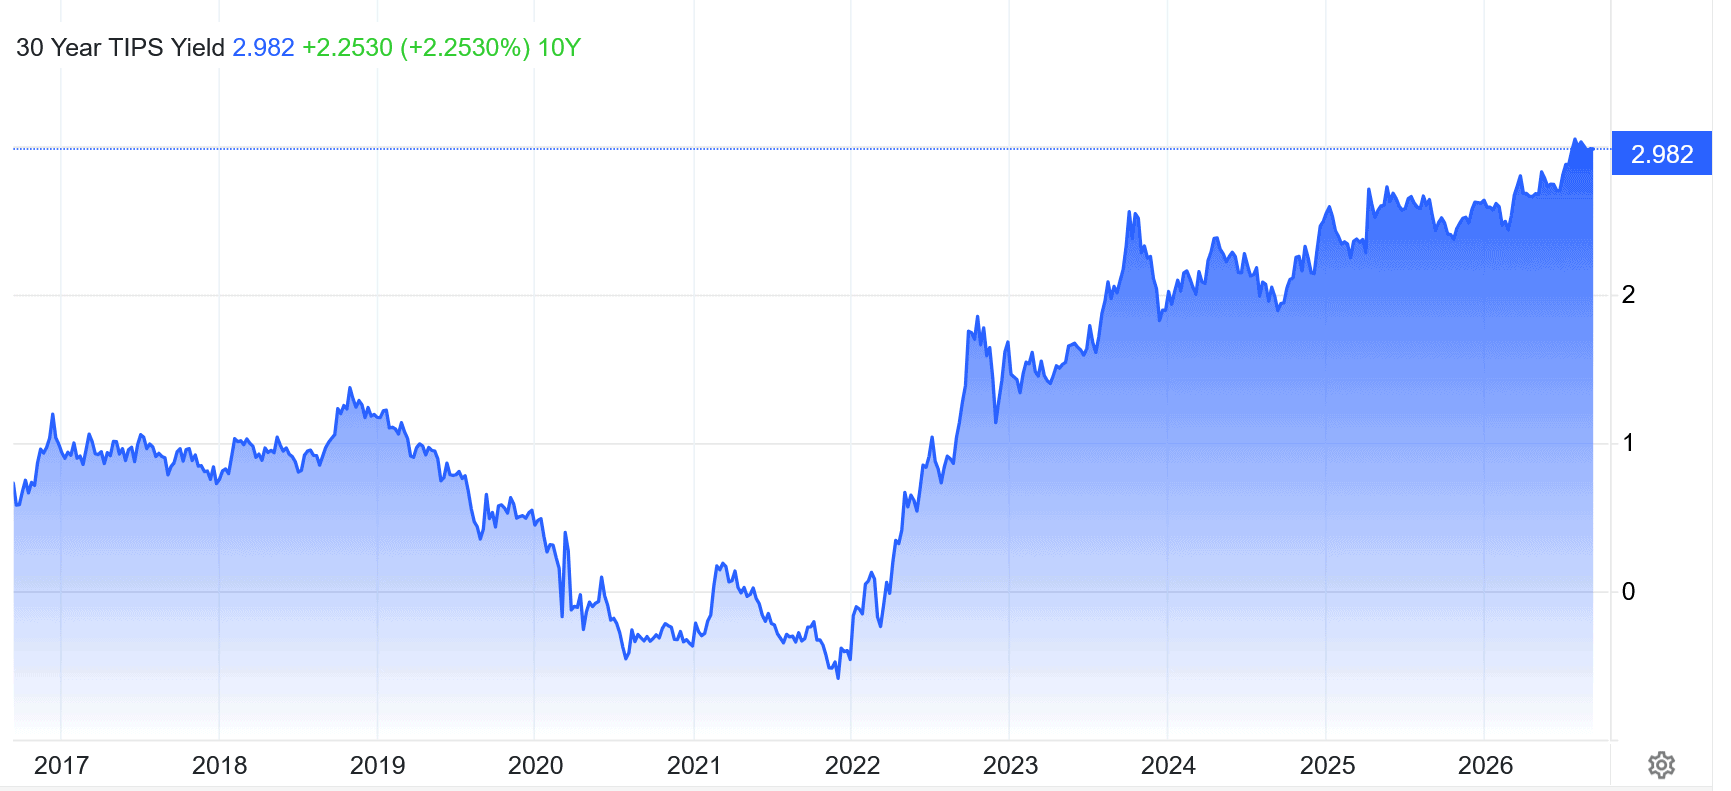
Třicetiletý TIPS dnes nese skoro tři procenta nad inflací
Dnes si lze koupit třicetiletý TIPS, tedy dluhopis chráněný proti inflaci, s reálným výnosem kolem 3 %.
Co to konkrétně znamená?
Zdroj: Trading Economics
Vývoj reálného výnosu třicetiletého amerického dluhopisu chráněného proti inflaci (TIPS): z výrazně záporných hodnot v roce 2021 vyskočil na dnešních zhruba 2,98 %, tedy nejvýš za téměř pětadvacet let
Dostanete výnos, který odpovídá inflaci, plus pevný úrok. To znamená ochranu proti inflaci na třicet let dopředu a k tomu 3 % ročně navrch. Jde o poměrně nevídanou situaci a velmi solidní bezrizikový výnos.
Ať bude inflace jakákoli, jistina se o ni navýší a ta tři procenta dostanete nad rámec toho.
To je přesně ten typ výnosu, který investor v minulé dekádě neměl šanci získat, a je tak trochu paradoxní, že se objevil právě ve chvíli, kdy investoři nechtějí dluhopisy ani vidět.
A nedivím se jim. Sám jsem od roku 2023 v dluhopisových ETF jako v pasti.
Historický zvrat: Poprvé po letech dluhopisy konkurují akciím
Dnešní situace vlastně nepředstavuje žádný extrém. Prostředí se zřejmě jenom normalizovalo. Generace investorů, kterým je dnes mezi třiceti a čtyřiceti lety, to ale často nechápou.
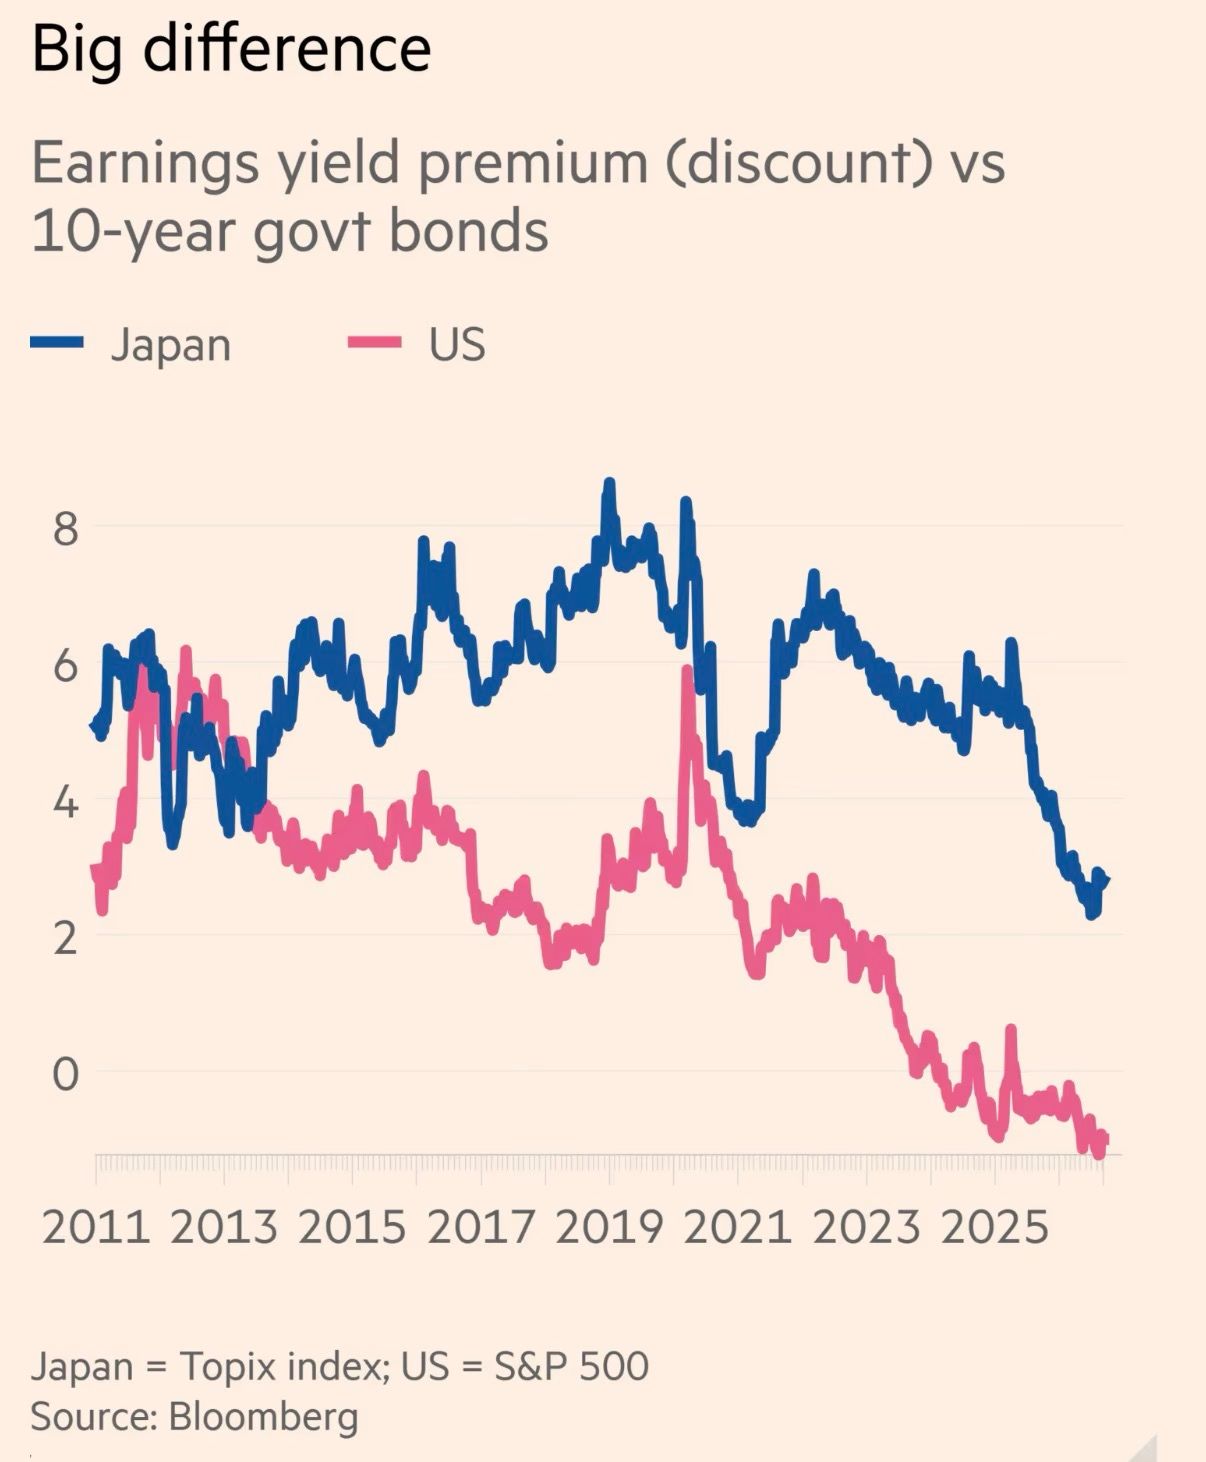
Zisková výnosnost (earnings yield) indexu S&P 500, tedy převrácená hodnota P/E, se drží už přes rok pod výnosem amerického vládního dluhopisu na 4,78 %. Historicky přitom bývalo naprosto normální, že dluhopisy akciím silně konkurovaly.
Zdroj: Financial Times
Prémie (nebo diskont) ziskového výnosu akcií proti výnosu desetiletých vládních dluhopisů v Japonsku a v USA: americké akcie se drží v záporu, zatímco japonský forwardový earnings yield kolem 6 % je zhruba dvojnásobkem výnosu tamního vládního dluhopisu
Investor tedy dostává za držení akcií menší výnos než za státní dluhopis bez kreditního rizika, a to i když započítá očekávaný růst zisků.
Srovnání s Japonskem je v tomto ohledu poučné:
Japonský forwardový earnings yield se pohybuje kolem 6 %, což představuje zhruba dvojnásobek výnosu tamního desetiletého vládního dluhopisu.
Americké zisky mají letos vyrůst skoro o 30 % proti necelým 20 % v Japonsku, jenomže valuace celý obrázek obracejí. Za rychlejší růst v USA se dnes platí tolik, že akcie v porovnání s dluhopisy prohrávají.
Právě z tohoto rozdílu vzniká bezpečnostní rozpětí, tedy rozdíl mezi vnitřní hodnotou a tržní cenou. Když bezrizikový dluhopis přináší víc než akcie, mizí jeden z hlavních argumentů, proč akciové riziko vůbec podstupovat.
Další zdroje informací:
Aukce třicetiletého TIPS z 20. srpna 2026 s reálným výnosem 2,973 %, nejvyšším u tohoto splatnostního pásma od října 2001 (TIPS Watch)
Rozbor atraktivity dlouhodobých TIPS při reálných výnosech na víceletých maximech (Forbes)
Vysvětlení, proč jsou tříprocentní reálné výnosy TIPS nudné, ale hodnotné (Real Investment Advice)
Oficiální data k reálnému desetiletému výnosu amerických dluhopisů přímo od Fedu (FRED, DFII10)
Investiční analytik a publicista specializující se na makroekonomii, měnovou politiku a analýzu finančních trhů. Vystudoval Masarykovu univerzitu a dlouhodobě se věnuje ekonomickým souvislostem vývoje kapitálových trhů.
Ve Finexu publikuje odborné články zaměřené na fundamentální a technickou analýzu i makroekonomické dění. Vedle Finexu pravidelně publikuje odborné články a komentáře také v dalších českých ekonomických médiích, včetně Hospodářských novin.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.








 94 %

 90 %