Dřívější černí koně AI sektoru jsou v útlumu, v čemž lze spatřovat mnohé příležitosti. Někde je to hodně viditelné, zatímco jinde se člověk musí mnohem více snažit, aby ty pomyslné slevy objevil.
Obecně vzato ale trhy mírní svá očekávání ohledně růstu AI akcií, což poznáme z valuací, narativů, cenového vývoje (price action) i proudícího kapitálu.
Považuji to za správné, protože ještě před rokem byla očekávání nastavená naprosto nerealisticky. Vlastně je to o něco složitější. Firmy ty skvělé zisky skutečně přinesly, čímž své vysoké valuace opodstatnily.
Pokles valuací je každopádně něco, za co jsem velmi rád. Nakoupil jsem díky tomu spoustu titulů, které jsem ještě koncem minulého roku považoval za extrémně drahé a ani bych se jich nedotkl.
A nejen to. Moje očekávání pro AI sektor je v následujících letech nastaveno na strmý růst, protože vyhlížím další technologickou vlnu.
Je AI trade investiční bublina? Mýtus stále žije!
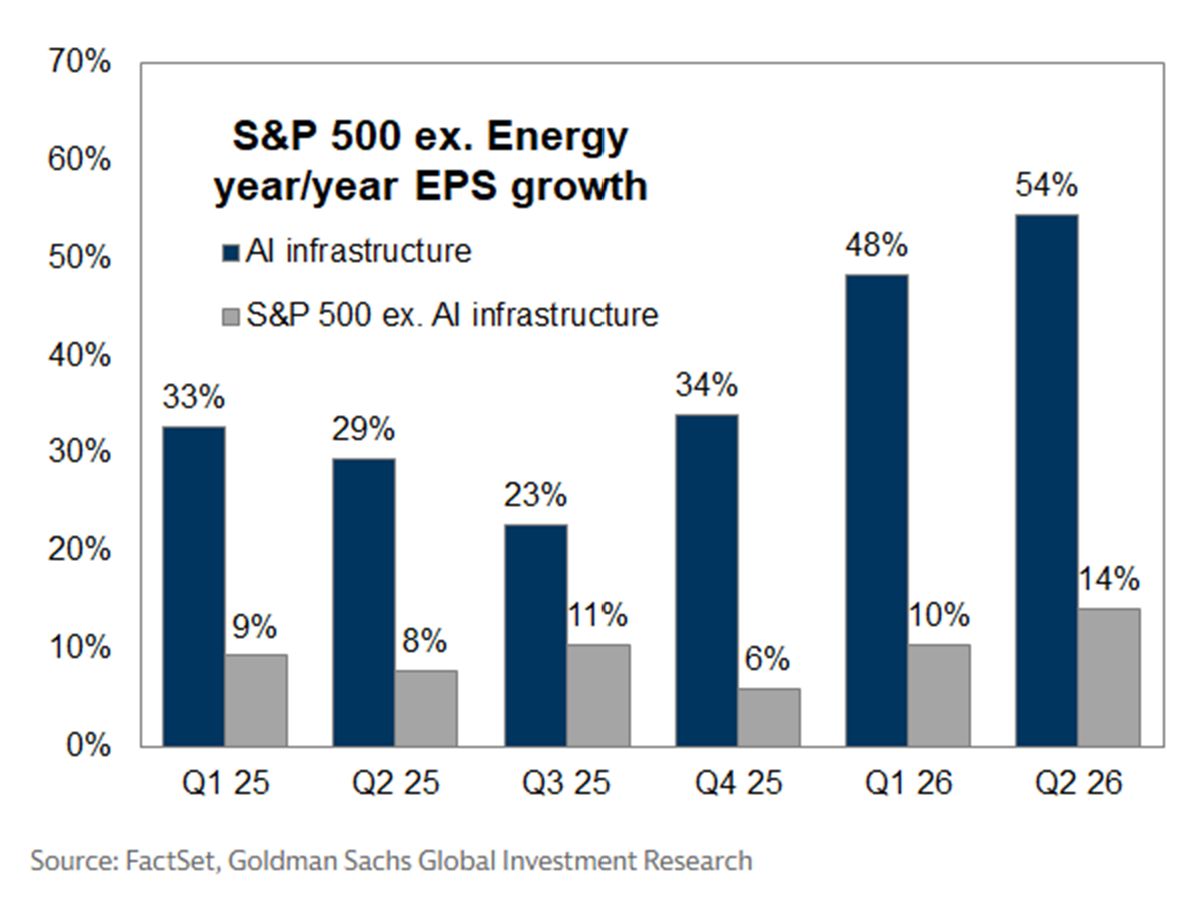
Výsledková sezona za druhý kvartál 2026 opět ukázala, že zisky firem z indexu S&P 500 vzrostly meziročně zhruba o 30 %, a to po očištění o takzvané ostatní příjmy z podílů v soukromých investicích.
Samotné firmy budující AI infrastrukturu zvýšily zisky o 54 % a obstaraly tak zhruba polovinu celkového růstu zisku na akcii v celém indexu.
Zdroj: FactSet, Goldman Sachs Global Investment Research
Zisky firem kolem AI infrastruktury vzrostly ve druhém kvartálu 2026 meziročně o 54 %, zatímco zbytek indexu S&P 500 mimo energetiku přidal 14 %
Může se tak zdát, že celý index táhne jenom několik titulů, což je do značné míry pořád pravda.
Jenže když z indexu vyjmeme energetické akcie, kde se zisky rychle nafoukly díky vyšším cenám ropy, zbytek trhu mimo AI infrastrukturu ziskově vyrostl o solidních 14 % a toto tempo dál zrychluje.
Na sociálních sítích jsem už dávno pochopil, že davy lidí mají tendenci vidět vše černobíle. Buď to AI bublina je, nebo není. Vyberte si svůj tábor podle přesvědčení.
Zastávám názor, že jsme někde uprostřed. AI trade sice vykazuje určité rysy investičních bublin, ale faktem zůstává, že ziskovost firem je a pravděpodobně i nadále zůstane velmi solidní.
Z podstaty věci se tudíž nemůže jednat o klasickou cenovou bublinu.
Trh zatím odmítá extrapolovat růst zisků
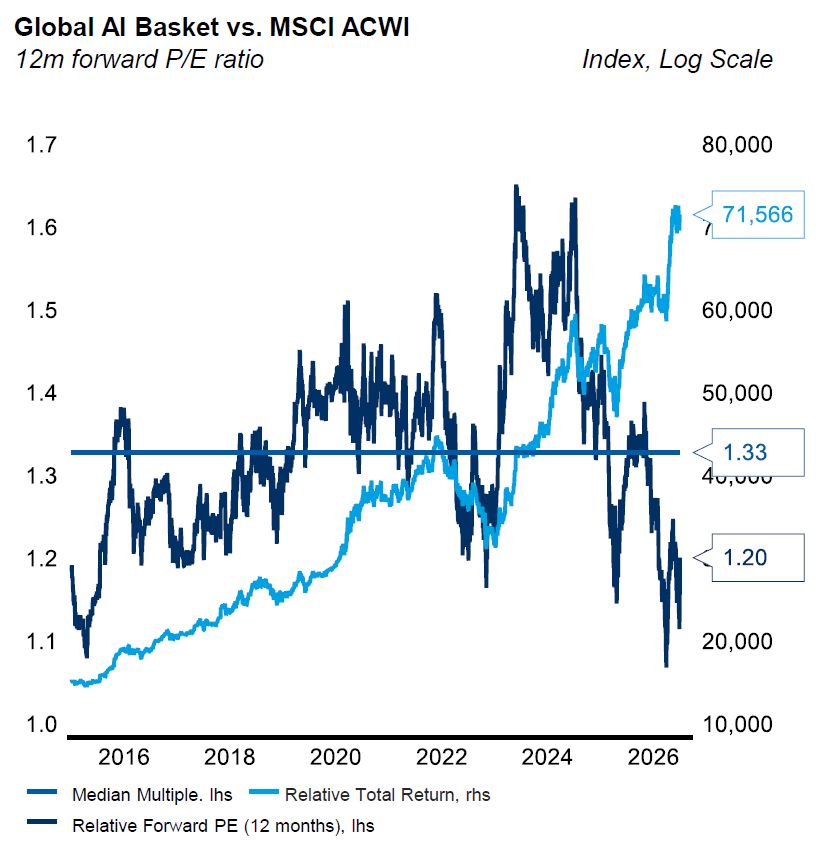
Následující graf porovnává dvanáctiměsíční forwardové P/E globálního koše AI akcií s indexem MSCI ACWI.
Tento poměr se dnes nachází na hodnotě 1,2 oproti dlouhodobému mediánu 1,33. To znamená, že i po vší té nedávné výkonnosti AI akcie za poslední tři roky relativně zlevnily.
Zdroj: Morgan Stanley
Relativní dvanáctiměsíční forwardové P/E globálního koše AI akcií vůči indexu MSCI ACWI činí 1,2 oproti mediánu 1,33
To je přesný opak toho, co se dělo na přelomu milénia v souvislosti s internetovou bublinou. Srovnávání s touto érou je dnes nesmírně populární a sám ho občas používám.
Tehdy ale expandovaly valuační násobky mnohem rychleji než reálné zisky a investoři platili prémiové ceny za absurdní očekávání, která se zkrátka nikdy nemohla naplnit.
Dnes naopak zisky rostou rychleji než ocenění, takže trh de facto odmítá extrapolovat současný růst ziskovosti do budoucna.
Chování trhu je tak velmi opatrné a celková očekávání zůstávají vskutku umírněná, což považuji za dobrou zprávu.
Teď začíná ta nejdůležitější část
Nenechte si ujít konkrétní čísla a klíčové poznatky
Investiční analytik a publicista specializující se na makroekonomii, měnovou politiku a analýzu finančních trhů. Vystudoval Masarykovu univerzitu a dlouhodobě se věnuje ekonomickým souvislostem vývoje kapitálových trhů.
Ve Finexu publikuje odborné články zaměřené na fundamentální a technickou analýzu i makroekonomické dění. Vedle Finexu pravidelně publikuje odborné články a komentáře také v dalších českých ekonomických médiích, včetně Hospodářských novin.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.






 94 %

 90 %