

Co dnes při výběru akcie sledujete jako první?
📊 Vývoj ceny akcie – technická analýza

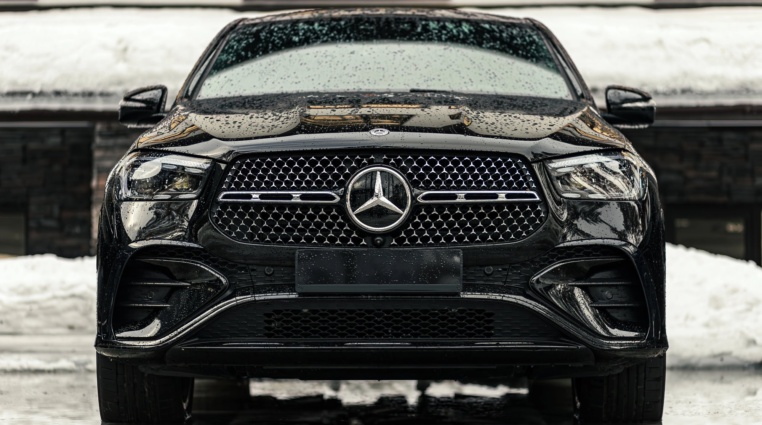
Mercedes-Benz kvůli Číně zhoršil výhled a čtvrtletní volné cash flow meziročně kleslo o 87 %. Akcie přitom nabízí dividendový výnos téměř 9 %. Je nízké ocenění příležitostí, nebo varováním?
 Nenechte si ujít důležité novinky! Přidejte si obsah z Finex.cz do oblíbených na Zprávy Google.
Mercedes-Benz snížil 27. října výhled upravené marže osobních aut na 2 až 3 % z původních 3 až 5 %. O den později výsledky ukázaly slabší hotovostní toky, a to i přes růst vykázaného zisku.
Akcie na burze Xetra uzavřely 28. října na hodnotě 39,83 EUR. Dividendový výnos při poslední výplatě 3,50 EUR dosahuje zhruba 8,8 %. Udržitelnost dividendy však není předem zaručena.
Vykázaný provozní zisk (EBIT) celé skupiny meziročně vzrostl o 136 % na 1,77 miliardy EUR. Minulý rok jej ale zatěžovaly mimořádné výdaje. Očištěný EBIT naopak o 15 % klesl na 1,78 miliardy EUR, což mnohem lépe odráží vývoj běžného provozu.
Na základě analytiků Wall Street.
Automobilová divize vykázala očištěný EBIT 560 milionů EUR ve srovnání s 1,14 miliardy EUR před rokem.
Její marže klesla ze 4,8 % na 2,5 % a celkové prodeje vozů oslabily o 8 %. Tyto slabší výsledky částečně vyvážily finanční služby. Jejich očištěný zisk totiž vzrostl o 42 %.
| Ukazatel | 3. čtvrtletí 2026 | 3. čtvrtletí 2025 |
|---|---|---|
| Tržby skupiny | 30,7 mld. EUR | 32,1 mld. EUR |
| Očištěný EBIT skupiny | 1,78 mld. EUR | 2,10 mld. EUR |
| Očištěná marže osobních aut | 2,5 % | 4,8 % |
| Volné cash flow (po investicích) průmyslové části | 172 mil. EUR | 1,37 mld. EUR |
Během prvních devíti měsíců klesl počet prodaných vozů v Číně o 29 %. V Evropě naopak prodeje o 5 % vzrostly a v USA stouply o 12 %. Čínský trh tak pro automobilku zůstává hlavní slabinou.
Pokud bychom orientačně vyšli z loňského zisku na jeden vůz, připadá na nižší objem prodejů zhruba 90 milionů EUR z celkového poklesu očištěného zisku o 579 milionů EUR v automobilové divizi.
Zbývající část ztráty přímo souvisí s prodejními cenami, skladbou modelů, měnovými výkyvy a rostoucími vstupními náklady.
Tento výpočet předpokládá stejný zisk na vůz a nejde o oficiální vyčíslení příčin od vedení firmy. Jasně ale naznačuje, že většina zhoršení souvisí s nižší ziskovostí prodaných aut, a nikoliv jen s poklesem jejich celkového počtu.
📊 Vývoj ceny akcie – technická analýza
Růst prodejů elektromobilů o 61 % představuje jistý pozitivní signál, sám o sobě však nedokázal vyvážit slabší poptávku po tradičních vozech. Budoucí obnova marží tak do velké míry závisí na schopnosti nových modelů obstát v tvrdé cenové konkurenci.
Podobnému tlaku v současnosti čelí i BMW. To v červnu snížilo výhled marže své automobilové divize na 1 až 3 %. Současné problémy tak rozhodně nelze připisovat výhradně Mercedesu.
Průmyslové aktivity Mercedesu vytvořily za prvních devět měsíců volné cash flow (hotovost zbývající po úhradě nákladů a investic) ve výši 3,13 miliardy EUR.
Vyplacené dividendy a odkupy vlastních akcií si však vyžádaly 5,2 miliardy EUR, což odpovídá 166 % nově vytvořené hotovosti. Jen poslední dividenda 3,50 EUR na akcii firmu stála 3,2 miliardy EUR.
Mercedes za devět měsíců vytvořil volné cash flow 3,13 miliardy EUR, ale na dividendách a odkupech vyplatil celých 5,2 miliardy EUR.
Vzniklý rozdíl musela firma pokrýt ze svých finančních rezerv. Pokud se tvorba hotovosti nezlepší, současné tempo výplat bude velmi obtížné dlouhodobě udržet.
Do celkového cash flow se promítl i příjem 1 miliardy EUR z prodeje akcií Daimler Truck a naopak výdaje 1,1 miliardy EUR na podnikovou restrukturalizaci.
Ve třetím čtvrtletí část hotovosti přechodně uvízla v zásobách neprodaných vozů. Čistá likvidita ve výši 31 miliard EUR sice automobilce kupuje čas, ale nepředstavuje neomezený prostor pro štědré výplaty.
Tržní kapitalizace firmy se při ceně 39,83 EUR pohybovala kolem 36,6 miliardy EUR.
Pokud vezmeme pětinásobek očekávaného EBIT (5,8 miliardy EUR) a přičteme polovinu průmyslové čisté likvidity, dostaneme odhadovanou vnitřní hodnotu zhruba 48 EUR na akcii.
Pokud by ale EBIT klesl o 30 %, stejný výpočet by ukázal hodnotu přibližně 39 EUR. Jedná se pouze o orientační ocenění, které plně nezohledňuje výsledky finanční divize ani budoucí kapitálové potřeby podniku.
Tento zjednodušený model také počítá s tím, že část čisté likvidity lze přímo přičíst akcionářům.
Mercedes má dostatek prostředků k tomu, aby slabší hospodářské období bez větších problémů přečkal. Uvedení nových modelů a rostoucí prodeje elektromobilů mohou situaci zlepšit, avšak brzký návrat k původním maržím není zaručen.
Akcie se jeví jako levná pouze v případě, že se celková výdělečná schopnost automobilky stabilizuje.
Bez pozitivního obratu na klíčovém čínském trhu může nízké P/E (poměr ceny akcie k zisku) kolem hodnoty 7,5 odrážet spíše skryté riziko než skutečné podhodnocení.
Zdesetinásobení kapitálu není otázkou geniálního tipu. Ukazujeme tři způsoby, jak nechat peníze pracovat současně.
Popisujeme přesnou matematiku, modelové portfolio i místa, kde se plán nejčastěji láme.
Jak může vypadat portfolio, které vás k 10 milionům postupně dovede?

Pavel Tulačka je zkušený obchodní manažer a analytik s více než dvacetiletou praxí v e-commerce, mezinárodním obchodu a logistice. Sám je aktivním investorem již více než sedm let, díky čemuž ve svých textech propojuje hlubokou znalost reálného byznysového prostředí s vlastními zkušenostmi z kapitálových trhů. Pavel je autorem několika odborných publikací zaměřených na vzdělávání začínajících i pokročilých investorů. Aktuálně se specializuje na hloubkovou fundamentální analýzu a využití nástrojů Business Intelligence (Power BI, SQL) při vyhodnocování tržních trendů. Jeho cílem je transformovat komplexní ekonomická data do srozumitelných a prakticky využitelných strategií pro širokou investorskou obec.


 94 %

 90 %