FinexAkcieMáte volných 50 tisíc korun? Tahle sázka na AI má dva silné motory a drahý účet za investice
Máte volných 50 tisíc korun? Tahle sázka na AI má dva silné motory a drahý účet za investice
Současná investiční teze pro akcie Alphabetu odhaluje silný AI potenciál i skrytá rizika. Proč může být výhodné do tohoto AI giganta dnes investovat a na co se připravit?
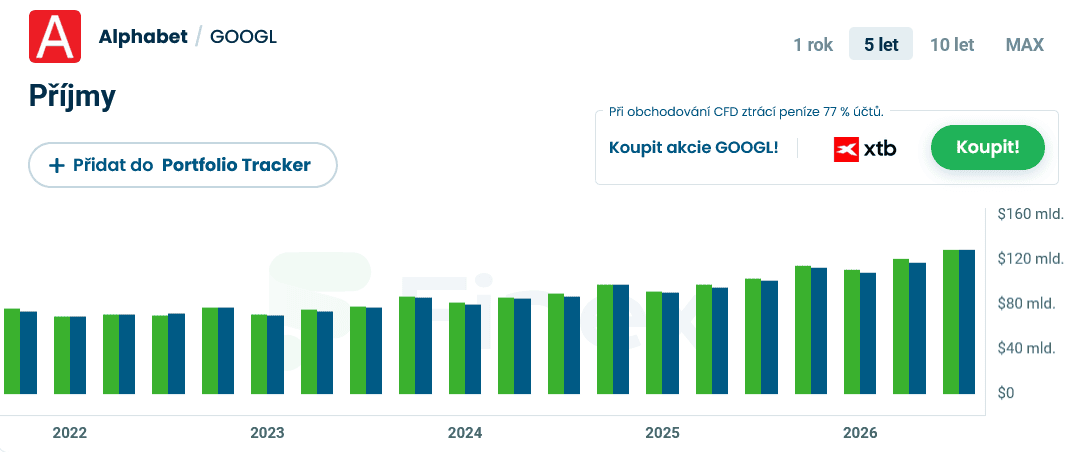
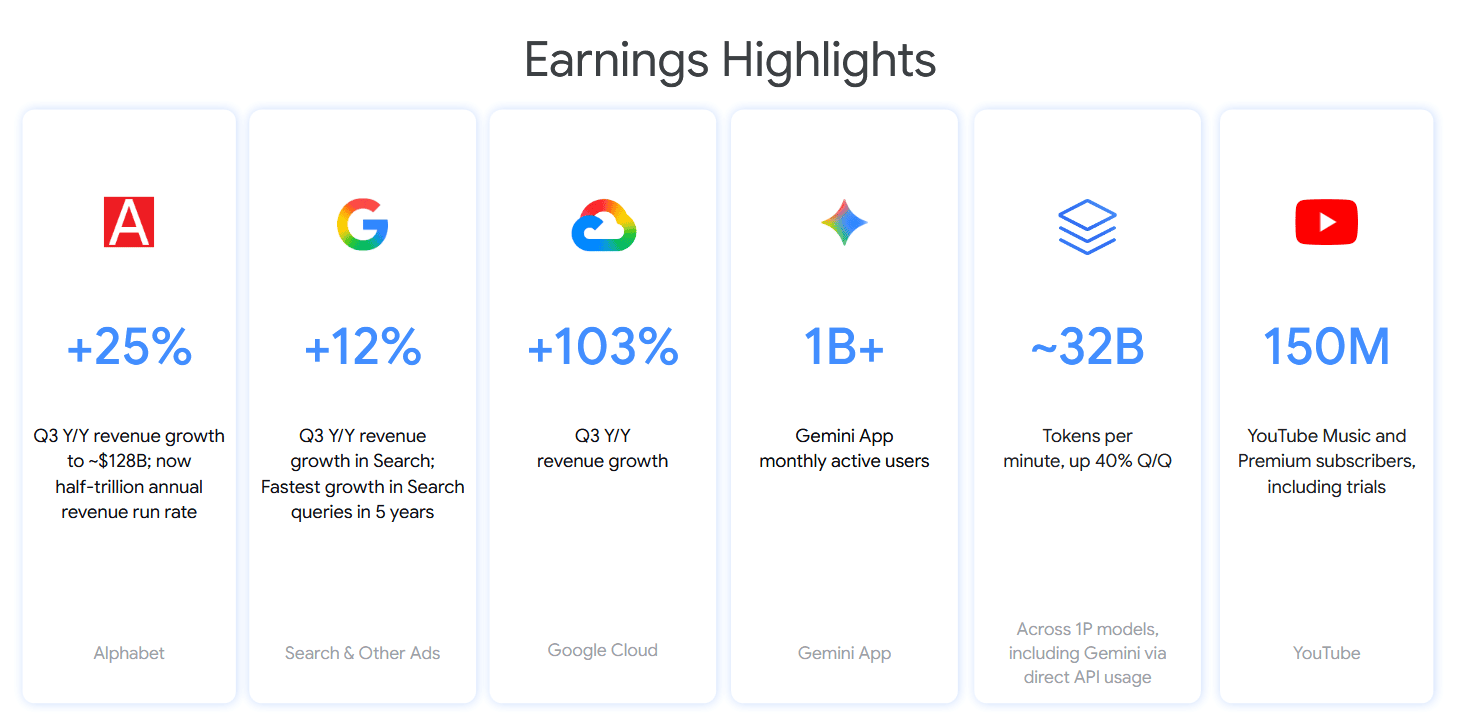
Alphabet v říjnu reportoval silné výsledky za třetí kvartál, ze kterých nyní vychází relativně nová investiční teze. Tržby vyrostly o 25 % na více než 127 mld. USD.
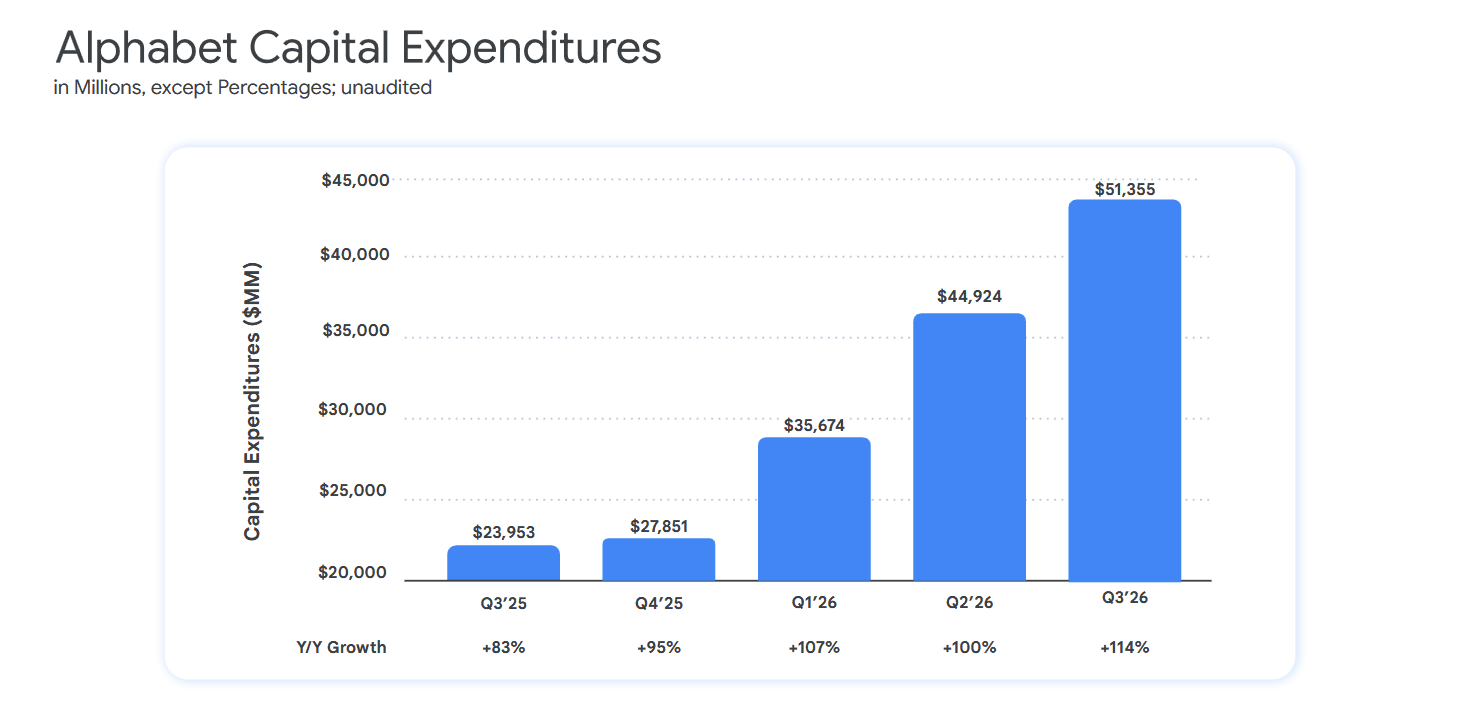
Na druhou stranu, velmi vysoké jsou i kapitálové výdaje (investice do infrastruktury a vývoje) firmy.
Při hodnocení akcií Alphabetu se nabízí zásadní otázka. Kam přesně tyto peníze směřují a přinesou firmě požadovanou návratnost?
Odpovědí jsou dva silné motory pro budoucí růst a vysoký účet za infrastrukturu. Hlavním tahounem už totiž dávno není jen samotné vyhledávání.
Zdroj: finex.cz
Vývoj tržeb Alphabetu za posledních 5 let.
Zásadní posun ukazuje divize Google Cloud, jež zdvojnásobila tržby na 30,7 mld. USD. Právě zde firmy nakupují výpočetní výkon nutný pro umělou inteligenci, což z Alphabetu dělá nepostradatelného hráče na celém trhu.
Následující analýza rozebírá výsledky z investičního hlediska a modeluje vývoj portfolia s vkladem 50 000 Kč.
První růstový motor: Dominantní vyhledávač a stabilní reklama
K celkové stabilitě Alphabetu historicky vyhledávač Google výrazně přispíval. Jeho příjmy z internetové reklamy neustále rostou a tvoří nepostradatelný finanční polštář. I když už není tahounem růstu, jde o jeden z klíčových pilířů firmy.
Provozní zisk (zisk ze samotného jádra podnikání) vzrostl o 30 %. Konečný čistý zisk sice kvůli účetním odpisům mírně klesl na 26,17 mld. USD, celkově však firma vykázala velmi dobré výsledky.
Díky vysoce ziskovému byznysu tak dokáže Alphabet financovat rozsáhlé výdaje na infrastrukturu pro AI. Záporné cash flow ve dvou po sobě jdoucích čtvrtletích však nemusí nutně znamenat dlouhodobou ztrátovost.
Anketa
Již hlasovalo 50 čtenářů
Máte americké investice zajištěné proti pohybu dolaru?
Většina peněz nyní směřuje do obrany před konkurencí. Společnosti jako OpenAI nebo Anthropic totiž přicházejí s rychlými inovacemi, se kterými musí Google udržet krok.
Jeho obrovskou výhodou oproti nim jsou však právě zmíněné příjmy z reklamy a vyhledávání.
Výhled analytiků pro akcie Googlu za následujících 12 měsíců
Váš kapitál může být ohrožen
•
Uvedená cena a graf jsou pouze informativní. Negarantujeme žádné výnosy a informace uvedené na těchto stránkách nepředstavují investiční poradenství.
Druhý růstový motor: Integrace AI do celého ekosystému
Výsledky poháněné zavedenými službami a produkty známe. Na čem ale konkrétně staví Alphabet do budoucna? Hlavním lákadlem jsou cloud a umělá inteligence.
Google Cloud výrazně posílil, když meziročně zdvojnásobil tržby na 30,7 mld. USD. Firmy globálně nakupují výpočetní výkon potřebný pro vývoj AI, z čehož Alphabet naplno těží.
Tato investiční teze dává smysl za předpokladu, že umělá inteligence prokáže svou užitečnost a Alphabet z ní dokáže profitovat.
Společnost totiž modely Gemini dokáže přirozeně integrovat do mnoha svých zavedených produktů a služeb. Může se jednat přímo o vyhledávání skrze Google, operační systém Android nebo nástroje Google Workspace.
To představuje její obrovskou výhodu.
Jako u konkurence to však stojí peníze. Výstavba datových center spolkla 51,4 mld. USD, což vedlo k zápornému cash flow přes 9 mld. USD. Za tento propad zčásti může i nutná tvorba zásob a platba staré evropské pokuty ve výši 5,2 mld. USD.
Zdroj: Prezentace Q3
Kapitálové výdaje Alphabetu za posledních několik čtvrtletí.
Hlavní riziko: Měnová past a hrozba tržního propadu
Modelový scénář dobře ukazuje, jak rychle může hodnota investice do AI akcie typu Alphabet klesnout. Vycházíme z reálné situace, která se na trzích v uplynulém měsíci téměř stala skutečností:
I když byly výsledky Alphabetu v mnoha ohledech skvělé, část investorů záporné cash flow a vysoké výdaje vyděsily. Cena akcií následně klesla zhruba o 13 % za jeden den a téměř o 20 % za měsíc.
K tomu se přidal hypotetický vliv oslabení dolaru vůči české koruně o zhruba 10 %.
Původní investice 50 000 Kč by se vlivem těchto dvou faktorů za necelý měsíc snížila na 36 000 Kč. To představuje ztrátu 28 % ještě před započtením poplatků brokerovi či případných daní.
Tento příklad ukazuje, jak rychle může hodnota investice klesnout a proč je nezbytná sektorová diverzifikace. Pro každého investora je proto klíčové důkladně zvážit ocenění a rizika ještě před samotným nákupem.
Alphabet se sice nachází v náročné pozici, disponuje však dostatkem prostředků pro její zvládnutí. Vyhledávač si musí udržet dominanci, cloudové služby musí dále ziskově růst a obří AI výdaje se musí v budoucnu přetavit v pozitivní cash flow.
Pokud se tyto kroky podaří, trh pravděpodobně získá zpět důvěru v to, že Alphabet ustojí konkurenční tlaky. Cesta k tomuto cíli však nemusí být přímočará. Další výsledky společnost zveřejní 3. února 2027.
Tahle levná akcie vyplácí 7,5 % ročně
Tak vysoká dividenda? Většinou je někde problém. U téhle akcie jsme ho ale hledali marně.
Vysoký pasivní příjem, rostoucí byznys a firmu, která ve velkém skupuje vlastní akcie - aniž byste za ně museli platit prémiovou cenu.
Objevili jsme jednu z nejzajímavějších dividendových příležitostí současnosti?
Analytik specializující se na kryptoměny, blockchain a akciové trhy. V kryptoměnovém ekosystému se pohybuje již řadu let a dlouhodobě sleduje vývoj digitálních aktiv i tradičních finančních trhů.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.











 96 %


 90 %


