Co podle vás rozhodne o dalším růstu amerických akcií?
🤖 Návrat silného optimismu kolem AI
🌎 Uklidnění geopolitické situace

Akcie Roper Technologies od dubna 2025 ztratily více než třetinu hodnoty i když firmě rostou tržby i zisk. Stala se firma dočasnou obětí AI mánie? Nebo má model, který je vůči AI disrupci odolný?
 Nenechte si ujít důležité novinky! Přidejte si obsah z Finex.cz do oblíbených na Zprávy Google.
Některé technologické akcie se aktuálně na americkém trhu obchodují za mimořádně vysoké násobky zisků. Hodnotovým investorům taková ocenění připadají přehnaná.
Existují ale firmy, které stojí stranou této investiční horečky.
Jednou z nich je Roper Technologies. Akcie této firmy od dubna 2025 ztratily přes 30 % své tržní hodnoty. Její podnikání přitom dál roste a vedení nedávno zvýšilo celoroční výhled.
Roper Technologies (ROP) provozuje portfolio specializovaných softwarových podniků. Zaměřuje se především na zdravotnictví, vzdělávání, průmysl a další úzce vymezené trhy.
Na rozdíl od technologických gigantů se nesnaží oslovovat běžné spotřebitele. Její produkty využívají organizace k řešení konkrétních a složitých provozních úkolů.
Právě v tom spočívá její konkurenční výhoda.
🤖 Návrat silného optimismu kolem AI
🌎 Uklidnění geopolitické situace
Jakmile nemocnice nebo jiná instituce začlení specializovaný software do každodenního provozu, jeho výměna přináší vysoké finanční náklady, nutnost přeškolení zaměstnanců a riziko narušení důležitých procesů.
Zákazníci proto často zůstávají dlouhé roky. To firmě zajišťuje stabilní příjmy z předplatného a poskytuje jí to potřebnou cenovou sílu.
Obavy z nástupu umělé inteligence patří mezi hlavní rizika softwarového sektoru. AI totiž může zlevnit vývoj a usnadnit vstup nových konkurentů na trh.
Roper nabízí především úzce specializovaný software (takzvaný vertikální SaaS – software pronajímaný jako služba pro konkrétní odvětví). Ten bývá hluboce integrován do provozu zákazníků, a jeho nahrazení proto není vůbec jednoduché.
Podle managementu působí 18 z 21 firemních softwarových divizí na regulovaných trzích, kde jsou spolehlivost a bezpečnost naprosto zásadní.
Ani Roper však není imunní vůči umělé inteligenci. Levnější konkurenční řešení mohou ohrozit jeho cenovou sílu, proto firma postupně integruje AI přímo do svých produktů.
Dlouhodobý vývoj hospodaření ukazuje, jak se Roper postupně proměnil v podnik zaměřený na vysoce ziskový software.
Od roku 2017 vzrostly roční tržby z přibližně 4,6 miliardy na více než 8,2 miliardy USD. To odpovídá průměrnému ročnímu růstu kolem 6,7 %. K expanzi přispěly nejen stávající aktivity, ale také akvizice.
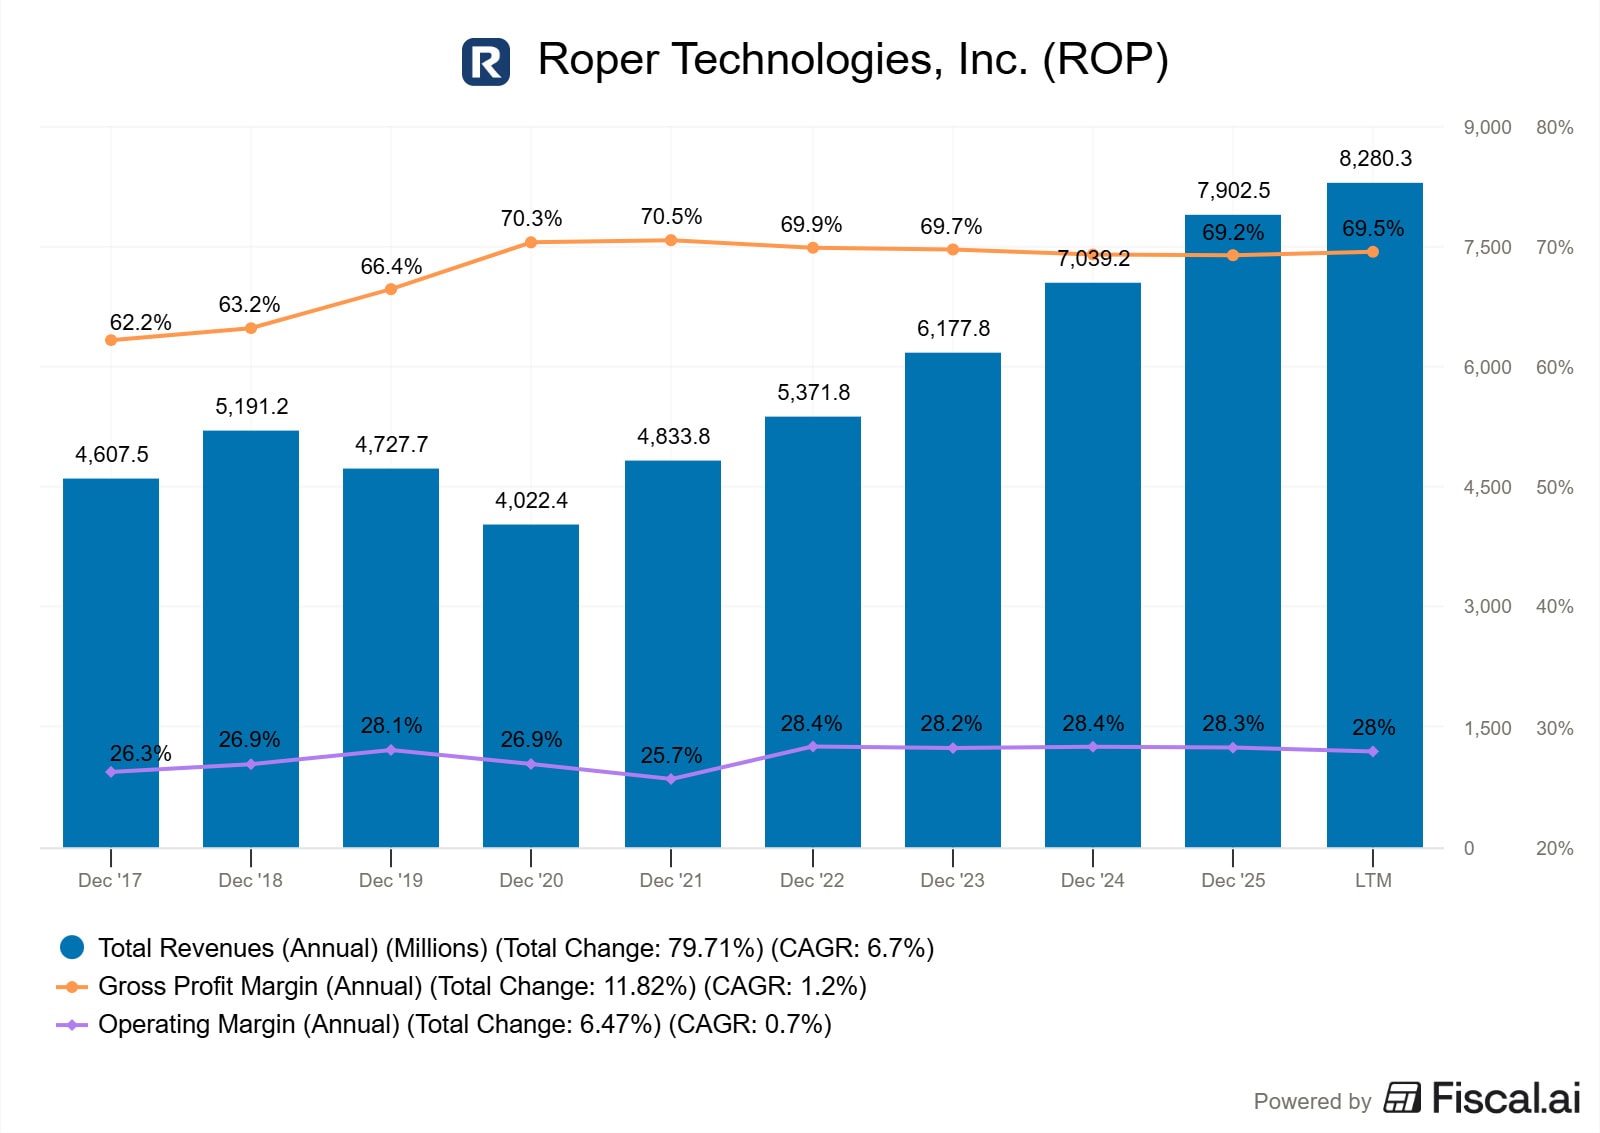
Při tomto srovnání je třeba zohlednit změny portfolia, protože Roper v minulých letech prodával a současně nakupoval různé podniky.
Ještě zajímavější je vývoj ziskovosti. Hrubá marže se během tohoto období zvýšila z 62,2 % na 69,5 %, což odráží rostoucí zastoupení softwarových aktivit s vysokou přidanou hodnotou.
Provozní marže se naproti tomu zvedla pouze mírně z 26,3 % na 28 %. Zlepšení hrubé ziskovosti se tak zatím nepromítlo do srovnatelného růstu celkové provozní rentability.
Poslední zveřejněné výsledky ukazují, že podnik své tempo růstu nezpomaluje.
Ve druhém čtvrtletí roku 2026 dosáhly tržby 2,11 miliardy USD. To představuje meziroční nárůst o 9 %. Organicky (bez vlivu akvizic a dalších úprav) pak tržby vzrostly o 5 %.
Upravený zisk na akcii stoupl o 10 % na 5,38 USD. Upravené volné cash flow (hotovost, která podniku zůstane po úhradě provozních nákladů a nezbytných investic do majetku) vzrostlo o 11 % na 447 milionů USD.
Management současně zvýšil celoroční výhled upraveného zisku na 22,15 až 22,30 USD na akcii. Očekává také organický růst tržeb přibližně o 6 %.
Roper nedávno navýšil čtvrtletní dividendu o 10 % na 0,91 USD na akcii. Prodloužil tak sérii každoročního růstu dividendy na 33 let. Dividendový výnos momentálně dosahuje přibližně 1 %, což na první pohled není mnoho.
Faktem ale zůstává, že na výplatu dividend využívá pouze kolem 14 % volného cash flow. Existuje tu tedy značný prostor pro budoucí zvyšování odměn akcionářům.
Pozornost zaslouží také zpětné odkupy akcií. Od října 2025 do června 2026 stáhl Roper z trhu přibližně 9 milionů vlastních akcií za 3,2 miliardy USD. To odpovídá více než 8 % tehdejšího počtu akcií v oběhu.
Zatím však jde spíše o oportunistickou reakci na cenový propad než o dlouhodobou strategii.
Slabší stránkou investiční teze je rostoucí zadlužení. Zatímco na konci roku 2023 dosahoval čistý dluh přibližně 6,1 miliardy USD, podle posledních dostupných údajů se vyšplhal na téměř 11 miliard USD.
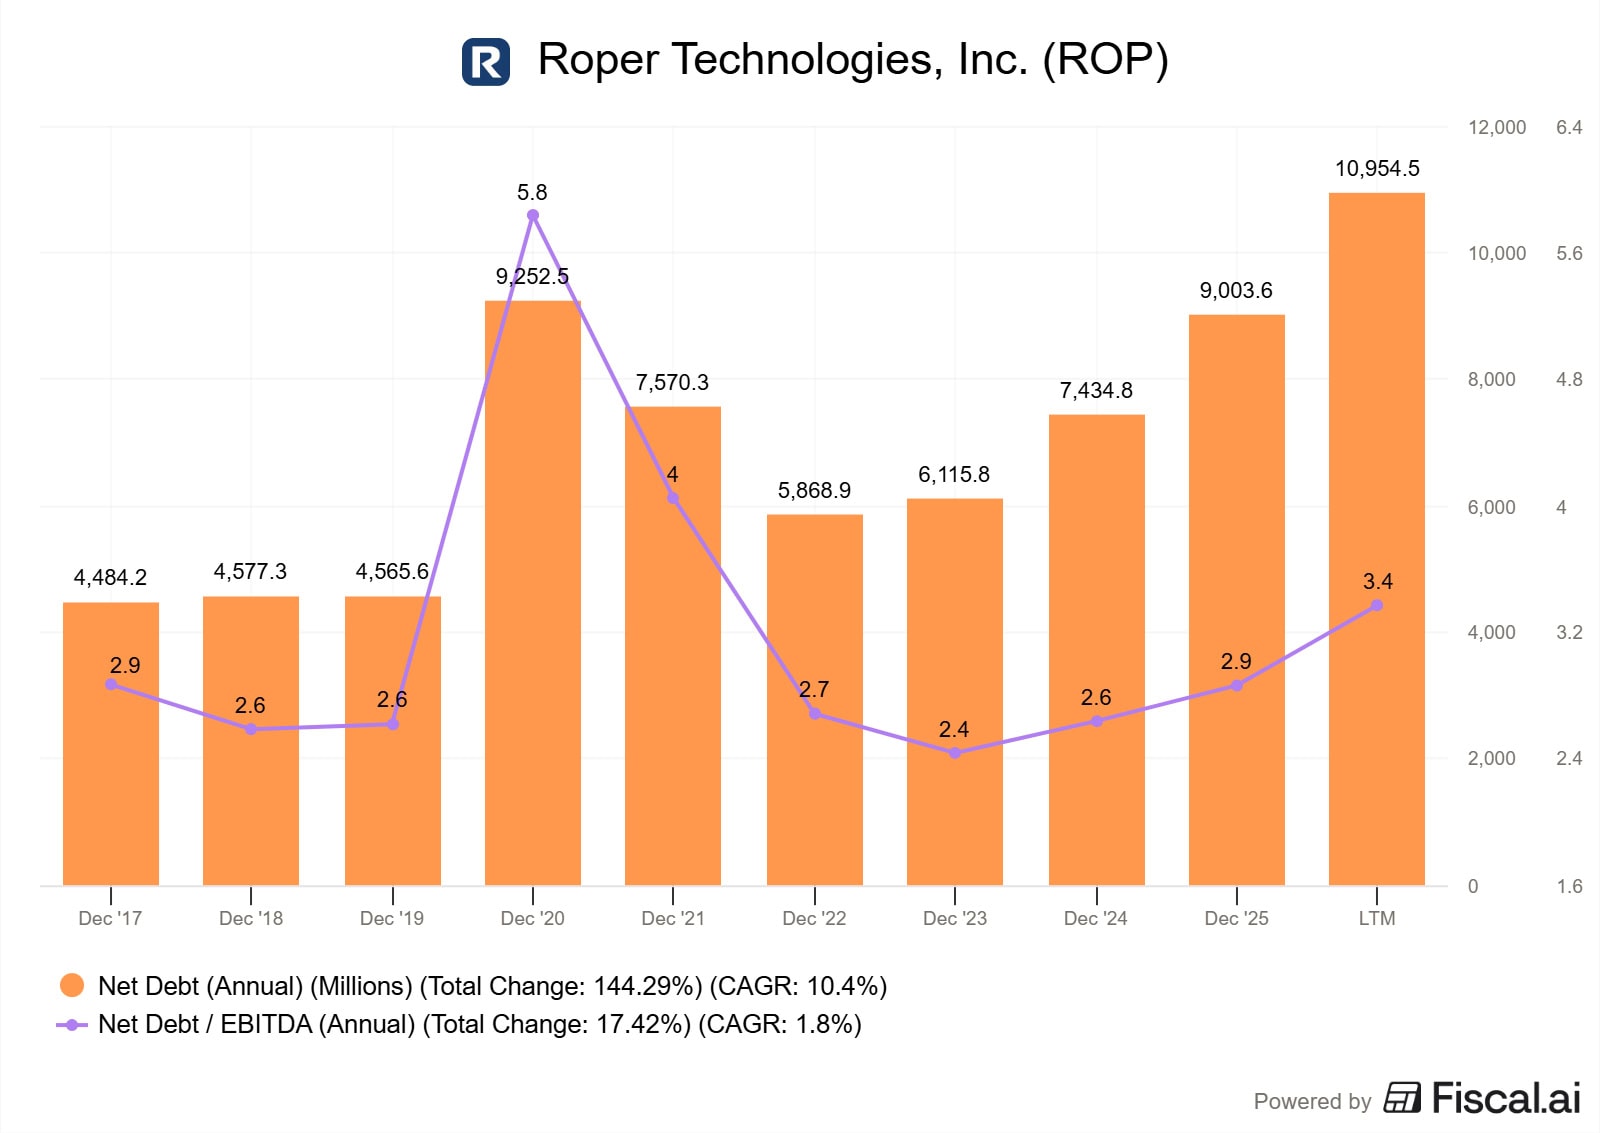
Poměr čistého dluhu k EBITDA (zisk před úroky, daněmi a odpisy) vzrostl z 2,4násobku na 3,4násobek. Za tímto nárůstem stojí akvizice a rozsáhlé zpětné odkupy akcií, na jejichž financování Roper částečně využil půjčený kapitál.
V minulosti už ale prokázal schopnost finanční páku snižovat. Po dosažení hodnoty 5,8násobku v roce 2020 klesl tento ukazatel do roku 2023 na zmíněný 2,4násobek.
Současné zadlužení proto nepředstavuje bezprostřední hrozbu, určitým způsobem však omezuje budoucí finanční flexibilitu.
Po výrazném cenovém poklesu se akcie Roper Technologies obchodují za 17násobek očekávaného zisku (upraveného) a 14,4násobek volného cash flow. To odpovídá výnosu volného cash flow kolem 6,9 %.
Při započtení čistého dluhu ve výši téměř 11 miliard USD však ocenění vypadá méně atraktivně. Ukazatel EV/FCF (poměr hodnoty celého podniku včetně dluhu vůči volnému cash flow) dosahuje přibližně 18,6násobku.
Současné ocenění může představovat zajímavou investiční příležitost. Nelze ho ale brát jako jednoznačný důkaz podhodnocení.
V budoucnu bude rozhodující, zda firma dokáže pokračovat v organickém růstu, udržet si vysoké marže a postupně snížit své zadlužení.
Její infrastrukturu je dnes téměř nemožné nahradit a konkurence má jen minimální šanci ji napodobit.
Žádná AI mánie ani honba za dalším technologickým zázrakem. Jen stabilní byznys, který dlouhodobě vydělává a posílá stále více peněz svým akcionářům.
Je právě tahle akcie ideálním strojem na dlouhodobý pasivní příjem?

Finanční analytik specializující se na akcie, investování a účetní analýzu firem. Vystudoval ekonomiku a management na Podnikatelské fakultě Vysokého učení technického v Brně (VUT) a je držitelem mezinárodní účetní kvalifikace ACCA. Profesní zkušenosti získal ve společnosti PricewaterhouseCoopers (PwC), kde se podílel na auditech a oceňování mezinárodních společností obchodovaných na burze. Později působil v bankovnictví jako ředitel controllingu a interního auditu. Od roku 2017 se věnuje finanční analytice a tvorbě odborného obsahu o investování, akciových trzích a odhalování investičních podvodů. Je autorem odborných článků i několika publikací a e-booků zaměřených na finance a investování.


 94 %

 90 %