
Co by vás dnes přimělo výrazněji dokoupit americké akcie?
💰 Další výrazný růst firemních zisků
📉 Opětovný pokles úrokových sazeb
🚀 Nakupuji už nyní, na nic nečekám

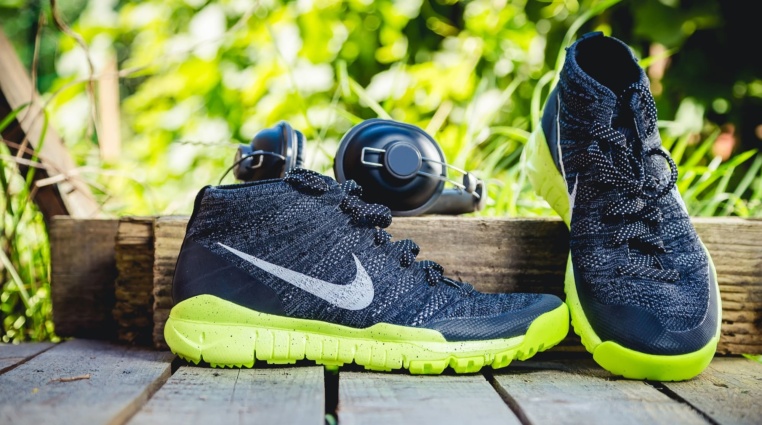
Akcie známého výrobce sportovní obuvi letos ztratily téměř 44 % a obchodují se poblíž 12letého minima. Ve čtvrtek firma zveřejní výsledky, které prověří tempo obratu, vývoj marží a poptávku v Číně.
Nike vstupuje do výsledkové sezóny v poměrně nezvyklé pozici. Akcie uzavřely páteční obchodování na 35,75 USD, přičemž od začátku roku ztratily zhruba 44 %.
Během dne se dokonce propadly na 35,22 USD, což představuje dvanáctileté minimum.
Ve čtvrtek 1. října po uzavření amerického trhu zveřejní výrobce hospodářské výsledky za 1. čtvrtletí fiskálního roku 2027.
Vývoj ziskových marží (podílu zisku z celkových tržeb), situace v Číně a budoucí výhled brzy ukážou, zda se současný obrat opírá o širší zlepšení celého byznysu.
Analytici počítají se ziskem na akcii kolem 0,44 USD, zatímco před rokem činil 0,49 USD. Očekávané tržby se pohybují okolo 11,4 miliardy dolarů. To znamená meziroční pokles přibližně o 2,5 %.
💰 Další výrazný růst firemních zisků
📉 Opětovný pokles úrokových sazeb
🚀 Nakupuji už nyní, na nic nečekám
Nike v posledních čtyřech čtvrtletích vždy překonala tržní odhady zisku. Pouhé překonání analytického konsenzu ovšem stačit nebude.
Pozornost obchodníků se totiž přesunula především k budoucímu výhledu a udržitelnosti dosavadního zlepšení.
Vedení podniku v červnu předpovídalo mírný pokles vykázaných tržeb o nízké až střední jednotky procent a současně očekávalo jisté zlepšení hrubé marže.
Dodalo také, že v příštích šesti měsících nepočítá s podstatnějším zlepšením provozních podmínek.
Reakce trhu nezávisí na jediném čísle. Obchodníci se zaměří hned na několik stěžejních oblastí:
| Ukazatel | Hodnota |
|---|---|
| Očekávaný zisk na akcii | ~0,44 USD (loni 0,49 USD) |
| Očekávané tržby | ~11,4 mld. USD (−2,5 %) |
| Vývoj akcie letos | ~−44 % |
| Forward P/E (očekávaný poměr ceny k zisku) | ~21× |
| Dividendový výnos | ~4,6 % |
Nike v minulých letech záměrně omezila svůj velkoobchodní prodej a mnohem více se soustředila na vlastní e-shopy a kamenné prodejny. Tento strategický krok ovšem otevřel prostor dravé konkurenci. Podnik proto nyní vztahy s partnery opět posiluje.
Jisté zlepšení se nejviditelněji projevuje v běžecké divizi, která rostla dvojciferným tempem pět čtvrtletí po sobě.
Firma uvádí, že v Severní Americe a západní Evropě získala ve vybraném segmentu běžecké obuvi zpět část tržního podílu za fiskální rok 2026.
Nike používá fiskální rok, který končí 31. května.
Proto období od června 2026 do května 2027 označuje jako fiskální rok 2027 a říjnové výsledky představují jeho 1. čtvrtletí.
Opatrnost analytiků před samotnými výsledky znatelně zesílila. Bank of America v závěru září snížila své hodnocení titulu na doporučení k prodeji a cílovou cenu upravila na 30 dolarů z původních 47 dolarů.
Společnost Baird již dříve změnila své doporučení z pozitivního na čistě neutrální. Morgan Stanley nadále udržuje spíše opatrný postoj a stanovuje cílovou cenu na 31 dolarů.
Tržní názory se přesto různí. Finanční společnost BTIG ponechává své doporučení k nákupu s cílovou cenou 55 dolarů.
Barclays zůstává pozitivní s cílem na 48 dolarech. Opční trh před výsledky počítá s možným cenovým pohybem přibližně o 8 % oběma směry.
Generální ředitel Elliott Hill přitom už na jaře nakoupil akcie za milion dolarů při ceně 42,27 dolaru za kus. Současná hodnota se tak pohybuje hluboko pod úrovní jeho tehdejšího nákupu.
Valuace (odhadovaná tržní hodnota podniku) je výrazně nižší než v předchozích letech. Při ceně kolem 35,75 dolaru se titul obchoduje zhruba za 21násobek očekávaného zisku.
Dividendový výnos dosahuje přibližně 4,6 % a podnik svou výplatu zvyšuje již 24 let v řadě.
Nižší ocenění logicky doprovází slabší tvorba volné hotovosti. Ve fiskálním roce 2026 vytvořila Nike provozní cash flow (hotovost z běžného podnikání) v hodnotě 2,87 miliardy dolarů a na dlouhodobé kapitálové výdaje použila 684 milionů dolarů.
Volné cash flow (peníze zbývající po zaplacení provozu a investic) tak dosáhlo přibližně 2,18 miliardy dolarů. Společnost ovšem na svých dividendách akcionářům vyplatila celkem 2,41 miliardy dolarů.
Podnik na konci května disponoval hotovostí a krátkodobými investicemi v objemu přibližně 9 miliard dolarů. Pokud se však zisky a příjmy v dohledné době nezlepší, prostor pro další štědrý růst dividendy se nevyhnutelně zmenšuje.
Na základě analytiků Wall Street.
Nadcházející čtvrteční výsledky důkladně otestují, zda se dílčí zlepšení v běžecké divizi a hrubé marži pomalu přelévá do širšího byznysu.
Důležitá bude zejména kondice čínského trhu, tempo obnovených velkoobchodních prodejů a komentář managementu k zásobám.
Současné tržní ocenění sice působí podstatně příznivěji než před rokem, plně ale odráží oslabenou ziskovost a celkovou nejistotu kolem tempa zotavení.
Detailnější pohled na dlouhodobou firemní strategii pravděpodobně nabídne až listopadové setkání s investory.
Přes 5 % ročně a peníze na účet každý měsíc. Navíc firma svou dividendu pravidelně zvyšuje už více než 30 let.
Teď navíc našla nový motor růstu, ze kterého jí příjmy vzrostly o více než 300 %.
Je tohle jedna z nejzajímavějších akcií pro dlouhodobý pasivní příjem?

Pavel Tulačka je zkušený obchodní manažer a analytik s více než dvacetiletou praxí v e-commerce, mezinárodním obchodu a logistice. Sám je aktivním investorem již více než sedm let, díky čemuž ve svých textech propojuje hlubokou znalost reálného byznysového prostředí s vlastními zkušenostmi z kapitálových trhů. Pavel je autorem několika odborných publikací zaměřených na vzdělávání začínajících i pokročilých investorů. Aktuálně se specializuje na hloubkovou fundamentální analýzu a využití nástrojů Business Intelligence (Power BI, SQL) při vyhodnocování tržních trendů. Jeho cílem je transformovat komplexní ekonomická data do srozumitelných a prakticky využitelných strategií pro širokou investorskou obec.


 94 %

 90 %