Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
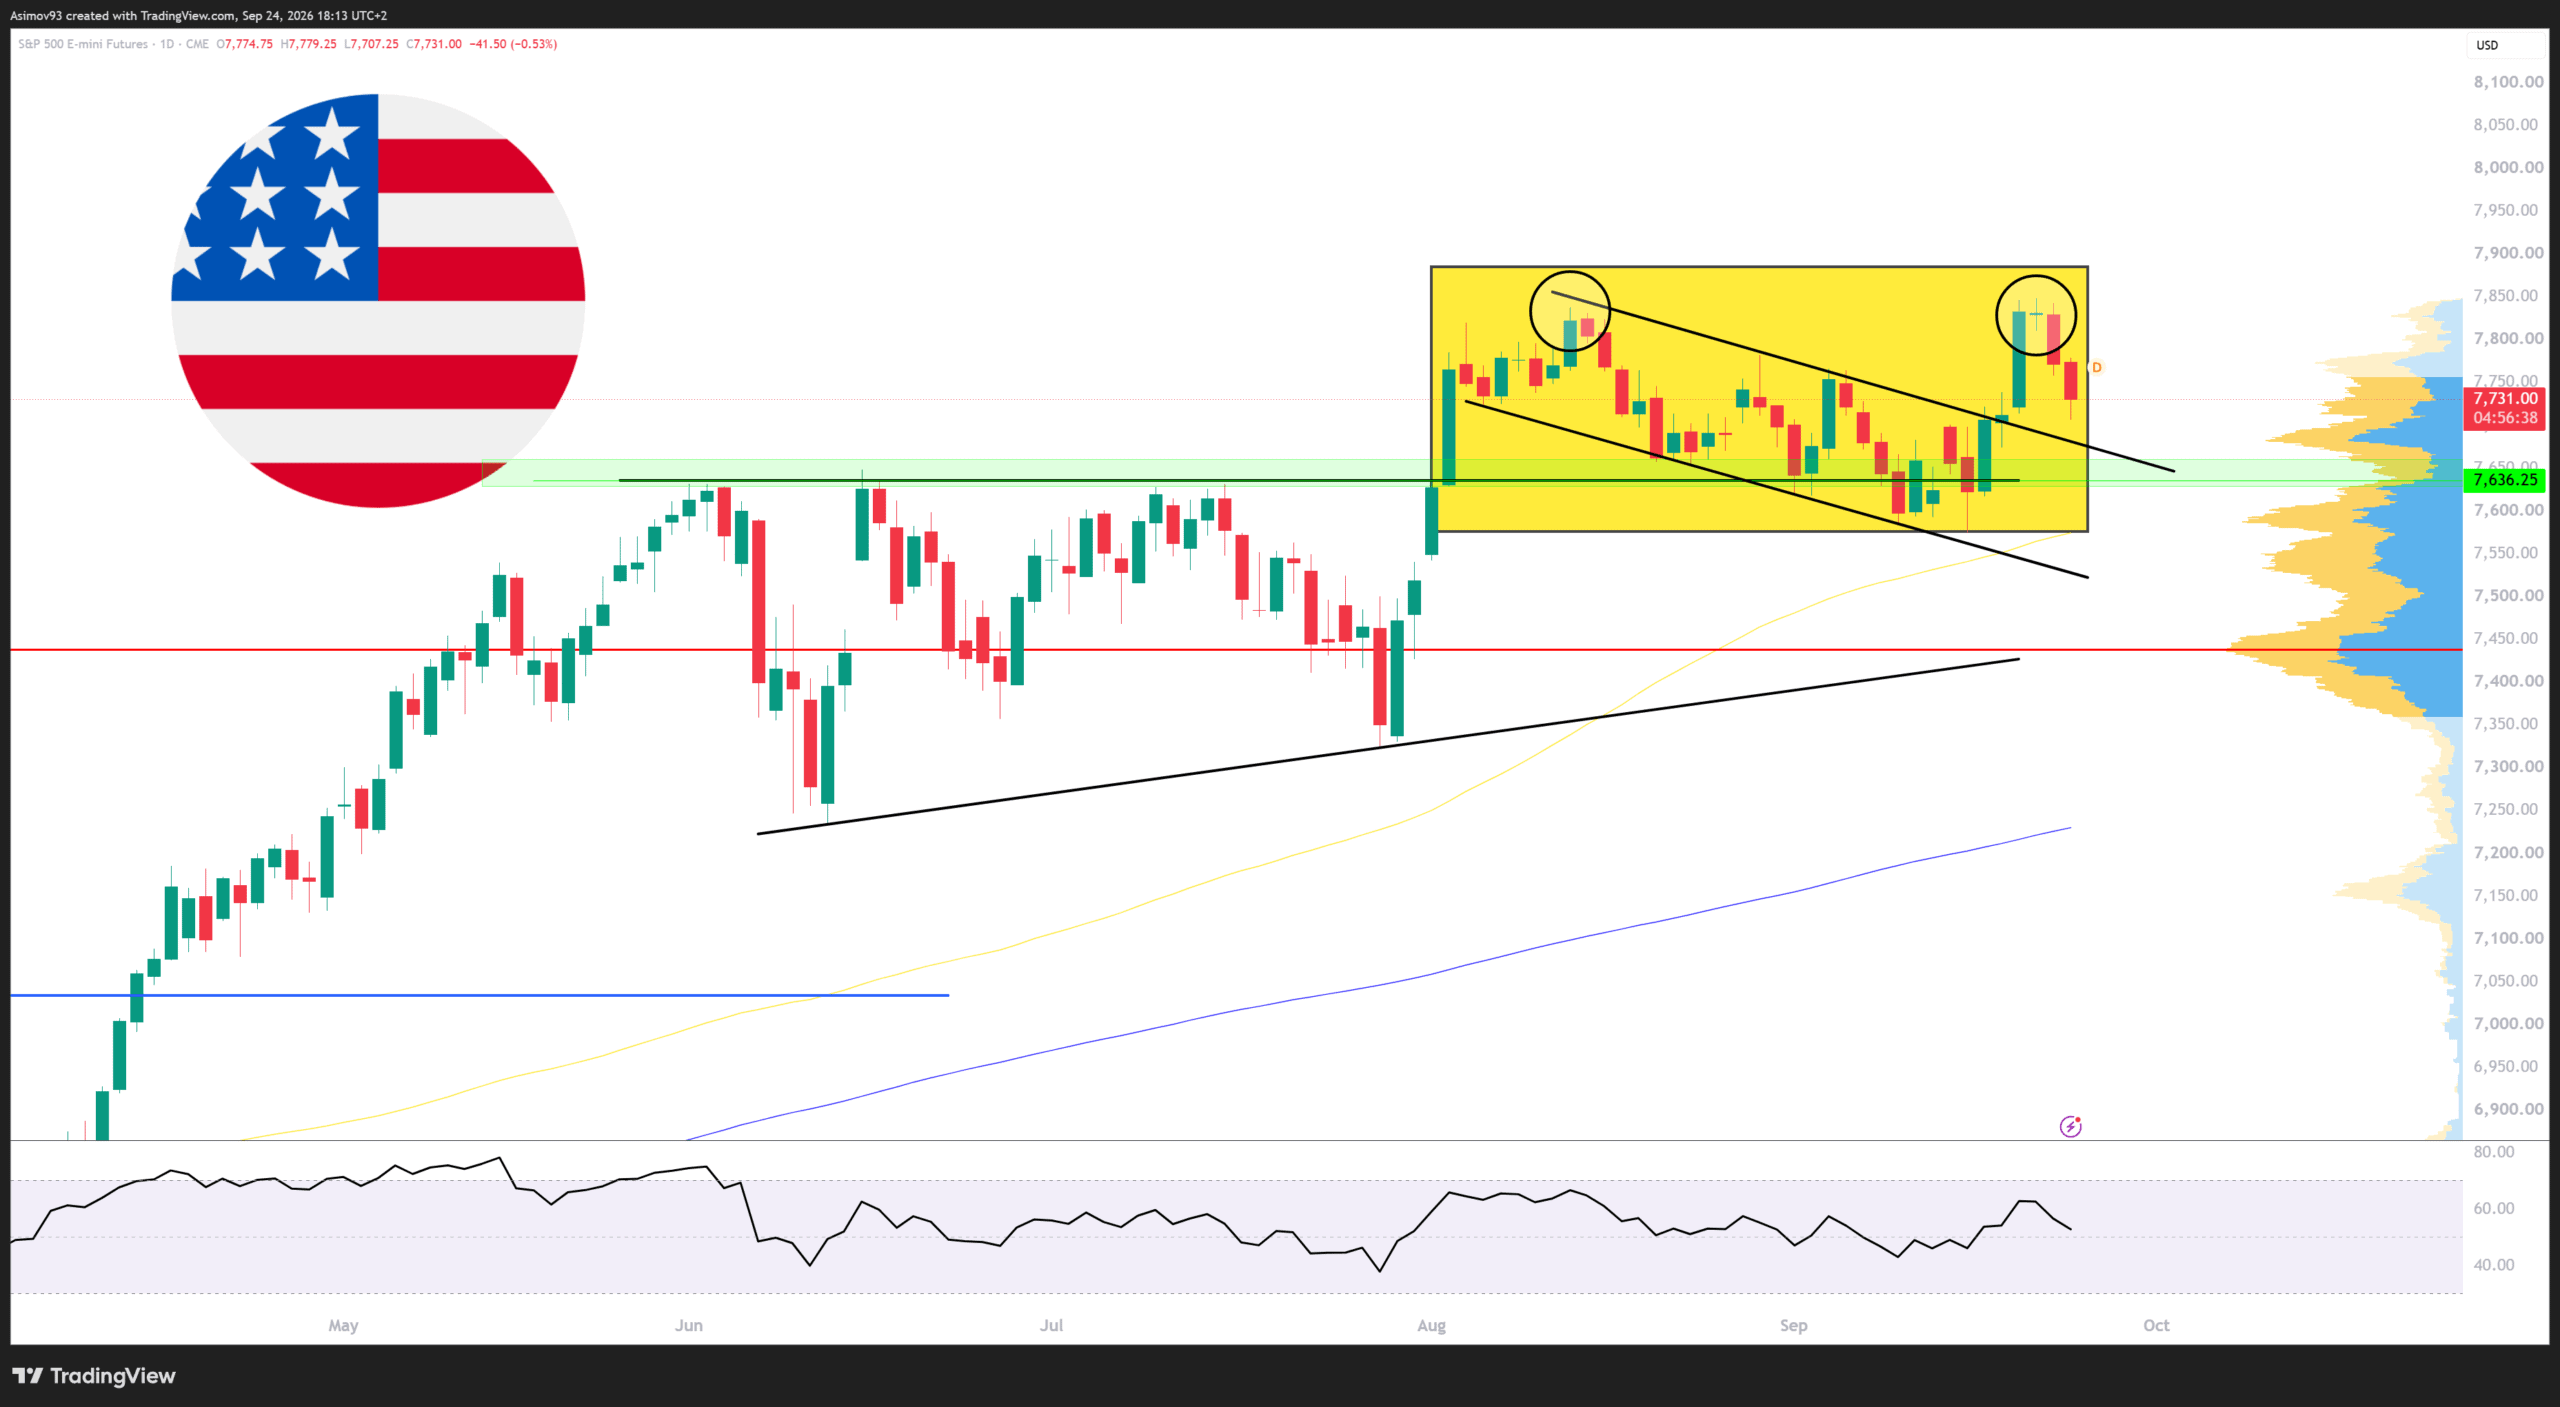
Americký akciový trh od konce července prakticky stagnuje. Index S&P 500 se kurzově pořád drží v pásmu mezi 7 600 a 7 900 a dnes je zhruba tam, kde byl na konci června.
Obzvláště ve světle pozitivních zpráv o ziskovosti firem je docela únavné něco takového sledovat.
Chceme přeci, aby akcie šly nahoru, když se jim tolik daří, no ne?
Zdroj: Zdroj: Jaroslav Jarolím (Zdroj dat: tradingview.com)
Akciový index S&P 500 stagnuje v pásmu mezi 7 600 a 7 900
Investoři už ve svých nákupech nejsou tak agresivní jako dřív. Objektivně nás totiž tíží mnoho otázek najednou.
Dosáhly zisky firem svého vrcholu? Skončil AI boom? A bude konflikt s Íránem dál eskalovat, když výnosy dluhopisů překonaly 5 % a ropa se obchoduje nad 100 USD za barel?
Co má být tím katalyzátorem, který nastartuje další vlnu býčího trhu? To jsou nejčastější otázky, nebo spíše obavy, které brání dalšímu růstu.
Podle CAPE je trh skoro nejdražší v historii
Začnu u ukazatele, který mám nejraději. Paradoxně bych se jím ale při investování nemohl vůbec řídit. V současnosti bych totiž neinvestoval téměř do ničeho.
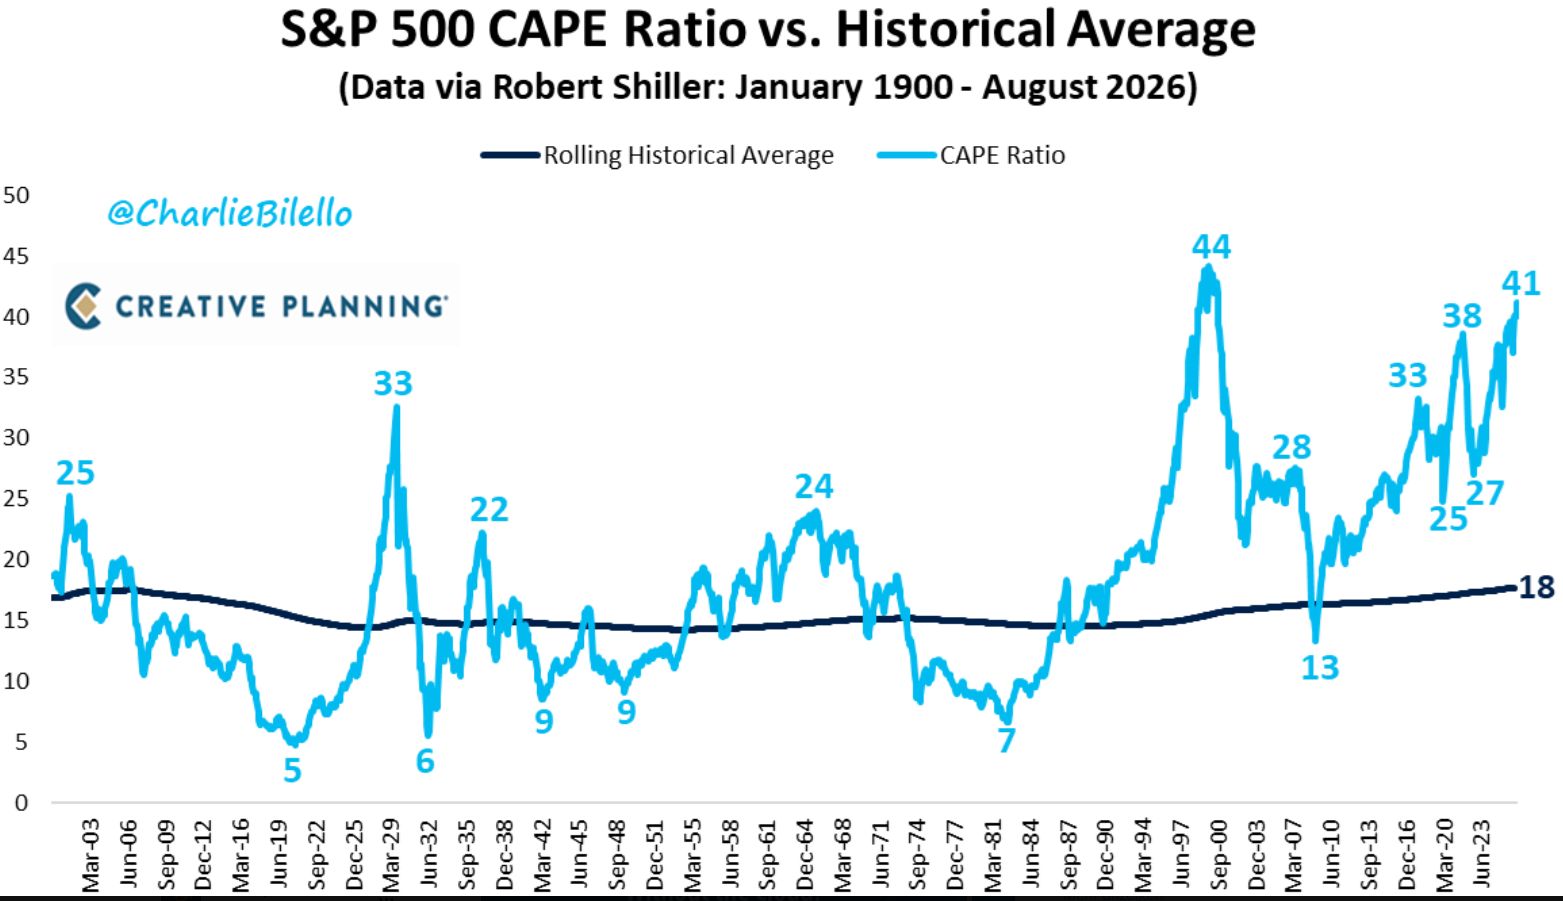
Cyklicky očištěný poměr ceny k zisku, tedy CAPE, vystoupal u indexu S&P 500 na hodnotu 41.
Výš se nacházel pouze na vrcholu internetové bubliny, kdy se dostal na 44. Levněji se americké akcie od roku 1900 obchodovaly v 99 % případů, přičemž dlouhodobý průměr ukazatele činí pouze 18.
Zdroj: Charlie Biello
Cyklicky očištěné price to earnings (CAPE) indexu S&P 500 a jeho dlouhodobý průměr
Dnešní hodnota představuje více než dvojnásobek průměru a ze statistického pohledu se pohybujeme zhruba tři směrodatné odchylky nad dlouhodobým normálem.
Co je směrodatná odchylka?
Směrodatná odchylka je statistické měřítko rozptylu dat kolem jejich průměru. Čím více se hodnoty od průměru vzdalují, tím je odchylka vyšší.
V investování platí, že čím větší je odchylka, tím vyšší je pravděpodobnost návratu tržní situace k dlouhodobému průměru.
Kdybych měl CAPE použít jako nástroj pro časování trhu, musel bych z něj v podstatě úplně utéct. Nebo neinvestovat vůbec. Jak ale víte z mých prémiových analýz, běžně investuji dál.
Problém spočívá v tom, že CAPE se drží nad hodnotou 30 po většinu poslední dekády. Kdo by podle něj všechno prodal už v roce 2017, přišel by o jeden z nejsilnějších býčích trhů v historii.
Ukazatel poměrně spolehlivě predikuje očekávaný výnos v horizontu příštích deseti let (který je statisticky bohužel nízký), ale neřekne vám téměř nic o tom, co se stane v příštím roce. Pro krátkodobé načasování zkrátka postrádá vypovídací hodnotu.
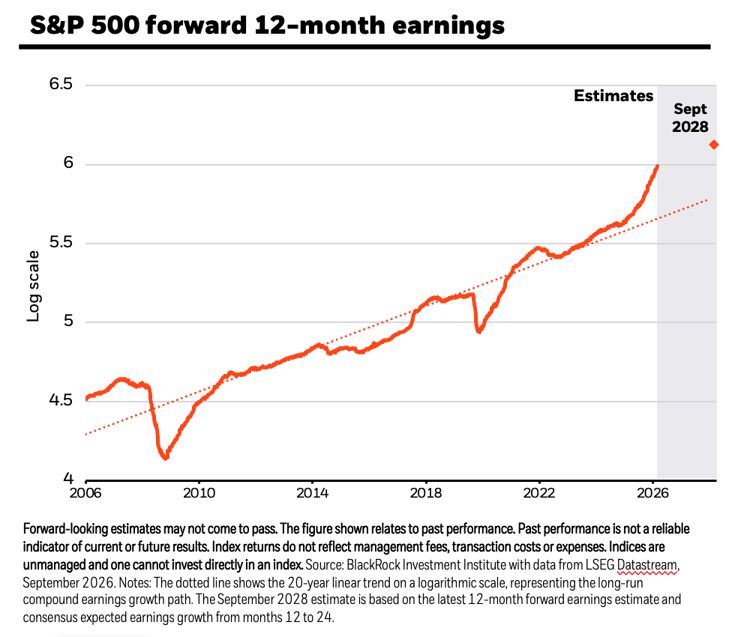
Zisky rostou o 32 %, forwardové valuace přitom klesají
Jak jsem psal v úvodu, firmám se neustále skvěle daří. Zisky společností z indexu S&P 500 mají podle konsenzu analytiků letos vzrůst o více než 30 %.
Za třetí kvartál se očekává meziroční růst zisku o 28,9 %, což by znamenalo už třetí kvartál v řadě s tempem nad 25 %.
Forwardové P/E celého indexu, tedy cena vydělená očekávanými zisky na příštích dvanáct měsíců, dokonce kleslo od června z 20,4 na 19.
Forwardová valuace se dnes nachází pod pětiletým průměrem (19,8) a prakticky přesně na desetiletém průměru (19). Dostáváte tak více muziky za méně peněz.
Zdroj: BlackRock
Forwardové EPS indexu S&P 500
Možná vás mate, jak je možné, že jeden ukazatel hlásí extrémní předražení a doslova křičí “utíkejte”, zatímco druhý ukazuje atraktivní ocenění.
Odpověď leží v konstrukci samotných metrik. CAPE počítá s průměrem zisků za posledních deset let očištěným o inflaci, takže letošní prudký skok zisků se do něj propíše jen nepatrně.
Není tolik volatilní. Proto ho beru v potaz při vstupech do akciových pozic. Jsem totiž dlouhodobý investor a nechci za každou cenu nakupovat tituly, které jsou extrémně drahé.
Forwardové P/E se naopak dívá pouze na příštích dvanáct měsíců. Oba ukazatele mají pravdu, každý jen měří něco trochu jiného.
Čeho se akcioví investoři nejvíce bojí?
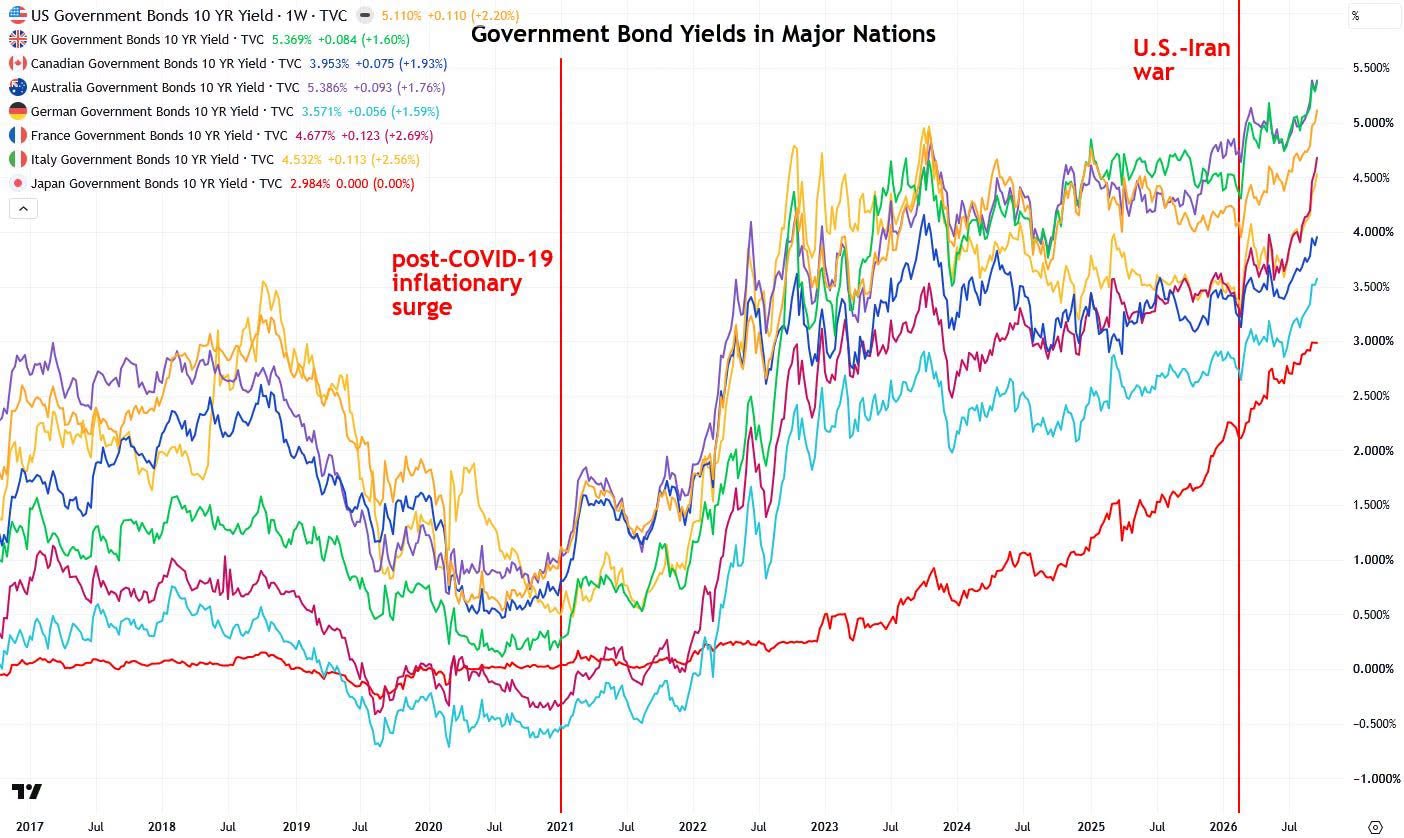
Všechny obavy, které jsem zmínil v úvodu dnešní analýzy, perfektně ilustruje následující graf.
Výnosy státních dluhopisů stoupají ve všech moderních ekonomikách neuvěřitelně rychlým tempem. To lze vnímat jako zrcadlení všech zmíněných obav a negativních faktorů – od inflace až po přílišné zadlužování států a technologických firem.
Zdroj: Tradingview
Výnosy u státních dluhopisů stoupají po celém světě rychlým tempem
Závěrem: Být opatrný se vyplatí, ale neinvestovat je nesmysl
Investoři jsou v současnosti plní pochyb, čemuž se vůbec nedivím. Aktuální dění na globálních trzích se dá do značné míry srovnat se 70. lety.
Osobně doufám, že výkonnost trhu nebude tak špatná jako v tehdejším období.
Sám stále zaujímám víceméně defenzivní postoj. Pokud ale čtete mé prémiové analýzy, víte, že jsem nakupoval i pozice v takzvaných hyperscalerech. Z toho plyne, že zase tolik defenzivní nejsem.
Paradoxem zůstává, že mé portfolio nejvíce táhnou právě technologické tituly, nikoliv ty defenzivní. Ochota trhu riskovat totiž evidentně stále převládá.
Investiční analytik a publicista specializující se na makroekonomii, měnovou politiku a analýzu finančních trhů. Vystudoval Masarykovu univerzitu a dlouhodobě se věnuje ekonomickým souvislostem vývoje kapitálových trhů.
Ve Finexu publikuje odborné články zaměřené na fundamentální a technickou analýzu i makroekonomické dění. Vedle Finexu pravidelně publikuje odborné články a komentáře také v dalších českých ekonomických médiích, včetně Hospodářských novin.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.










 94 %

 90 %