Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
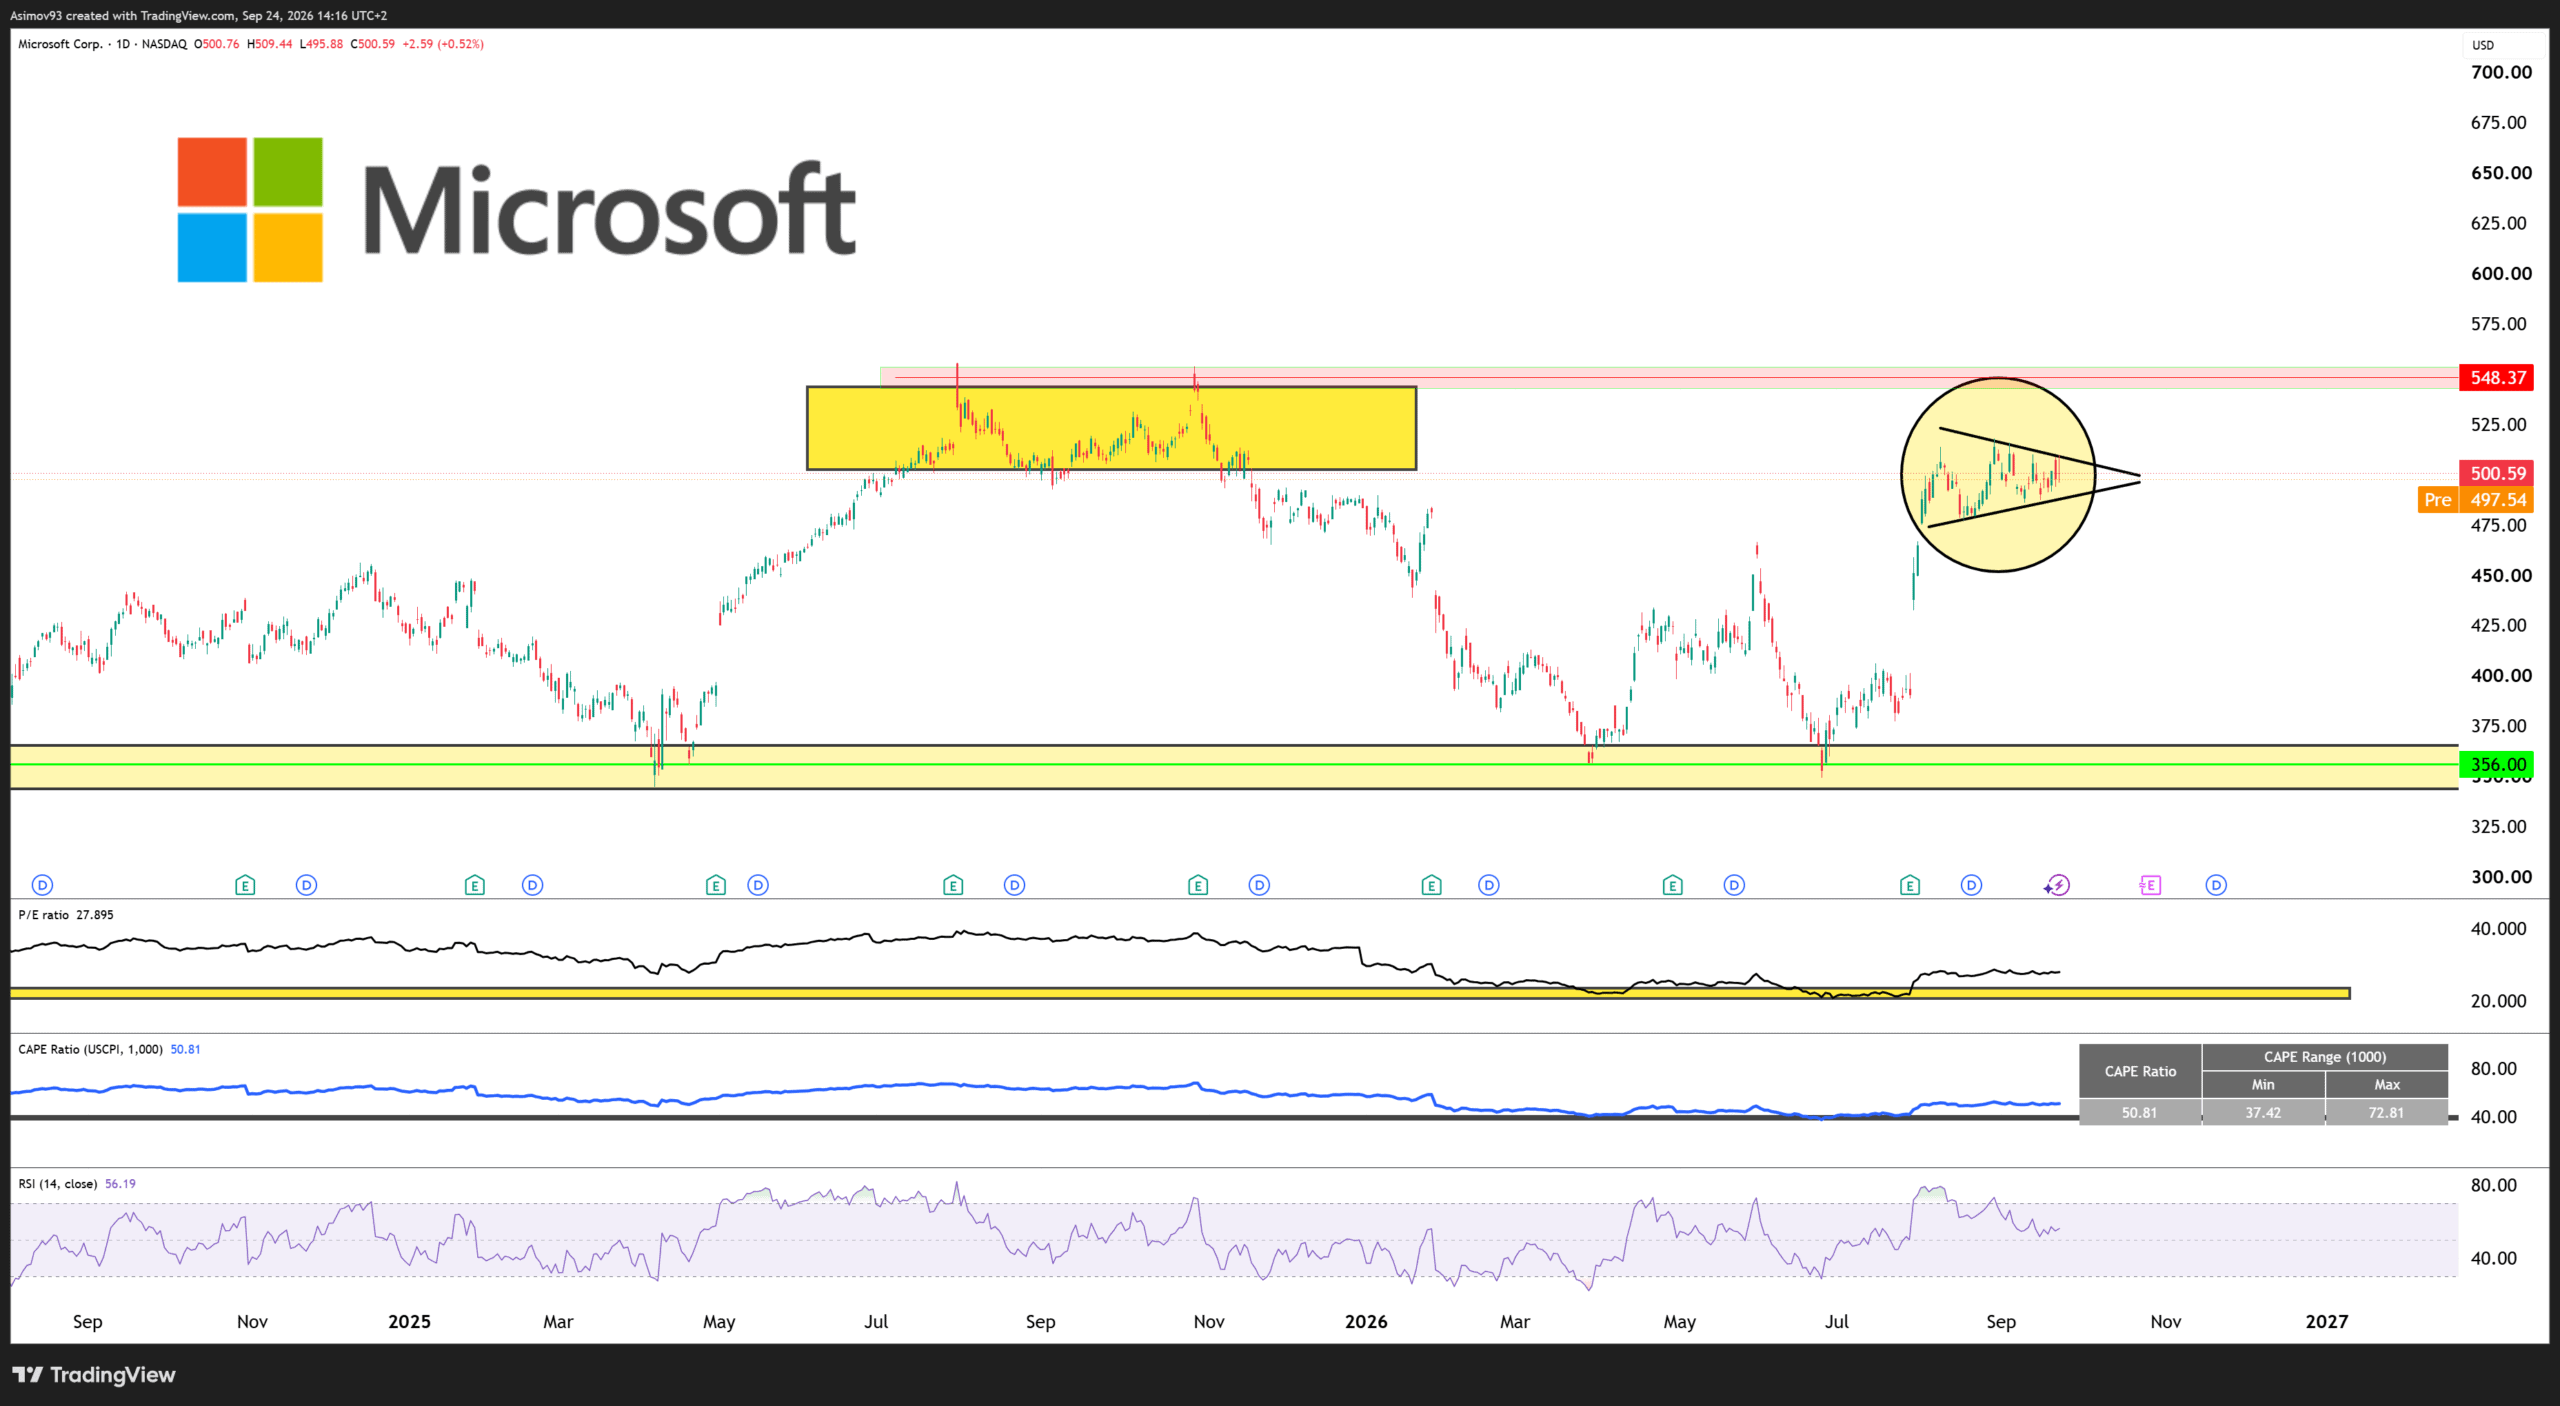
Akcie takzvaných hyperscalerů začaly všeobecně stoupat na mnohem vyšší cenové úrovně. Mám z toho upřímnou radost, protože v předešlých měsících jsem těmto titulům věnoval ve svých analýzách podstatný prostor.
Rozhodl jsem se totiž v těchto titulech budovat pozice a ty hned začaly generovat zisk.
Hyperscaleři se dříve dostali do velmi nezáviděníhodné situace, a tudíž se z nich staly velmi neoblíbené akcie. Proto jsem v analýzách zdůrazňoval, že právě tituly, které nikdo nechce, jsou tím pravým do portfolia.
Samozřejmě nikoliv slepě. Pořád musíme jednotlivé sektory a tituly analyzovat a chápat, proč je jejich ocenění zrovna přitlačené k zemi.
Zdroj: Zdroj: Jaroslav Jarolím (Zdroj dat: tradingview.com)
Král hyperscalerů Microsoft se připravuje na další průlom
Trh totiž může mít naprostou pravdu a pak je lepší se podobným akciím skutečně vyhnout. Když ovšem s trhem zrovna nesouhlasíte a máte k tomu pádné argumenty, jste ve výborné výchozí pozici. Proč?
Protože máte svůj vlastní názor, a pokud máte pravdu, vyděláte na tom.
Bilion dolarů do umělé inteligence a kdo ho zaplatí
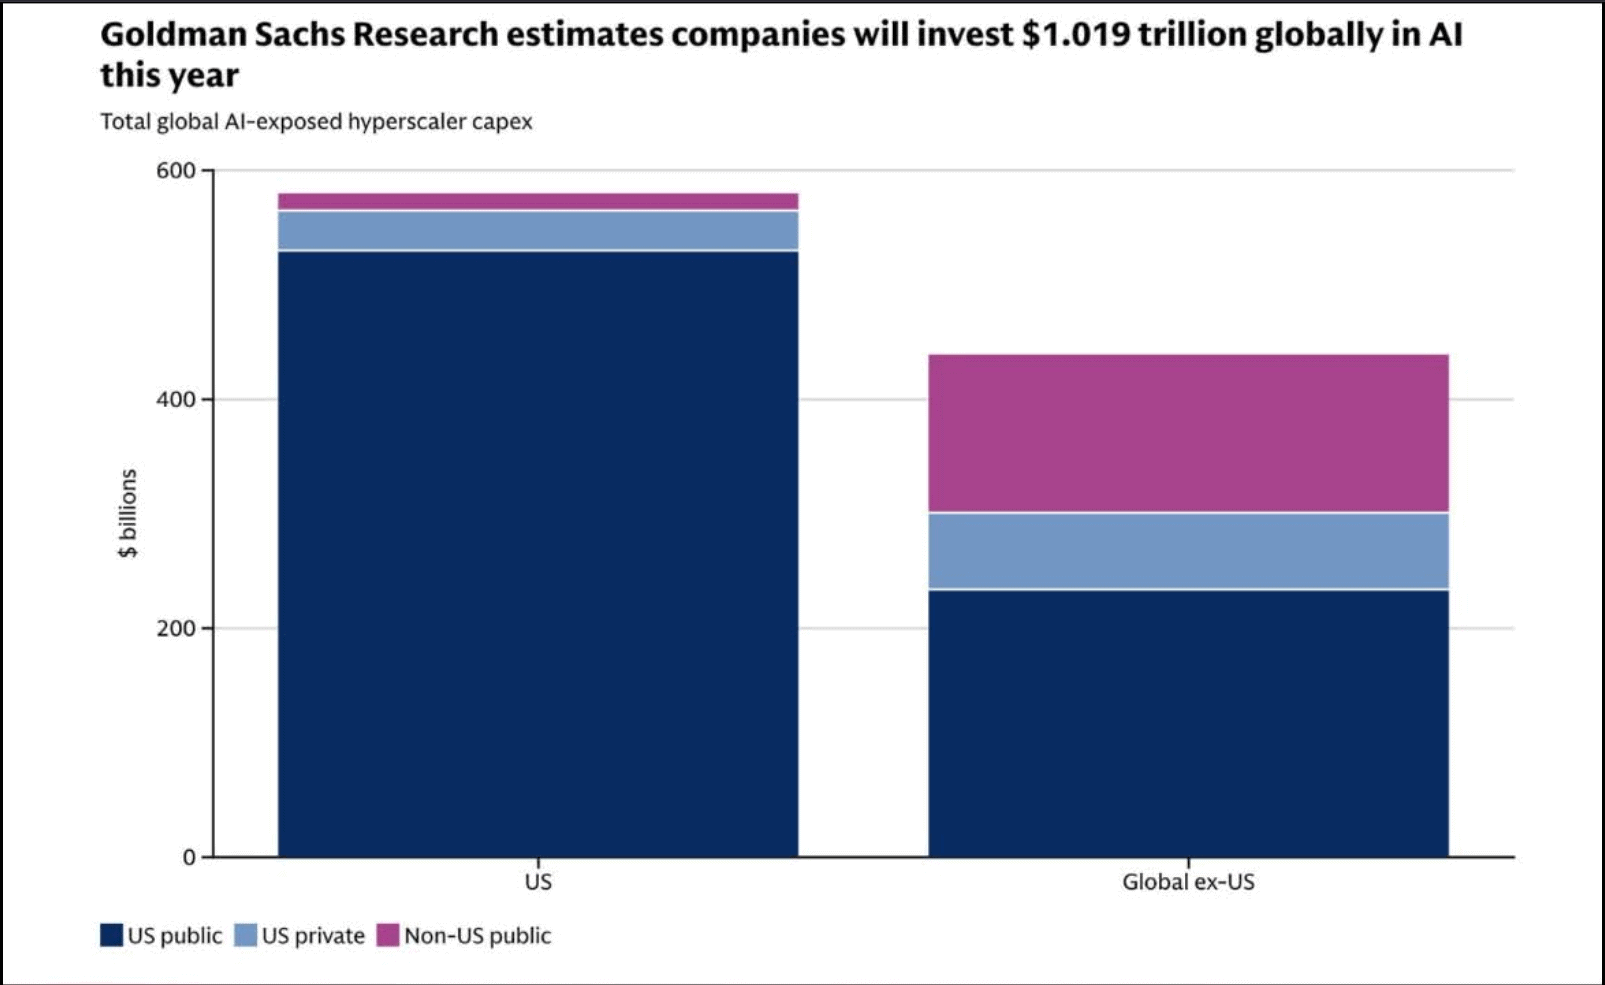
Podle dat investují firmy letos do umělé inteligence celosvětově 1,019 bilionu USD. Víc než polovina z toho připadá na Spojené státy, konkrétně zhruba 581 miliard USD, a drtivou většinu utratí veřejně obchodované podniky.
Hyperscaleři mají letos pokrýt zhruba třetinu svých kapitálových výdajů pomocí dluhového financování.
To znamená asi 250 miliard USD v dluhopisech investičního stupně proti zhruba 750 miliardám USD kapitálových výdajů. V roce 2027 to má být už 35 %, tedy kolem 400 miliard USD dluhu proti 1,14 bilionu USD výdajů.
Zdroj: Goldman Sachs
Goldman Sachs Research odhaduje, že firmy letos celosvětově investují do umělé inteligence 1,019 bilionu USD
Jde o zásadní změnu jejich obchodního modelu. Ještě před dvěma lety si tyto firmy všechno platily z provozního cash flow a pro kapitál si na dluhopisový trh chodily spíše výjimečně. Dnes už jim vlastní hotovost v žádném případě nestačí.
Krátkodobě to může představovat problém, protože jim vysychají penězovody. Zkrátka to nevypadá úplně ideálně.
Velké technologické společnosti jsou najednou bez peněz
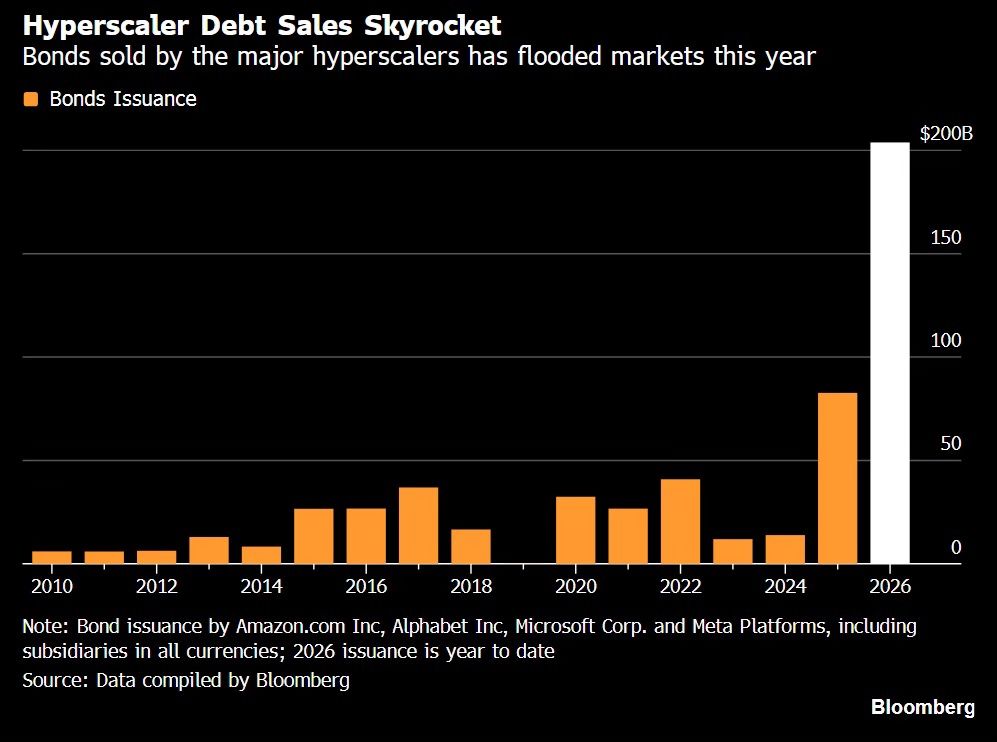
Amazon, Alphabet, Microsoft a Meta emitovaly letos za devět měsíců dluhopisy zhruba za 200 miliard USD, což je víc než za předchozích patnáct let dohromady.
Za celý rok 2025 přitom šlo asi o 80 miliard USD a v první polovině dvacátých let činil roční průměr necelých 28 miliard USD.
A kupci těchto dluhopisů začali logicky poptávat mnohem vyšší výnosy.
Zdroj: Bloomberg
Amazon, Alphabet, Microsoft a Meta vydaly letos dluhopisy zhruba za 200 miliard USD, víc než za předchozích patnáct let dohromady
Amazon v červenci prodal dluhopisy za 25 miliard USD a u nejdelších splatností musel přidat prémii 18 až 21 bazických bodů, aby emisi vůbec mohl dát do aukce. Poptávka převýšila nabídku jen 2,5krát (tzv. bid to cover), zatímco v březnu to bylo 3,2krát.
Co je bid to cover?
Bid to cover je poměr mezi objemem objednávek a objemem, který emitent skutečně prodává.
Počítá se jako objednávky vydělené nabízeným objemem. Poptávka musí být ze své podstaty násobně vyšší než objem emise.
Šlo o nejslabší přeupsání u hyperscalera od emise Mety za 30 miliard USD v říjnu 2025.
A to nemluvím o sekundárním trhu, kde se ze 91 emisí hyperscalerů rovných 78 obchoduje s vyšším výnosem než při upsání.
Teď začíná ta nejdůležitější část
Nenechte si ujít konkrétní čísla a klíčové poznatky
Investiční analytik a publicista specializující se na makroekonomii, měnovou politiku a analýzu finančních trhů. Vystudoval Masarykovu univerzitu a dlouhodobě se věnuje ekonomickým souvislostem vývoje kapitálových trhů.
Ve Finexu publikuje odborné články zaměřené na fundamentální a technickou analýzu i makroekonomické dění. Vedle Finexu pravidelně publikuje odborné články a komentáře také v dalších českých ekonomických médiích, včetně Hospodářských novin.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.








 94 %

 90 %