

Jak velký pokles jedné akcie jste ochotni tolerovat, pokud se její příběh nezměnil?
💎 Pokles ceny neřeším, pokud platí investiční teze

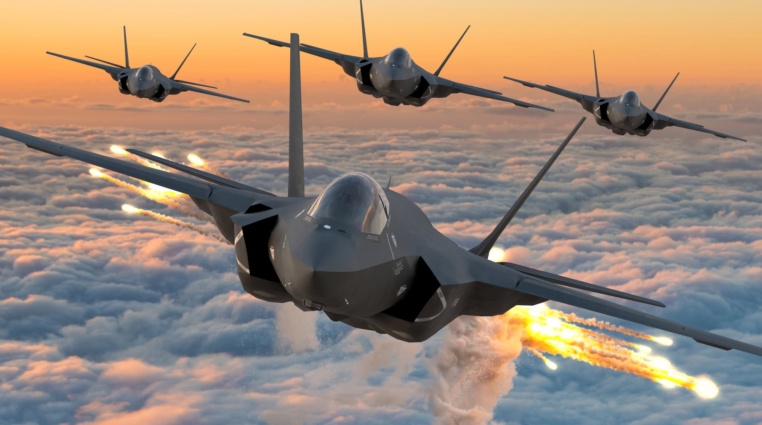
Rekordních 292 miliard dolarů v zakázkách a rámcová dohoda na nejméně 850 stíhaček F-35. Lockheed Martin má výhled na roky dopředu, ale nové kontrakty zatím nejsou jisté. Rozhodnou marže, investice a hotovost.
Lockheed Martin 22. října oznámil výsledky hospodaření za třetí čtvrtletí a s Pentagonem představil desetiletý rámec pro nákup nejméně 850 stíhaček F-35 pro americké ozbrojené síly. Akcie na oznámení reagovaly růstem o téměř 7 %.
Pro investory ale není rozhodující samotný počet letadel. Důležitější je, kolik z nových zakázek se promění v tržby, zisk a volnou hotovost (peníze, které podniku zbudou po úhradě provozu a investic).
Nevyřízené zakázky (backlog, tedy nasmlouvané, ale nedodané objednávky) dosáhly na konci září rekordních 292 miliard USD.
To představuje o 27 % více než na konci předchozího čtvrtletí. Významnou část přírůstku tvoří víceletý kontrakt na střely PAC-3 za 52,5 miliardy USD.
Na základě analytiků Wall Street.
Oproti tomu objem zakázek letecké divize od začátku roku mírně klesl. Nově oznámená rámcová dohoda na F-35 zatím nepředstavuje závazný kontrakt, a proto není součástí vykázaného backlogu.
Nejde totiž o definitivní objednávku. Víceletý nákup a jeho financování musí schválit Kongres. Cena ani harmonogram jednotlivých kontraktů dosud nejsou sjednány. Plánovaná celková výroba 156 letadel ročně zahrnuje i zahraniční zákazníky.
💎 Pokles ceny neřeším, pokud platí investiční teze
Ve třetím čtvrtletí vzrostly tržby o 11 % na 20,7 miliardy USD a čistý zisk stoupl o 14 % na přibližně 1,85 miliardy USD. Zisk na akcii (EPS, čistý zisk připadající na jednu akcii) dosáhl 7,97 USD.
Desetiletá rámcová dohoda na nejméně 850 stíhaček F-35 pro americké ozbrojené síly zatím nepředstavuje závaznou objednávku.
Kongres musí schválit víceletý nákup a jeho financování, následovat budou konkrétní kontrakty. Hodnota těchto letounů proto zatím není zahrnuta v rekordním backlogu 292 miliard USD.
Pro Lockheed Martin jde především o příslib dlouhodobé stability výroby, nikoli o okamžitý nárůst tržeb.
Volné cash flow ve čtvrtletí kleslo z 3,35 na 3,0 miliardy USD. Vliv na to měly i kapitálové výdaje (investice do fyzického majetku).
Za prvních devět měsíců však hotovost vzrostla ze 4,15 na 5,63 miliardy USD. Čtvrtletní pokles proto nepředstavuje celoroční trend.
Lockheed současně zvýšil celoroční výhled volného cash flow ze 7,0–7,2 na 7,8–8,0 miliardy USD. Smluvní aktiva, zahrnující dosud nevyfakturované výkony, od konce minulého roku vzrostla o 3,9 miliardy USD.
Při tržní kapitalizaci (celkové hodnotě všech vydaných akcií) přibližně 136 miliard USD představuje letošní výhled volného cash flow výnos vůči ceně akcií kolem 5,7–5,9 %.
Akcie se po čtvrtečním růstu obchodovaly přibližně za 21,7násobek zisku za posledních 12 měsíců (ukazatel P/E).
Podnik zároveň zvyšuje dividendu (vyplácený podíl na zisku) již 24. rok v řadě.
V prvních devíti měsících roku však na rozdíl od předchozího období nevykupoval vlastní akcie (krok, který běžně zvyšuje hodnotu zbývajících akcií na trhu). Hotovost totiž využíval ke splácení dluhu.
| Ukazatel | Hodnota |
|---|---|
| Tržby za 3. čtvrtletí 2026 | 20,7 mld. USD (+11 %) |
| Čistý zisk za 3. čtvrtletí | 1,85 mld. USD (+14 %) |
| Zisk na akcii (EPS) | 7,97 USD |
| Volné cash flow za 3. čtvrtletí | 3,0 mld. USD |
| Volné cash flow za devět měsíců | 5,63 mld. USD |
| Backlog | 292 mld. USD |
| Výhled volného cash flow 2026 | 7,8–8,0 mld. USD |
| P/E k 23. 10. 2026 | přibližně 21,7× |
| Roční dividenda | 14,40 USD na akcii |
Rekordní backlog dává Lockheedu solidní výhled budoucí práce, ale nezaručuje stejně rychlý růst zisku. Rámec na 850 stíhaček funguje jako příslib dlouhodobého odběru, nikoli jako balík jistých tržeb.
Smyslem dohody je především stabilita výrobních linek, nikoli okamžité navýšení výrobního tempa.
Pro další ocenění akcie bude zásadní trojice otázek: zda Kongres schválí financování F-35, zda podnik udrží výrobní náklady pod kontrolou a zda dokáže rostoucí objem zakázek proměnit v zisk.
Teprve vytvořená hotovost ukáže, kolik peněz z rekordních kontraktů skutečně připadne akcionářům. Pokud se vyšší objem výroby nepromítne do peněžních toků, samotný rekordní backlog aktuální ocenění akcií neobhájí.
Tak vysoká dividenda? Většinou je někde problém. U téhle akcie jsme ho ale hledali marně.
Vysoký pasivní příjem, rostoucí byznys a firmu, která ve velkém skupuje vlastní akcie - aniž byste za ně museli platit prémiovou cenu.
Objevili jsme jednu z nejzajímavějších dividendových příležitostí současnosti?

Pavel Tulačka je zkušený obchodní manažer a analytik s více než dvacetiletou praxí v e-commerce, mezinárodním obchodu a logistice. Sám je aktivním investorem již více než sedm let, díky čemuž ve svých textech propojuje hlubokou znalost reálného byznysového prostředí s vlastními zkušenostmi z kapitálových trhů. Pavel je autorem několika odborných publikací zaměřených na vzdělávání začínajících i pokročilých investorů. Aktuálně se specializuje na hloubkovou fundamentální analýzu a využití nástrojů Business Intelligence (Power BI, SQL) při vyhodnocování tržních trendů. Jeho cílem je transformovat komplexní ekonomická data do srozumitelných a prakticky využitelných strategií pro širokou investorskou obec.


 94 %

 90 %