Co podle vás rozhodne o dalším růstu amerických akcií?
🤖 Návrat silného optimismu kolem AI
🌎 Uklidnění geopolitické situace

Akcie francouzského výrobce polovodičových destiček do 14. října posílily o ~480 %, přestože roční tržby klesly o 34 %. Trh oceňuje fotoniku pro AI datacentra. Kolik musí nový byznys vydělat?
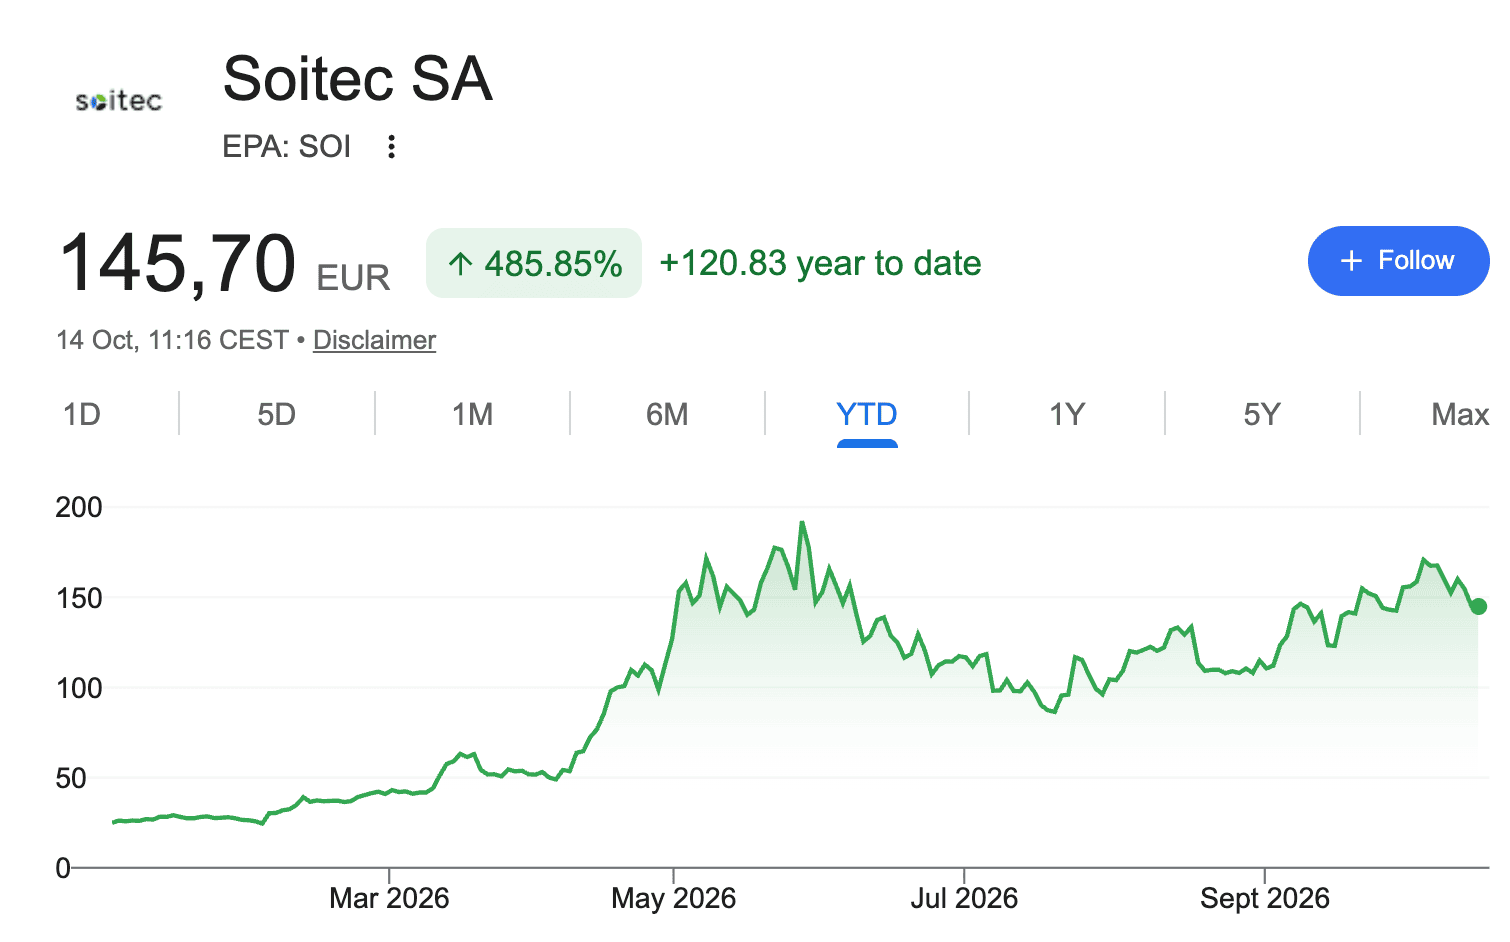
Akcie Soitec vzrostly od začátku roku do 14. října zhruba z 23 na 145 eur, tedy o 480 %. Tržby za fiskální rok končící březnem 2026 přitom klesly o 34 % na 592 milionů eur. Firma navíc vykázala čistou ztrátu 220 milionů eur.
Růst ceny vychází především z velkých očekávání ohledně optického propojování datových center. Podnik musí dokázat, že nová poptávka bezpečně nahradí slábnoucí prodeje pro chytré telefony a zlepší celkovou ziskovost.
Samotné zdražení akcií ještě úspěšný přechod na nový byznys nepotvrzuje.
V minulém fiskálním roce tvořily zhruba polovinu tržeb destičky pro mobilní telefony. V prvním čtvrtletí nového fiskálního roku divize Edge & Cloud AI vzrostla o 47 % na 65 milionů eur.
Nyní tvoří 57 % celkových tržeb. Divize mobilních komunikací naproti tomu klesla o 10 %.
Současný růst táhne segment Photonics-SOI. Jde o speciální křemíkové destičky pro optické čipy, které přenášejí data v datových centrech pomocí světla.
Tržby z fotoniky se v prvním čtvrtletí prakticky zdvojnásobily. Vedení očekává, že za fiskální rok 2027 dosáhnou až trojnásobku předchozích hodnot.
Podle analytických odhadů připadá na fotoniku po odečtení nákladů na materiál přibližně 80 centů z každého utrženého eura. U ostatních produktů jde o 56 centů. Toto číslo ovšem nevyjadřuje čistou marži jednotlivých výrobků.
Optimistický scénář předpokládá růst hrubé marže (podílu zisku na tržbách) ze 16,3 % z fiskálního roku 2026 až ke 44 % v roce 2029. Upravená marže EBITDA, která ukazuje ziskovost před úroky, daněmi a odpisy, činila 25,4 %.
🤖 Návrat silného optimismu kolem AI
🌎 Uklidnění geopolitické situace
Soitec plánuje ve fiskálním roce 2027 snížit své kapitálové výdaje (capex, tedy peníze určené na nákup a údržbu dlouhodobého majetku) ze 135 na 100 milionů eur.
Některé analytické scénáře ovšem počítají s možnou další expanzí singapurského závodu za 700 milionů eur. Ta zatím není schválená, ale představovala by značnou finanční zátěž.
Konkurenční výhodu (neboli moat) podniku tvoří zejména:
Na trh se ale pokouší vstoupit tchajwanská firma GlobalWafers, takže tento vysoký tržní podíl nemusí být trvalý.
Jako výchozí modelovou hodnotu bereme 92 milionů eur z fotoniky za fiskální rok 2026. Optimistický analytický scénář počítá s růstem až na 680 milionů eur do fiskálního roku 2029. To odpovídá průměrnému růstu 95 % ročně.
Pro srovnání přidáváme dva mnohem konzervativnější scénáře.
| Scénář | FY2027 | FY2028 | FY2029 |
|---|---|---|---|
| Opatrný (2×, poté +25 % ročně) | 184 | 230 | 288 |
| Základní (2,5×, poté +40 % ročně) | 230 | 322 | 451 |
| Optimistický externí odhad | – | – | 680 |
Při orientační tržní kapitalizaci (celkové hodnotě všech vydaných akcií) 5,5 miliardy eur k 12. říjnu by investor požadující výnos 10 % ročně potřeboval, aby hodnota firmy za tři roky dosáhla 7,3 miliardy eur.
Pokud by se tou dobou obchodovala za P/E 25 (poměr ceny k zisku), musela by vytvářet čistý roční zisk kolem 290 milionů eur. Jde pochopitelně pouze o ilustrační model.
Odhadovaný 95% podíl Soitecu se týká jen destiček Photonics-SOI, nikoli všech optických čipů. Silné postavení samo o sobě nezaručuje vyšší zisky.
Rozhodne to, jak rychle zakázky přinesou skutečnou hotovost a kolik bude stát rozšíření výroby. Případná nákladná expanze totiž může snížit celkovou návratnost.
Optimistická prognóza zisku na akcii (EPS) 10,62 eura pro rok 2029 odpovídá při 35,7 milionu vydaných akcií zisku 379 milionů eur.
Tento odhad je o 71 % vyšší než běžný tržní konsenzus. Ten předpovídá zisk přibližně 220 milionů eur, což je méně, než vyžaduje náš modelový výpočet.
Při ceně kolem 145 eur odpovídá jeden zveřejněný odhad zisku pro fiskální rok 2027 ukazateli forward P/E (poměru aktuální ceny k očekávanému zisku) na úrovni 90.
Nejde o násobek odvozený z celkového tržního průměru. Ocenění akcií je proto mimořádně citlivé na tempo růstu i na případná zklamání.
Soitec se postupně mění z dodavatele pro mobilní telefony na výrobce materiálů pro AI infrastrukturu. Podíl divize Edge & Cloud AI a fotoniky roste, budoucí ziskovost však zůstává nejistá.
Výhodou podniku jsou dlouholeté technologické zkušenosti, rozsáhlé patenty i pevné smlouvy se zákazníky.
Současná cena akcií ale již předpokládá výrazné zlepšení hospodaření. Pokud trh s fotonikou poroste pomaleji nebo si vyžádá mnohem vyšší investice, vznikne zde značný prostor pro zklamání.
Dalším důležitým testem projdou akcie 18. listopadu při zveřejnění pololetních výsledků.
Dobré výsledky. Lepší výhled. Obchoduje se levněji než její hlavní konkurenti. Přesto ji trh tvrdě potrestal.
Náš analytik v tom vidí zajímavou příležitost a už začal nakupovat.
Přehání trh své obavy a nabízí nám teď kvalitní firmu ve výprodeji?

Pavel Tulačka je zkušený obchodní manažer a analytik s více než dvacetiletou praxí v e-commerce, mezinárodním obchodu a logistice. Sám je aktivním investorem již více než sedm let, díky čemuž ve svých textech propojuje hlubokou znalost reálného byznysového prostředí s vlastními zkušenostmi z kapitálových trhů. Pavel je autorem několika odborných publikací zaměřených na vzdělávání začínajících i pokročilých investorů. Aktuálně se specializuje na hloubkovou fundamentální analýzu a využití nástrojů Business Intelligence (Power BI, SQL) při vyhodnocování tržních trendů. Jeho cílem je transformovat komplexní ekonomická data do srozumitelných a prakticky využitelných strategií pro širokou investorskou obec.


 94 %

 90 %