
Co podle vás rozhodne o dalším růstu amerických akcií?
🤖 Návrat silného optimismu kolem AI
🌎 Uklidnění geopolitické situace

Amazon a Alphabet těží z rostoucí poptávky po AI a jejich cloudové divize výrazně zvyšují tržby. Výstavba datových center ale stojí stovky miliard dolarů a jejich akcie klesly. Co to znamená pro akcionáře?
Akcie technologických gigantů Amazon a Alphabet v posledních měsících ustoupily z historických maxim. Zatímco Amazon ztratil téměř 10 %, Alphabet se obchoduje přibližně 12 % pod svým vrcholem z května letošního roku.
Na první pohled jde o zajímavou příležitost.
Obě společnosti těží ze silné poptávky po výpočetním výkonu pro umělou inteligenci. Jejich cloudové divize rychle rostou a provozní zisky stoupají.
Za tímto růstem se však skrývá jeden zásadní háček.
Budování infrastruktury pro umělou inteligenci vyžaduje investice ve stovkách miliard dolarů. Zatímco účetní zisky obou podniků rostou, vývoj volného cash flow (hotovosti, která firmě zbude po zaplacení provozu a investic) ukazuje odlišný příběh.
Hlavním motorem Amazonu už dávno není pouze internetový obchod.
Jeho cloudová divize Amazon Web Services (AWS) ve druhém čtvrtletí 2026 zvýšila tržby meziročně o 37 % na 42,2 miliardy USD. Provozní zisk dosáhl 16,6 miliardy USD, což odpovídá vysoké marži 39,4 %.
🤖 Návrat silného optimismu kolem AI
🌎 Uklidnění geopolitické situace
Ještě rychleji roste Google Cloud patřící Alphabetu. Jeho tržby stouply o 82 % na 24,8 miliardy USD a provozní zisk se více než ztrojnásobil na 8,8 miliardy USD. Provozní marže (podíl zisku na tržbách) dosáhla 35,6 %.
| Q2 2026 | AWS | Google Cloud |
|---|---|---|
| Tržby | 42,2 mld. USD | 24,8 mld. USD |
| Růst tržeb | 37 % | 82 % |
| Provozní zisk | 16,6 mld. USD | 8,8 mld. USD |
| Provozní marže | 39,4 % | 35,6 % |
AWS zatím zůstává větší a ziskovější, Google Cloud však náskok rychle stahuje.
Vysoké marže vysvětlují atraktivitu těchto divizí pro investory. Provozní zisk ovšem neznamená reálnou hotovost, která podniku skutečně zůstane na účtech.
Amazon plánuje v roce 2026 kapitálové výdaje (investice do dlouhodobého majetku) přibližně 220 miliard USD. Alphabet očekává investice v rozmezí 195 až 205 miliard USD.
Značná část prostředků míří do datových center, serverů, síťové infrastruktury a výpočetních čipů.
Tyto výdaje mají podpořit budoucí růst, ale současně silně zatěžují hotovostní toky.
Amazon za dvanáct měsíců do konce června 2026 vytvořil provozní cash flow 161,4 miliardy USD. Po odečtení kapitálových výdajů však vykázal záporné volné cash flow ve výši 7,6 miliardy USD.
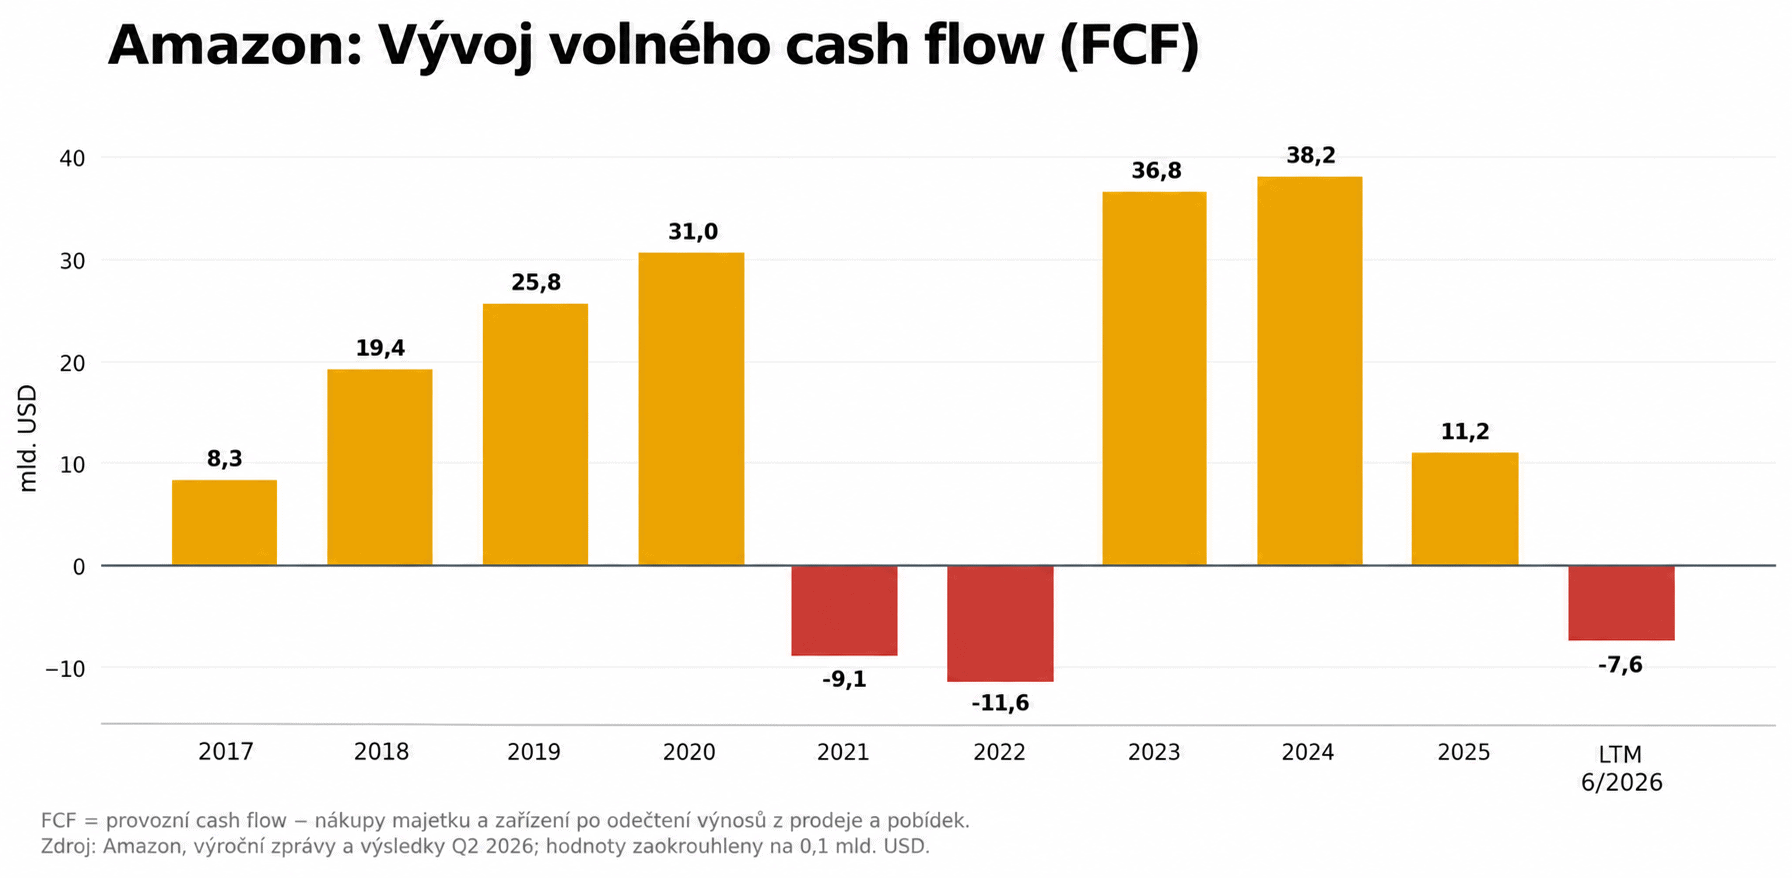
Za rok 2025 přitom tento ukazatel dosáhl kladných 11,2 miliardy USD.
Alphabet se zatím nachází v příznivější situaci. Jeho dvanáctiměsíční volné cash flow činilo 53,3 miliardy USD.
I zde se ale objevuje varovný signál. Ve druhém čtvrtletí dosáhly kapitálové výdaje 44,9 miliardy USD, zatímco provozní cash flow představovalo pouze 39,1 miliardy USD.
Alphabet tak za jediné čtvrtletí vykázal záporné volné cash flow přibližně 5,9 miliardy USD.
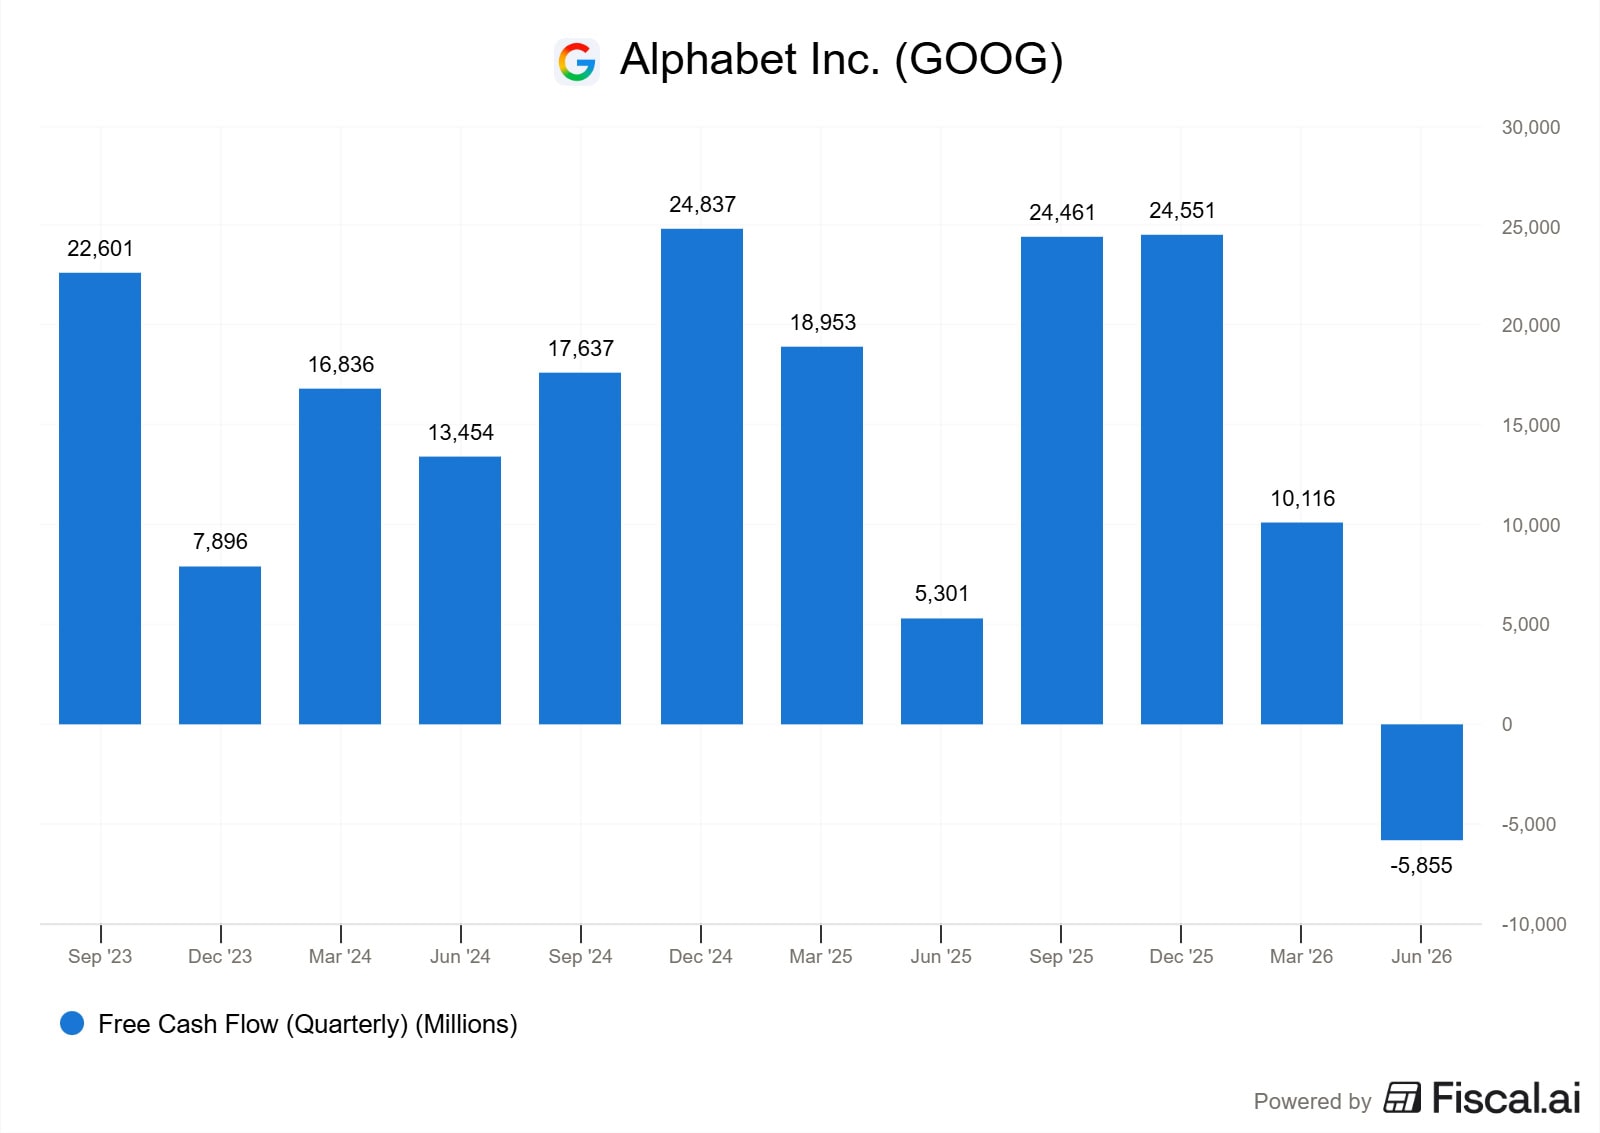
Neznamená to, že by firmy měly finanční potíže. Čísla však ukazují, jak kapitálově náročným se jejich růstový model stává.
Poptávka po výpočetním výkonu zůstává silná. To však automaticky neznamená, že dnešní investice přinesou akcionářům atraktivní výnosy.
Datová centra mohou fungovat desítky let, ale jejich nejdražší součásti, zejména pokročilé AI čipy, zastarávají mnohem rychleji.
Část dnešních investic proto bude nutné v budoucnu opakovat, aby si společnosti udržely technologickou úroveň.
Není jisté, zda si cloudoví poskytovatelé dlouhodobě udrží současné marže. Rostoucí konkurence může postupně tlačit ceny výpočetního výkonu dolů.
Pro trh tak nebude rozhodující pouze růst tržeb, ale především návratnost investovaného kapitálu a schopnost podniku znovu vytvářet rostoucí volné cash flow.
Amazon těží z větší cloudové divize, která generuje vysoké provozní zisky. Těžit může také ze zvyšování efektivity maloobchodu a růstu reklamního segmentu.
Alphabet má momentálně silnější hotovostní pozici. Jeho ziskové vyhledávání funguje jako spolehlivý zdroj peněz pro financování rozvoje cloudu.
Současně však čelí riziku, že umělá inteligence změní způsob internetového vyhledávání i samotnou ekonomiku reklamního trhu.
Pokles ceny akcií sám o sobě neznamená, že jsou společnosti levné.
Korekce (krátkodobý pokles) o přibližně 10 % ještě nedokazuje, že se akcie obchodují pod svou vnitřní hodnotou.
Technologický rozvoj může oběma firmám přinést další roky silného růstu. Teprve schopnost proměnit tržby v hotovost ale prokáže, zda současné vysoké investice skutečně vytvářejí hodnotu pro akcionáře.
Prodáváme skvělou firmu, která nám vydělala přibližně 50 %, a dalších 52 000 Kč přesouváme do dvou akcií, kde dnes vidíme zajímavější příležitost.
Jednu nakupujeme téměř o 11 % levněji, druhá nám nabízí dividendový výnos 7,7 %.
Proč nám dnes dávají mnohem větší smysl než akcie, kterou by většina investorů stále držela?

Finanční analytik specializující se na akcie, investování a účetní analýzu firem. Vystudoval ekonomiku a management na Podnikatelské fakultě Vysokého učení technického v Brně (VUT) a je držitelem mezinárodní účetní kvalifikace ACCA. Profesní zkušenosti získal ve společnosti PricewaterhouseCoopers (PwC), kde se podílel na auditech a oceňování mezinárodních společností obchodovaných na burze. Později působil v bankovnictví jako ředitel controllingu a interního auditu. Od roku 2017 se věnuje finanční analytice a tvorbě odborného obsahu o investování, akciových trzích a odhalování investičních podvodů. Je autorem odborných článků i několika publikací a e-booků zaměřených na finance a investování.


 94 %

 90 %