FinexAkcieTrh trestá i ty nejlepší akcie! Proč už investorům nestačí rekordní zisky?
Trh trestá i ty nejlepší akcie! Proč už investorům nestačí rekordní zisky?
Technologičtí giganti vydělávají rekordní částky, přesto jejich akcie čelí rostoucímu tlaku. Investoři totiž přišli o důležitý motor růstu, který dlouhá léta přehlíželi.
Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
Ještě nedávno platilo, že rekordní výsledky technologických firem představovaly téměř automatický důvod k oslavám. Tržby rostly, zisky překonávaly očekávání analytiků a akcionáři sledovali další zhodnocování svých investic.
Dnes už ale ani vynikající výsledky nestačí. A nejde pouze o vysoké ocenění akcií nebo obavy z přehnaných výdajů na umělou inteligenci.
Anketa
Již hlasovalo 214 čtenářů
Máte americké investice zajištěné proti pohybu dolaru?
Přesto se odehrálo něco, co investory rozhodně nepotěší. Pětice technologických lídrů totiž omezila zpětné odkupy akcií o 83 %.
Právě zde se skrývá problém, který může ovlivnit budoucí zhodnocování největších technologických titulů.
Technologičtí giganti vydělávají rekordní částky. Kam ale peníze mizí?
Ještě v prvních devíti měsících roku 2025 vložila sledovaná pětice do zpětných odkupů akcií 81,8 miliardy dolarů. Ve stejném období roku 2026 už to bylo pouhých 13,6 miliardy dolarů.
Neznamená to přitom, že by těmto firmám přestal fungovat byznys. Naopak. Provozní hotovost rostla, jenže výdaje na datová centra, čipy a další infrastrukturu stoupaly ještě rychleji.
Kapitálové výdaje vyjmenovaných podniků se meziročně zdvojnásobily na 556,9 miliardy dolarů. Poprvé od začátku sledování v roce 2011 tak v součtu převýšily hotovost vytvořenou běžným provozem.
Výsledek? Volný peněžní tok této pětice se propadl do záporných 14 miliard dolarů. O rok dříve přitom vykazovala přebytek 143,5 miliardy dolarů.
Ukazatel
Leden–září 2025
Leden–září 2026
Volný peněžní tok
+143,5 mld. USD
−14 mld. USD
Zpětné odkupy akcií
81,8 mld. USD
13,6 mld. USD
Dividendy
33,9 mld. USD
37,0 mld. USD
Podíl provozní hotovosti vrácený akcionářům
27,4 %
9,3 %
Zdroj: Reuters, analýza dat LSEG a finančních výkazů firem.
Pozoruhodný je především vývoj u Alphabetu a Meta Platforms. Obě firmy během prvních devíti měsíců roku 2026 podle Reuters neodkoupily žádné vlastní akcie. Ve stejném období předchozího roku přitom za odkupy dohromady utratily 66,5 miliardy dolarů.
Není těžké pochopit proč.
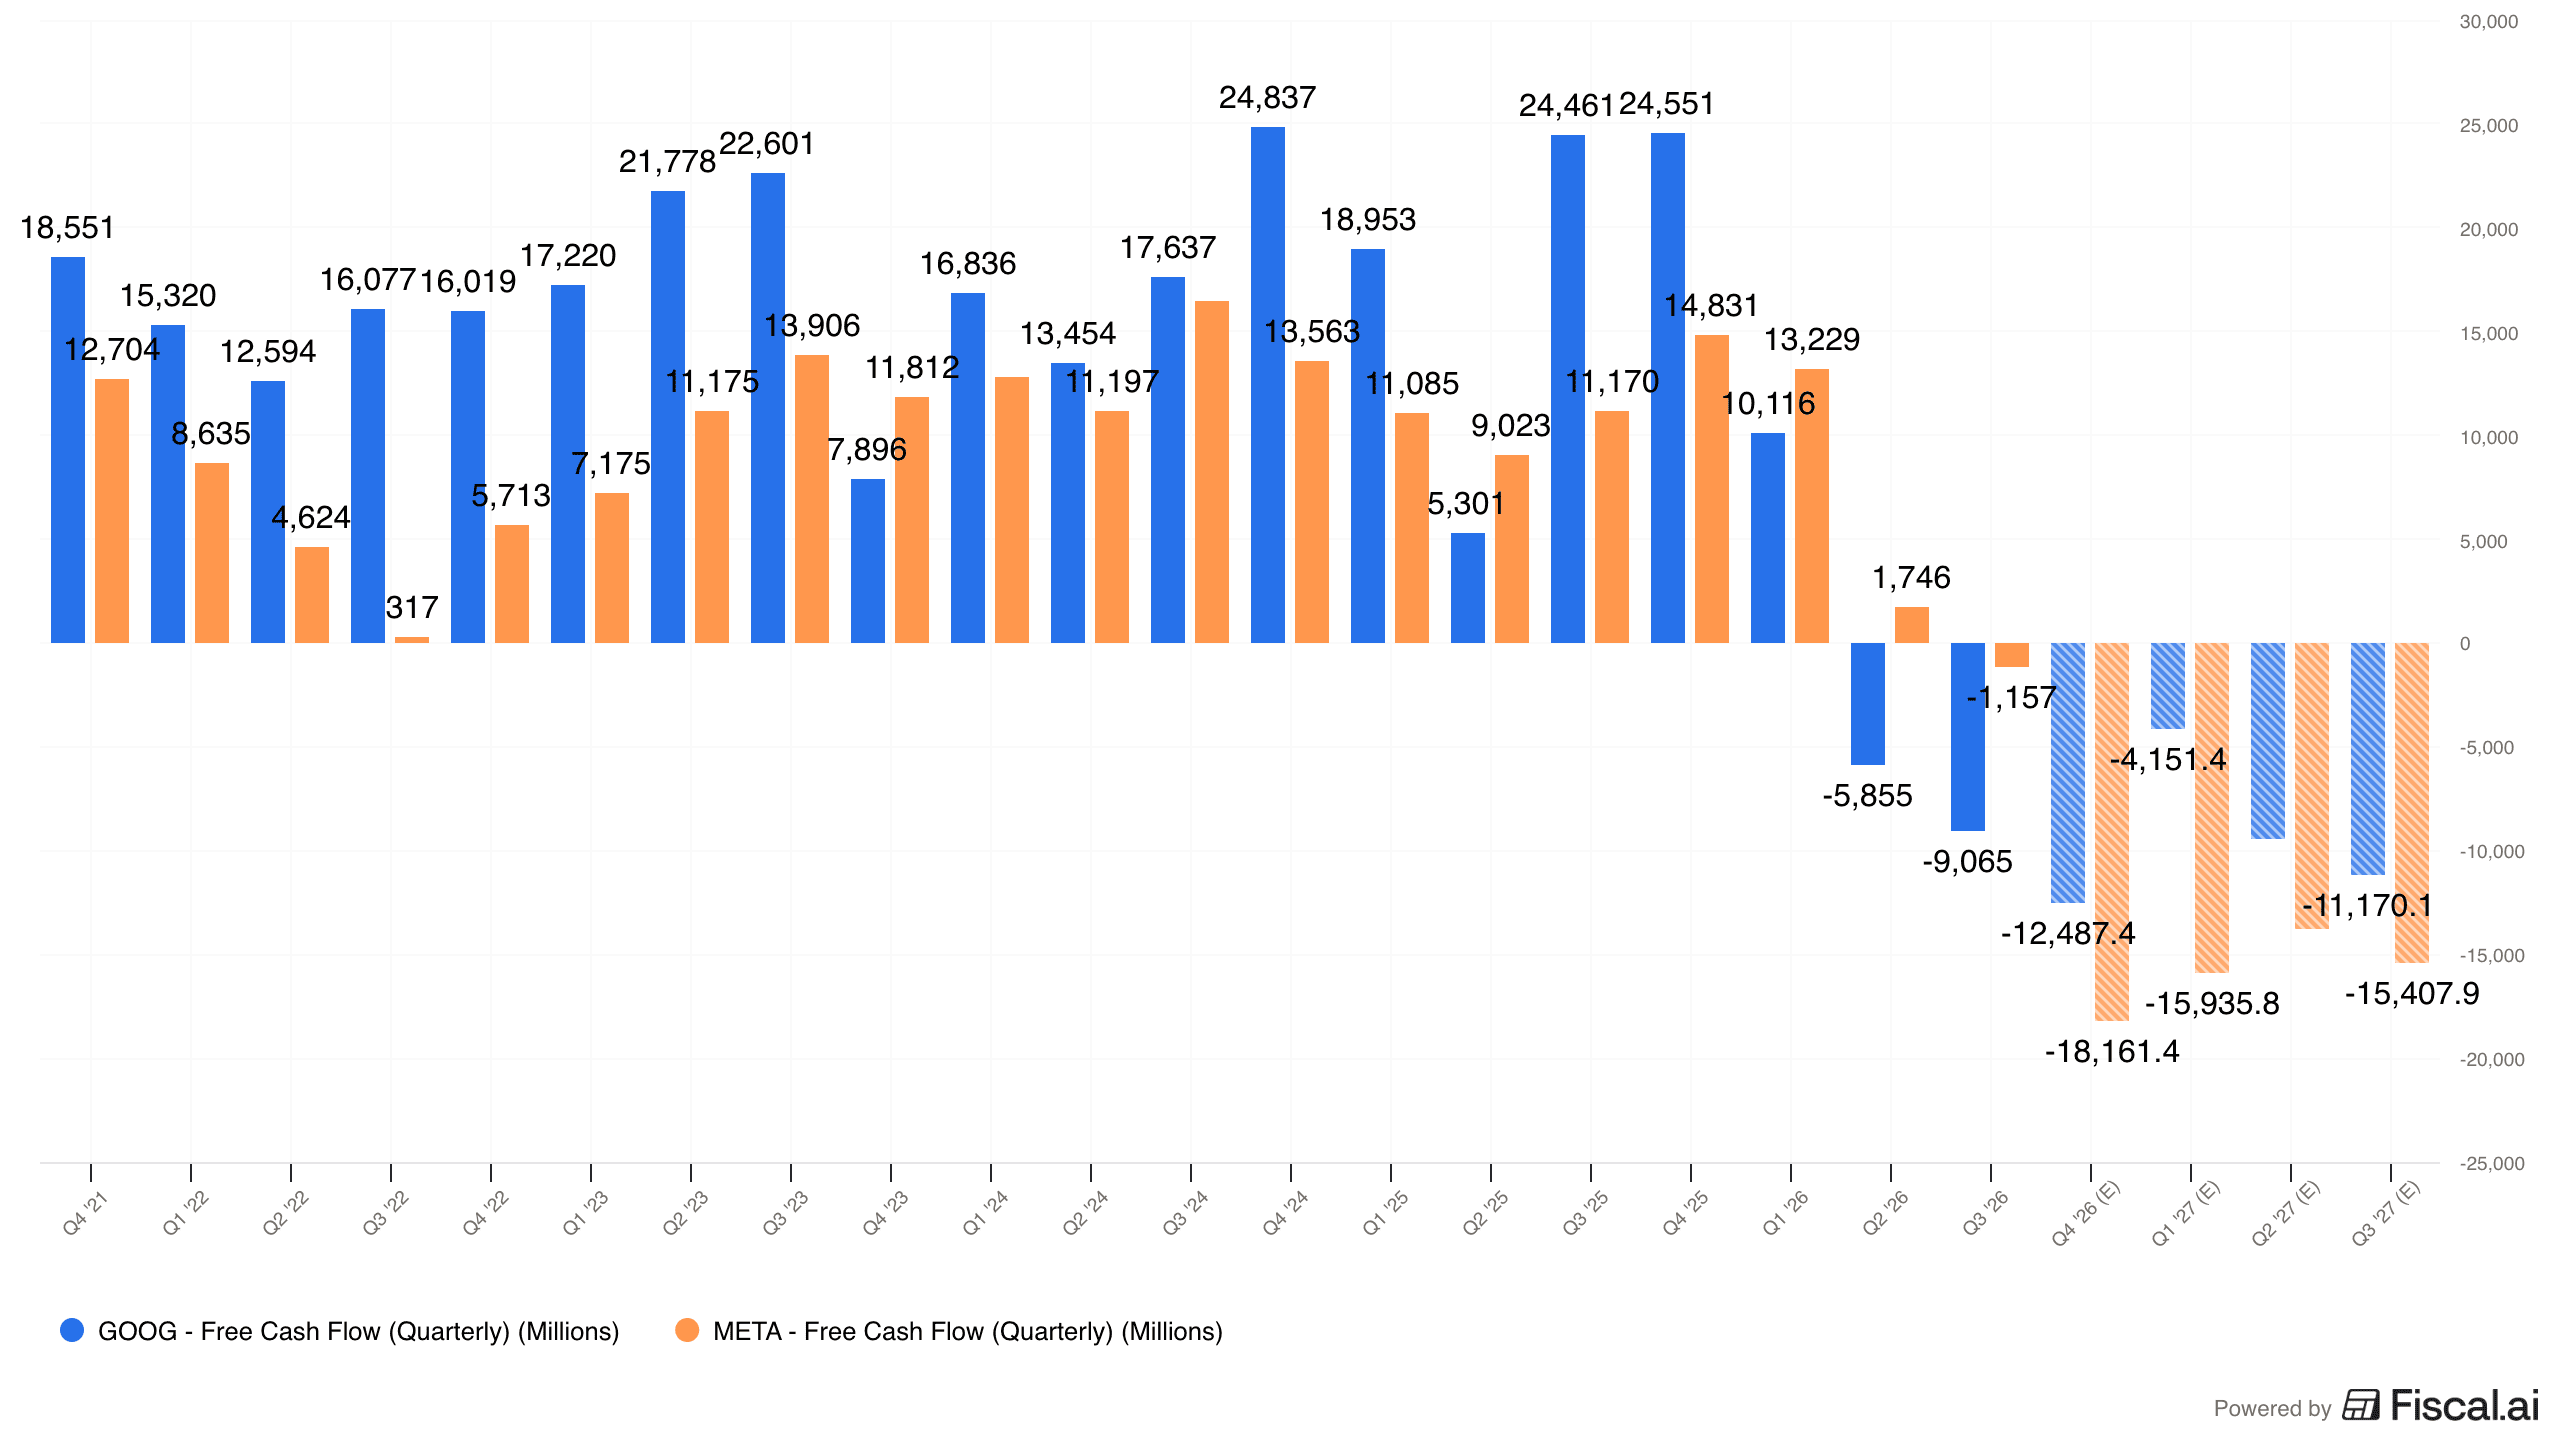
Alphabet ve třetím čtvrtletí zvýšil provozní zisk o 30 % na 40,6 miliardy dolarů. Současně však do kapitálových výdajů nasměroval 51,4 miliardy dolarů, takže jeho čtvrtletní volný peněžní tok skončil 9,1 miliardy dolarů v minusu.
Zdroj: fiscal.ai
Vývoj volných peněžních toků Alphabetu a Mety
Meta vykázala 26% růst tržeb na 64,6 miliardy dolarů. Její volný peněžní tok ale rovněž skončil v záporných hodnotách, konkrétně na −1,16 miliardy dolarů. Provozní zisk se přitom snížil o 37 %, zejména kvůli mimořádným právním nákladům.
Rostoucí tržby a účetní zisky tak samy o sobě nevypovídají o tom, kolik peněz firmám skutečně zbývá.
Váš kapitál může být ohrožen
•
Uvedená cena a graf jsou pouze informativní. Negarantujeme žádné výnosy a informace uvedené na těchto stránkách nepředstavují investiční poradenství.
Skrytý motor růstu akcií přestává fungovat
Pro investory může být omezení odkupů větším problémem, než se na první pohled zdá.
Zpětné odkupy totiž dlouhodobě pomáhaly technologickým titulům zvyšovat zisk připadající na jednu akcii (EPS), a to dokonce i bez odpovídajícího růstu celkového čistého zisku.
Představte si podnik, který vydělá 1 miliardu dolarů a má v oběhu 100 milionů akcií. Na jednu akcii připadá zisk 10 dolarů.
Pokud firma odkoupí a zruší 10 % svých akcií, stejná miliarda dolarů zisku se najednou rozdělí mezi pouhých 90 milionů akcií. Zisk na akcii vzroste o 11,1 %, aniž by podnik vydělal jediný dolar navíc.
U Alphabetu rozhodně nejde o zanedbatelný mechanismus.
Podle údajů banky ING citovaných agenturou Reuters snížil Alphabet mezi koncem let 2020 a 2025 počet svých akcií v oběhu o 9,5 %. Samotné stahování akcií z trhu tak výrazně podporovalo růst EPS.
Pokud tento mechanismus zeslábne, musí budoucí růst zisku na akcii ve větší míře odpracovat samotný provoz firmy.
Právě zde se mění očekávání trhu. Nestačí pouze vydělávat více. Vedení firem musí také prokázat, že nové investice přinesou dostatečně vysokou návratnost.
Znamená to, že jsou technologické akcie předražené?
Tak jednoduché to není.
Například Microsoft ve čtvrtletí končícím 30. září 2026 vykázal tržby 92,3 miliardy dolarů, tedy meziročně o 19 % vyšší. Jeho provozní zisk vzrostl o 21 % na 45,9 miliardy dolarů.
Microsoft tak nadále dokáže vysoké investice doprovázet svižným růstem provozní ziskovosti.
Také u Alphabetu nebo Mety mohou dnešní výdaje vytvořit pevný základ pro budoucí expanzi. Datová centra, specializované čipy a vlastní AI modely mají potenciál rozšířit nabídku služeb a posílit konkurenční výhodu.
Problémem není samotné investování, alenejistota ohledně budoucí návratnosti.
Technologičtí lídři nyní vynakládají stovky miliard dolarů na infrastrukturu, která bude generovat účetní odpisy po mnoho let. Výnosy z těchto projektů přitom nemusí přicházet stejně rychle jako náklady.
Pro dlouhodobé investory z toho podle mého názoru plyne důležité poučení.
Při hodnocení technologických akcií bych se dnes nesoustředil pouze na tempo růstu tržeb nebo překonávání analytických odhadů. Stejně důležité je sledovat vývoj volného peněžního toku, kapitálových výdajů a počtu akcií v oběhu.
Podnik totiž může vykazovat rekordní účetní zisky, a přesto akcionářům v krátkodobém horizontu přinášet menší užitek než dříve.
Pokud se vysoké výdaje na umělou inteligenci v příštích letech promění v odpovídající růst zisků a hotovosti, současné omezení odkupů se ukáže jako rozumné rozhodnutí.
Jestliže se však očekávaná návratnost nedostaví, budou se muset investoři smířit s tím, že ani rekordní výsledky neospravedlní každou cenu akcie.
Tahle levná akcie vyplácí 7,5 % ročně
Tak vysoká dividenda? Většinou je někde problém. U téhle akcie jsme ho ale hledali marně.
Vysoký pasivní příjem, rostoucí byznys a firmu, která ve velkém skupuje vlastní akcie - aniž byste za ně museli platit prémiovou cenu.
Objevili jsme jednu z nejzajímavějších dividendových příležitostí současnosti?
Publicista a aktivní investor s více než desetiletou praxí zaměřující se na hodnotové investování a akciové trhy. Vystudoval České vysoké učení technické v Praze (ČVUT).
Ve své investiční strategii kombinuje aktivní i pasivní přístup a zaměřuje se především na kvalitní růstové společnosti a value investice. Ve svých článcích se věnuje investičním strategiím, psychologii investování a analýze jednotlivých akcií.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.






 94 %

 90 %


