FinexAnalýzyP/E 13 a experti očekávají růst akcií o 47 %. V čem je tedy háček?
P/E 13 a experti očekávají růst akcií o 47 %. V čem je tedy háček?
Z někdejšího vyzyvatele se T-Mobile stal silným hráčem v amerických 5G sítích. Výnosy na zákazníka rostou, akcie se však obchodují za nízké násobky. Co v číslech vidí trh jinak?
Před několika lety plnil T-Mobile na americkém trhu především roli vyzyvatele. Zákazníky konkurentům Verizon a AT&T přetahoval hlavně pomocí nižších cen a agresivnější nabídky.
Dnes je situace jiná.
T-Mobile disponuje velmi pevnou pozicí v amerických 5G sítích. Postupně mu roste výnos na zákaznický účet a provozní ziskovost stoupá rychleji než samotné tržby.
Anketa
Již hlasovalo 154 čtenářů
Kdybyste si dnes museli vybrat pouze jeden styl investování, který by to byl?
Přesto se akcie při ceně kolem 164 dolarů obchoduje zhruba za 13násobek očekávaného zisku a necelý 10násobek volného cash flow (hotovosti, která firmě zbude po odečtení nezbytných provozních a investičních nákladů).
Je to tedy jen další pomalu rostoucí telekomunikační firma, nebo trh přehlíží probíhající změnu?
Fúze, která změnila postavení T-Mobile
Zásadním momentem byla fúze se Sprintem, jež se dokončila v roce 2020.
T-Mobile díky ní nezískal pouze miliony nových klientů. Mnohem cennější bylo vysokofrekvenční spektrum, které se následně stalo nosným pilířem jeho 5G sítě.
Na konci roku 2025 firma kontrolovala v průměru 394 MHz takzvaného low- a mid-band spektra. To jí umožňuje efektivně kombinovat široké pokrytí s vysokou kapacitou přenosu.
Technologický náskok má ale pro investora smysl pouze tehdy, pokud se promítne do vyšší ziskovosti. Pojďme se proto podívat na konkrétní čísla.
Ve druhém čtvrtletí letošního roku stoupl průměrný výnos na tarifní účet o 2 % na 152,91 dolaru.
Současně vzrostly tržby z poskytovaných služeb o 9 % na 19 miliard dolarů. Upravený zisk EBITDA (zisk před úroky, daněmi a odpisy) se pak zvýšil o 12 %.
T-Mobile tak postupně přechází od modelu, ve kterém lákal klienty výhradně na cenu, k lepšímu zpeněžení své vlastní sítě.
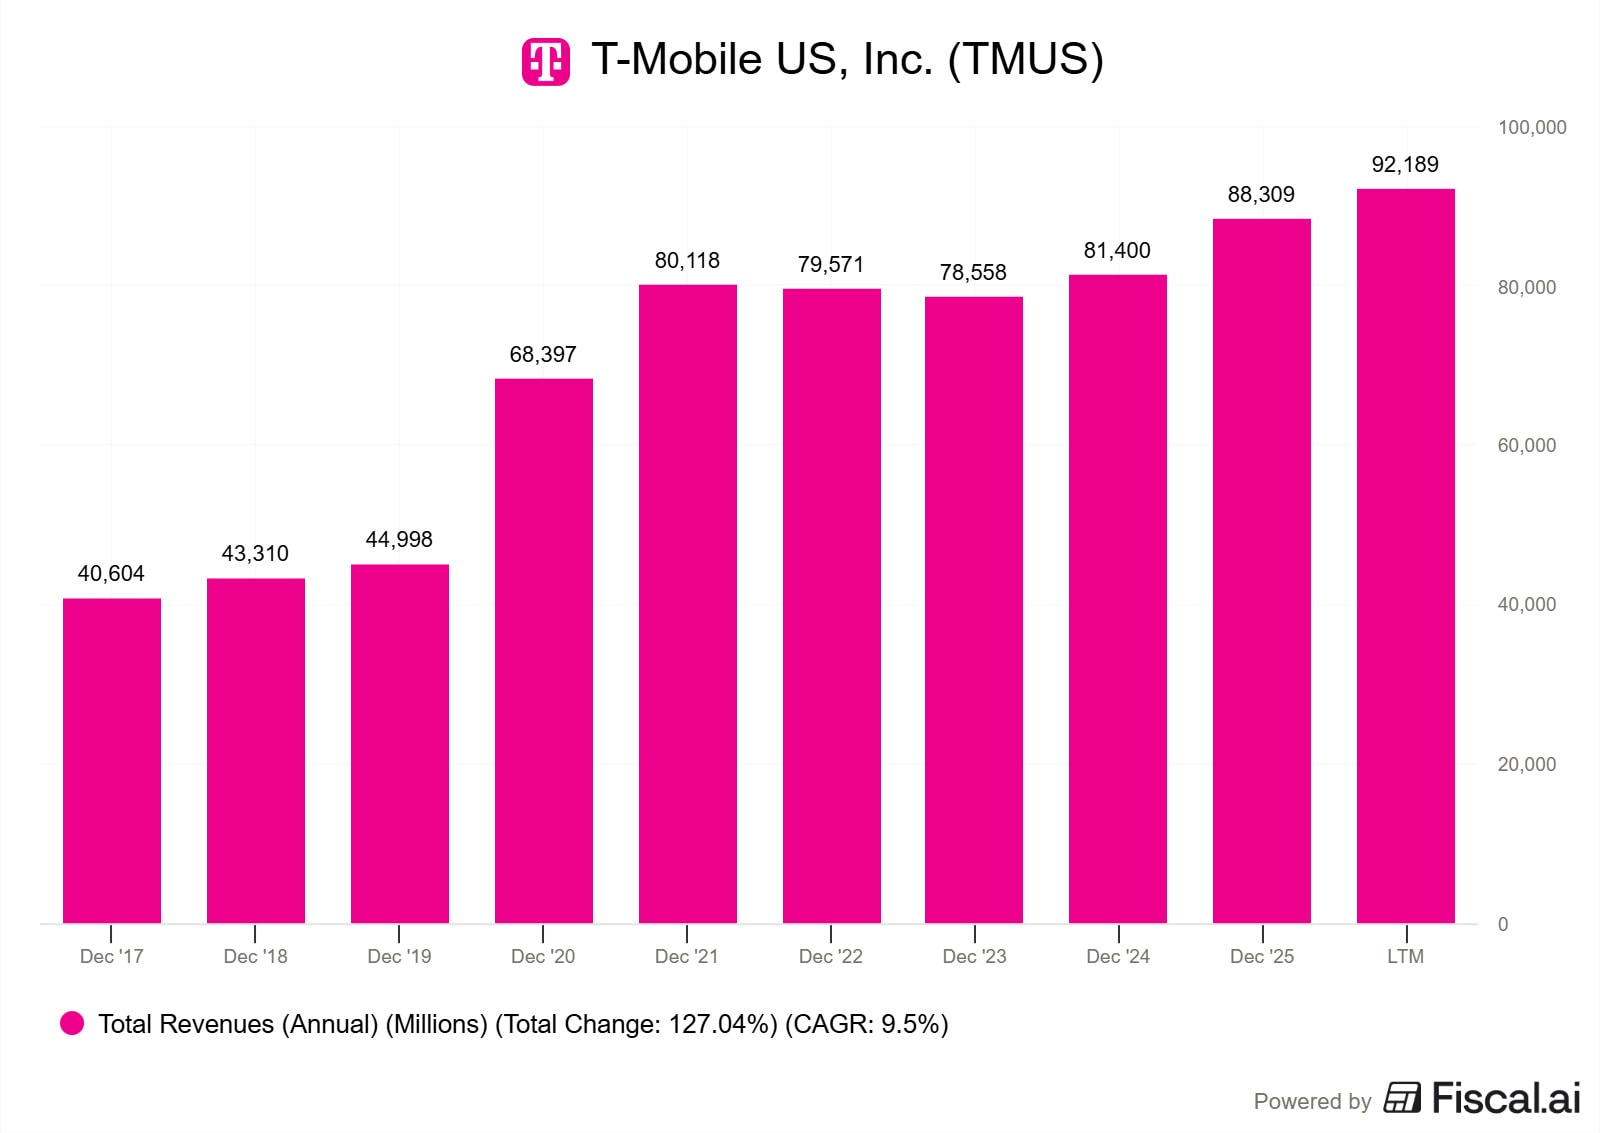
Určitou opatrnost však vyžaduje pohled na dlouhodobé tržby, které průměrně stoupají o 9,5 % ročně.
Zdroj: www.fiscal.ai
Tržby T-Mobile US
Velká část tohoto růstu totiž nevznikla organicky (běžným rozšiřováním vlastního byznysu). Prudký skok v letech 2020 a 2021 přímo souvisel s fúzí se Sprintem. Další zrychlení od roku 2025 podporuje nákup UScellular a optické sítě Metronet.
UScellular může být důležitější, než se zdá
Právě převzetí UScellular dobře ilustruje ekonomiku telekomunikačního byznysu.
T-Mobile si nezajistil pouze nové zákazníky, ale také další přenosové frekvence a síťovou infrastrukturu. Po začlenění do svého systému může část duplicitních vysílačů odstranit.
Vedení firmy očekává, že integrace přinese roční úspory ve výši 1,2 miliardy dolarů.
Z této částky připadá přibližně 950 milionů dolarů na provozní náklady a 250 milionů dolarů na kapitálové výdaje (investice do rozvoje a obnovy majetku).
Ziskovost tak získává reálný prostor růst mnohem rychleji než tržby.
T-Mobile využívá volnou kapacitu své mobilní sítě k poskytování rychlého 5G připojení pro domácnosti.
Podnik plánuje do roku 2030 získat přibližně 15 milionů zákazníků přes 5G sítě a další 3 až 4 miliony uživatelů optického internetu.
Pokud dokáže efektivně vytěžit již vybudovanou infrastrukturu bez výrazného růstu dalších nákladů, může znatelně zvýšit návratnost kapitálu.
Levná akcie má jeden háček
V letošním roce T-Mobile očekává upravené volné cash flow v rozmezí 18,4 až 18,8 miliardy dolarů. Tato částka přitom zůstává v pokladně až po započtení zhruba 10 miliard dolarů nutných na obnovu a rozšiřování sítí.
Telekomunikační infrastruktura vyžaduje obrovské investice. Skutečnost, že podnik i tak dokáže tvořit silnou hotovost, představuje pozitivní zprávu.
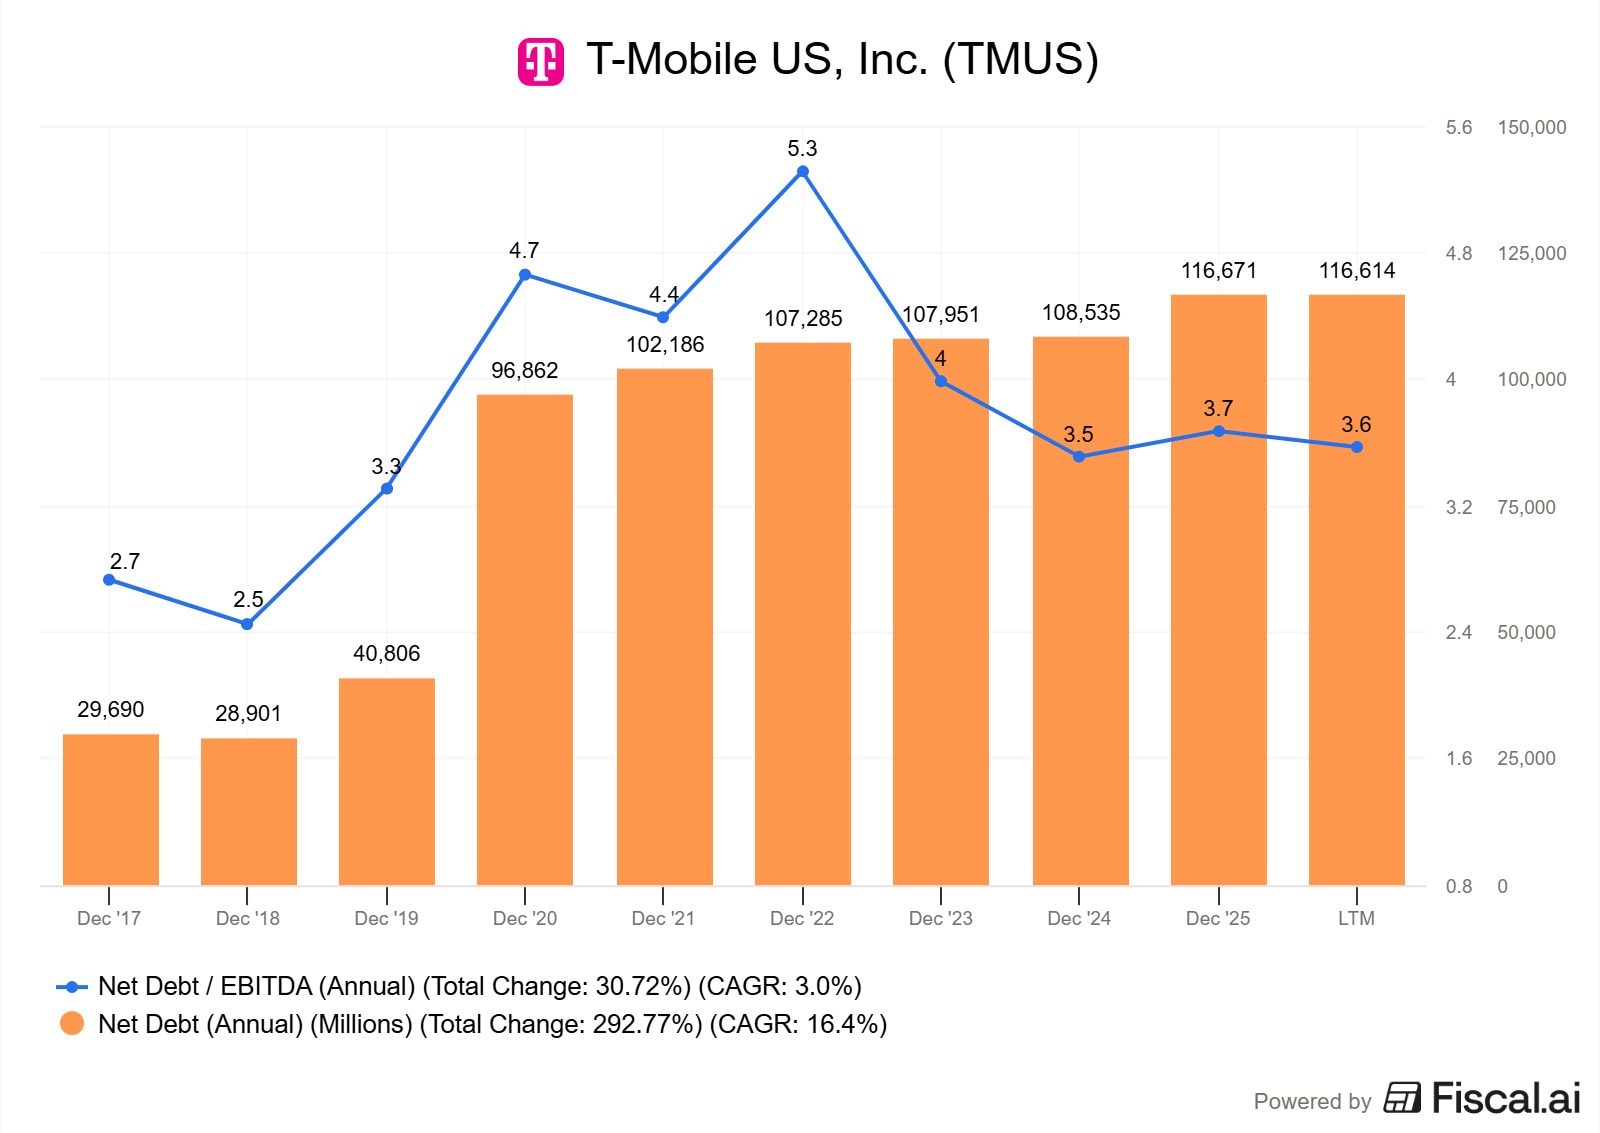
Z pohledu zadlužení je však situace o něco složitější. Čistý dluh po spojení se Sprintem prudce vzrostl a dnes přesahuje 100 miliard dolarů.
Zdroj: www.fiscal.ai
Čistý dluh T-Mobile US
Společně s dluhem se ale zvedla i provozní ziskovost, které pomohly úspory z proběhlé fúze. Poměr čistého dluhu k hrubému zisku (EBITDA) tak po svém vrcholu v roce 2022 postupně klesl na 3,6násobek.
Výše závazků je dnes výrazně lépe zvládnutelná. Zlepšující se finanční zdraví se propisuje také do analytických odhadů, které vidí u akcií do příštího října poměrně optimistický růstový potenciál.
Váš kapitál může být ohrožen
•
Uvedená cena a graf jsou pouze informativní. Negarantujeme žádné výnosy a informace uvedené na těchto stránkách nepředstavují investiční poradenství.
Další úspěšný vývoj bude vyžadovat, aby T-Mobile potvrdil svůj technologický náskok a proměnil jej v ekonomickou výhodu.
Pokud vyšší výnosy z tarifů, úspory z nákupu UScellular a rozvoj domácího internetu povedou k rychlejšímu růstu hotovosti, může se dnešní ocenění akcií jevit jako poměrně nízké.
Jestliže ale konkurenti technologický odstup doženou a investiční náklady zůstanou vysoké, bude současný zdrženlivý pohled trhu zcela oprávněný.
Akcie, která 30 let zvyšuje dividendu, nemá konkurenci. Takto vypadá stroj na dlouhodobý pasivní příjem
Její infrastrukturu je dnes téměř nemožné nahradit a konkurence má jen minimální šanci ji napodobit.
Žádná AI mánie ani honba za dalším technologickým zázrakem. Jen stabilní byznys, který dlouhodobě vydělává a posílá stále více peněz svým akcionářům.
Je právě tahle akcie ideálním strojem na dlouhodobý pasivní příjem?
Finanční analytik specializující se na akcie, investování a účetní analýzu firem. Vystudoval ekonomiku a management na Podnikatelské fakultě Vysokého učení technického v Brně (VUT) a je držitelem mezinárodní účetní kvalifikace ACCA. Profesní zkušenosti získal ve společnosti PricewaterhouseCoopers (PwC), kde se podílel na auditech a oceňování mezinárodních společností obchodovaných na burze. Později působil v bankovnictví jako ředitel controllingu a interního auditu. Od roku 2017 se věnuje finanční analytice a tvorbě odborného obsahu o investování, akciových trzích a odhalování investičních podvodů. Je autorem odborných článků i několika publikací a e-booků zaměřených na finance a investování.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.











 94 %

 90 %