Defenzivní akcie nikdo nechce, a to už celé roky. Všechno totiž zastínila umělá inteligence a peníze se valí do technologií, polovodičů a datových center.
Firmy, které vyrábí limonády, chipsy, zubní pasty nebo léky, jsou pro dnešního investora zkrátka naprosto nudné. A přesně to se projevuje na jejich ocenění.
Svůj podíl na tom má i fakt, že dividendové tituly nejsou schopny svým pravidelným výnosem konkurovat dluhopisům. Když vám bezrizikový americký státní dluhopis nabídne mnohem víc než dividenda, proč byste kupovali akcii?
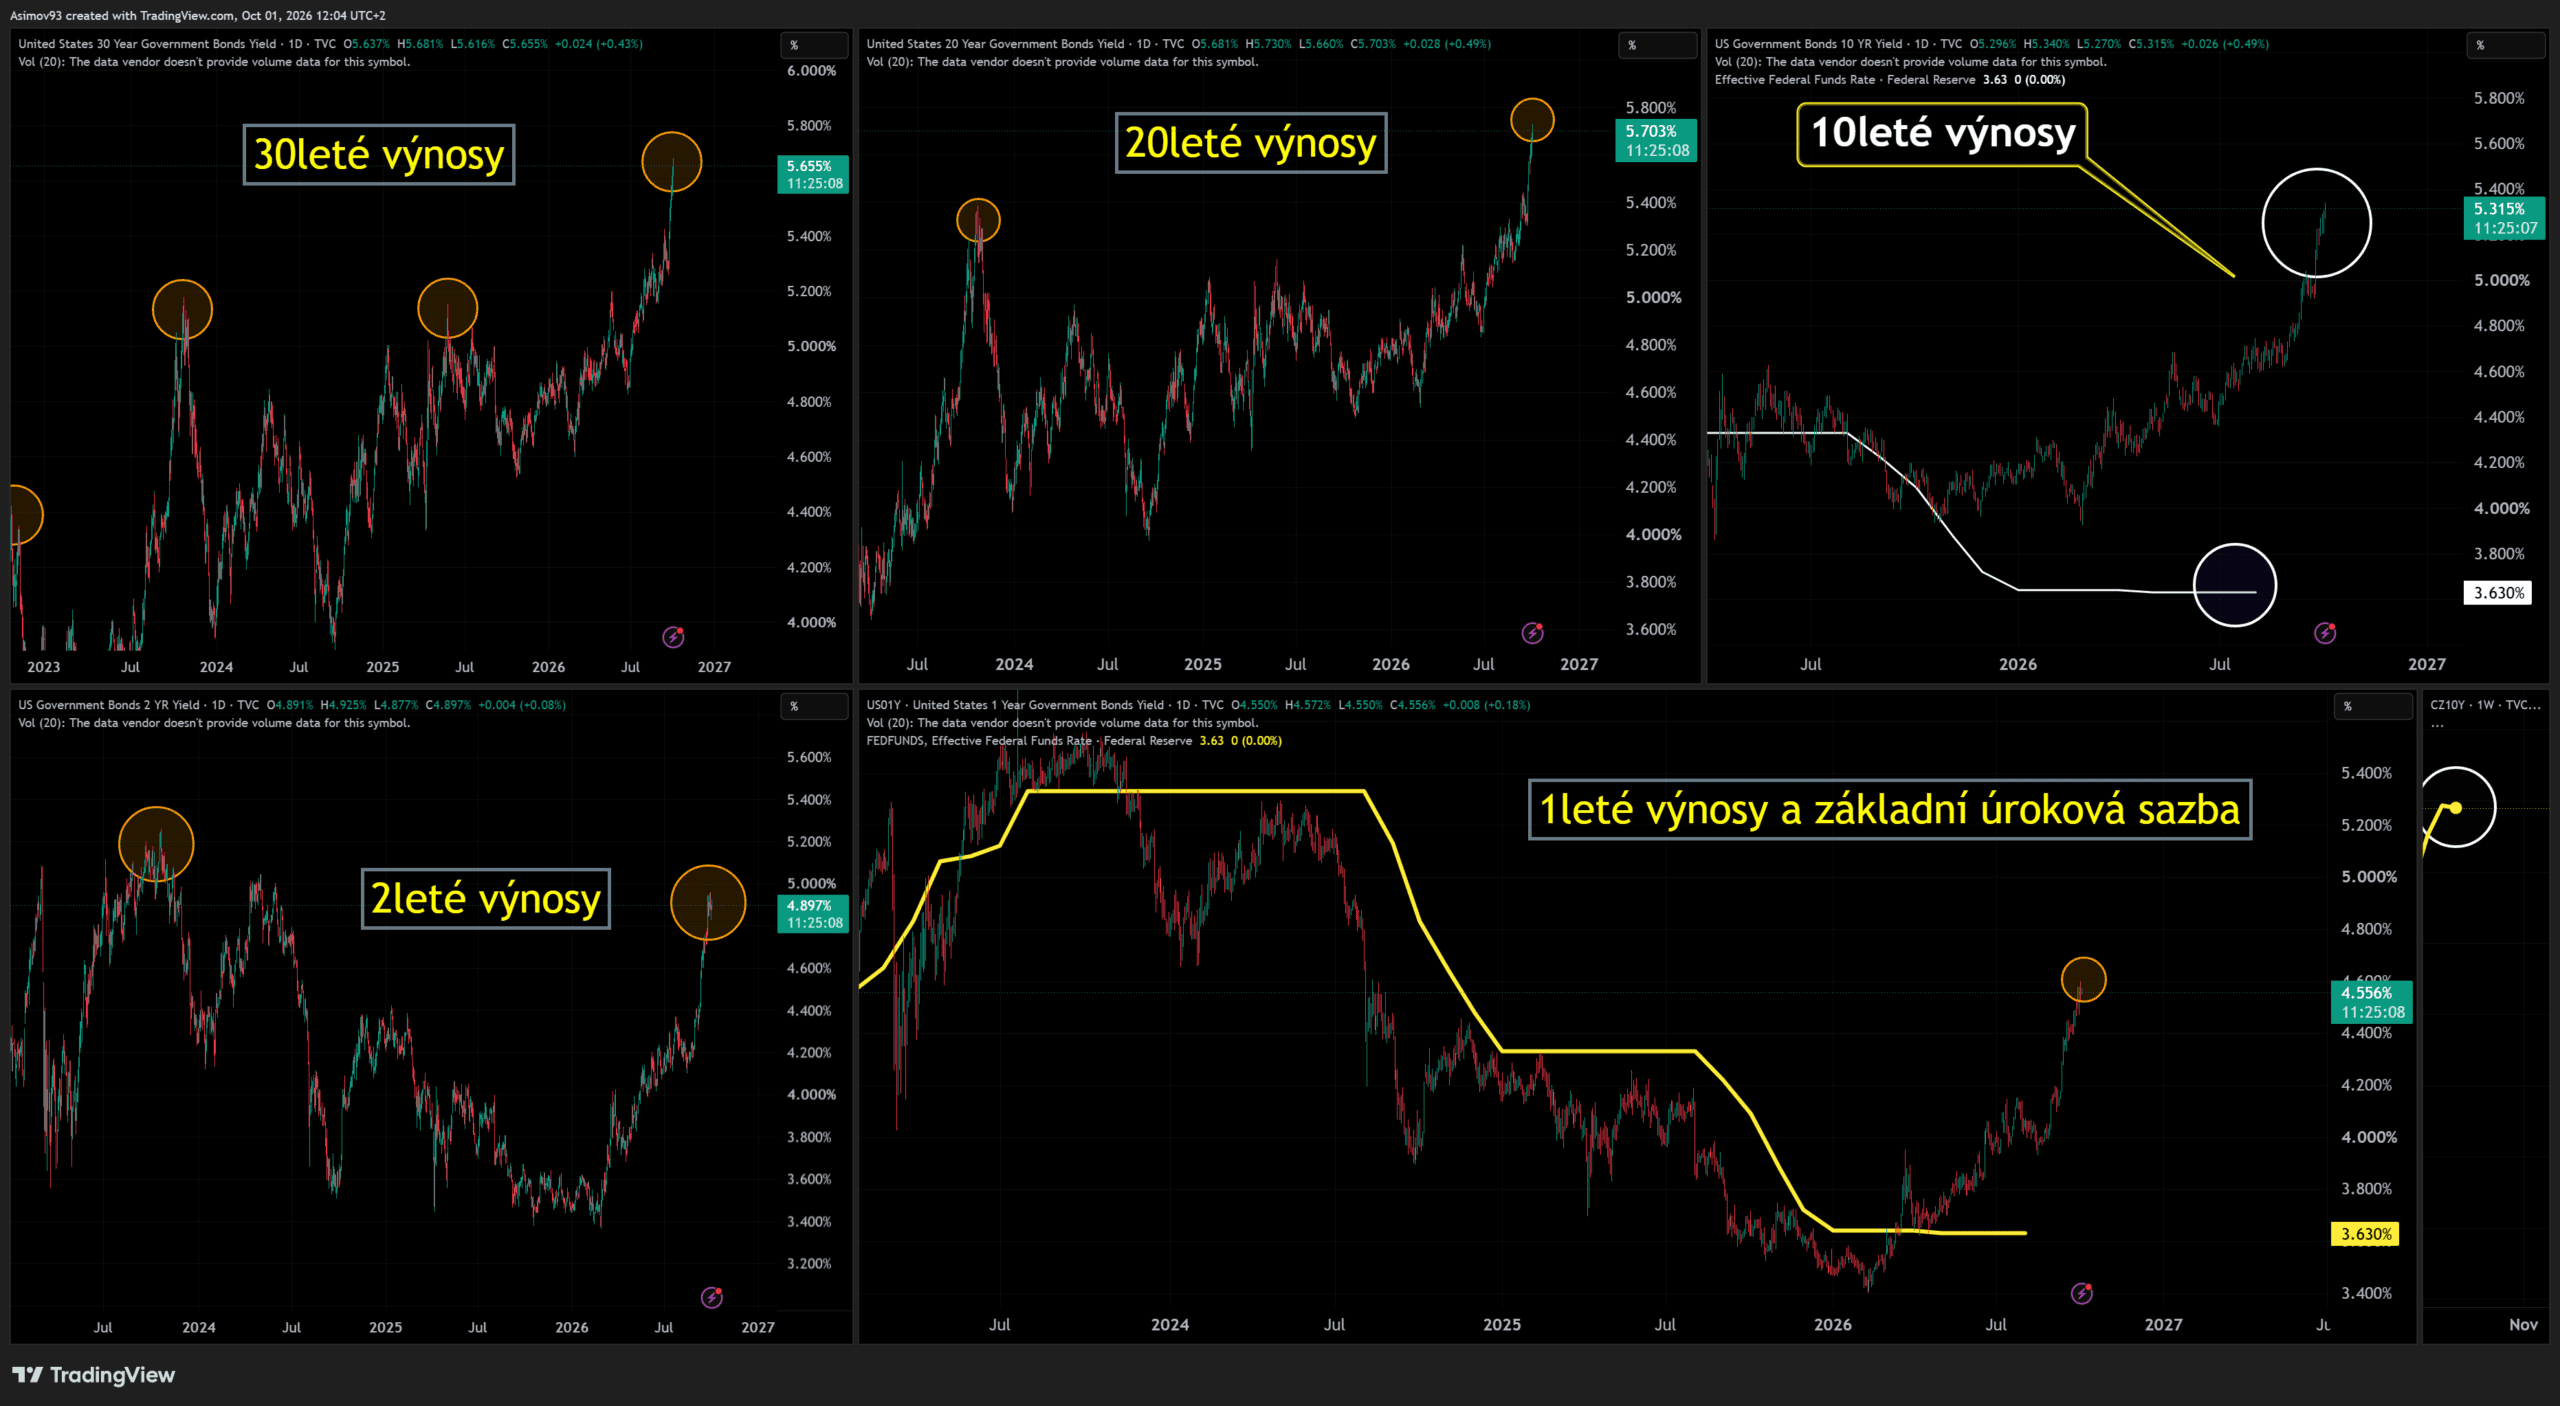
V dnešní době vám téměř všechny splatnosti nabídnou 5 %. Ta logika vyhýbat se dividendovým titulům je proto pochopitelná, ale podle mě na trhu vytváří ohromnou příležitost.
Defenzivní akcie jsou totiž historicky velmi levné, a proto je po celý rok postupně nakupuji.
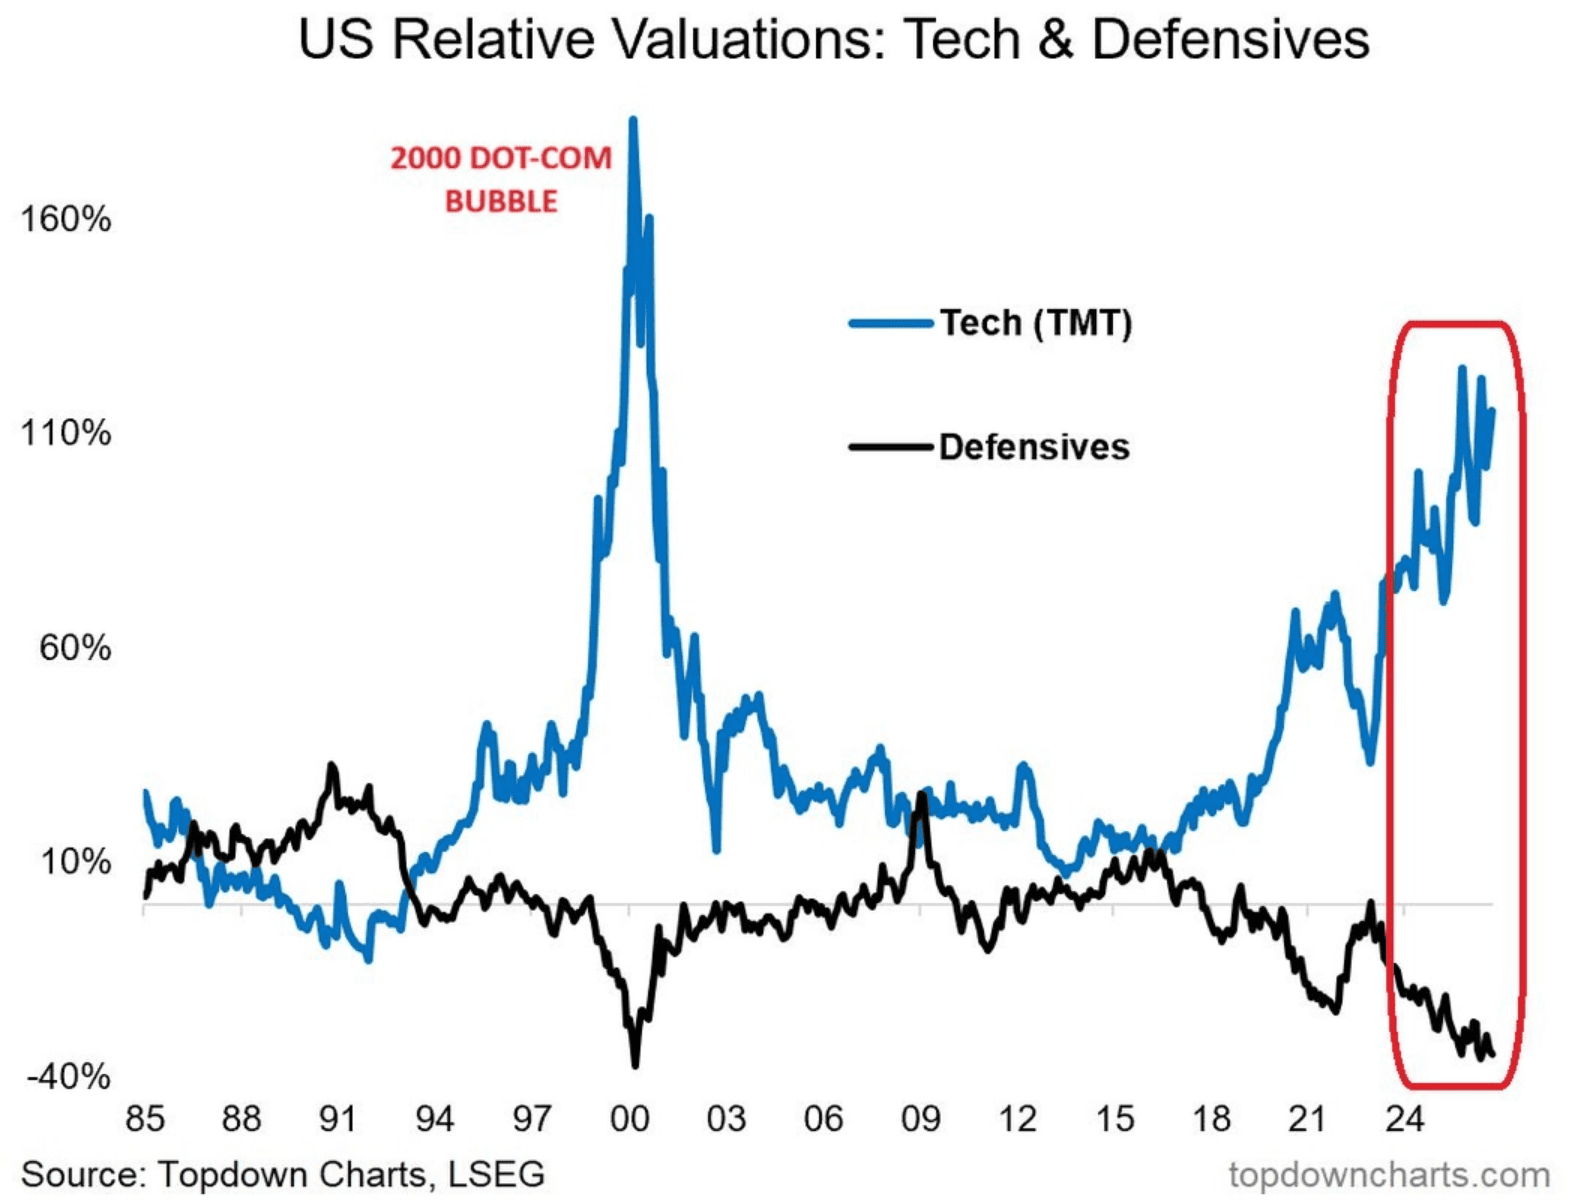
Technologie nejdražší od roku 2000, defenzivy nejlevnější v historii
Relativní ocenění sektoru technologií je o 115 % výš než u indexu S&P 500. To je nejvíc od splasknutí internetové bubliny v roce 2000.
Defenzivní sektory se naopak obchodují zhruba s 35% diskontem vůči trhu, což je nejméně od poloviny osmdesátých let. Je naprostý masakr, co se s těmito tituly momentálně děje.
Něco takového investor zažije jenom párkrát za život.
Zdroj: Topdown Cahrts
Relativní ocenění amerických technologických akcií a defenzivních sektorů vůči trhu: technologie jsou o 115 % dražší než index S&P 500, zatímco defenzivní akcie se obchodují se slevou kolem 35 %
Na grafu je krásně vidět, jak se obě křivky od roku 2023 rozevírají jako nůžky. Technologie táhne nahoru logicky AI. Defenzivní akcie naopak klesají, protože o ně momentálně nikdo nestojí.
Takhle propastný rozdíl jsme naposledy viděli na přelomu tisíciletí. Jak víme, tehdy to pro technologie neskončilo dobře. Defenzivní akcie naopak v dalších letech výrazně překonávaly trh.
Nechci tvrdit, že se historie nutně zopakuje. Tehdy byla jiná doba, internetová bublina byla opravdu ryzí spekulace. Dnešní technologické firmy totiž na rozdíl od roku 2000 generují obří zisky.
Extrémy v relativních valuacích však mají tendenci k regresi k normálu. Nemusí to přijít hned a nemusí to nutně znamenat pád technologických akcií. Úplně stačí, když defenziva začne dohánět zbytek trhu.
Proč dividendy prohrávají s dluhopisy?
Výnos desetiletého amerického státního dluhopisu vystoupal na začátku října na 5,32 %, nejvýš za téměř dvě dekády.
Pro srovnání, akcie Coca-Coly přinášejí dividendový výnos 2,7 %, akcie PepsiCo kolem 4,7 % a Procter & Gamble 3 %.
Řada dalších dividendových akcií ze sektoru základní spotřeby je na tom ještě hůře. Konzervativní investor, který hledá hlavně pravidelný příjem, tak dnes od státu dostane vyšší výnos naprosto bez rizika.
Zdroj: Jaroslav Jarolím (Zdroj dat: tradingview.com)
Výnosy amerických státních dluhopisů se pohybují blízko 5 %, nebo tuto hranici dokonce s rezervou překonávají
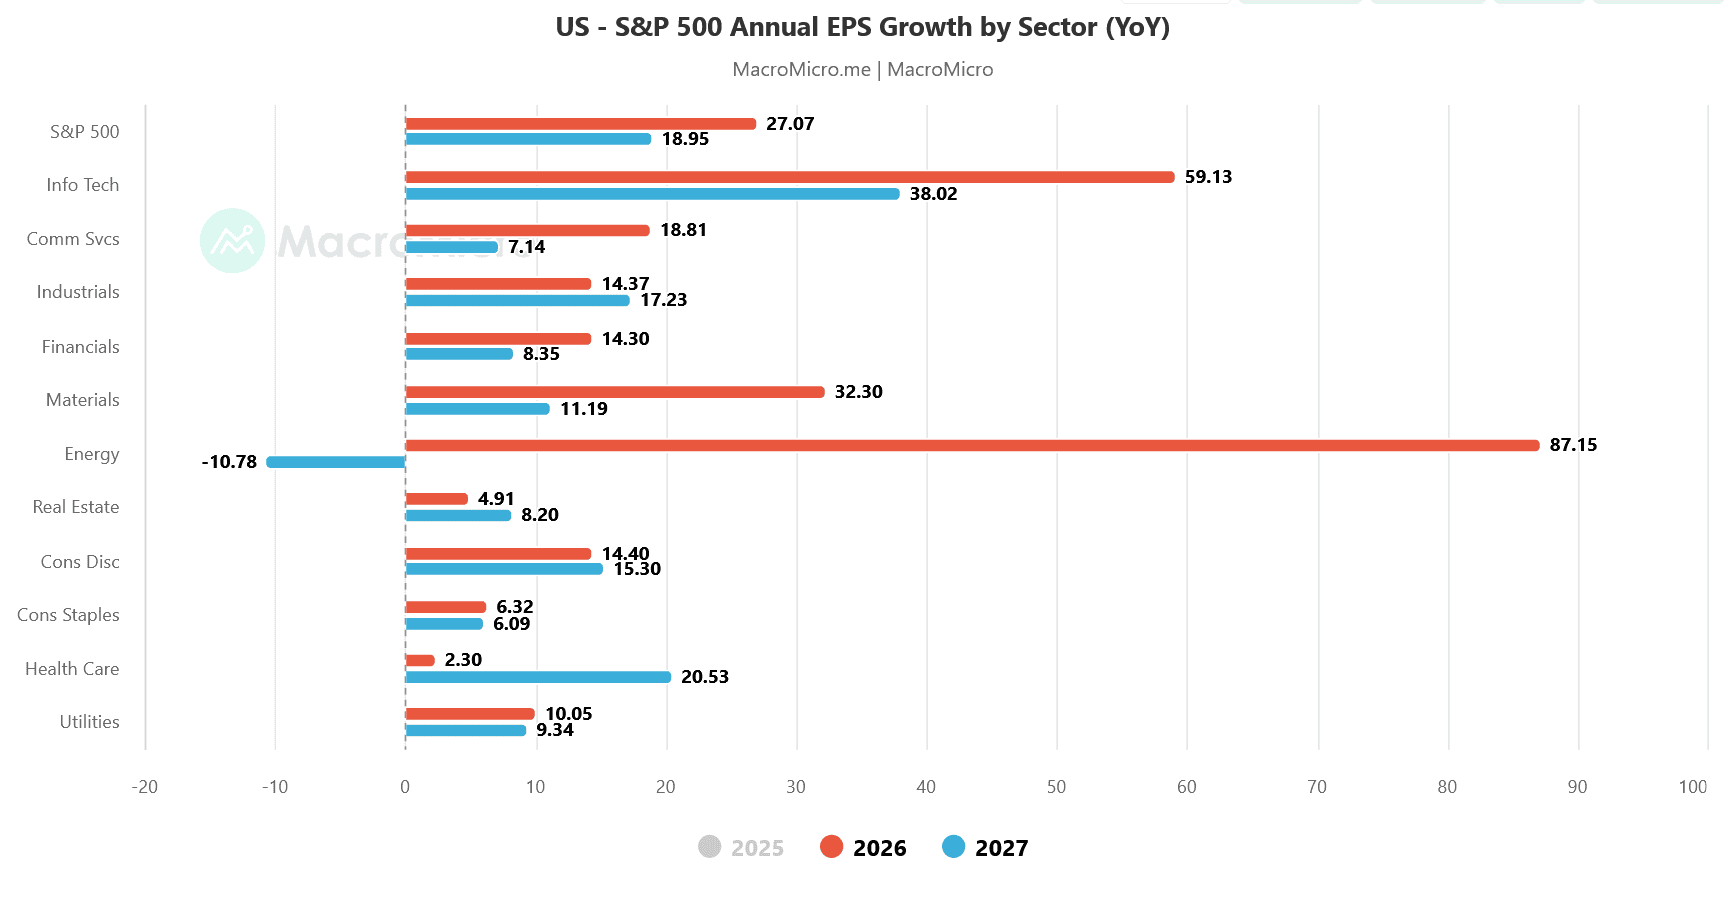
K tomu se přidává pomalý růst zisků. Podle konsenzu analytiků mají firmy ze sektoru základní spotřeby (consumer staples) letos zvýšit zisk na akcii (EPS) jen o 6,32 % a v roce 2027 o 6,09 %.
Technologie mají naproti tomu růst o 59,13 % a 38,02 % a celý index S&P 500 o 27,07 % a 18,95 %. Tomu se velmi špatně konkuruje. Vlastně se tomu konkurovat vůbec nedá, a proto dnešní ocenění chápu. Mají racionální základ.
Jenomže podle mého názoru je racionální kupovat i akcie, které jsou levné.
Zdroj: macromicro.me
Firmy ze sektoru základní spotřeby (consumer staples) mají letos zvýšit zisk na akcii (EPS) jen o 6,32 % a v roce 2027 o 6,09 %
Nízký, ale stabilní růst zisků za nízkou cenu může být mnohem lepší než rychlý růst za extrémní cenu. Dluhopis vám nabídne pevný kupón a nic víc. Kvalitní defenzivní byznys ale dividendu každý rok zvyšuje a jeho zisky postupně rostou s inflací. V dlouhém horizontu to dělá obrovský rozdíl.
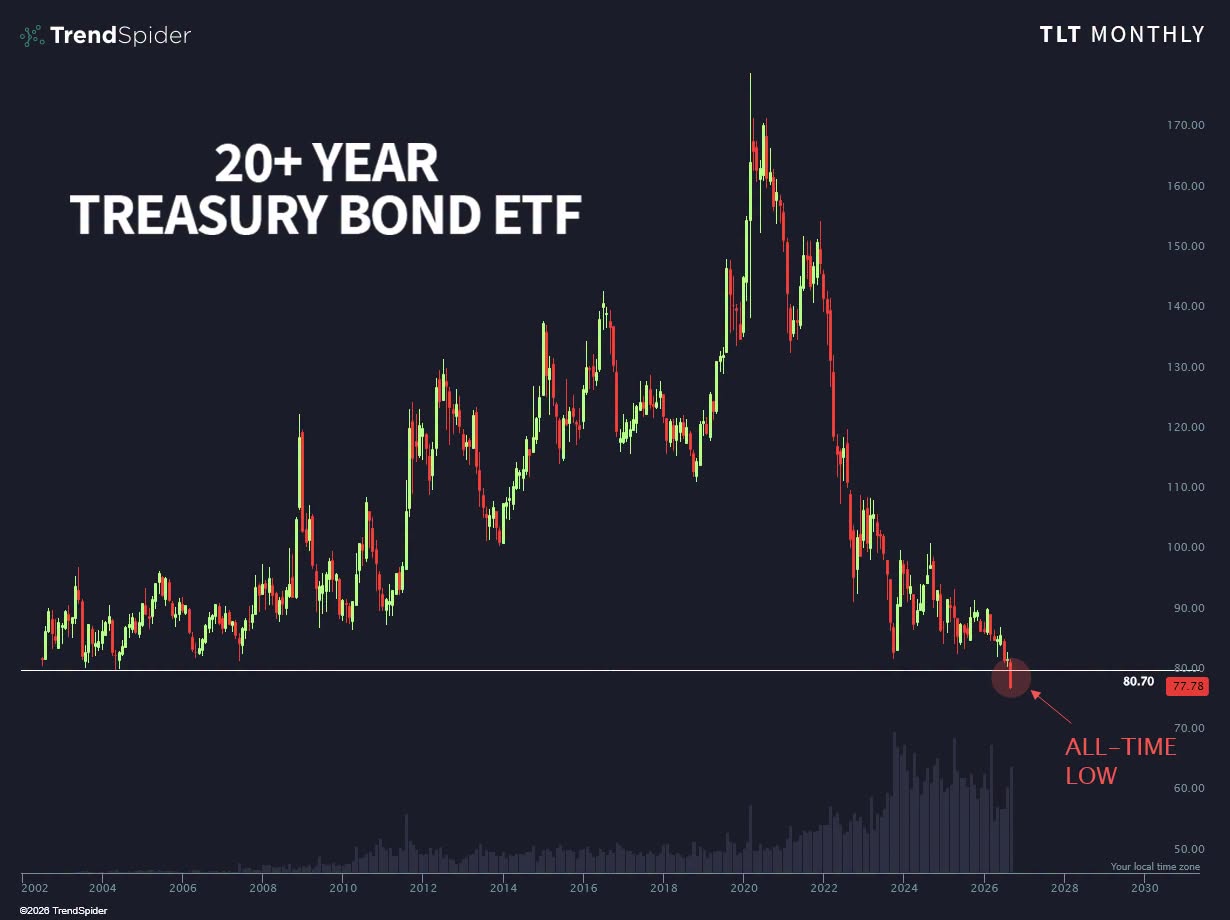
Nemluvě o tom, že většina drobných investorů kupuje americké státní dluhopisy ve formě dluhopisových ETF. Konkrétně fond TLT pro dlouhé splatnosti **smazal během několika let kurzové zisky za předešlých 20 let propadem o 57 %**.
Jde o naprostou tragédii, která se vám u kvalitních dividendových společností prakticky nikdy nestane.
Zdroj: Trend Spider
Dluhopisové ETF smazalo během několika let kurzové zisky za předešlých 20 let
Teď začíná ta nejdůležitější část
Nenechte si ujít konkrétní čísla a klíčové poznatky
Investiční analytik a publicista specializující se na makroekonomii, měnovou politiku a analýzu finančních trhů. Vystudoval Masarykovu univerzitu a dlouhodobě se věnuje ekonomickým souvislostem vývoje kapitálových trhů.
Ve Finexu publikuje odborné články zaměřené na fundamentální a technickou analýzu i makroekonomické dění. Vedle Finexu pravidelně publikuje odborné články a komentáře také v dalších českých ekonomických médiích, včetně Hospodářských novin.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.








 94 %

 90 %