FinexAkcieNováček pražské burzy tvrdě narazil. Ze zamýšlených 100 milionů korun získal bídných 26
Nováček pražské burzy tvrdě narazil. Ze zamýšlených 100 milionů korun získal bídných 26
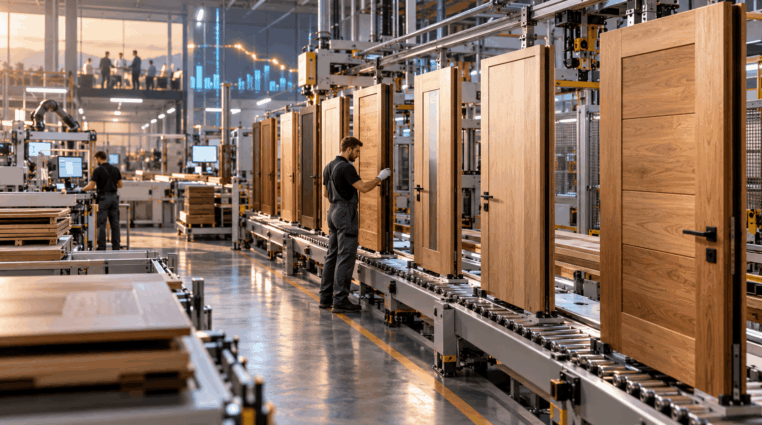
Výrobce dveří Doornite vstoupil na pražskou burzu s výrazně slabším úpisem, než plánoval. Přesto chce do roku 2030 téměř zdvojnásobit provozní zisk. Co říkají čísla o jeho ocenění?
Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
Český výrobce interiérových dveří a zárubní Doornite vstoupil 23. října na pražskou burzu. Jeho první veřejná nabídka akcií (IPO) však skončila, mírně řečeno, za očekáváním. Z plánovaných 80 až 100 milionů korun podnik získal 26,1 milionu.
Investoři upsali pouze třetinu nabízených akcií, a to za nejnižší možnou cenu. Slabý zájem přitom kontrastuje s plány vedení, které chce během čtyř let téměř zdvojnásobit provozní zisk.
Nabízí se proto otázka, zda jde o přehlíženou investiční příležitost, nebo oprávněnou nedůvěru trhu.
Investoři odmítli dvě třetiny nabídky. Co se stalo?
Doornite původně nabídl až 200 000 nových akcií v cenovém rozpětí 400 až 500 Kč. Jak však potvrdila pražská burza, investoři nakonec upsali jen 65 270 kusů při ceně 400 Kč.
Podařilo se tak alokovat zhruba 32,6 % maximální nabídky. Výsledná tržní kapitalizace společnosti dosáhla při emisní ceně přibližně 346 milionů korun.
Zajímavý je samotný průběh úpisu. Poptávka činila při ceně 400 Kč přibližně 65 tisíc akcií. Již při ceně 402 Kč klesla ke 24 tisícům. Investoři tak byli na cenu velmi citliví.
Slabší zájem projevili především drobní investoři. Do úpisu se naopak zapojily investiční fondy a obchodní partneři. Pro Doornite má výsledek jeden podstatný důsledek, jelikož peníze z IPO měly podpořit:
modernizaci výroby,
zahraniční expanzi,
rozvoj značky TOPDOORS,
případné akvizice.
Část investic nyní bude muset podnik financovat z vlastních prostředků nebo úvěrů. Růst se tak může zpomalit a zadlužení zůstat vyšší, než vedení původně předpokládalo.
Výrobce dveří slibuje téměř zdvojnásobení provozního zisku
Pohled na hospodaření ovšem nabízí příznivější obrázek.
Za první pololetí roku 2026 zvýšil Doornite tržby meziročně o 17,1 % na 325,4 milionu Kč. Ukazatel EBITDA (zisk před úroky, zdaněním a odpisy) vzrostl o 59,4 % na 35,5 milionu Kč.
Provozní ziskovost tak rostla podstatně rychleji než samotné tržby. Pomohly k tomu produkty s vyšší přidanou hodnotou, například bezpečnostní, protipožární a akustické dveře.
Doornite chce na tento vývoj navázat další expanzí. Vedle českého a slovenského trhu již působí v dalších evropských zemích a postupně rozšiřuje nabídku kompletních interiérových řešení.
Management představil následující finanční prognózu:
Ukazatel
Výhled 2026
Cíl 2030
Tržby
652,5 mil. Kč
943 mil. Kč
EBITDA
61,1 mil. Kč
119,7 mil. Kč
Čistý zisk
13,2 mil. Kč
53,7 mil. Kč
EBITDA marže
9,4 %
12,7 %
Z čísel vyplývá, že podnik počítá s průměrným růstem tržeb přibližně o 9,6 % ročně. EBITDA však musí růst tempem přesahujícím 18 % ročně.
Doornite tak bude muset prodat více výrobků a současně zlepšit své marže. Ty by se měly zvýšit přibližně o 3,3 procentního bodu.
Plány skrývají jeden zajímavý rozpor. Vedení chce časem přejít z trhu START na hlavní trh Prime Market a mezi svými cíli uvádí miliardové tržby s EBITDA přes 100 milionů Kč.
Prognóza na rok 2030 však počítá s tržbami ve výši 943 milionů Kč. Jeden z deklarovaných milníků tak podle vlastního výhledu ještě nesplní.
Ocenění přitom není zanedbatelné. Při emisní ceně 400 Kč vychází ukazatel P/E na přibližně 26,2násobek zisku pro rok 2026.
Kolik mohou akcie vydělávat? Dividenda odhaluje zajímavý detail
Doornite chce akcionářům vyplácet přibližně 30 % konsolidovaného čistého zisku.
Na první pohled jde o příjemný příslib, při detailnějším pohledu na čísla však dividendový potenciál zatím nevychází příliš vysoko.
Pokud podnik dosáhne prognózovaného čistého zisku 13,2 milionu Kč za rok 2026 a vyplatí z něj 30 %, rozdělí mezi akcionáře přibližně 3,96 milionu Kč.
Při 865 270 akciích po IPO by to znamenalo dividendu 4,58 Kč na akcii. Vůči emisní ceně 400 Kč tato částka odpovídá dividendovému výnosuzhruba 1,14 % ročně před zdaněním.
Příznivější obrázek nabízí rok 2030. Pokud by se podařilo naplnit prognózu čistého zisku 53,7 milionu Kč a zachovat stejnou výplatní politiku, teoretická dividenda by dosáhla přibližně 18,62 Kč na akcii.
Podstatnější riziko se skrývá v zadlužení. Doornite původně počítal s poklesem poměru čistého dluhu k EBITDA na hodnotu 2,2. Po slabším úpisu však může tento ukazatel zůstat kolem 2,8.
Další problém představuje nízká likvidita akcií. Volně obchodovatelný podíl činí přibližně 7,5 % společnosti. Investor proto nemusí být schopen rychle prodat větší pozici za požadovanou cenu.
Vedení také připustilo možnost úpisu dalších akcií v roce 2027. Takový krok by sice přinesl kapitál, současně by ale zmenšil procentní podíly stávajících akcionářů.
Pro investory proto bude klíčové sledovat skutečný růst ziskovosti, snižování zadlužení a tvorbu hotovosti, nikoliv pouze ambiciózní prognózy.
Doornite má zavedenou výrobu, rozsáhlou distribuční síť a prokazatelně zlepšuje provozní výsledky. Slabý úpis tak automaticky neznamená neúspěšný investiční příběh.
Při ocenění na více než 26násobku očekávaného ročního zisku ovšem akcie nelze považovat za vysloveně levné. O jejich zhodnocení rozhodne především schopnost splnit finanční cíle, nikoliv samotný vstup na burzu.
Jak uděláte z 1 milionu 10: přesný postup i s modelovým portfoliem
Zdesetinásobení kapitálu není otázkou geniálního tipu. Ukazujeme tři způsoby, jak nechat peníze pracovat současně.
Popisujeme přesnou matematiku, modelové portfolio i místa, kde se plán nejčastěji láme.
Jak může vypadat portfolio, které vás k 10 milionům postupně dovede?
Publicista a aktivní investor s více než desetiletou praxí zaměřující se na hodnotové investování a akciové trhy. Vystudoval České vysoké učení technické v Praze (ČVUT).
Ve své investiční strategii kombinuje aktivní i pasivní přístup a zaměřuje se především na kvalitní růstové společnosti a value investice. Ve svých článcích se věnuje investičním strategiím, psychologii investování a analýze jednotlivých akcií.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.










 94 %

 90 %