Pod tímto profilem publikují články a recenze autoři stránek Finex.cz a další redaktoři nebo hosté, kteří nejsou stálými autory.

Nasdaq od říjnového maxima ztratil 8,5 %. Buffett už během krize v roce 2008 vysvětlil, proč nepodlehnout panice a nečekat na dobré zprávy. Co ukazuje 107 dvacetiletých období amerického trhu?

 Nenechte si ujít důležité novinky! Přidejte si obsah z Finex.cz do oblíbených na Zprávy Google.
Americký akciový trh má za sebou nepříjemný začátek listopadu. Index Nasdaq Composite se od říjnového maxima propadl o více než 8,5 % a S&P 500 od svého vrcholu ztratil přibližně 3,4 %.
Právě pro podobné chvíle má Warren Buffett jednoduché pravidlo. Uprostřed finanční krize v roce 2008 vysvětlil, proč nakupuje akcie ve chvíli, kdy se jich ostatní zbavují.
Zdroj: Yahoo Finance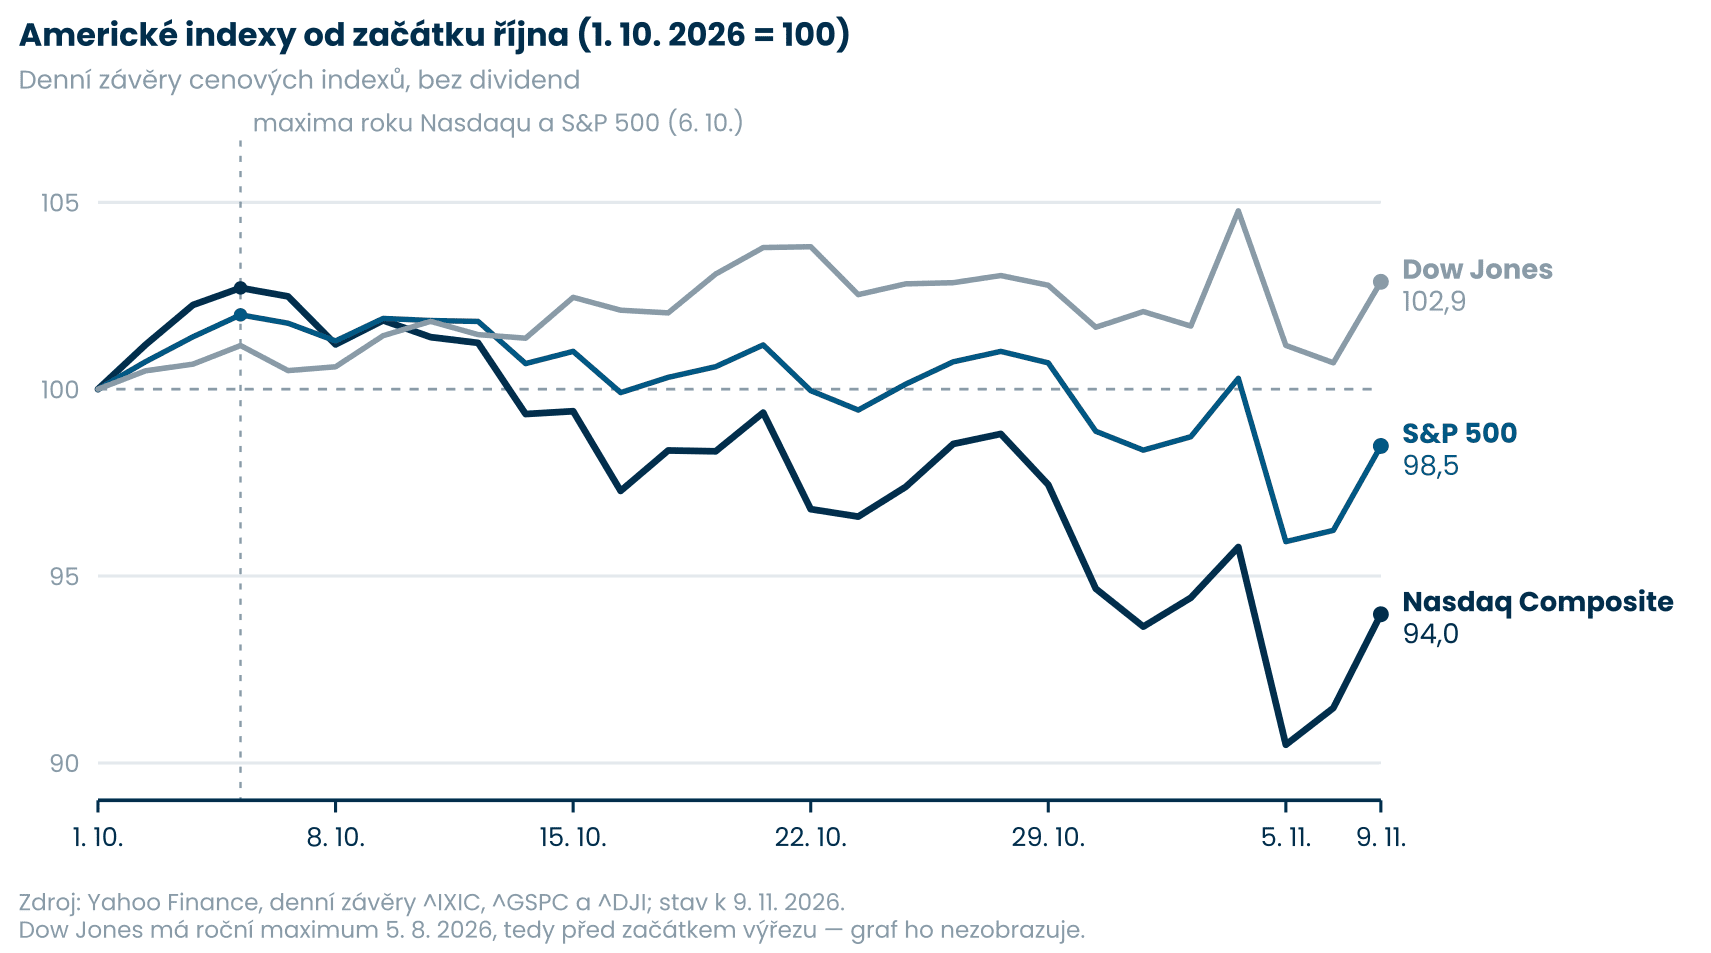
“Bojte se, když jsou ostatní chamtiví, a buďte chamtiví, když se ostatní bojí.” Tak Buffett popsal svůj přístup v článku pro The New York Times ze 17. října 2008.
V té době přesouval prostředky na svém osobním investičním účtu z amerických státních dluhopisů do akcií.
V dopise za rok 2008 Buffett napsal, že nedokáže předpovědět, které roky budou pro akcie ziskové a které ztrátové.
Slabá ekonomika podle něj sama o sobě neznamená slabý akciový trh. Čekání na dobré zprávy proto není spolehlivý způsob, jak poznat příznivou chvíli na burze.
Připomněl také, že Dow Jones za 20. století vzrostl z 66 na 11 497 bodů navzdory válkám a hospodářským otřesům.
Ani špatné ekonomické zprávy totiž investorovi neprozradí, kdy trh dosáhne dna. Snaha o dokonalé načasování investice tak může znamenat, že investor propásne následné zotavení.
Podle Crestmont Research skončilo v plusu všech 107 dvacetiletých období s koncovými roky 1919 až 2025. Její přehled výnosů S&P 500 zahrnuje dividendy a pracuje s nominálním dolarovým výnosem, tedy před odečtením inflace.
Kladný výsledek přitom neznamenal stejně výnosnou investici. Nejhorší období přineslo podle Crestmontu 3,1 % ročně, nejlepší 17,1 % ročně. Historie tedy podporuje význam dlouhého horizontu, současně ale ukazuje velké rozdíly podle okamžiku vstupu.
Neznamenají však, že investor během těchto dvaceti let nezažil výrazné propady nebo že na výsledku nemůže prodělat po započtení inflace.
Dvacetiletý výsledek nevypovídá o ceně při dřívějším prodeji. Pro českého investora se navíc dolarový výnos může lišit od korunového kvůli měnovému riziku. Peníze potřebné dříve mohou být právě při výběru ve ztrátě. Kladný výsledek v minulosti navíc neslibuje budoucí zisk.
Berkshire Hathaway v roce 2008 zaplatila za akcie dvou irských bank 244 milionů dolarů. Na konci roku měly hodnotu pouhých 27 milionů dolarů, tedy o 89 % méně.
Buffett nákup označil za chybu.
Obě akcie mu totiž původně připadaly levné, ale vývoj ukázal, že jejich skutečná hodnota byla podstatně nižší, než předpokládal.
Právě zde se ukazuje zásadní rozdíl mezi investicí do širokého akciového indexu a nákupem jednotlivých firem. Zatímco index průběžně odráží vývoj řady podniků, konkrétní společnost může mít problémy, ze kterých se už nevzpamatuje.
Samotný dlouhý horizont proto nezaručuje, že se každá ztrátová investice jednou vrátí do zisku.
Pokles ceny akcie o 20 % ještě neznamená, že jde o výhodnou investiční příležitost. Pokud firmě ubývají zákazníci, roste zadlužení nebo ztrácí konkurenční výhodu, může její cena klesat dál.
U široce diverzifikovaného portfolia, například prostřednictvím indexových ETF, je situace odlišná. Investor nespoléhá na úspěch jediné společnosti, přesto ale musí počítat s poklesem celého trhu.
Rozhodující je také délka investice. Kdo bude peníze potřebovat za dva roky, nemůže spoléhat na statistiku dvacetiletých výnosů. Investor s dlouhým horizontem a dostatečnou finanční rezervou má naopak větší prostor případné výprodeje přečkat.
Buffettův přístup tak nabízí dvě důležitá ponaučení. Není nutné panikařit při každém propadu, ale stejně nebezpečné může být nakupovat akcie jen proto, že výrazně zlevnily.
Historie ukazuje, že čas může pracovat ve prospěch investora. Ani dvacet let trpělivosti však nemusí zachránit špatně vybranou akcii.
Tak vysoká dividenda? Většinou je někde problém. U téhle akcie jsme ho ale hledali marně.
Vysoký pasivní příjem, rostoucí byznys a firmu, která ve velkém skupuje vlastní akcie - aniž byste za ně museli platit prémiovou cenu.
Objevili jsme jednu z nejzajímavějších dividendových příležitostí současnosti?
Pod tímto profilem publikují články a recenze autoři stránek Finex.cz a další redaktoři nebo hosté, kteří nejsou stálými autory.


 94 %

 90 %