Jak velký pokles jedné akcie jste ochotni tolerovat, pokud se její příběh nezměnil?
💎 Pokles ceny neřeším, pokud platí investiční teze

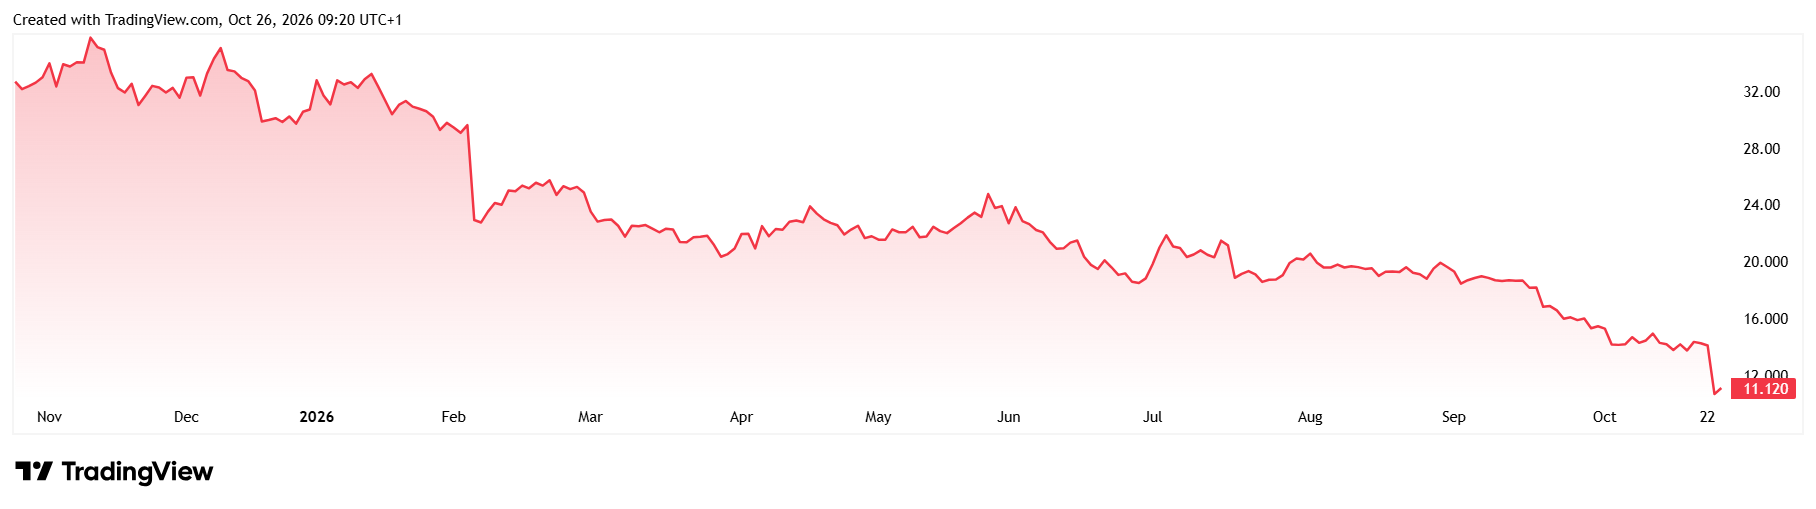
Akcie Volvo Cars se po výsledcích propadly o více než 24 %. Automobilku trápí ztráty, tlak čínské konkurence a úbytek hotovosti. Znamená mimořádně nízké ocenění příležitost, nebo varování?
 Nenechte si ujít důležité novinky! Přidejte si obsah z Finex.cz do oblíbených na Zprávy Google.
Akcie švédské automobilky Volvo Cars, výrobce osobních vozů nezávislého na Volvo Group, uzavřely 23. října 2026 na hodnotě 10,70 SEK. Během jediného dne ztratily více než 24 % a propadly se na dosavadní cenové minimum.
Automobilka přitom již počátkem října stáhla svůj krátkodobý výhled pro objem prodejů a peněžní toky. Následné výsledky za třetí čtvrtletí pak potvrdily závažnost celé situace.
Tržby meziročně klesly o necelých 23 % na 66,9 miliardy SEK. Maloobchodní prodeje automobilů se snížily o 11 % a dodávky dealerům o 19 %. Tržby v Číně propadly téměř o 50 %.
Upravený provozní výsledek (EBIT), tedy zisk před odečtením úroků a daní očištěný o mimořádné položky a podíly ve společných podnicích, se propadl ze zisku 5,8 miliardy SEK na ztrátu 3,7 miliardy SEK.
Provozní marže klesla z 6,7 % na −5,6 %. Vykázaná provozní ztráta pak dosáhla 5,6 miliardy SEK.
💎 Pokles ceny neřeším, pokud platí investiční teze
Meziroční zhoršení upraveného EBIT o 9,5 miliardy SEK detailně ukazuje následující rozklad (částky jsou v miliardách SEK):
Samotný pokles prodejů tvoří pouze 20 % celkového zhoršení ziskovosti. Zásadnější vliv měl souběh cenového tlaku, nepříznivých měnových změn a dalších nákladů.
Volný cash flow, tedy hotovost, která firmě zbude po zaplacení běžných provozních výdajů a nezbytných investic, dosáhl za třetí čtvrtletí −8,9 miliardy SEK.
Celková dostupná likvidita (prostředky pro rychlé plnění finančních závazků) klesla z 64 na 55 miliard SEK. Z toho 32 miliard tvoří přímo hotovost a 23 miliard nevyčerpané úvěrové linky.
Automobilka proto plánuje roční úspory ve výši 5 miliard SEK a zrušení 2 500 pracovních míst. Počet závodů vyhrazených výhradně pro značku Volvo klesne ze sedmi na pět.
Tato restrukturalizace zatíží čtvrté čtvrtletí částkou zhruba 600 milionů SEK. Plného efektu úspor chce vedení dosáhnout do konce roku 2027.
Při ročních tržbách 280 miliard SEK by úspora 5 miliard teoreticky zvýšila provozní marži o 1,8 procentního bodu. To však platí pouze za předpokladu, že tento přínos nesmaže další pokles cen a prodejů.
Tržní kapitalizace, tedy celková tržní hodnota všech vydaných akcií, činila k 23. říjnu zhruba 31,7 miliardy SEK.
Tržby za posledních 12 měsíců přitom dosáhly 311,6 miliardy SEK. Poměr ceny k tržbám (ukazatel P/S) se tak pohyboval na velmi nízké úrovni 0,10×.
Ocenění P/S ~0,10× znamená, že investoři platí za jednu korunu ročních tržeb Volvo Cars zhruba deset haléřů.
Tento ukazatel však nezohledňuje provozní ztráty, zadlužení ani vysoké investiční náklady. I zdánlivě levná akcie tak může představovat značné riziko.
Pro ilustraci teoretického ocenění pracujeme s odhadem ročních tržeb 280 miliard SEK, valuačním násobkem 6× a nulovým čistým dluhem.
Nejedná se o oficiální výhled společnosti ani o model diskontovaných peněžních toků (tzv. DCF), ale pouze o ukázku, jak by hodnota akcie mohla reagovat na případný růst ziskovosti.
Čím vyšší bude udržitelná marže, tím větší prostor pro přecenění akcií se otevírá. Následující tabulka ukazuje orientační hodnoty při zachování stejných předpokladů.
| Provozní marže | Roční EBIT | Orientační cena akcie |
|---|---|---|
| 2 % | 5,6 mld. SEK | ~11 SEK |
| 4 % | 11,2 mld. SEK | ~23 SEK |
| 6,7 % (3. čtvrtletí 2025) | 18,8 mld. SEK | ~38 SEK |
| 8 % (dlouhodobý cíl) | 22,4 mld. SEK | ~45 SEK |
Při tomto zjednodušeném pohledu současná cena akcií odpovídá provozní marži kolem 1,9 %. Vyšší úroveň zadlužení, slabší tržby nebo nižší valuační násobek by výslednou hodnotu dále snížily.
Na čínském trhu přetrvává silná cenová konkurence. Americká cla zároveň zvyšují celkové náklady a výroba elektrického modelu SUV EX60 nabíhá pomaleji vinou problémů s bateriemi.
Z letošního plánu 40 000 kusů zatím sjelo z linek zhruba 5 000 vozů.
Čínská automobilová skupina Geely vlastnila v únoru 2026 přibližně 79 % akcií Volvo Cars. Obě firmy plánují těsněji sdílet dodavatele, součástky i výrobní kapacity.
Tento krok může přinést snížení nákladů, menšinoví akcionáři však mají jen velmi omezený vliv na strategická rozhodnutí podniku.
Pokud by výrazný odtok hotovosti pokračoval, pravděpodobně vzroste potřeba dalšího externího financování. Nelze ovšem automaticky předpokládat, že se negativní trend z jednoho čtvrtletí promítne do celého roku.
Samotný nízký ukazatel P/S nedokazuje, že je akcie podhodnocená. Zásadní roli sehraje schopnost plánovaných úspor a nových modelů obnovit ziskovou marži, a to bez dalšího citelného odlivu hotovosti.
Automobilka sice disponuje dostatečnou finanční rezervou, čelí však poměrně vysokému provoznímu riziku.
Z investorského hlediska tak nehraje hlavní roli samotná hloubka cenového propadu, jako spíše skutečná rychlost finančního ozdravení.
Zdesetinásobení kapitálu není otázkou geniálního tipu. Ukazujeme tři způsoby, jak nechat peníze pracovat současně.
Popisujeme přesnou matematiku, modelové portfolio i místa, kde se plán nejčastěji láme.
Jak může vypadat portfolio, které vás k 10 milionům postupně dovede?

Pavel Tulačka je zkušený obchodní manažer a analytik s více než dvacetiletou praxí v e-commerce, mezinárodním obchodu a logistice. Sám je aktivním investorem již více než sedm let, díky čemuž ve svých textech propojuje hlubokou znalost reálného byznysového prostředí s vlastními zkušenostmi z kapitálových trhů. Pavel je autorem několika odborných publikací zaměřených na vzdělávání začínajících i pokročilých investorů. Aktuálně se specializuje na hloubkovou fundamentální analýzu a využití nástrojů Business Intelligence (Power BI, SQL) při vyhodnocování tržních trendů. Jeho cílem je transformovat komplexní ekonomická data do srozumitelných a prakticky využitelných strategií pro širokou investorskou obec.


 94 %

 90 %