FinexAnalýzy2 populární akcie, bez kterých AI prostě nemůže fungovat. Levná je jenom jedna z nich
2 populární akcie, bez kterých AI prostě nemůže fungovat. Levná je jenom jedna z nich
Paměťové čipy a kybernetická bezpečnost jsou tiché pilíře umělé inteligence. Micron a CrowdStrike rostou nadprůměrně, jejich valuace se ale liší jako den a noc.
Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
Když se mluví o umělé inteligenci, většina investorů si vybaví grafické čipy a jména jako Nvidia nebo AMD.
Jenže každý AI model potřebuje dvě věci, o kterých se tolik nemluví.
Paměť, do které se vejdou obří objemy dat,
a ochranu, aby se k těm datům nedostal nikdo nepovolaný.
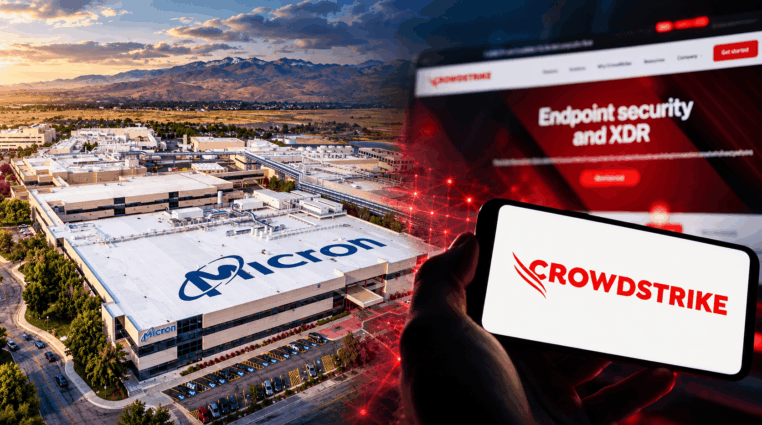
Na první potřebě vydělává Micron, na druhé CrowdStrike.
Obě firmy spojuje nadprůměrný růst tržeb i zisků a obě mají za sebou rok, na který akcionáři nezapomenou. Liší se ale v jedné zásadní věci – v ceně, kterou za budoucí růst platíte.
Micron: paměťový gigant týden před výsledky
Micron Technology vyrábí paměťové čipy DRAM a NAND a v éře AI se z cyklického dodavatele komodity stal jeden z nejžádanějších dodavatelů datových center.
Klíčem je HBM (high bandwidth memory), tedy paměť s vysokou propustností, která sedí přímo vedle AI akcelerátorů a krmí je daty.
Anketa
Již hlasovalo 208 čtenářů
Dluhopisy už nabízejí výnos kolem 5 %. Změnilo to váš pohled na akcie?
Čísla za třetí fiskální čtvrtletí mluví sama za sebe. Micron utržil 41,46 miliardy dolarů proti 9,30 miliardy o rok dříve. To je růst o 346 %. Očištěná hrubá marže vystoupala na 84,9 % a očištěný zisk na akcii (EPS) dosáhl 25,11 dolaru.
Takovou marži obvykle vídáte u softwarových firem, nikoliv u výrobce čipů s továrnami za desítky miliard.
Váš kapitál může být ohrožen
•
Uvedená cena a graf jsou pouze informativní. Negarantujeme žádné výnosy a informace uvedené na těchto stránkách nepředstavují investiční poradenství.
Výsledky za čtvrté čtvrtletí firma zveřejní 30. září po zavření amerického trhu. Trh čeká tržby kolem 50,6 miliardy dolarů a EPS okolo 31,27 dolaru. Důležitější než samotné číslo bude výhled na další kvartál.
Výrobní kapacity HBM jsou z velké části zarezervované do konce roku 2027 a částečně i do roku 2028.
Akcie se v době psaní tohoto článku obchoduje kolem 1 070 dolarů a tržní kapitalizace přesahuje 1,2 bilionu dolarů. Důležitější ovšem je, že se Micron obchoduje za zhruba sedminásobek forwardového zisku.
Průměrná cílová cena analytiků činí 1 500 dolarů a nejoptimističtější odhad sahá až na 2 200 dolarů. Průměrný cíl tak implikuje prostor kolem 40 %.
Proč je tedy P/E (poměr ceny a zisku) tak nízké? Protože trh Micronu nevěří, že dnešní marže vydrží. Paměti jsou historicky cyklický byznys – po období nedostatku přichází nadvýroba a ceny padají.
Poznámka
Nízké P/E u cyklické firmy může být past. Trh často oceňuje výrobce pamětí nejlevněji právě na vrcholu zisků, protože počítá s jejich budoucím poklesem.
CrowdStrike: kyberbezpečnost, která znovu zrychluje
CrowdStrike prodává přes cloudovou platformu Falcon ochranu počítačů, cloudu i digitálních identit. Firma žije z předplatného, takže investoři sledují hlavně ARR, tedy roční opakované tržby ze smluv.
Druhé čtvrtletí fiskálního roku 2027 označil zakladatel George Kurtz za nejlepší v historii firmy. Tržby vzrostly o 26 % na 1,47 miliardy dolarů a ARR o 25 % na 5,84 miliardy.
Nově získané ARR dosáhlo rekordních 332,8 milionu dolarů. Balíček Falcon Flex, který zákazníkům umožňuje pružně přidávat moduly, přesáhl ARR 2,29 miliardy dolarů a meziročně se zdvojnásobil.
Váš kapitál může být ohrožen
•
Uvedená cena a graf jsou pouze informativní. Negarantujeme žádné výnosy a informace uvedené na těchto stránkách nepředstavují investiční poradenství.
Vedení zvedlo celoroční výhled tržeb na 5,99 až 6,01 miliardy dolarů a očištěný EPS na 1,25 až 1,26 dolaru. Růst nově získaného ARR by měl letos dosáhnout 34 %. Pro firmu této velikosti je to silný signál: růst se neztrácí, ale znovu nabírá tempo.
Má to jeden háček. Průměrná cílová cena analytiků 234 dolarů, tedy 10 % pod aktuálním kurzem. Při tržní kapitalizaci zhruba 267 miliard dolarů platíte asi 44násobek letošních očekávaných tržeb a přes 200násobek zisku.
Obě akcie sázejí na AI, ale každá nese jiný druh rizika. U Micronu neplatíte za růst, platíte za víru, že cyklus letos neskončí. U CrowdStriku je to přesně naopak: na stabilitě byznysu z předplatného se shodne téměř každý, sporná je jen cena.
Nejvyšší zisky i nejbolestivější propady přicházejí u růstových akcií ve chvíli, kdy se změní očekávání, nikoliv výsledky.
Micronu stačí opatrnější výhled marží 30. září a trh ho potrestá, i když čísla budou rekordní.
CrowdStrike je po letošním růstu citlivý na jakékoliv zpomalení.
Obě akcie ukazují dvě tváře AI boomu. Otázka pro vás zní: věříte spíše tomu, že cyklus pamětí tentokrát poběží déle, nebo tomu, že kvalitní byznys obhájí i vysokou cenu?
Akcie, která 30 let zvyšuje dividendu, nemá konkurenci. Takto vypadá stroj na dlouhodobý pasivní příjem
Její infrastrukturu je dnes téměř nemožné nahradit a konkurence má jen minimální šanci ji napodobit.
Žádná AI mánie ani honba za dalším technologickým zázrakem. Jen stabilní byznys, který dlouhodobě vydělává a posílá stále více peněz svým akcionářům.
Je právě tahle akcie ideálním strojem na dlouhodobý pasivní příjem?
Publicista a aktivní investor s více než desetiletou praxí zaměřující se na hodnotové investování a akciové trhy. Vystudoval České vysoké učení technické v Praze (ČVUT).
Ve své investiční strategii kombinuje aktivní i pasivní přístup a zaměřuje se především na kvalitní růstové společnosti a value investice. Ve svých článcích se věnuje investičním strategiím, psychologii investování a analýze jednotlivých akcií.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.








 94 %

 90 %