FinexAnalýzyZapomeňte na akcie Nvidia. Skutečné peníze z AI boomu tečou úplně jinam
Zapomeňte na akcie Nvidia. Skutečné peníze z AI boomu tečou úplně jinam
AI boom nezvedá jen výrobce čipů. Tržby Aristy vzrostly o 37,7 % a Vertivu o 24 %. Tihle nenápadní vítězové AI boomu ale vyvolávají jednu zásadní otázku: Dorostou do svých valuací?
Umělá inteligence nestojí pouze na čipech od Nvidie. Čím větší jsou datová centra, tím důležitější je infrastruktura. Ta umožňuje tisícům procesorů vzájemně komunikovat, dodává jim potřebnou elektřinu a zabraňuje jejich přehřívání.
Právě na těchto požadavcích staví svůj byznys Arista Networks a Vertiv. Oba podniky mohou z výstavby AI infrastruktury těžit bez ohledu na to, který výrobce hardwaru nakonec ovládne tržní podíl.
Jejich výsledky ukazují, že se zájem o AI zřetelně propisuje do hospodaření. Otázkou zůstává, jak velkou část budoucího růstu už trh započítal do současných cen akcií.
Arista jako nervový systém datových center
Výkonný AI cluster může obsahovat desetitisíce akcelerátorů. Samotný výpočetní výkon nestačí. Čipy mezi sebou musejí vysokou rychlostí přesouvat data, a právě zde vstupuje do hry Arista Networks.
Anketa
Již hlasovalo 199 čtenářů
Dluhopisy už nabízejí výnos kolem 5 %. Změnilo to váš pohled na akcie?
Tento podnik vyrábí síťové switche, routery a další technologie pro cloudová a AI datacentra.
Jeho operační systém EOS vytváří jednotnou softwarovou architekturu napříč síťovými prvky. Platforma CloudVision pak usnadňuje jejich centralizovanou správu a automatizaci.
S rostoucí velikostí AI clusterů se může právě propustnost sítě stát hlavním úzkým hrdlem celé infrastruktury.
Arista proto představila řadu switchů 7060XE7 určenou přímo pro prostředí umělé inteligence a nové platformy s přenosovou rychlostí až 1,6 Tb/s.
Arista se podílí také na vývoji kapalinou chlazené optiky XPO. Ta má nabídnout propustnost až 12,8 Tb/s na jeden modul při vyšší hustotě přenosu dat.
Poptávka se zřetelně propisuje do finančních výsledků.
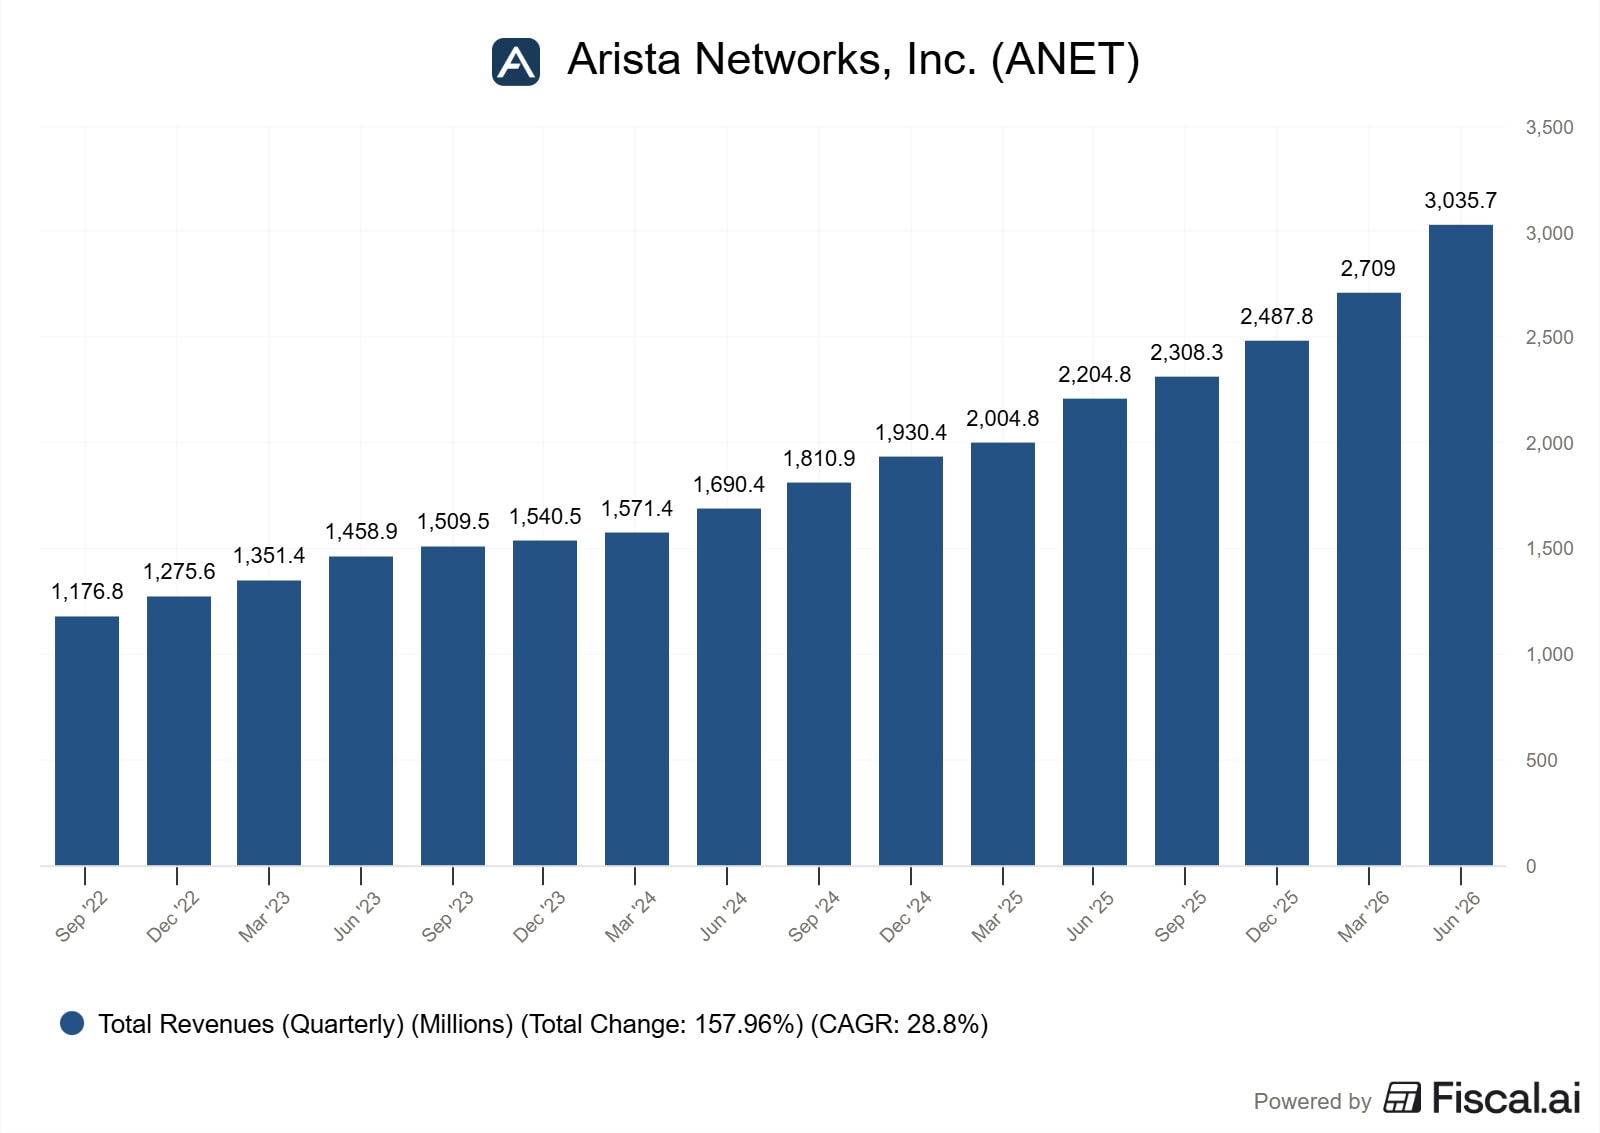
Ve druhém čtvrtletí letošního roku Arista poprvé překonala hranici 3 miliard USD. Její čtvrtletní tržby meziročně vzrostly o 37,7 % na 3,04 miliardy USD.
Zdroj: www.fiscal.ai
Tržby Arista Networks
Zajímavý je i pohled na ziskovost. Upravená provozní marže (podíl zisku po odečtení provozních nákladů) dosáhla téměř 50 %. Upravený zisk na akcii (takzvané EPS, které ukazuje ziskovost v přepočtu na jeden cenný papír) stoupl přibližně o 40 %.
Pro třetí čtvrtletí management očekává tržby kolem 3,3 miliardy USD.
Vertiv řeší elektřinu a odvod tepla
Pokud Arista představuje nervový systém datového centra, Vertiv se stará o jeho krevní oběh a klimatizaci.
Firma dodává systémy pro napájení datových center, záložní zdroje, racky a chladicí technologie.
Tyto prvky nabývají na významu. Nové AI servery vykazují vyšší energetickou hustotu než ty klasické. Jejich chlazení pouze pomocí vzduchu naráží na fyzikální limity, což urychluje přechod ke kapalinovým řešením.
Vertiv proto výrazně rozšiřuje výrobní kapacity. V italském závodě Tognana plánuje do konce roku 2026 zdvojnásobit produkci velkých chladicích jednotek.
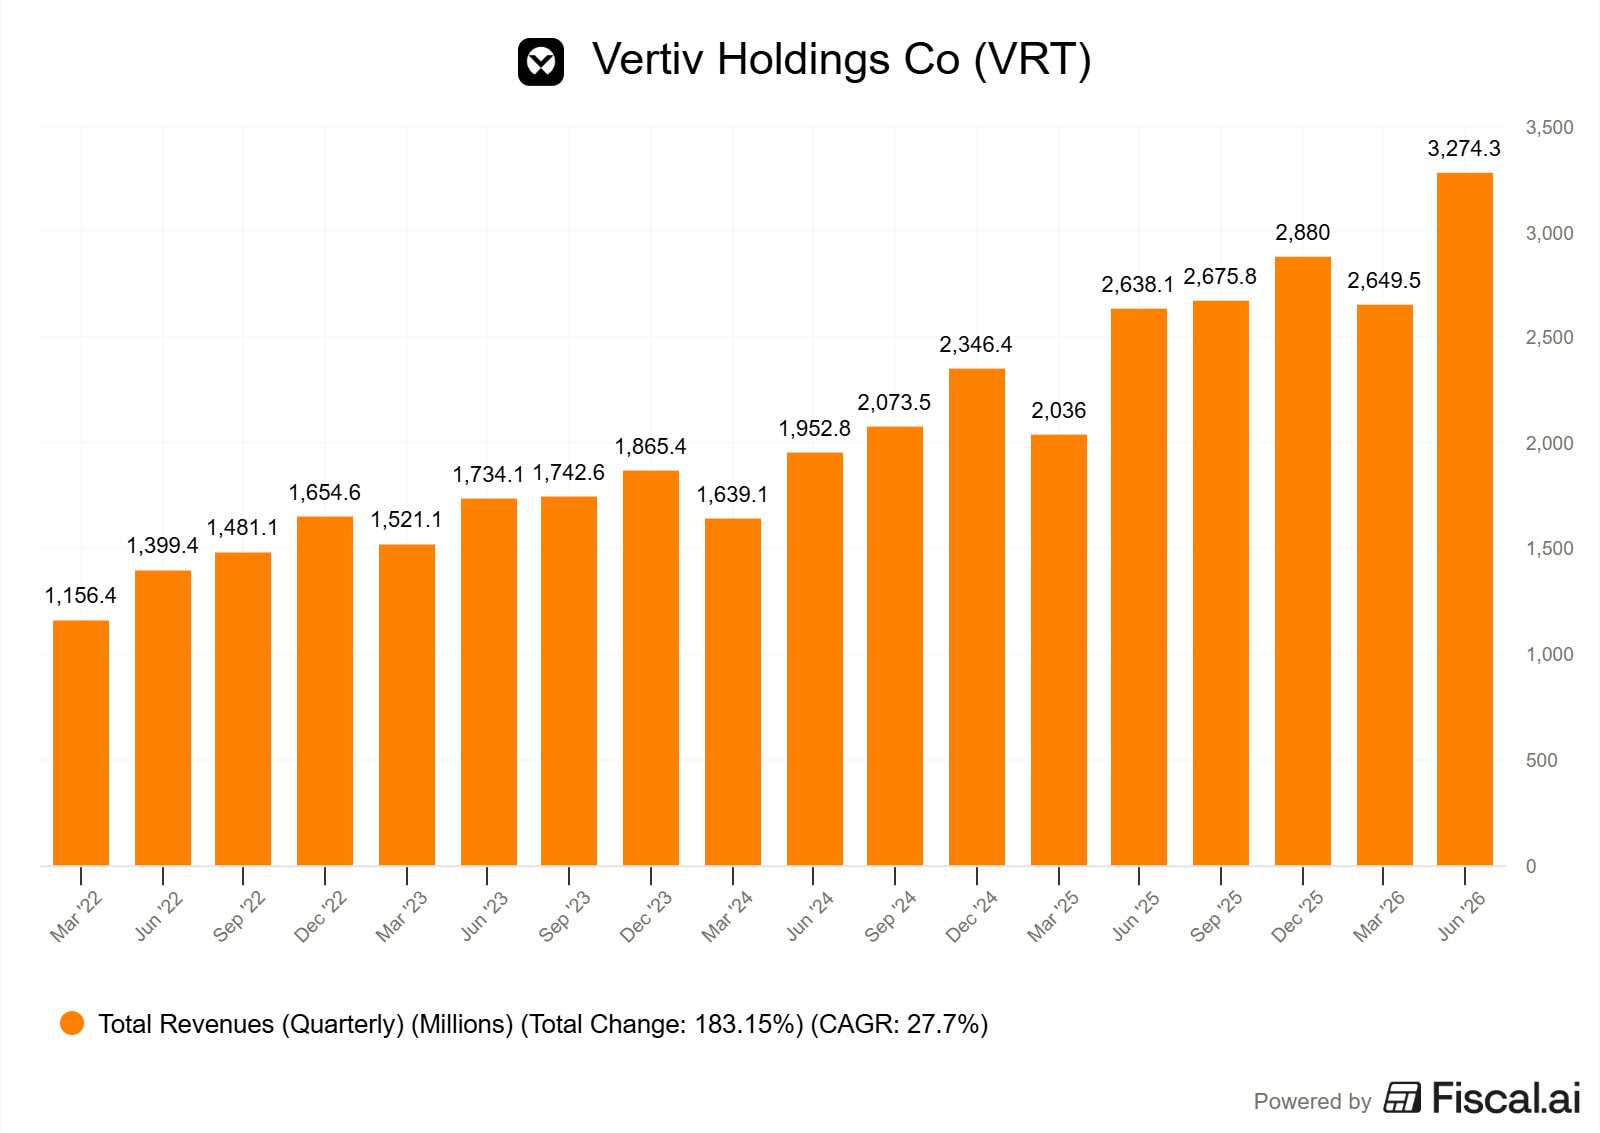
I zde finanční data ukazují silný trend. Tržby ve druhém čtvrtletí meziročně vzrostly o 24 % na 3,27 miliardy USD. Organický růst (očištěný o akvizice a měnové vlivy) dosáhl 18 %.
Zdroj: www.fiscal.ai
Tržby Vertiv Holdings
Upravený provozní zisk stoupl o 51 % a provozní marže se zvedla o 4,1 procentního bodu na 22,6 %.
Upravený zisk na akcii vzrostl o 60 %. Během jediného čtvrtletí podnik vytvořil provozní cash flow (hotovost z běžného provozu) v objemu 1,1 miliardy USD.
Vedení následně vylepšilo celoroční výhled. Nyní očekává tržby v rozmezí 13,8 až 14,2 miliardy USD, organický růst o 30 až 32 % a upravené volné cash flow (peníze zbývající po zaplacení provozu a investic) 2,4 až 2,6 miliardy USD.
Investiční teze obou podniků je atraktivní. Ani jeden z nich nemusí uhodnout přesného vítěze v souboji výrobců AI čipů.
Ať už centrum využívá akcelerátory od Nvidie, AMD nebo vlastní řešení velkých technologických hráčů, vždy potřebuje rychlou síť, proud a chlazení.
Tohoto faktu si však trh dávno všiml.
Arista se při ceně kolem 205 USD obchoduje zhruba za 65násobek vytvořeného zisku za posledních 12 měsíců. Analytici letos očekávají růst jejího upraveného EPS přibližně o 38 %.
Vertiv se pohybuje kolem 250 USD a jeho trailing P/E (poměr současné ceny akcie k ziskům za uplynulý rok) dosahuje hodnoty 57.
Při použití středu letošního výhledu zisku (6,70 USD) vychází ocenění přibližně na 37násobek očekávaného zisku pro rok 2026.
Při takto nastavených cenovkách nezbývá investorům velký prostor pro případná zklamání.
Pokud investice do AI infrastruktury udrží současné tempo, mohou obě firmy do své vysoké valuace (odhadované tržní hodnoty) postupně dorůst.
Případné ochlazení kapitálových výdajů, tlak na marže nebo ostřejší konkurence by ovšem mohly vyvolat silnou cenovou korekci těchto jinak vysoce hodnocených akcií.
Máte volných 100 000 Kč? Tato akcie z nich může za 5 let udělat milion!
AI boom vytváří obrovský nový problém - datová centra potřebují stále více elektřiny a někde ji musí ukládat.
A právě tady může být obrovská příležitost. Tržby této malé americké firmy rostou o 351 %. Její technologii už využívá i projekt spojený s Googlem.
Může právě tahle téměř neznámá akcie vyrůst až 10×?
Finanční analytik specializující se na akcie, investování a účetní analýzu firem. Vystudoval ekonomiku a management na Podnikatelské fakultě Vysokého učení technického v Brně (VUT) a je držitelem mezinárodní účetní kvalifikace ACCA. Profesní zkušenosti získal ve společnosti PricewaterhouseCoopers (PwC), kde se podílel na auditech a oceňování mezinárodních společností obchodovaných na burze. Později působil v bankovnictví jako ředitel controllingu a interního auditu. Od roku 2017 se věnuje finanční analytice a tvorbě odborného obsahu o investování, akciových trzích a odhalování investičních podvodů. Je autorem odborných článků i několika publikací a e-booků zaměřených na finance a investování.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.











 94 %

 90 %