
Co by vás dnes přimělo výrazněji dokoupit americké akcie?
💰 Další výrazný růst firemních zisků
📉 Opětovný pokles úrokových sazeb
🚀 Nakupuji už nyní, na nic nečekám

Oracle díky AI rychle mění svůj byznys: cloudové tržby prudce rostou, ale výstavba datacenter stojí miliardy, zhoršuje cash flow a nutí firmu získávat nový kapitál. Akcie firmy díky tomu silně klesly. Vyplatí se je nyní koupit?
Umělá inteligence přináší technologickým firmám nebývalou tržní poptávku. Současně je ale nutí investovat částky, které se ještě před několika lety zdály těžko představitelné.
Zde vzniká jeden z paradoxů současného AI boomu.
Firma může zvyšovat tržby nejrychlejším tempem za mnoho let, podepisovat kontrakty za desítky miliard dolarů – a přesto vykazovat záporné volné cash flow, zvyšovat zadlužení a vydávat nové akcie.
V této situaci se nyní nachází Oracle.
Oracle dlouhodobě fungoval především jako dodavatel databázových systémů a podnikového softwaru.
Dnes se pozornost investorů přesouvá k Oracle Cloud Infrastructure (OCI). Tato divize přímo a aktivně konkuruje cloudovým platformám Amazonu, Microsoftu a Alphabetu.
Tento segment aktuálně roste velmi rychle.
💰 Další výrazný růst firemních zisků
📉 Opětovný pokles úrokových sazeb
🚀 Nakupuji už nyní, na nic nečekám
V prvním čtvrtletí fiskálního roku 2027 Oracle zvýšil celkové tržby meziročně o 30 % na 19,3 miliardy dolarů. Cloudové tržby stouply o 62 % na 11,6 miliardy dolarů.
Vývoj samotné cloudové infrastruktury (IaaS) vykázal ještě silnější dynamiku, když tržby meziročně stouply o 121 % na 7,4 miliardy dolarů.
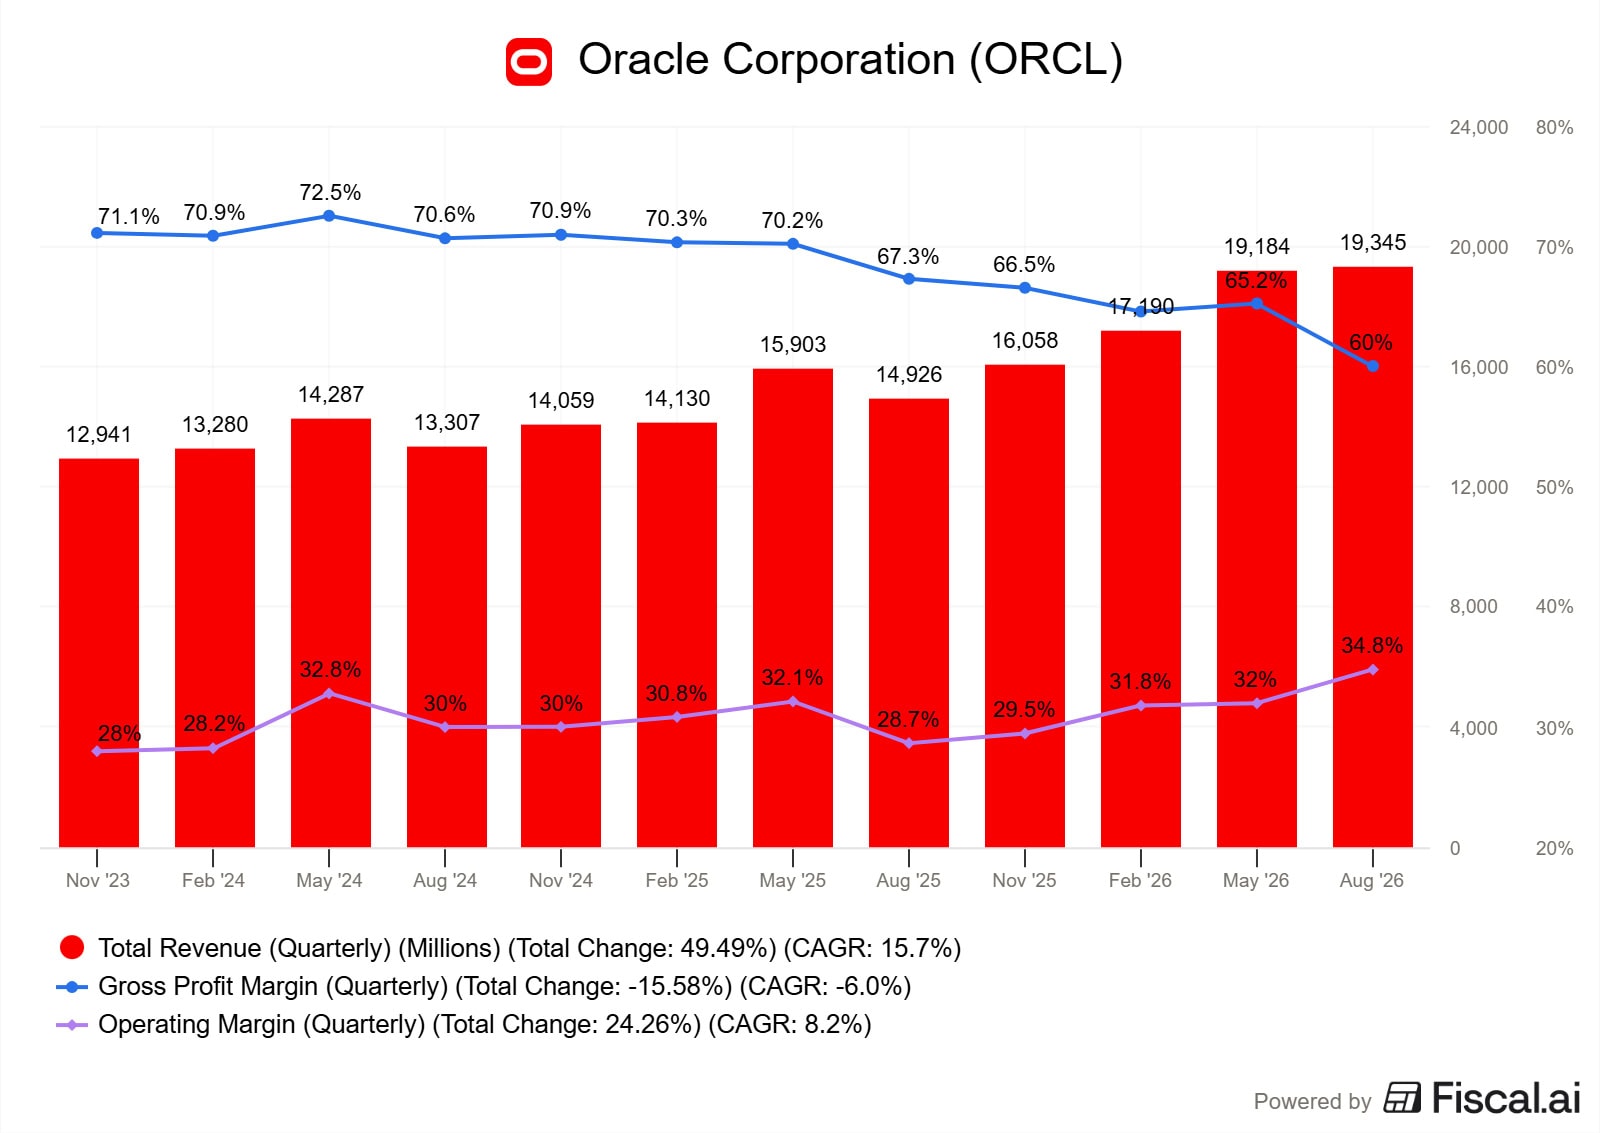
Přerod v poskytovatele AI infrastruktury má ale svá úskalí. Zatímco prodej softwaru přinášel vysoké ziskové marže, provoz datových center vyžaduje nákladné servery a chlazení.
S rostoucím podílem OCI na tržbách klesá hrubá marže (podíl z tržeb po odečtení přímých nákladů), která se dostala na 60 %.
Provozní marže (ziskovost po odečtení běžných nákladů) přesto roste. Oracle totiž v prvním čtvrtletí snížil výdaje na prodej a marketing přibližně o 252 milionů dolarů a na výzkum a vývoj o 90 milionů dolarů.
Podnik tedy nachází provozní úspory jinde, ačkoliv samotné poskytování cloudových služeb stojí více peněz.
Nedostatek poptávky pro Oracle momentálně nepředstavuje žádný problém.
Hodnota nasmlouvaných budoucích plnění dosáhla na konci čtvrtletí 664 miliard dolarů a meziročně stoupla o více než 200 miliard dolarů.
Jen během posledního čtvrtletí firma podepsala nové kontrakty související s AI cloudem za více než 30 miliard dolarů.
Nasmlouvaná plnění nelze jednoduše zaměňovat za roční tržby. Kontrakty se realizují postupně a vykazují rozdílné ziskové marže i délku trvání.
Jasně však ukazují velikost poptávky, kterou podnik musí v nadcházejících letech obsloužit.
Zde ovšem nastává drobná komplikace.
Výstavba datových center a nákup čipů si žádají značné prostředky.
Během fiskálního roku 2026 sice Oracle vygeneroval rekordní provozní cash flow ve výši 32 miliard dolarů.
Kapitálové výdaje (prostředky na pořízení dlouhodobého majetku) však tuto částku znatelně převýšily, což vedlo k zápornému volnému cash flow v hodnotě 23,7 miliardy dolarů.
Tento trend pokračoval i na začátku nového fiskálního roku.
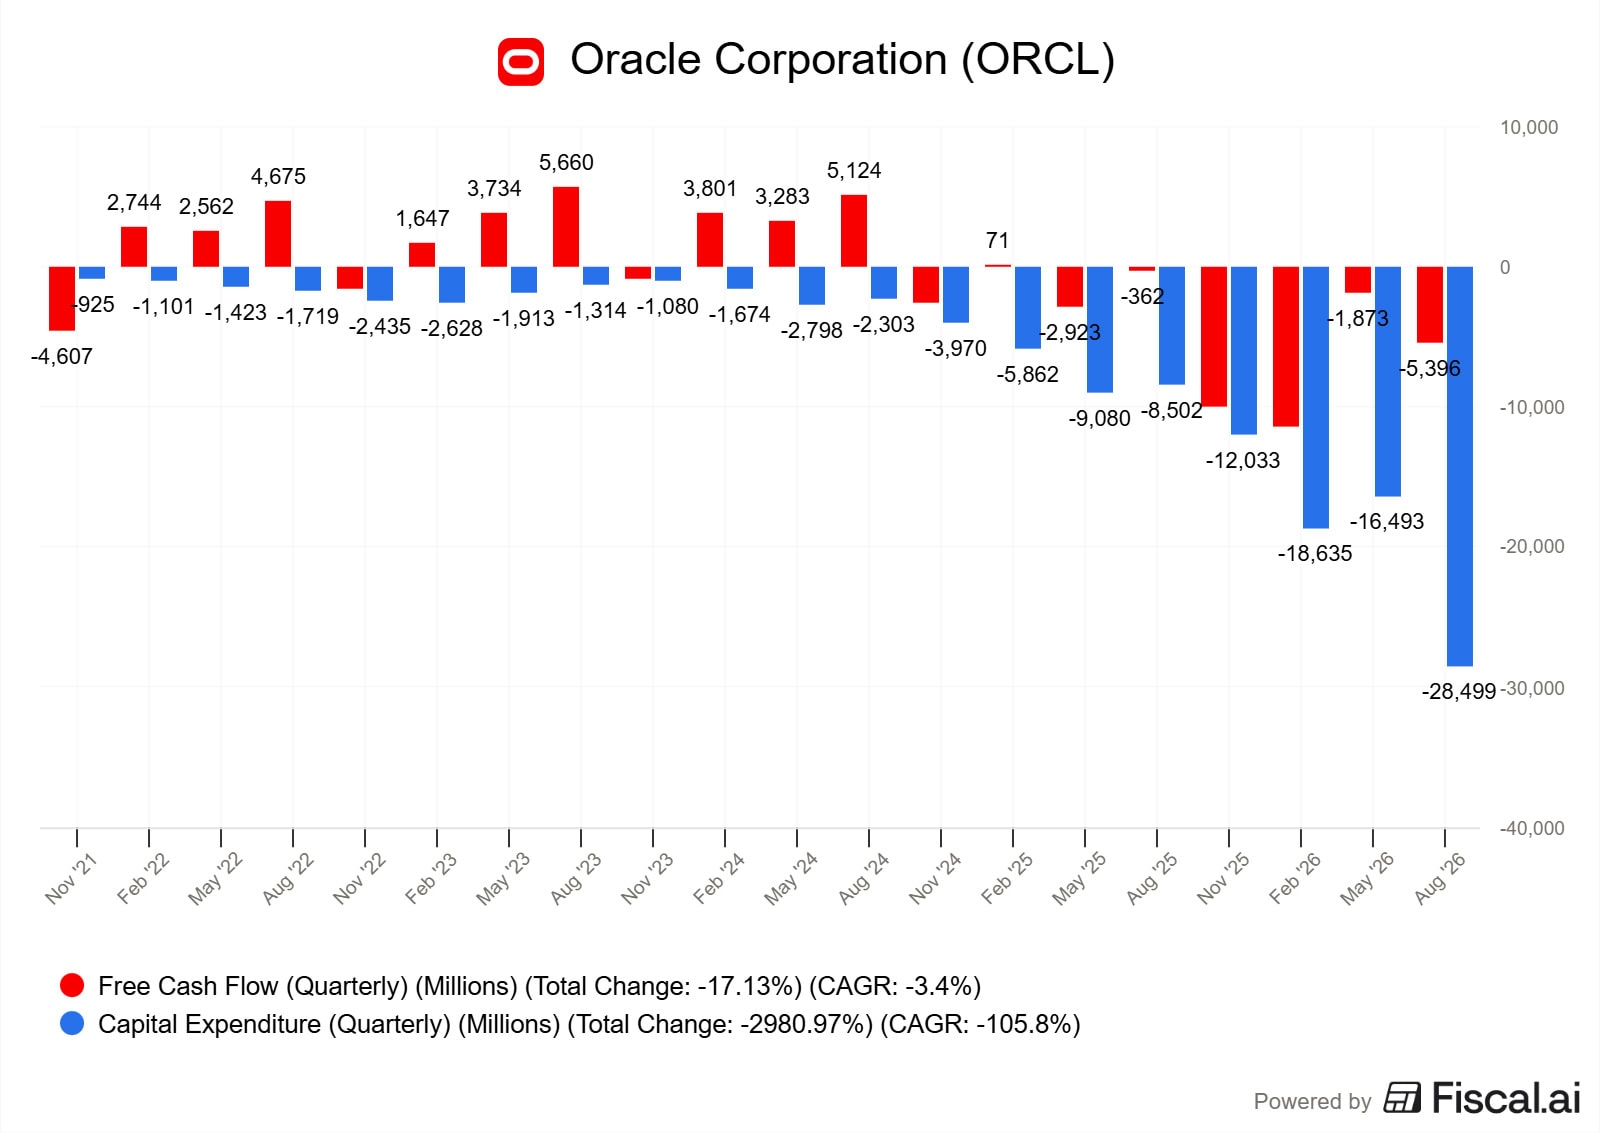
Podnik vytvořil provozní hotovost 23,1 miliardy dolarů. Značná část této sumy ovšem pocházela ze zákaznických záloh ve výši 11,4 miliardy dolarů.
Během pouhých tří měsíců přitom vynaložil 28,5 miliardy dolarů na kapitálové investice. Volné cash flow tak kleslo na -5,4 miliardy dolarů.
Z čísel vyplývá poměrně jasný závěr.
Oracle sice generuje stabilní hotovost, současná výstavba AI infrastruktury však spotřebovává ještě větší množství kapitálu.
Tento rozdíl je nutné nějakým způsobem financovat.
Vedení už v únoru oznámilo plán získat během kalendářního roku 2026 přibližně 45 až 50 miliard dolarů. Tyto prostředky pramení z kombinace dluhu a vlastního kapitálu.
Změna přístupu se projevuje i v kapitálové politice.
Dříve Oracle utrácel desítky miliard dolarů ročně za zpětné odkupy akcií (stahování vlastních cenných papírů z burzy). S potřebou financovat datová centra tyto programy téměř úplně zmizely a podnik začal vydávat nové akcie.
Za uplynulých dvanáct měsíců dosáhla čistá emise akcií zhruba 21 miliard dolarů.
V posledním čtvrtletí vydal přibližně 141 milionů akcií, čímž získal čistých 19,9 miliardy dolarů.
Stávajícím akcionářům se tak přirozeně ředí vlastnický podíl.
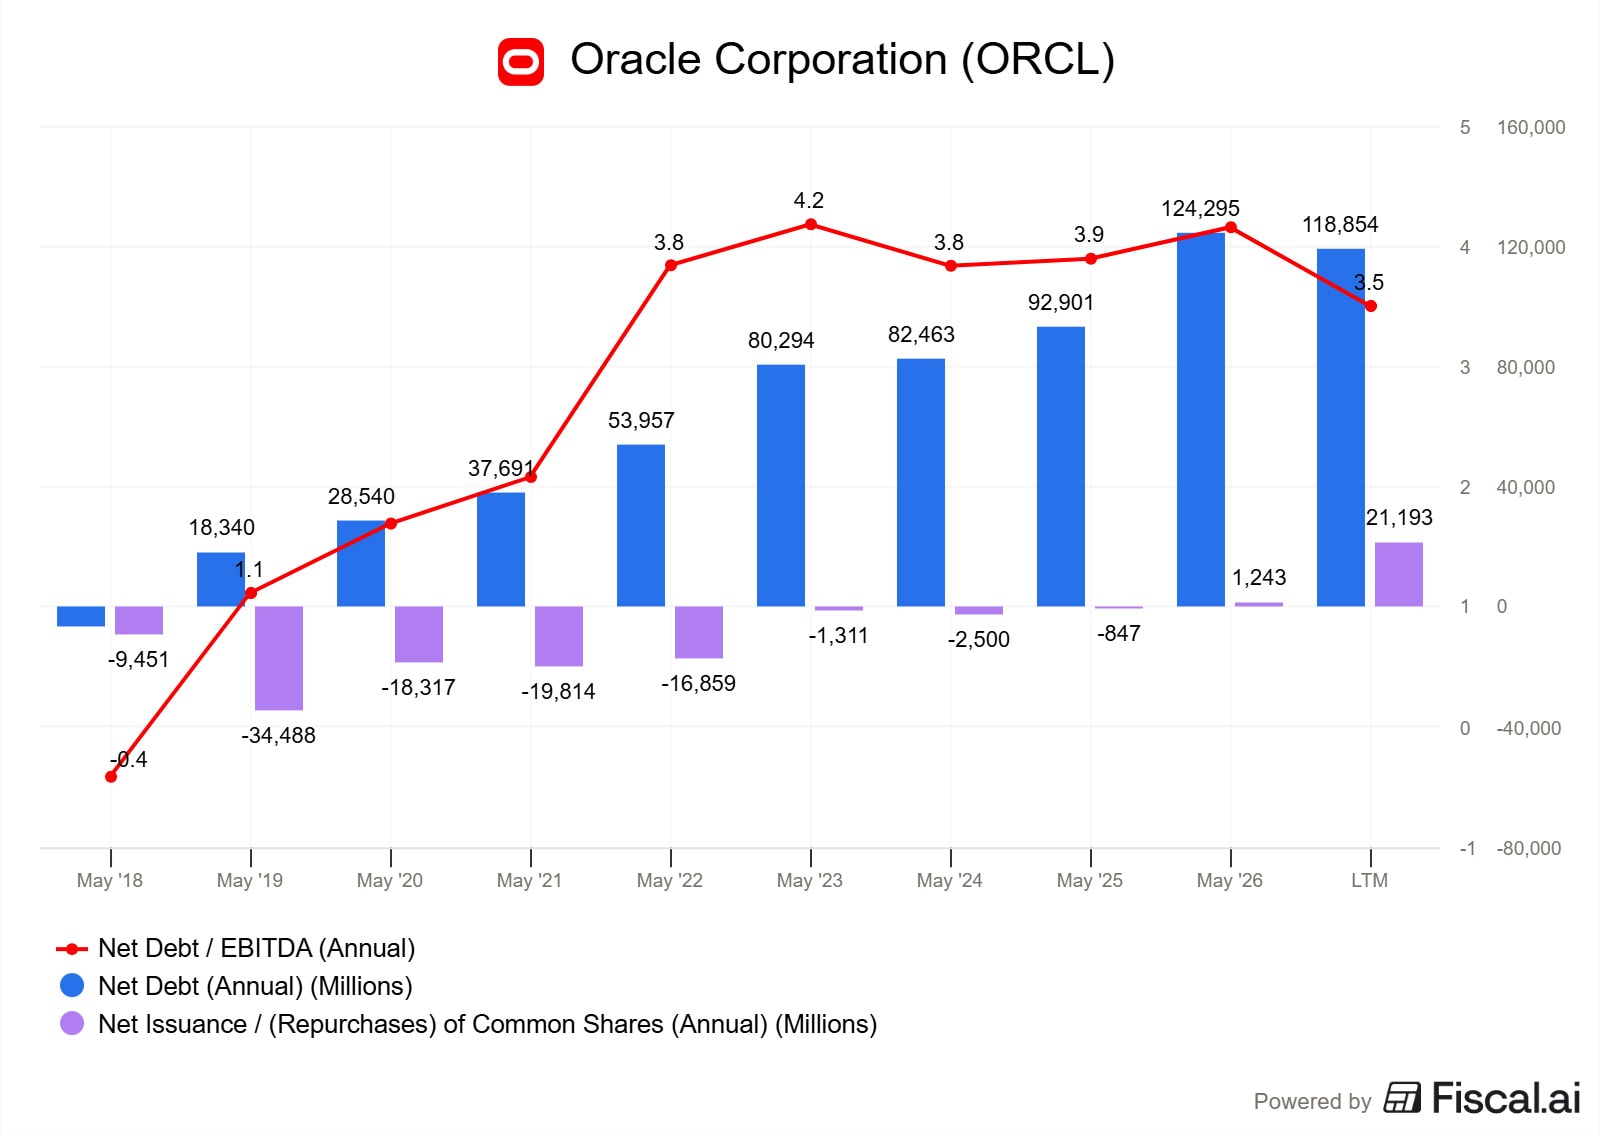
Souběžně narostl čistý dluh. Ten se z přibližně 18 miliard dolarů v roce 2019 vyšplhal nad 100 miliard dolarů.
Relativní zadlužení ovšem zůstává pod kontrolou. Poměr čistého dluhu k ukazateli EBITDA (zisku před odečtením úroků, daní a odpisů) se pohybuje kolem 3,5násobku, což je méně než před několika lety.
Situace má i své světlejší stránky.
Některé velké kontrakty vyžadují od zákazníků platby předem na nákup procesorů. Někdy klienti hardware nakoupí sami a firmě jej následně pouze dodají.
Na konci fiskálního roku 2026 dosáhla hodnota takto předfinancovaného vybavení přibližně 75 miliard dolarů.
Oracle díky tomu nenese veškeré náklady na budování infrastruktury samostatně.
Cena za současný růst je ale jasná: podnik přestal akcionářům kapitál vracet a začal jej naopak aktivně vybírat.
Investiční teze u akcií Oracle stojí na jednom paradoxu.
Poptávka po službách stoupá, cloudová infrastruktura vykazuje trojciferné tempo růstu a hodnota podepsaných smluv šplhá do stovek miliard dolarů.
Zajištění tohoto růstu ovšem vyžaduje značné investice do datových center.
Rozhodujícím faktorem bude cena této expanze a rychlost, s jakou se dnešní výdaje promítnou do volného cash flow.
Jestliže Oracle dokáže miliardové investice přeměnit ve vysoce ziskový cloudový byznys, současná expanze se zpětně ukáže jako velmi dobré rozhodnutí.
Pokud si ale růst vyžádá další desítky miliard dolarů dluhu a postupné ředění akciových podílů, současný AI boom se může akcionářům výrazně prodražit.
Přes 5 % ročně a peníze na účet každý měsíc. Navíc firma svou dividendu pravidelně zvyšuje už více než 30 let.
Teď navíc našla nový motor růstu, ze kterého jí příjmy vzrostly o více než 300 %.
Je tohle jedna z nejzajímavějších akcií pro dlouhodobý pasivní příjem?

Finanční analytik specializující se na akcie, investování a účetní analýzu firem. Vystudoval ekonomiku a management na Podnikatelské fakultě Vysokého učení technického v Brně (VUT) a je držitelem mezinárodní účetní kvalifikace ACCA. Profesní zkušenosti získal ve společnosti PricewaterhouseCoopers (PwC), kde se podílel na auditech a oceňování mezinárodních společností obchodovaných na burze. Později působil v bankovnictví jako ředitel controllingu a interního auditu. Od roku 2017 se věnuje finanční analytice a tvorbě odborného obsahu o investování, akciových trzích a odhalování investičních podvodů. Je autorem odborných článků i několika publikací a e-booků zaměřených na finance a investování.


 94 %

 90 %