Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
Jsou finanční trhy v současnosti fragilní? A pokud ano, jak se proti tomu bránit? To jsou klíčové otázky, které by si měl položit každý investor. Nebo by si je měl klást alespoň pokaždé, když je plně zainvestovaný.
Nejde totiž o jednorázovou událost, ale o kontinuální proces. Samotné investování je procesem, který nekončí pouhým kliknutím na tlačítko “koupit” v investiční aplikaci.
Nejprve si ale musíme vysvětlit, co přesně fragilita znamená. Nechci z nikoho dělat hlupáka, každý si umí představit křehký materiál, jakým je například křemík.
V přeneseném slova smyslu a přímo v investiční disciplíně to ale může být složitější, než se na první pohled zdá. Zvlášť když přidáme pojem antifragilita, se kterým jsem se poprvé setkal zhruba před pěti lety.
Když fragilitu vztáhneme na současnost: dříve byl hlavním problémem drahý akciový trh.
Dnes se k vysokým valuacím přidalo rekordní zadlužování technologických firem, extrémně vysoká očekávání ohledně růstu zisků a hrozba drahých energií.
A to všechno se točí kolem jediného tématu, kterým je umělá inteligence.
Co je to fragilita a antifragilita?
Fragilitě se detailně věnoval slavný autor Nassim Taleb ve svých knihách Černá labuť a Antifragilita. V první knize ještě druhý z pojmů ani neexistoval, ovšem ve druhé, jak už z názvu vyplývá, dostal hlavní roli.
Tento původem Libanonec, silně ovlivněný válkami, které ve své zemi v mládí zažil, se dlouhodobě zabývá nahodilými událostmi. Ty označuje jako “černé labutě”.
Černá labuť podle něj funguje jako spouštěč, který křehký systém rozbije.
Nestačí ovšem jen samotná událost. Systém musí být fragilní (tedy křehký), aby negativnímu šoku podlehl.
Taleb si všiml, že vlastně neexistuje všeobecně přijímaný opak fragility. A bez správného pojmenování nelze pracovat na posílení křehkých systémů. Pokud nedokážete problém popsat, nemůžete ho ani řešit.
Proto vytvořil a zpopularizoval termín antifragilita, který se dnes používá napříč obory – od investic přes medicínu a inženýrství až po řízení rizik. Pojem se velmi rychle ujal, a to i přesto, že kniha vyšla relativně nedávno, v roce 2012.
Zdroj: Vlastní zpracování podle Nassima N. Taleba
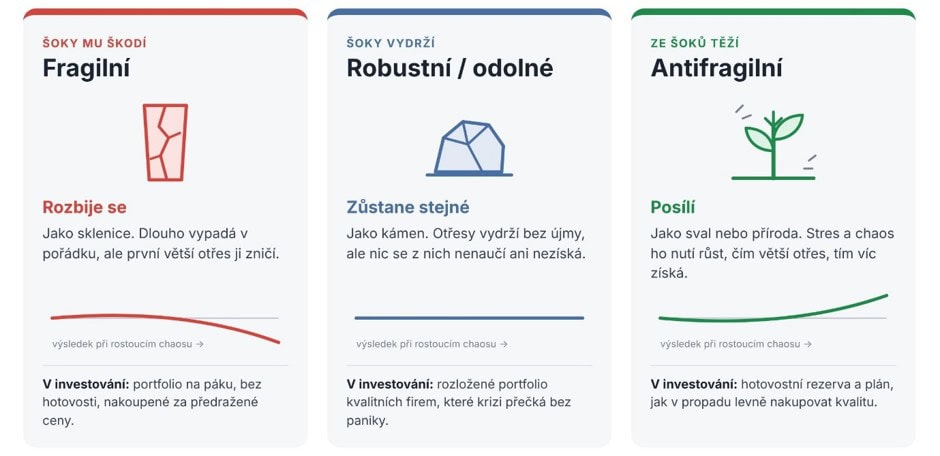
Rozdíl mezi fragilitou, robustností a antifragilitou: fragilní věci šoky ničí, robustní je vydrží beze změny a antifragilní z nich dokonce těží
Antifragilita se často zaměňuje za robustnost. Ta ale není opakem fragility, představuje spíše zlatou střední cestu.
Robustní předmět je odolný vůči nepříznivým vlivům, antifragilní z nich dokonce těží, kdežto fragilní se snadno rozbije. Když jsem Taleba četl, pochopil jsem, že tím nejdůležitějším cílem v investování je vlastně přežít.
Můžete po mnoho let extrémně riskovat a vydělávat horentní sumy peněz. Jakmile ale přijdou vskutku neočekávané a extrémní situace, končíte.
Klíčové je proto vyhnout se katastrofickým ztrátám a být připravený využít nečekané příležitosti. Jde o to, naplno si uvědomovat konečné riziko.
Pokud u určité investice existuje byť jen 1% šance, že mohu přijít o všechno, jednoduše do ní nejdu.
Tři úrovně, na kterých se dá fragilitě bránit
První úrovní je výběr antifragilních, nebo alespoň robustních byznysů. Tedy firem, které dlouhodobě vydělávají, mají jasně srozumitelný produkt a desítky let vyplácejí dividendy, a to i během tvrdých ekonomických krizí.
Ideálním příkladem jsou akcie Coca-Coly nebo Procter & Gamble. Sám je mám ve svém portfoliu a považuji je doslova za investiční klenoty.
Druhou úrovní je diverzifikace portfolia do takové podoby, aby bylo antifragilní, nebo alespoň robustní. Podotýkám ale, že pouhou diverzifikací antifragility nedosáhnete.
Sestavit skutečně antifragilní portfolio je nesmírně obtížné. Vyžaduje totiž sofistikované, často víceúrovňové opční zajištění.
Představme si velmi jednoduchý modelový příklad: investor drží akciové portfolio za 43 000 USD, které kopíruje index S&P 500. Koupí si na index put opci, za kterou zaplatí opční prémii například 2 %, tedy 860 USD.
Zdroj: Red Hat
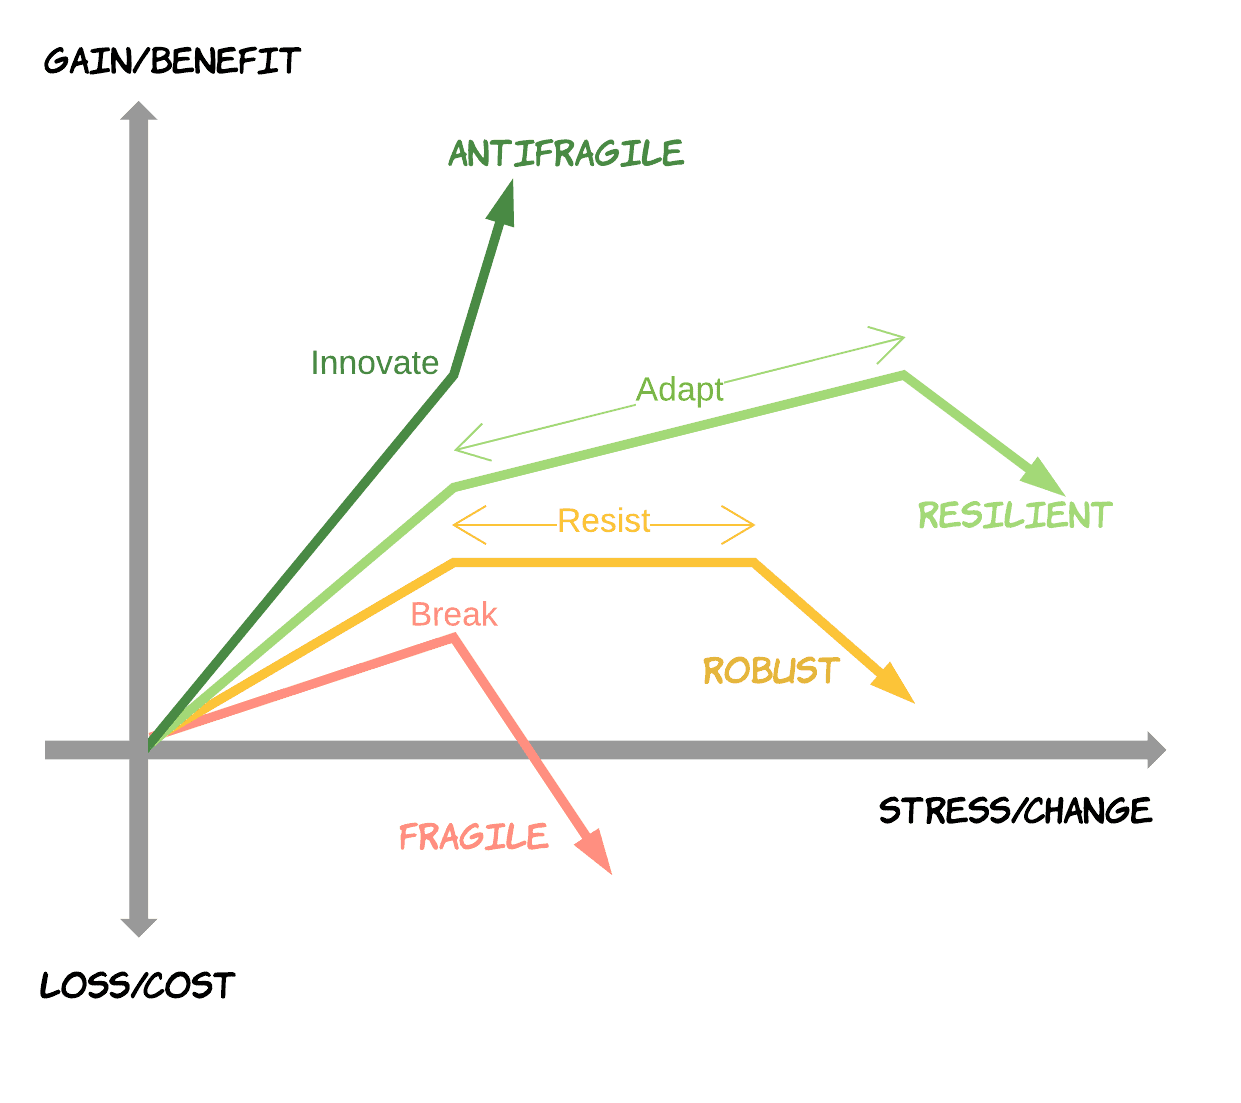
Jak se v čase vyvíjí fragilní, robustní a antifragilní portfolio
Pokud index klesne pod realizační cenu (například o 2 % pod tržní cenu), zisk z opce vyrovná ztrátu celého portfolia. Nákladem je zde vždy opční prémie, a to i v případě, že investor své právo nikdy neuplatní.
Na papíře to zní jednoduše, v praxi jsou ale opce velmi těžká disciplína.
Třetí úrovní je analýza samotného trhu a zhodnocení, jestli se právě teď nenachází ve fragilním stavu.
Například během internetové bubliny, kdy se technologické akcie obchodovaly za šílené valuace a byznysy často negenerovaly ani reálný obrat, byl trh extrémně fragilní.
To samé platilo pro americký nemovitostní trh v roce 2007, jehož křehkost tehdy ještě prohloubily deriváty typu CDO a syntetické CDO.
Proč jsou trhy v roce 2026 fragilní?
Taleb v posledních letech opakovaně tvrdí, že se trhy nacházejí ve stavu největší křehkosti za posledních dvacet let.
Investoři podle něj nečekají nic vyloženě špatného, mají příliš velkou expozici vůči rizikovým aktivům, a krize udeří přesně ve chvíli, kdy ji nikdo nečeká.
Varoval také, že rychlý nástup AI může vést k bankrotům v softwarovém sektoru a k výrazně vyšší tržní volatilitě.
Postupem času se tak fragilita spíše prohloubila.
TIP
Osobně vidím čtyři hlavní zdroje křehkosti, které jsou navzájem úzce propojené: velmi vysoké valuace akcií, nafouknutá očekávání ohledně zisků, rychle narůstající dluh technologických firem a hrozba drahých energií.
Trhy mají samy o sobě určitou přirozenou odolnost. Podobně jako má člověk imunitní systém. Když vás ale najednou napadne několik infekcí a k tomu dostanete infarkt, organismus to zkrátka nezvládne. Úplně stejný princip platí i pro finanční trhy.
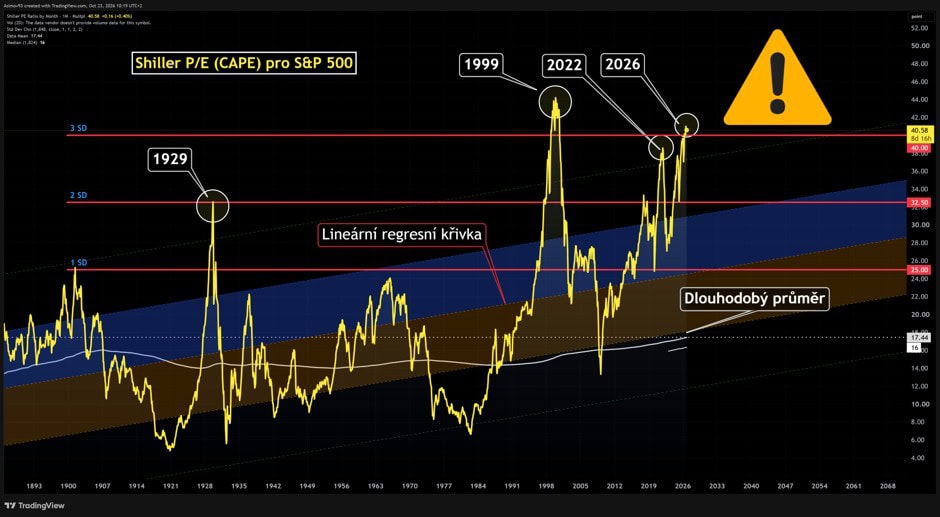
Valuace jsou přes tři směrodatné odchylky nad průměrem
Už si připadám jako kafemlejnek, když se opakovaně vracím k valuacím z pohledu ukazatele CAPE.
Cyklicky očištěný poměr ceny k zisku (CAPE) indexu S&P 500 totiž vystoupal až na 42 bodů. Dlouhodobý průměr přitom činí 17,44 a medián dokonce jen 16 bodů.
Ukazatel se tak nachází nad hranicí tří směrodatných odchylek od průměru. Tuto hranici v historii překonal jen vrchol internetové bubliny v roce 1999, kdy CAPE vystoupal k hodnotě 44.
Pro srovnání, před krachem v roce 1929 to bylo “jen” kolem 33 bodů.
Zdroj: Jaroslav Jarolím (Zdroj dat: tradingview.com)
Shillerovo P/E (CAPE) indexu S&P 500 vystoupalo na 40,58, tedy nad hranici tří směrodatných odchylek. Výš bylo jen na vrcholu internetové bubliny v roce 1999
CAPE porovnává cenu indexu s průměrem zisků za posledních deset let, navíc očištěným o inflaci. Investor, který dnes kupuje celý americký trh, tak platí zhruba 41násobek průměrných reálných zisků.
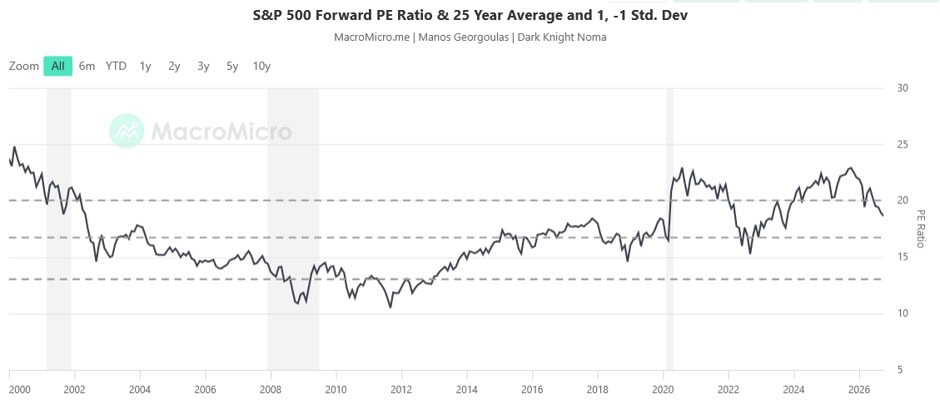
Na druhou stranu, z pohledu forwardového P/E to s celkovým trhem v posledních letech není až tak tragické. Ve srovnání s přelomem milénia, kdy se tyto hodnoty pohybovaly nad 25 body, je aktuální ocenění akcií mnohem rozumnější.
Ačkoliv je pravda, že se historicky stále držíme na vyšších úrovních.
Zdroj: MacroMicro, Manos Georgoulas
Forwardové P/E indexu S&P 500 kleslo pod 19, tedy pod hranici jedné směrodatné odchylky nad 25letým průměrem kolem 16,7.
Další křehkost spočívá v tom, že riziková prémie u akcií je dnes v podstatě nulová, nebo dokonce záporná. Reálná riziková prémie vůči inflačně chráněným dluhopisům leží pod 1 %, zatímco dlouhodobý průměr se pohybuje kolem 3,5 %.
Když si situaci srovnáme s desetiletými výnosy amerických státních dluhopisů, je při jejich kupónovém výnosu nad 5 % akciová prémie dokonce silně záporná.
Za riziko spojené s držením akcií tak investor dnes nedostává téměř žádnou kompenzaci.
Nákupem akcií se člověk vždy vystavuje vyššímu riziku, a to i v případě vysoce kvalitních byznysů. Nejde o normální stav, a Taleb proto upozorňuje, že investoři už vůči riziku tak trochu otupěli.
Rychlý růst očekávaných zisků stojí na AI
Musím podotknout, že za relativně nízkým forwardovým P/E stojí především obrovská očekávání ohledně budoucí ziskovosti. Tato logika tedy platí pouze za předpokladu, že se tyto masivní odhady skutečně naplní.
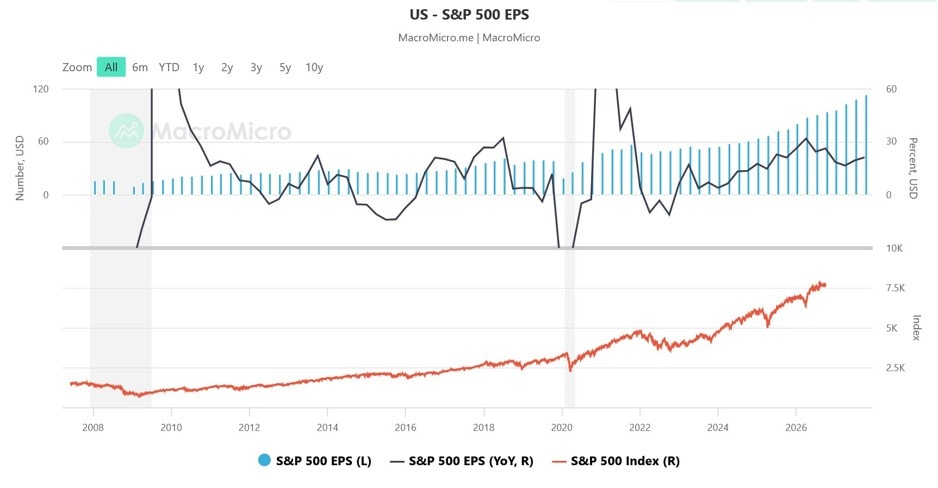
Jen pro rok 2026 se počítá s růstem zisků o 32,4 %. Pro rok 2027 analytici v polovině září počítali s dalším růstem o 15,2 %.
Zdroj: MacroMicro
Čtvrtletní zisk na akcii firem z indexu S&P 500 podle odhadů dál roste a meziroční tempo růstu se drží kolem 20 %.
Příliš rychlý růst výnosů představuje další projev křehkosti, protože dosavadní tempo je dlouhodobě neudržitelné. Obzvlášť když tento růst táhne jediný sektor.
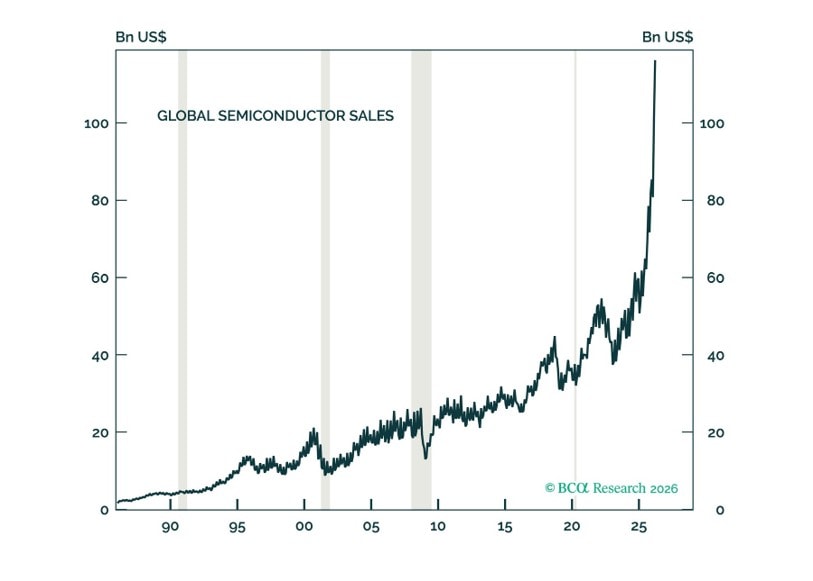
Lze jen těžko uvěřit, že by firmy dokázaly každý rok investovat do hardwaru tak gigantické objemy prostředků. Žádná kapsa není bezedná. Může jít o typický cyklus “boom and bust”, jelikož současné tempo růstu těchto byznysů zkrátka nelze udržet.
Zdroj: BCA Research
Celosvětové tržby z prodeje polovodičů vystřelily na rekordní úroveň přes 100 miliard USD
Technologické firmy se zadlužují jako nikdy předtím
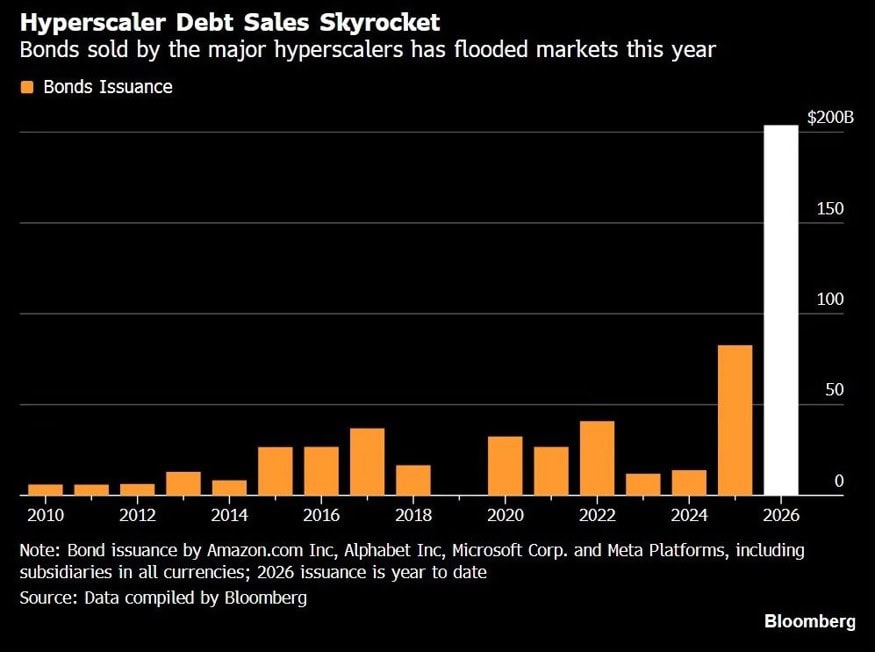
Třetím zdrojem fragility je dluh. Amazon, Alphabet, Microsoft a Meta letos podle dat emitovaly dluhopisy zhruba za 200 miliard USD.
Za celý rok 2025 to bylo asi 80 miliard USD a v letech 2020 až 2024 se emise obvykle pohybovaly jen mezi 10 a 40 miliardami USD ročně.
Odhady počítají s tím, že za celý rok 2026 dosáhnou emise hyperscalerů kolem 250 miliard USD a v roce 2027 až 400 miliard USD.
Zdroj: Bloomberg
Hyperscaleři Amazon, Alphabet, Microsoft a Meta letos vydali dluhopisy za zhruba 200 miliard USD, víc než dvojnásobek loňska a nejvíc v historii
Investoři už proto začínají dávat jasně najevo, že takový objem emisí nepřináší pro finanční zdraví firem nic příznivého.
Technologičtí obři se de facto perou s americkou vládou o stejné peníze, což je podle mě jeden z významných důvodů, proč výnos desetiletého amerického dluhopisu na přelomu září a října vystoupal až nad 5,3 %.
Zde se vracím k Talebovi, který dluhy vyloženě nesnáší a připodobňuje je k moderní formě otroctví. Podle něj například finanční páka vůbec nepatří do rukou drobným investorům, v čemž s ním naprosto souhlasím.
Dlouhodobě totiž považuje jakýkoliv dluh za jeden z hlavních zdrojů křehkosti – drasticky se jím snižuje prostor pro chyby.
Firma, která investice do AI financuje z vlastního cash flow, pravděpodobně přežije. Firma, která si na masivní investice musí půjčovat ve chvíli, kdy jsou peníze nejdražší za celou generaci, se stává extrémně fragilní.
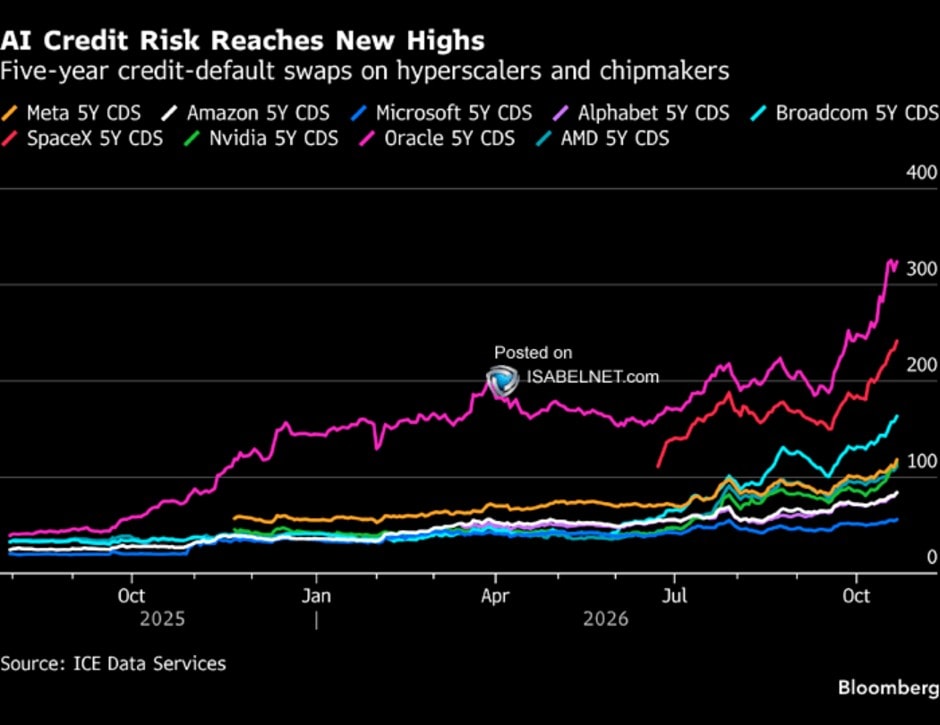
To se mimochodem krásně projevuje v cenách swapů úvěrového selhání (CDS). Zatímco na konci roku 2025 začal plíživý růst cen tohoto zajištění, v druhé polovině roku 2026 se vývoj doslova utrhl ze řetězu.
Znamená to jediné: investiční obec si onu křehkost čím dál více uvědomuje.
Zdroj: Bloomberg, ICE Data Services
Pětileté CDS na hyperscalery a výrobce čipů jsou na rekordech, nejdráž se pojišťuje dluh Oracle kolem 300 bazických bodů
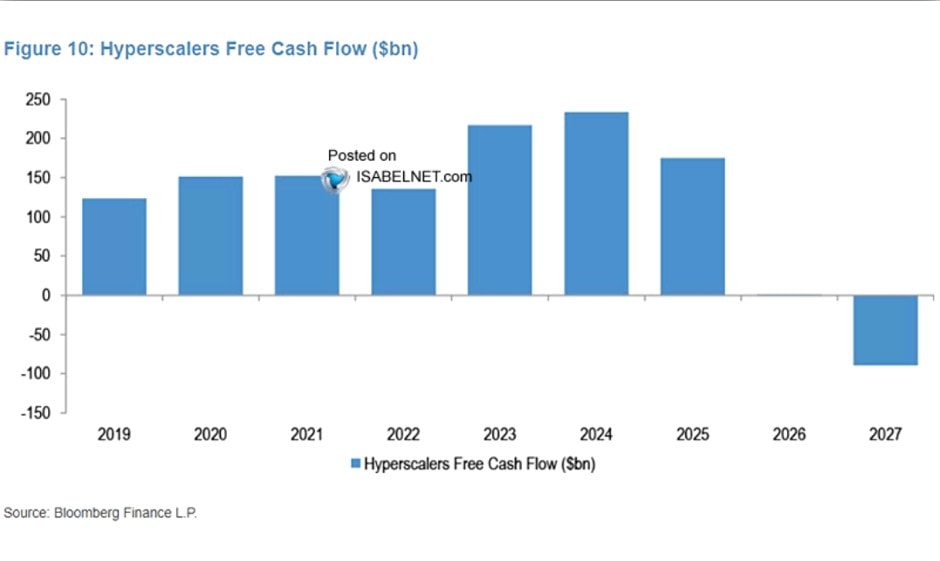
Dokud byli hyperscaleři schopni hradit veškeré kapitálové investice ze svého ohromného cash flow, vnímal trh tyto investice jako silně býčí signál.
Zlí jazykové ovšem už na konci roku 2024 varovali, že při tak rychlém tempu růstu výdajů tyto penězovody nakonec vyschnou. A přesně to se začalo dít v průběhu roku 2026.
Zdroj: J.P. Morgan, Bloomberg Finance L.P.
Volné cash flow hyperscalerů: po rekordních zhruba 230 miliardách USD v roce 2024 má letos klesnout k nule a v roce 2027 se propadnout zhruba na minus 90 miliard USD.
Stalo se něco, čemu by ještě v roce 2024 nikdo nevěřil. Bývalé stroje na peníze – jako Oracle, Alphabet, Amazon, Meta a Microsoft – přestaly v agregovaném součtu generovat volné cash flow. Rok 2027 by měl být ještě mnohem horší, volné cash flow by se totiž mělo propadnout hluboko do záporných čísel.
Drahá energie může být tou černou labutí
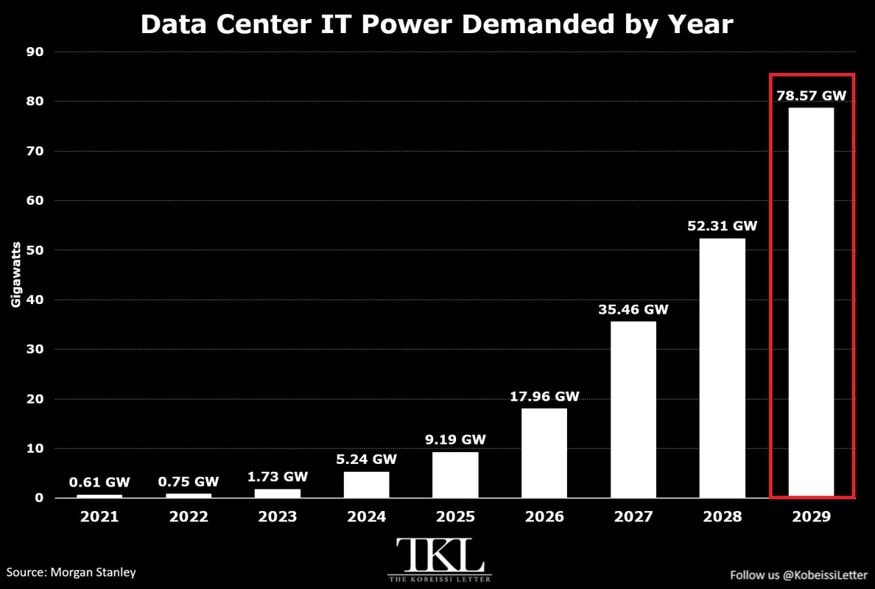
Čtvrtým a podle mě nejvíce podceňovaným rizikem jsou energie. Morgan Stanley odhaduje, že příkon IT v amerických datových centrech vzroste z 9,19 GW v roce 2025 na 78,57 GW v roce 2029, tedy zhruba 8,5násobně.
Elektřina je přitom z mnoha důvodů stále dražší. Zatímco v minulé dekádě energie rok od roku zlevňovaly, aktuální dekáda se nese ve znamení postupného zdražování.
Zdroj: Morgan Stanley, The Kobeissi Letter
Poptávka amerických datových center po elektřině pro IT techniku: z 9,19 GW v roce 2025 by měla podle Morgan Stanley vzrůst na 78,57 GW v roce 2029, tedy zhruba o 755 %.
Drahé energie mimo jiné zvyšují inflaci, inflace drží vysoko výnosy dluhopisů a vysoké výnosy tlačí na valuace akcií.
Pokud by se energetický šok protnul se zklamáním z AI zisků a s dražším refinancováním dluhů, vznikne přesně ta kombinace, na kterou je současný trh absolutně nejcitlivější.
Jak se vyhnout fragilitě?
Taleb tvrdí, že vůči fragilitě se lze obrnit redundantními systémy, což si můžeme v investování představit jako kvalitní diverzifikaci. Když selže jeden systém, nahradí ho druhý.
Nesázíme proto jen na pár akcií a nekupujeme jediný titul, i kdyby za poslední rok přinesl stovky procent.
Snažíme se vytvořit rozumně diverzifikovaný soubor akcií, díky čemuž získáváme mnohem větší pravděpodobnost, že pokud některé selžou, jiné jejich propad vyváží.
V modelovém příkladu máme v portfoliu akcie z realitního sektoru a ze sektoru spotřebního zboží. Když úrokové sazby začnou růst, realitní sektor dostane negativní šok, protože je na výši sazeb extrémně citlivý.
Spotřební zboží ale tolik citlivé není, takže ačkoliv jedna složka portfolia krvácí, druhá dál přináší stabilní výnos. Přesně to se dnes děje s defenzivními akciemi, které nikdo nechce, a které já naopak postupně přikupuji.
Princip redundance lze aplikovat i na samotné firmy.
Společnost s velkými přebytky hotovosti a nízkým dluhem přežije krizová období nepoměrně lépe.
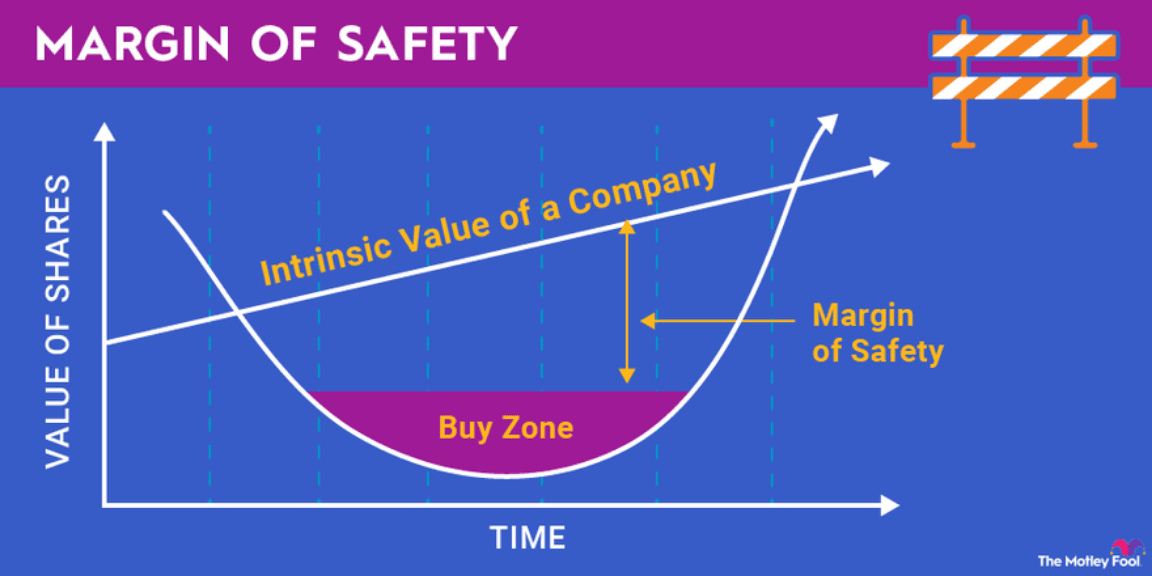
Taleb tím vlastně říká totéž, co kdysi Benjamin Graham. Ten místo redundance používal pojem bezpečnostní rozpětí a věnoval mu celou zásadní kapitolu ve své knize Inteligentní investor.
Zdroj: fool.com
Jak já nakupuji akcie? Dle principu margin of safety (bezpečnostní rozpětí) mezi cenou akcie a vnitřní hodnotou.
Posledním Talebovým doporučením je absolutně se vyhnout dluhům. Sám tvrdí, že si v životě nepůjčil ani cent, protože už podle starých Římanů není zadlužený člověk nikdy svobodný.
Na Wall Street prý viděl spoustu dříve úspěšných jmen, která kvůli dluhům zmizela ze dne na den. Páka zkrátka udělá i z té nejlepší investice fragilní sázku.
Závěrem: Fragilita není předpověď pádu
Je důležité si uvědomit, že fragilní trh ještě neznamená, že se zítra nutně zhroutí. K rozbití potřebuje spouštěč (černou labuť), a ta nemusí přiletět celé měsíce ani roky.
Kdo by kvůli vysokému CAPE v panice prodal úplně všechno, mohl by přijít o roky silného růstu. Čas strávený mimo trh je nákladem obětované příležitosti a nikdo z nás nemá věšteckou kouli.
Osobně proto z trhu neutíkám, ale snažím se, aby moje portfolio zůstalo alespoň maximálně robustní.
Méně vstupuji do nejdražších technologických titulů, přikupuji kvalitní defenzivní firmy s nízkým dluhem, nákupy pečlivě rozkládám v čase a držím si hotovostní rezervu kolem 20 až 30 % portfolia na chvíli, kdy se na trhu objeví lepší ceny. Otázka totiž nezní, jestli černá labuť přiletí, ale jestli budete připravení, až se to stane.
Další zdroje informací:
Earnings Bubbles Are Still Bubbles: AI bublina je primárně bublinou zisků, ne valuací (BCA Research)
Hyperscaleři vydali 194 miliard USD v dluhopisech, převis poptávky klesl pod dvojnásobek (Yahoo Finance)
Morgan Stanley: příkon datových center v USA vzroste na 78,57 GW v roce 2029 (24/7 Wall St.)
Taleb: trhy jsou nejkřehčí za posledních 20 let (Yahoo Finance)
Investiční analytik a publicista specializující se na makroekonomii, měnovou politiku a analýzu finančních trhů. Vystudoval Masarykovu univerzitu a dlouhodobě se věnuje ekonomickým souvislostem vývoje kapitálových trhů.
Ve Finexu publikuje odborné články zaměřené na fundamentální a technickou analýzu i makroekonomické dění. Vedle Finexu pravidelně publikuje odborné články a komentáře také v dalších českých ekonomických médiích, včetně Hospodářských novin.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.










 94 %

 90 %


