FinexAkcieČeská burza má skrytého vítěze evropského zbrojení. Jeho největší příležitost teprve přichází?
Česká burza má skrytého vítěze evropského zbrojení. Jeho největší příležitost teprve přichází?
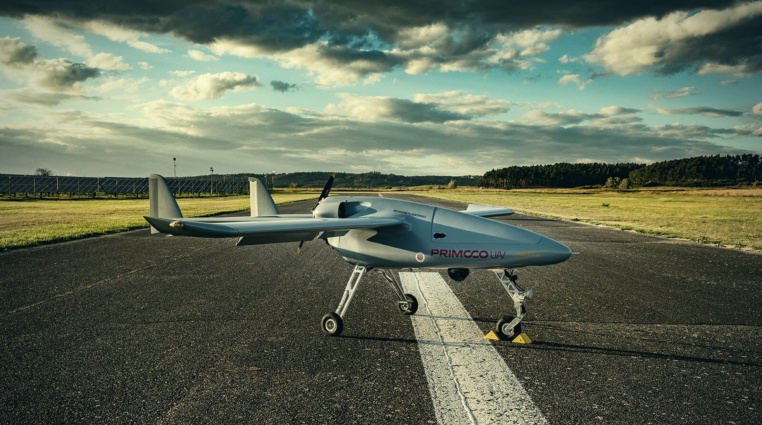
Primoco UAV hlásí rekordní tržby a zisky, ale hodnota firmy se letos propadla téměř o polovinu. Je tento titul po pádu akcií podhodnocenou příležitostí, nebo trh správně zohledňuje rizika budoucího růstu?
Pražská burza přináší v těchto dnech neobvyklý paradox. Akcie společnosti Primoco UAV od začátku roku odepsaly přibližně 41 % a jejich cena klesla na 648 Kč za kus.
Tento sešup přichází zrovna v době, kdy firma reportuje rekordní hospodářské výsledky:
Za prvních devět měsíců roku tržby vyskočily o 69,2 % na 430,91 mil. Kč.
Čistý zisk dokonce vzrostl o 117 % na 107,88 mil. Kč.
Zisky rostou, proč investoři raději prodávají?
Rozpor mezi hospodařením a burzovním vývojem má několik možných příčin. Hlavním faktorem je závislost na harmonogramu dodávek:
Primoco letos do konce září předalo zákazníkům 14 strojů One 150.
Pro splnění celoročního cíle jich musí ve čtvrtém kvartálu dodat dalších 18.
Trh tak nyní nervózně vyčkává, zda se tento plán podaří zrealizovat. Pokud ano, celkové tržby za rok 2026 bezpečně překonají hranici 900 mil. Kč.
Roli hraje i rozdíl mezi účetním ziskem a reálnými penězi na účtu.
Ačkoliv čistý zisk dosáhl téměř 108 mil. Kč, čistý peněžní tok z provozní činnosti byl ve stejném období v záporných číslech o 193,6 mil. Kč.
Investoři mohou mít obavy z financování expanze. Společnost sice drží 205,4 mil. Kč a nevyužívá bankovní úvěry, jenže připravovaná stavba nového závodu v Písku vyjde zhruba na 600 mil. Kč.
Anketa
Již hlasovalo 33 čtenářů
Máte americké investice zajištěné proti pohybu dolaru?
Primoco neprodává pouze samotný hardware. Obchodní model stojí na komplexních technologických řešeních. Zákazník získá letoun, ale i specializované technologie, integraci senzorů a kompletní výcvik personálu.
Váš kapitál může být ohrožen
•
Uvedená cena a graf jsou pouze informativní. Negarantujeme žádné výnosy a informace uvedené na těchto stránkách nepředstavují investiční poradenství.
Tento komplexní přístup vytváří podstatně vyšší přidanou hodnotu. Zisk před započtením úroků, daní a odpisů (EBITDA) díky tomu stoupl na 33,4 %.
Aktuálně se firma navíc snaží prosadit i přímo ve vojenském sektoru, a to vlastním vývojem proudového interceptoru.
Budoucí růst pak závisí především na dvou evropských příležitostech.
Každá z nich přesahuje hodnotu 100 mil. EUR a celkem je ve hře možná dodávka až 200 bezpilotních letounů.
Pro podnik, který dosud za celou svou existenci vyrobil přes 250 strojů, by šlo o zásadní posun. Získání těchto zakázek ale zatím není definitivně potvrzené.
Pokud by jednání selhala, plánovaná kapacita nové haly na 300 letounů ročně by stávající ani realistické budoucí poptávce vůbec neodpovídala.
Tři pohledy na budoucí ocenění akcií
Je Primoco po propadu akcií podhodnocenou příležitostí, nebo trh zcela správně zohledňuje rizika budoucího růstu? Pro určení reálné hodnoty je klíčové zvážit několik možných cest.
Info
V optimistickém scénáři firma dotáhne do úspěšného konce evropské zakázky a zvládne profinancovat písecký závod. Jestliže zároveň doručí všech plánovaných 32 letounů pro rok 2026, může tento vývoj ospravedlnit současné ocenění a nabídnout prostor pro růst.
Realistický scénář ovšem spíše počítá s tím, že Primoco nakonec získá jen menší část kontraktů a stavba závodu přinese mírné finanční tlaky. Trh aktuálně naceňuje pravděpodobně právě tuto opatrnější variantu.
Při naplnění pesimistického scénáře by došlo k úplnému selhání velkých evropských tendrů a zpoždění stávajících dodávek, což by mohlo vyvolat potřebu externího financování a stlačit cenu akcií ještě níže.
Máte 300 000 Kč? Tyto 3 akcie slibují dividendy až 13 %
Co kdyby vám vaše investice každý měsíc přinášely peníze navíc, aniž byste museli prodávat akcie?
Vybrali jsme společnosti, které vám mohou pomoci vybudovat zajímavý pasivní příjem.
Které akcie vám mohou skutečně vydělávat a kde se skrývá past?
Redaktor zaměřující se na kryptoměny, akciové trhy a komodity. Dlouhodobě sleduje dění na finančních trzích a ve svých článcích se zaměřuje na aktuální zprávy, tržní vývoj a investiční trendy.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.








 94 %

 90 %


