FinexAkcieZisk českého výrobce dronů vyskočil o 110 %. Akcie přidaly 8 % a ve hře jsou miliardové kontrakty
Zisk českého výrobce dronů vyskočil o 110 %. Akcie přidaly 8 % a ve hře jsou miliardové kontrakty
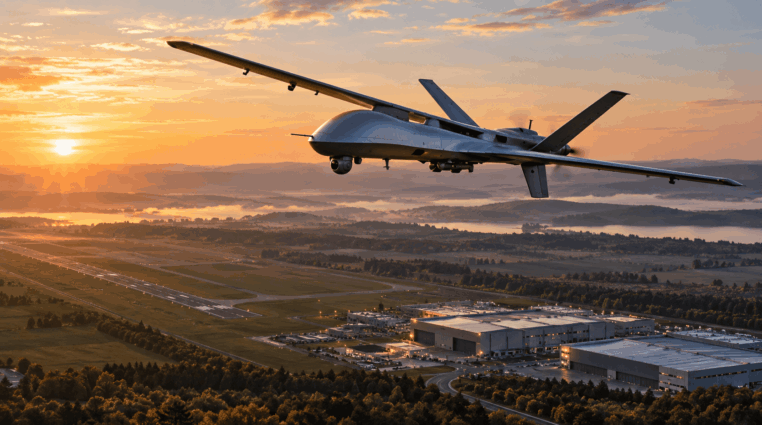
Primoco UAV za devět měsíců zvýšilo tržby o 67 % a čistý zisk více než zdvojnásobilo. Ještě zajímavější může být závěr roku a dvě připravované evropské zakázky.
Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
Český výrobce bezpilotních letounů Primoco UAV vykázal impozantní finanční výsledky. Zisk podniku totiž rostl ještě rychleji než samotné tržby. Za prvních devět měsíců roku 2026 utržil 431 milionů korun, což představuje meziroční nárůst o 67 %.
Zisk před úroky, zdaněním, odpisy a amortizací (EBITDA) vzrostl o 91 % na 143 milionů korun a čistý zisk o 110 % na 105 milionů korun.
Investoři reagovali velmi příznivě. Akcie Primoco UAV zakončily v pondělí obchodování na úrovni 668 Kč, což znamená jednodenní růst o 8,1 %. Staly se tak nejsilnějším titulem pondělní seance na pražské burze.
Zisk roste rychleji než tržby
Samotný růst tržeb o 67 % představuje výborný výsledek. Zásadní ale je, že EBITDA i čistý zisk rostou podstatně rychleji než obrat.
EBITDA marže (podíl tohoto zisku na celkových tržbách) se podle předběžných čísel zvýšila přibližně z 29 % na 33 %. Čistá zisková marže se posunula z necelých 20 % zhruba na 24 %. Podnik tak z každé koruny tržeb vytváří více zisku než loni.
Pro investora to představuje ideální scénář. Firma nejenže prodává více letounů, ale zároveň na každém z nich dokáže vydělat více peněz. Tento typ růstu je výrazně hodnotnější než pouhé navyšování obratu za cenu klesající ziskovosti.
Pozitivně vyznívá i srovnání s celým předchozím rokem. Za rok 2025 výrobce vykázal tržby 389,3 milionu korun a čistý zisk 104,2 milionu korun. Letos tak za pouhých devět měsíců překonal oba celoroční údaje.
Více než polovina letošních tržeb může přijít až v závěru roku
Dosavadní výsledky mají jedno specifikum. Vedení očekává, že do konce roku dodá zákazníkům dalších 18 letounů. Ty by měly přinést tržby přibližně 515 milionů korun.
Celoroční obrat by se tak mohl vyšplhat ke hranici 946 milionů korun, čímž by pohodlně naplnil firemní výhled stanovený na 900 milionů až 1 miliardu korun. Cílová EBITDA se pohybuje v rozmezí 225 až 300 milionů korun.
Z celkové částky by tak více než polovina letošních tržeb (zhruba 54 %) vznikla až při dodávkách v závěrečném čtvrtletí.
Právě zde leží největší příležitost i hlavní riziko pro hospodářské výsledky.
Ačkoliv výroba probíhá průběžně, účetně se tržby projeví až při fyzickém předání systémů zákazníkovi. Zveřejněná čísla proto mohou mezi jednotlivými čtvrtletími výrazně kolísat.
Případné posunutí několika dodávek na začátek dalšího roku by změnilo vykázané tržby o stovky milionů korun, a to i bez reálného zhoršení stavu zakázkové knihy.
U výrobce dronů investor nekupuje stabilní a předvídatelný tok příjmů, ale podstatně dynamičtější růstový příběh. Ten je silně závislý na získávání velkých kontraktů a přesném harmonogramu jejich plnění.
Dva kontrakty mohou změnit velikost celé firmy
Ještě větší pozornost než samotné výsledky si zaslouží rozpracovaný obchodní pipeline (zásobník rozjednaných zakázek).
Aktuálně probíhají jednání o dvou evropských obchodních příležitostech. Každá z nich přesahuje 100 milionů eur. Dohromady by mohly znamenat dodávku až 200 bezpilotních letounů během několika následujících let.
Poznámka
Pro představu o jejich zásadním významu stačí jednoduché srovnání. Hodnota každého z těchto potenciálních kontraktů více než dvojnásobně převyšuje plánované celoroční tržby za rok 2026.
I zde je ovšem namístě opatrnost, protože se zatím nejedná o podepsané smlouvy. Samotné vedení upozorňuje, že jde o probíhající jednání. Vzhledem k vojenskému charakteru zákazníků navíc nelze předjímat, kdy a zda vůbec k finální dohodě dojde.
Investoři tak dostali dvě zprávy naráz.
Současné hospodaření se velmi rychle zlepšuje a potenciál dalších let vypadá slibně.
Zároveň ale Primoco zůstává podnikem, jehož čísla dokáže výrazně rozkolísat harmonogram několika málo objednávek.
Zajímavým detailem je rovněž nedávný krok generálního ředitele a majoritního akcionáře Ladislava Semetkovského. Ten koncem září na trhu přikoupil 5 967 akcií za 3,83 milionu korun (v průměru za 642 Kč za kus).
Po zveřejnění aktuálních čísel trh ocenil především posun v ziskovosti a výhled rekordního roku.
Další směřování titulu už bude stát hlavně na tom, zda výrobce skutečně předá plánovaných 18 letounů a dokáže rozjednané evropské příležitosti přetavit v pevné kontrakty.
Toto je moje sázka na důchod! Pasivní příjem každý měsíc a předvídatelný růst
Přes 5 % ročně a peníze na účet každý měsíc. Navíc firma svou dividendu pravidelně zvyšuje už více než 30 let.
Teď navíc našla nový motor růstu, ze kterého jí příjmy vzrostly o více než 300 %.
Je tohle jedna z nejzajímavějších akcií pro dlouhodobý pasivní příjem?
Publicista a aktivní investor s více než desetiletou praxí zaměřující se na hodnotové investování a akciové trhy. Vystudoval České vysoké učení technické v Praze (ČVUT).
Ve své investiční strategii kombinuje aktivní i pasivní přístup a zaměřuje se především na kvalitní růstové společnosti a value investice. Ve svých článcích se věnuje investičním strategiím, psychologii investování a analýze jednotlivých akcií.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.








 94 %

 90 %