FinexKomodityZlato mělo růst. Proč bezpečná pojistka proti krizi naprosto selhává?
Zlato mělo růst. Proč bezpečná pojistka proti krizi naprosto selhává?
Inflace roste, ale zlato padá. Zářijový vývoj ukazuje, proč stará investiční poučka nestačí. Do hry vstupují vysoké výnosy dluhopisů, silný dolar i nákupy centrálních bank, které sledují jiný cíl než běžní investoři.
Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
Když se zvyšuje inflace, roste geopolitické napětí a cena ropy prudce stoupá, zlato by mělo být jedním z aktiv, kterým se daří.
Alespoň tak zní tradiční investiční poučka.
V září ale nastal přesný opak. Nejaktivněji obchodovaný futures kontrakt (smlouva o budoucím nákupu či prodeji za předem stanovenou cenu) na zlato ztratil za měsíc zhruba 6,6 % a měsíc uzavřel na ceně kolem 4 187 USD za unci.
Přitom ropa prudce zdražila, inflační obavy se vrátily a geopolitická situace zůstává napjatá.
Anketa
Již hlasovalo 303 čtenářů
Kdybyste si dnes museli vybrat pouze jeden styl investování, který by to byl?
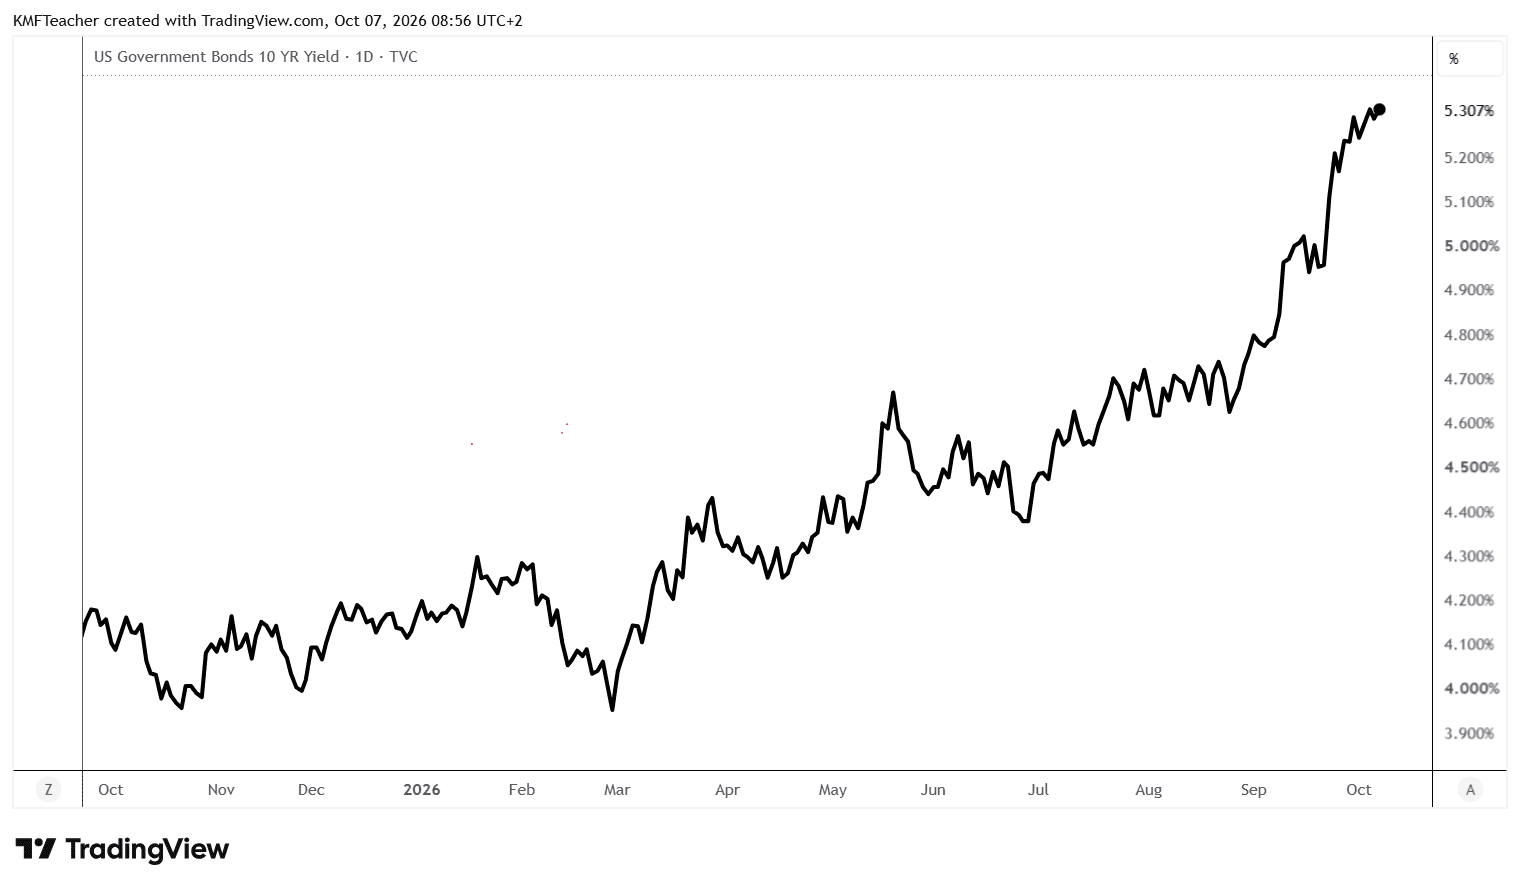
Pokud tedy například americké státní dluhopisy nabízí téměř 5% výnos a investor může dosáhnout kladného zhodnocení i po odečtení inflace, držení zlata se stává méně atraktivním.
Zdroj: www.tradingview.com
Výnos 10letých amerických vládních dluhopisů
S růstem výnosů dluhopisů navíc posiluje americký dolar. Pro zlato jde o velmi nepříznivou kombinaci.
Vyšší úrokové sazby zvyšují náklady obětované příležitosti (ušlý zisk z jiných investic) u aktiva, které samo nic nevynáší. Silnější dolar pak zlato zdražuje investorům, kteří využívají jiné měny.
Proto může nastat situace, jež na první pohled působí paradoxně:
Rostoucí inflace → Fed drží sazby nahoře (nebo je dále zvyšuje) → výnosy dluhopisů rostou → cena zlata klesá.
Poznámka
Pochybnosti o jednoduchém vztahu mezi inflací a zlatem potvrzují i akademické studie.
Laurence Blose například zjistil, že neočekávané změny americké inflace nemají významný dopad na spotovou cenu zlata (aktuální cenu pro okamžité dodání).
Studie Battena, Cinera a Luceyho zase nenašla po roce 1985 stabilní dlouhodobý vztah mezi cenou kovu a indexem spotřebitelských cen (CPI). Ukázala naopak, že citlivost zlata na inflaci výrazně ovlivňují úrokové sazby.
Jinými slovy, samotná informace o růstu inflace investorovi o budoucím vývoji zlata mnoho neříká.
Právě v tomto bodě začíná být současná situace zajímavá.
Navzdory vysokým americkým výnosům a silnému dolaru se zlato stále obchoduje za více než 4 100 USD za unci.
Jedním z důvodů je poptávka, která s americkou inflací nemá příliš společného.
Velkými kupci zlata zůstávají centrální banky.
Podle Světové rady pro zlato (World Gold Council) nakoupily centrální banky jen v srpnu čistých 39 tun. Čína přidala dalších zhruba 20 tun, čímž prodloužila svou sérii nákupů na 22 měsíců. Její oficiální zlaté rezervy se tak pohybují kolem 2 387 tun.
Proč centrální banky nakupují aktivum, které nenese žádný úrok?
Americký investor se může rozhodovat, zda bude držet kov, nebo státní dluhopis s téměř 5% výnosem.
Centrální banka ale řeší také bezpečnost a celkovou strukturu svých devizových rezerv.
Americký státní dluhopis představuje pohledávku vůči americké vládě. Běžný bankovní vklad je zase pohledávkou vůči bance.
Zlato však není závazkem nikoho.
Nelze u něj vyhlásit bankrot a jeho hodnota nezávisí na solventnosti (schopnosti splácet dluhy) konkrétního státu či finanční instituce.
Právě proto funguje jako spolehlivý nástroj pro diverzifikaci rezerv a omezení závislosti na americkém dolaru.
Podle letošního průzkumu World Gold Council očekává 89 % dotázaných správců rezerv, že globální zásoby zlata centrálních bank během příštích 12 měsíců porostou. Rekordních 45 % z nich zároveň plánuje růst zlatých rezerv přímo ve své instituci.
Investoři využívají pokles k nákupům
Podobný obrázek nabízejí také investiční fondy.
Přestože cena zlata v září klesla, americké burzovně obchodované fondy (ETF) zaměřené na tento kov zaznamenaly podle dat State Street zhruba 3,8 miliardy USD v čistých přítocích kapitálu.
Investoři se tedy během poklesu zlata ve velkém nezbavovali.
Tato skutečnost naznačuje, že část trhu nevnímá zlato jako krátkodobou sázku na inflaci, ale spíše jako dlouhodobou diverzifikaci vůči akciím, dluhopisům a měnám.
TIP
Běžný investor, který nechce kupovat fyzické slitky, může do zlata investovat například přes iShares Physical Gold ETC (IGLN).
Tento instrument je dostupný mimo jiné u brokera XTB a jeho hodnota přímo sleduje vývoj ceny fyzického kovu.
Nejdůležitější otázka teprve přijde
Současné prostředí není pro zlato vůbec jednoduché.
Americké dluhopisy nabízí vysoké výnosy, dolar je silný a americká centrální banka (Fed) nadále bojuje s inflací. Přesto se cena drží nad hranicí 4 000 USD za unci.
Pro investory tak vyvstává mnohem důležitější otázka, než proč zlato během září zlevňovalo.
Co se stane, jakmile americké výnosy začnou klesat, zatímco centrální banky budou ve svých nákupech pokračovat?
Právě kombinace nižších reálných výnosů, slabšího dolaru a trvalé strukturální poptávky by mohla zlatu vytvořit výrazně příznivější prostředí.
To samozřejmě nepředstavuje zaručený scénář.
Pokud inflace přetrvá a Fed bude nucen držet úrokové sazby na vysokých úrovních delší dobu (nebo je dokonce zvýšit), mohou vysoké reálné výnosy růst ceny zlata i nadále brzdit.
Jak uděláte z 1 milionu 10: přesný postup i s modelovým portfoliem
Zdesetinásobení kapitálu není otázkou geniálního tipu. Ukazujeme tři způsoby, jak nechat peníze pracovat současně.
Popisujeme přesnou matematiku, modelové portfolio i místa, kde se plán nejčastěji láme.
Jak může vypadat portfolio, které vás k 10 milionům postupně dovede?
Finanční analytik specializující se na akcie, investování a účetní analýzu firem. Vystudoval ekonomiku a management na Podnikatelské fakultě Vysokého učení technického v Brně (VUT) a je držitelem mezinárodní účetní kvalifikace ACCA. Profesní zkušenosti získal ve společnosti PricewaterhouseCoopers (PwC), kde se podílel na auditech a oceňování mezinárodních společností obchodovaných na burze. Později působil v bankovnictví jako ředitel controllingu a interního auditu. Od roku 2017 se věnuje finanční analytice a tvorbě odborného obsahu o investování, akciových trzích a odhalování investičních podvodů. Je autorem odborných článků i několika publikací a e-booků zaměřených na finance a investování.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.




 94 %






 90 %