FinexAkcieTéměř 6 z 10 investorů neřeší obří propady akcií! Co dalšího průzkum prozradil
Téměř 6 z 10 investorů neřeší obří propady akcií! Co dalšího průzkum prozradil
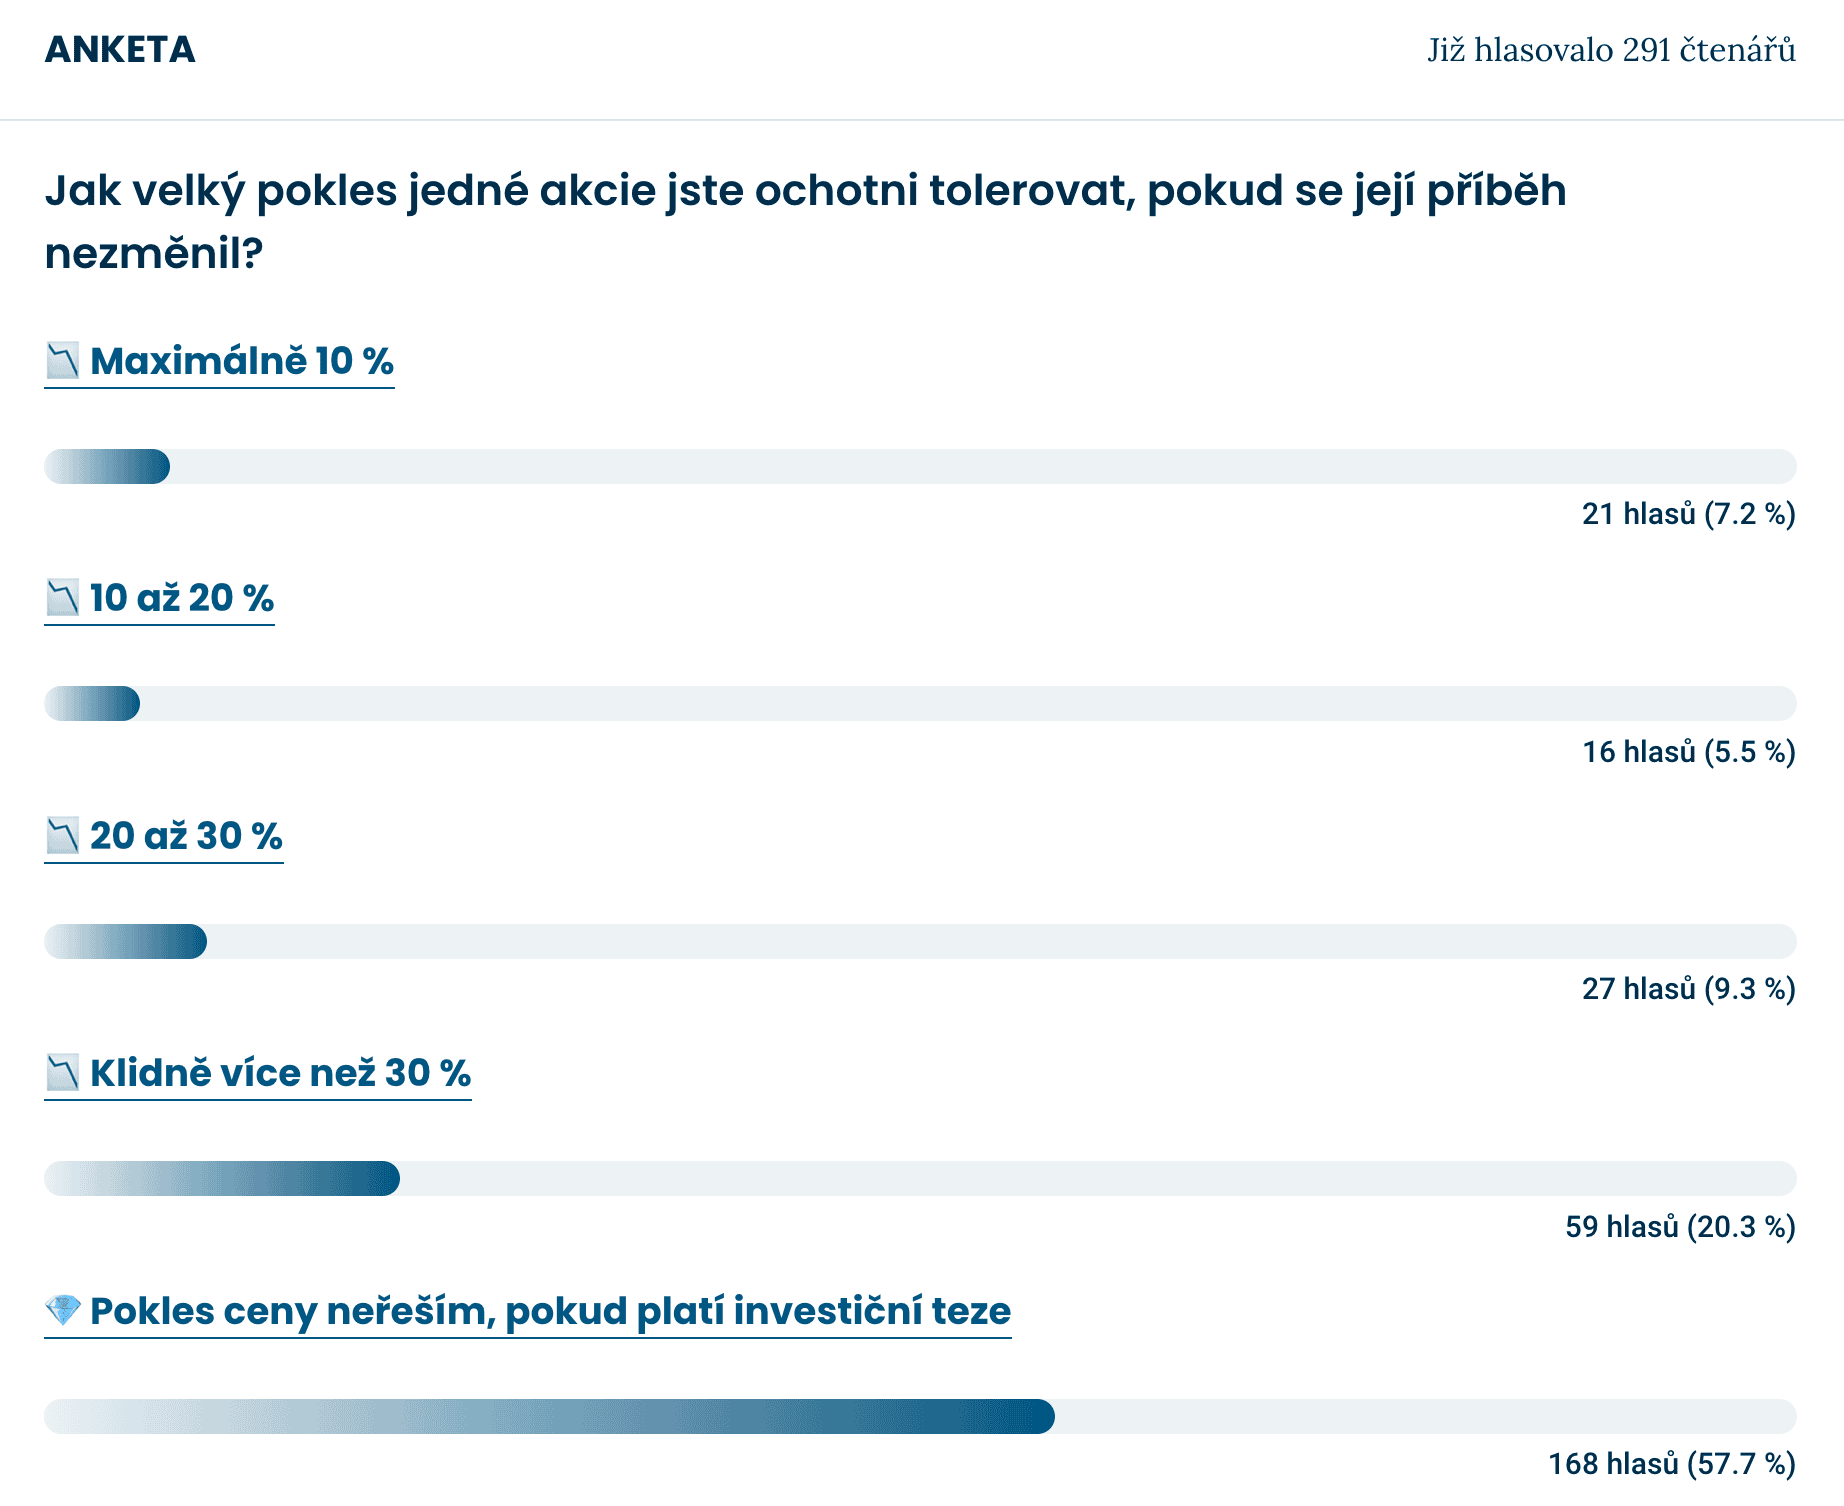
V nejnovější anketě Finexu 57,7 % hlasujících uvedlo, že pokles akcie neřeší, pokud stále platí investiční teze. Kde končí trpělivost a začíná nebezpečná tvrdohlavost?
Jak velký propad jedné akcie jste ochotni tolerovat, pokud se její fundamentální situace nezměnila? Přesně na tuto otázku jsme se zaměřili v naší nejnovější anketě a výsledky ukazují zajímavý přístup čtenářů k investičnímu riziku.
Z celkových 291 hlasujících jich 168 (tedy 57,7 %) uvedlo, že velikost poklesu neřeší, pokud podle nich stále platí původní investiční teze.
Dalších 20,3 % respondentů je ochotno tolerovat propad přesahující 30 %. Pouze 22 % hlasujících si stanovilo hranici ztráty do 30 %.
Na první pohled jde o projev vyspělé investiční disciplíny. Dlouhodobý investor by se přece neměl zbavovat kvalitní společnosti jen proto, že její akcie zlevnily. Mezi trpělivostí a neochotou přiznat vlastní chybu je však velmi tenká hranice.
Téměř 8 z 10 investorů připouští i výrazné propady
Výsledky ankety naznačují, že mezi našimi hlasujícími převažuje dlouhodobější přístup k investování.
Pouze 7,2 % respondentů by tolerovalo pokles maximálně o 10 %. Dalších 5,5 % si stanovilo hranici mezi 10 a 20 % a 9,3 % by uneslo ztrátu v rozmezí 20 až 30 %.
Výsledky nejnovější ankety mezi čtenáři Finex
Celkem 78 % hlasujících připouští pokles přesahující 30 %, případně jeho velikost nepovažuje za rozhodující, pokud platí jejich investiční teze.
Je však nutné zdůraznit, že jde o dobrovolnou anketu mezi čtenáři Finexu, nikoliv o reprezentativní průzkum českých investorů. Z odpovědí také nelze určit, jak by se jednotliví účastníci skutečně zachovali při prudkém propadu svého portfolia.
Samotná myšlenka, že vnitřní hodnota podniku je důležitější než aktuální cena akcie, dává smysl.
Kvalitní společnost nepřestane být kvalitní jen proto, že její akcie během několika týdnů ztratí 30 % své hodnoty.
Klíčová je především samotná příčina poklesu. Pokud firma nadále zvyšuje zisky, generuje hotovost a udržuje si konkurenční výhody, může nižší cena představovat zajímavou investiční příležitost.
Ostatně v našem předchozím průzkumu jsme zjistili, že značná část čtenářů na výraznější pokles trhu přímo čeká, aby mohla nakoupit výhodněji.
Propad o 40 % znamená, že akcie musí následně vyrůst o 66,7 %
Vysoká tolerance ztrát má ale jeden nepříjemný matematický důsledek.
Představte si, že nakoupíte akcie za 100 000 Kč. Jejich hodnota následně klesne o 40 % na 60 000 Kč.
Abyste se dostali zpět na původních 100 000 Kč, nestačí následný růst o 40 %. Vaše investice musí posílit o 66,7 %.
Při poklesu o 50 % už potřebujete zhodnocení o 100 %, abyste se vrátili na výchozí hodnotu.
Pokles akcie
Růst potřebný k návratu
−10 %
+11,1 %
−20 %
+25,0 %
−30 %
+42,9 %
−40 %
+66,7 %
−50 %
+100,0 %
Ani výrazný pokles samozřejmě nemusí znamenat trvalou ztrátu. Problém nastává ve chvíli, kdy investor přehlíží skutečné zhoršování byznysu a spoléhá pouze na návrat ceny k původním úrovním.
Investiční psychologie toto chování označuje jako tzv. dispoziční efekt.
Ekonom Terrance Odean ve studii publikované v časopise The Journal of Finance analyzoval obchody na 10 000 investorských účtech. Zjistil, že investoři mají výraznou tendenci prodávat ziskové akcie ochotněji než ty ztrátové.
Často tedy vybírají zisky příliš brzy, a naopak dlouho drží investice, u kterých se původní očekávání nenaplňují.
V naší anketě se pochopitelně takové chování prokázat nedalo. Výsledky ale připomínají, proč je důležité pravidelně přehodnocovat vlastní investiční rozhodnutí.
Průběžné vyhodnocování investiční teze považuji za mnohem důležitější než stanovení pevné procentuální hranice.
Pokud akcie klesne o 30 %, zajímá mě především to, zda se změnily její dlouhodobé vyhlídky:
Roste společnost stále očekávaným tempem?
Udržuje si své ziskové marže?
Nezvyšuje se její zadlužení způsobem, který by mohl ohrozit další fungování?
Stejně důležitá je pak i velikost samotné pozice.
Pokud akcie původně tvořila 5 % portfolia, její propad o 40 % sníží hodnotu celého portfolia o 2 % (za předpokladu, že se ostatní pozice nezmění). U původně 20% pozice už jde o ztrátu 8 % z celého portfolia.
Riziko jednotlivé akcie proto nelze oddělit od její váhy v portfoliu. Právě z tohoto důvodu má smysl přemýšlet také o diverzifikaci investic.
Před každým rozhodnutím o dalším držení či přikoupení bych si položil jednoduchou otázku:
Koupil bych stejnou společnost za současnou cenu, pokud bych její akcie ještě nevlastnil?
Pokud zní odpověď ne, je na místě znovu posoudit důvody, proč pozici nadále držet.
Výsledky naší ankety ukazují, že hlasující čtenáři Finexu jsou ochotni přijímat značné kolísání cen. Takový přístup může být pro dlouhodobé investování výhodou.
Skutečná investiční disciplína však nespočívá v ochotě vydržet jakoukoliv ztrátu, ale ve schopnosti odlišit běžný pokles ceny od skutečného zhoršení samotného podnikání.
Tohle je další Palantir. Akcie, která může do roku 2032 vyrůst až 10x
Představte si, že jste koupili Palantir ještě před jeho raketovým růstem.
Tenhle vlak už ujel.
Jedna z největších příležitostí AI boomu se podle nás ale může skrývat ve firmě, o které většina investorů nikdy neslyšela.
Co když právě teď stojíme před podobnou příležitostí?
Publicista a aktivní investor s více než desetiletou praxí zaměřující se na hodnotové investování a akciové trhy. Vystudoval České vysoké učení technické v Praze (ČVUT).
Ve své investiční strategii kombinuje aktivní i pasivní přístup a zaměřuje se především na kvalitní růstové společnosti a value investice. Ve svých článcích se věnuje investičním strategiím, psychologii investování a analýze jednotlivých akcií.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.









 94 %

 90 %


