Co dnes při výběru akcie sledujete jako první?
📊 Vývoj ceny akcie – technická analýza

Eli Lilly zvýšila čtvrtletní tržby o 48 % a její léky na hubnutí lámou rekordy. Realizované prodejní ceny však klesají. Dokáže si firma udržet současné tempo růstu a obhájit vysoké ocenění akcií?
 Nenechte si ujít důležité novinky! Přidejte si obsah z Finex.cz do oblíbených na Zprávy Google.
Americký farmaceutický gigant Eli Lilly patří k největším vítězům celosvětového zájmu o léky na hubnutí. Ve 2. čtvrtletí roku 2026 zvýšil tržby o 48 % na téměř 23 miliard dolarů, především díky přípravkům Mounjaro a Zepbound.
Za silnými výsledky se však skrývá detail, který by investoři neměli přehlížet. Firma sice meziročně zvýšila objem prodeje o 60 %, zároveň ale její realizované prodejní ceny klesly o 13 %.
Rostoucí konkurence, tlak zdravotních pojišťoven a změny v úhradách léčiv tak otevírají otázku, zda si Lilly dokáže dosavadní tempo růstu udržet.
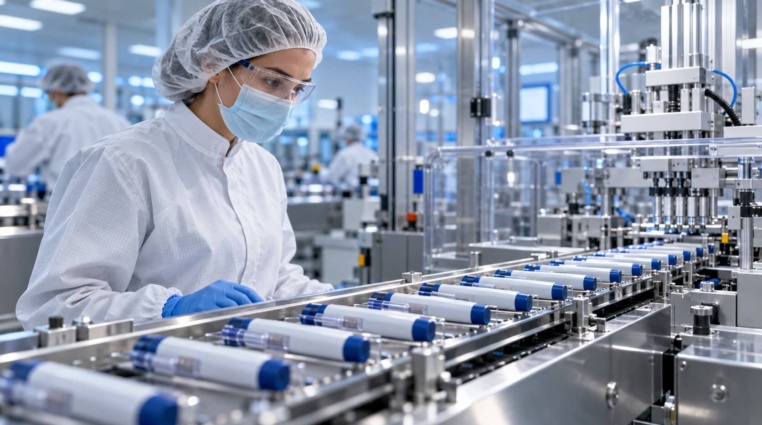
Podle hospodářských výsledků zveřejněných 5. srpna dosáhly tržby přípravku Mounjaro, určeného k léčbě cukrovky 2. typu, 9,94 miliardy dolarů. Meziročně tak vzrostly o 91 %.
📊 Vývoj ceny akcie – technická analýza
Přípravek Zepbound, využívaný při léčbě obezity, přinesl dalších 4,93 miliardy dolarů, což představuje meziroční růst o 46 %.
Oba léky společně vytvořily 64,7 % veškerých čtvrtletních tržeb. Závislost podniku na jediné skupině léčiv tak stále narůstá.
Na základě analytiků Wall Street.
Rychlý růst prodaného množství přitom automaticky neznamená stejně rychlý růst příjmů.
Dobře to ukazuje regionální rozdělení výsledků:
| Oblast | Růst objemu prodeje | Změna realizovaných cen |
| Celosvětově | +60 % | −13 % |
| Spojené státy | +37 % | −3 % |
| Mimo USA | +113 % | −36 % |
Zdroj: Eli Lilly, výsledky za 2. čtvrtletí 2026.
Zvlášť výrazný pokles cen zaznamenala Lilly mimo Spojené státy. Hlavním důvodem bylo zařazení přípravku Mounjaro do čínského systému hrazených léků.
Nižší prodejní cena tak nemusí nutně znamenat, že podnik ztrácí zákazníky na úkor konkurence. V některých případech jde o ústupek výměnou za zpřístupnění léčby mnohem širší skupině pacientů.
Pro investory je však podstatné, kolik peněz firma vydělá z každé prodané dávky.
Dosavadní čísla ukazují, že si Lilly s cenovým tlakem zatím dokáže poradit. Její hrubá marže meziročně stoupla z 84,3 % na 85,8 %, především díky efektivnější výrobě a příznivější skladbě prodávaných produktů.
Představme si jednoduchý modelový příklad.
Pokud by realizované ceny Mounjara a Zepboundu klesly o dalších 10 % a prodané množství zůstalo stejné, přišla by Lilly na základě výsledků za 2. čtvrtletí o zhruba 1,49 miliardy dolarů za 3 měsíce.
To odpovídá přibližně 6,5 % jejích celkových čtvrtletních tržeb.
Aby podnik takové zlevnění plně vyrovnal, musel by prodat o 11,1 % více dávek obou přípravků.
Jde pochopitelně o modelový výpočet, který nezohledňuje změny poptávky, výrobních nákladů ani struktury prodejů. Dobře ale ilustruje, jak velkou roli hraje cenová politika.
Zatím má Lilly dostatečně silný růst objemů na to, aby tlak na ceny převážila. Situace by se zkomplikovala ve chvíli, kdy by začal růst prodaného množství zpomalovat a pokles cen by přitom pokračoval.
Konkurence na trhu postupně sílí. Vedle dalších farmaceutických firem se o pacienty uchází především dánský Novo Nordisk s přípravky Ozempic a Wegovy.
Právě srovnání s dánským rivalem ukazuje, jak rozdílně dnes investoři oceňují 2 hlavní hráče ve stejném odvětví.
Novo Nordisk vykázal ve 2. čtvrtletí 2026 růst upravených tržeb o 7 % při stálých měnových kurzech, zatímco Lilly zvýšila celkové tržby o 48 %. Ačkoliv jde o odlišně počítané ukazatele, rozdíl v tempu růstu je zřejmý.
Tomu odpovídá i propastný rozdíl v ocenění obou akcií. Ukazatel forward P/E (poměr ceny akcie k očekávanému čistému zisku v příštích 12 měsících) u Lilly dosahuje hodnoty 31,6, zatímco u Novo Nordisk jen 11,5.
Investoři tak za očekávané zisky Lilly platí výraznou přirážku. Ta může být opodstatněná, pokud si americký výrobce udrží náskok, současně ale zvyšuje citlivost akcií na případné zklamání.
Eli Lilly přitom nespoléhá jen na své 2 současné nejprodávanější přípravky.
Důležitým krokem bylo dubnové schválení tabletového léku Foundayo s účinnou látkou orforglipron. Přípravek rozšiřuje možnosti léčby obezity bez nutnosti pravidelných injekcí.
Jak jsme upozornili již při jeho schválení, tabletová forma může oslovit další pacienty a zjednodušit distribuci. Ve 2. čtvrtletí přineslo Foundayo tržby 98 milionů dolarů.
Ještě větší očekávání vzbuzuje testovaný přípravek retatrutid, který působí na 3 hormonální receptory současně. Lilly již dokončila klinická data potřebná pro schvalovací proces a v srpnu počítala s podáním žádosti americkým úřadům v 1. čtvrtletí 2027.
Zda úřady lék skutečně schválí, však zatím není jisté.
Další důležitou prověrkou budou výsledky za 3. čtvrtletí, které Eli Lilly zveřejní 29. října 2026.
Podle odhadů analytiků oslovených Visible Alpha se očekávají tržby kolem 22,5 miliardy dolarů, což by znamenalo meziroční růst o zhruba 28 %.
Pro investory ale nebude rozhodující jen samotné překonání těchto odhadů.
Za klíčové považuji sledovat vývoj realizovaných cen, prodaného množství a hrubé marže. Právě tyto 3 ukazatele napovědí, zda si Lilly dokáže vysokou ziskovost udržet i v silnějším konkurenčním prostředí.
Akcie Eli Lilly mohou dále těžit z rozšiřování léčby obezity a nástupu léků nové generace. Vysoká očekávání promítnutá v současném kurzu však znamenají, že ani velmi silné výsledky nemusejí automaticky vést k dalšímu růstu akcií.
Představte si, že jste koupili Palantir ještě před jeho raketovým růstem.
Tenhle vlak už ujel.
Jedna z největších příležitostí AI boomu se podle nás ale může skrývat ve firmě, o které většina investorů nikdy neslyšela.
Co když právě teď stojíme před podobnou příležitostí?

Publicista a aktivní investor s více než desetiletou praxí zaměřující se na hodnotové investování a akciové trhy. Vystudoval České vysoké učení technické v Praze (ČVUT).
Ve své investiční strategii kombinuje aktivní i pasivní přístup a zaměřuje se především na kvalitní růstové společnosti a value investice. Ve svých článcích se věnuje investičním strategiím, psychologii investování a analýze jednotlivých akcií.


 94 %

 90 %