Jak velký pokles jedné akcie jste ochotni tolerovat, pokud se její příběh nezměnil?
💎 Pokles ceny neřeším, pokud platí investiční teze

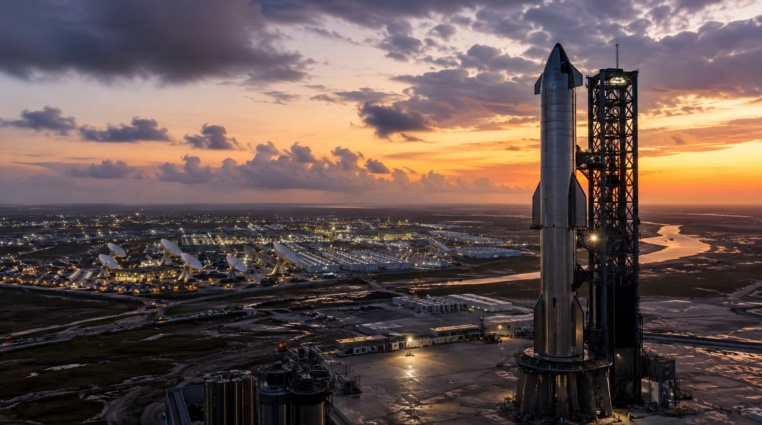
SpaceX po říjnových výsledcích posílila na 159 USD za akcii. Rostoucí Starlink a AI služby zvyšují tržby, ale mimořádné investice zatěžují hotovost. Kolik může akcie stát na konci roku 2027?
 Nenechte si ujít důležité novinky! Přidejte si obsah z Finex.cz do oblíbených na Zprávy Google.
SpaceX vstoupila na burzu v červnu s cenou 135 USD za akcii a z IPO (prvotního úpisu akcií) získala čistý kapitál 85,7 miliardy USD.
K 21. říjnu akcie uzavřela na 159,31 USD, což znamená tržní kapitalizaci (celkovou hodnotu všech vydaných akcií) kolem 2,16 bilionu USD.
Stanovit přesnou cílovou cenu by mohlo vytvářet falešný dojem jistoty. Smyslem propočtů je spíše ukázat, jaké podmínky musí SpaceX splnit, aby současné tržní ocenění obstálo.
Tři varianty ocenění se pohybují v rozpětí 68 až 245 USD. Výsledek závisí hlavně na budoucích tržbách, ochotě trhu platit za růst a případném vydávání dalších akcií.
Tržby za třetí čtvrtletí meziročně vzrostly o 161 % na 14,58 miliardy USD. Čistý zisk dosáhl 4,4 miliardy USD, provozní zisk však činil 2,8 miliardy USD.
Segment Super Intelligence utržil 7,56 miliardy USD, Starlink 5,25 miliardy USD a kosmické služby 1,77 miliardy USD. Růst služeb umělé inteligence podpořilo také převzetí startupu Cursor.
Na základě analytiků Wall Street.
Satelitní síť Starlink má 13,6 milionu platících zákazníků. Vedení pro první čtvrtletí roku 2027 oznámilo výhled tržeb v rozmezí 33 až 37 miliard USD. Právě naplnění těchto cílů rozhodne o věrohodnosti současné vysoké valuace (ocenění).
💎 Pokles ceny neřeším, pokud platí investiční teze
Za devět měsíců firma vygenerovala 13,1 miliardy USD provozního cash flow (reálných peněz z běžného provozu).
Kapitálové výdaje však dosáhly 48,1 miliardy USD. Rozdíl tak činil záporných 35 miliard USD, převážně kvůli nákladné výstavbě infrastruktury pro umělou inteligenci. Na čtvrté čtvrtletí SpaceX plánuje investice v objemu 35 až 40 miliard USD.
Koncem září držela podniková pokladna hotovost a obchodovatelné cenné papíry za přibližně 89,9 miliardy USD proti dluhu (včetně leasingu) zhruba 38,8 miliardy USD.
Pokračující vysoké investice však mohou tuto rezervu vyčerpat. Případné získávání nového kapitálu by mohlo naředit podíly stávajících akcionářů (zmenšit jejich procentuální vlastnictví).
Ocenění v modelu vychází z odhadovaných tržeb pro rok 2027 násobených ukazatelem EV/Sales (poměr hodnoty podniku k tržbám).
Předpokládá se, že vysoké investice do té doby vyčerpají čistou hotovost, takže EV (hodnota podniku včetně dluhu) bude odpovídat tržní kapitalizaci. Jde o předpoklad, nikoli prognózu. Při zachování čisté hotovosti by teoretické ocenění akcií vyšlo výše.
Tržní kapitalizace vyjadřuje hodnotu akcií společnosti, zatímco EV zohledňuje také její čistý dluh.
Pokud firma disponuje čistou hotovostí, může být tržní kapitalizace vyšší než EV. Při oceňování SpaceX proto nestačí pouze vynásobit tržby zvoleným násobkem.
Výsledek je nutné upravit o očekávanou hotovost a zadlužení. Právě tyto položky mohou výslednou cenu akcie významně ovlivnit.
Při ceně 159 USD trh přisuzuje podniku hodnotu odpovídající zhruba 15násobku přepočtených ročních tržeb podle výhledu na začátek roku 2027. I při rychlém růstu tržeb tak může akcie zlevnit, pokud trh začne vyžadovat nižší oceňovací násobek.
| Scénář | Tržby 2027 | EV/Sales | Hodnota podniku | Počet akcií | Cena akcie |
|---|---|---|---|---|---|
| Pesimistický | 120 mld. USD | 8× | 960 mld. USD | 14,2 mld. | 68 USD |
| Základní | 180 mld. USD | 11× | 1,98 bil. USD | 13,9 mld. | 142 USD |
| Optimistický | 260 mld. USD | 13× | 3,38 bil. USD | 13,8 mld. | 245 USD |
Základní varianta představuje oproti poslední uzavírací ceně pokles přibližně o 11 %. Pesimistický scénář předpokládá výrazné zaostání za dnešním výhledem, zatímco optimistický vyžaduje pokračující rychlou expanzi služeb umělé inteligence.

Při tržbách 180 miliard USD představuje každý bod násobku EV/Sales zhruba 13 USD na akcii. I bez zhoršení obchodních výsledků by pokles násobku z 11 na 9 snížil ocenění přibližně o 26 USD na akcii.
Samostatně oceněný Starlink při tržbách 32 miliard USD a násobku 12 představuje hodnotu 384 miliard USD. Kosmické služby přidávají 64 miliard USD a Super Intelligence při 140 miliardách tržeb a násobku 10 přináší dalších 1,4 bilionu USD.
Celkový součet přibližně 1,85 bilionu USD odpovídá při 13,9 miliardy akcií ceně zhruba 133 USD za kus. Umělá inteligence přitom tvoří přes tři čtvrtiny této hodnoty.
I tato segmentová metoda ovšem používá tržební násobky, takže nejde o zcela nezávislé ověření hodnoty.
Čtvrtletní zisk je nepochybně pozitivním signálem, sám o sobě ale vysokou valuaci neospravedlňuje. Rozhodující bude plnění výhledu tržeb, investiční výdaje a vývoj provozního cash flow, nikoli pouze prostý růst počtu předplatitelů.
Teoretická cena 245 USD za akcii vyžaduje tržby zhruba 260 miliard USD v roce 2027 a ocenění na 13násobku tržeb. Jedná se o možný, nikoli však zaručený scénář.
Skutečným testem bude schopnost proměnit budování AI infrastruktury ve volnou hotovost. Případná jednání o spojení s Teslou by pak mohla všechny tyto výpočty od základů změnit.
Zdesetinásobení kapitálu není otázkou geniálního tipu. Ukazujeme tři způsoby, jak nechat peníze pracovat současně.
Popisujeme přesnou matematiku, modelové portfolio i místa, kde se plán nejčastěji láme.
Jak může vypadat portfolio, které vás k 10 milionům postupně dovede?

Pavel Tulačka je zkušený obchodní manažer a analytik s více než dvacetiletou praxí v e-commerce, mezinárodním obchodu a logistice. Sám je aktivním investorem již více než sedm let, díky čemuž ve svých textech propojuje hlubokou znalost reálného byznysového prostředí s vlastními zkušenostmi z kapitálových trhů. Pavel je autorem několika odborných publikací zaměřených na vzdělávání začínajících i pokročilých investorů. Aktuálně se specializuje na hloubkovou fundamentální analýzu a využití nástrojů Business Intelligence (Power BI, SQL) při vyhodnocování tržních trendů. Jeho cílem je transformovat komplexní ekonomická data do srozumitelných a prakticky využitelných strategií pro širokou investorskou obec.


 94 %

 90 %