Jak velký pokles jedné akcie jste ochotni tolerovat, pokud se její příběh nezměnil?
💎 Pokles ceny neřeším, pokud platí investiční teze

Intuit vydělává na účetním a daňovém softwaru, jeho akcie ale ztratily zhruba polovinu hodnoty i když tržby firmy rostou. Proč investory znepokojuje AI a co o budoucnosti firmy naznačují její výsledky?
 Nenechte si ujít důležité novinky! Přidejte si obsah z Finex.cz do oblíbených na Zprávy Google.
Na americkém trhu se obchoduje řada technologických podniků, jejichž ocenění předpokládá pokračování rychlého růstu. Existují ale i tituly, u kterých investoři o budoucnosti pochybují.
Jednou z nich je zavedený poskytovatel finančního a účetního softwaru. Jeho produkty využívají miliony menších podniků i jednotlivců.
💎 Pokles ceny neřeším, pokud platí investiční teze
Přestože Intuit v posledním fiskálním roce zvýšil tržby téměř o 14 % a čistý zisk o 18 %, jeho akcie se obchodují o 50 % pod ročním maximem.
Důvodem jsou především obavy, že umělá inteligence může výrazně ovlivnit trh účetního a daňového softwaru.
Americký Intuit (INTU) patří mezi přední poskytovatele finančního softwaru pro malé a střední podniky, účetní profesionály i domácnosti.
Jeho podnikání stojí na několika klíčových produktech:
Z investičního hlediska hraje klíčovou roli platforma QuickBooks.
Jakmile podnikatel začne tento software používat pro účetnictví, mzdy a platby, případný přechod ke konkurenci znamená komplikovanou migraci dat, změnu pracovních postupů a dodatečné náklady.
Právě náklady na změnu poskytovatele představují jednu z hlavních konkurenčních výhod Intuitu.
Intuit k tomu může zákazníkům postupně prodávat další služby. Tím plynule zvyšuje příjmy na jednoho uživatele.
Za fiskální rok 2026 (končící 31. července) vykázal Intuit tržby 21,4 miliardy USD. To představuje meziroční růst o 14 %.
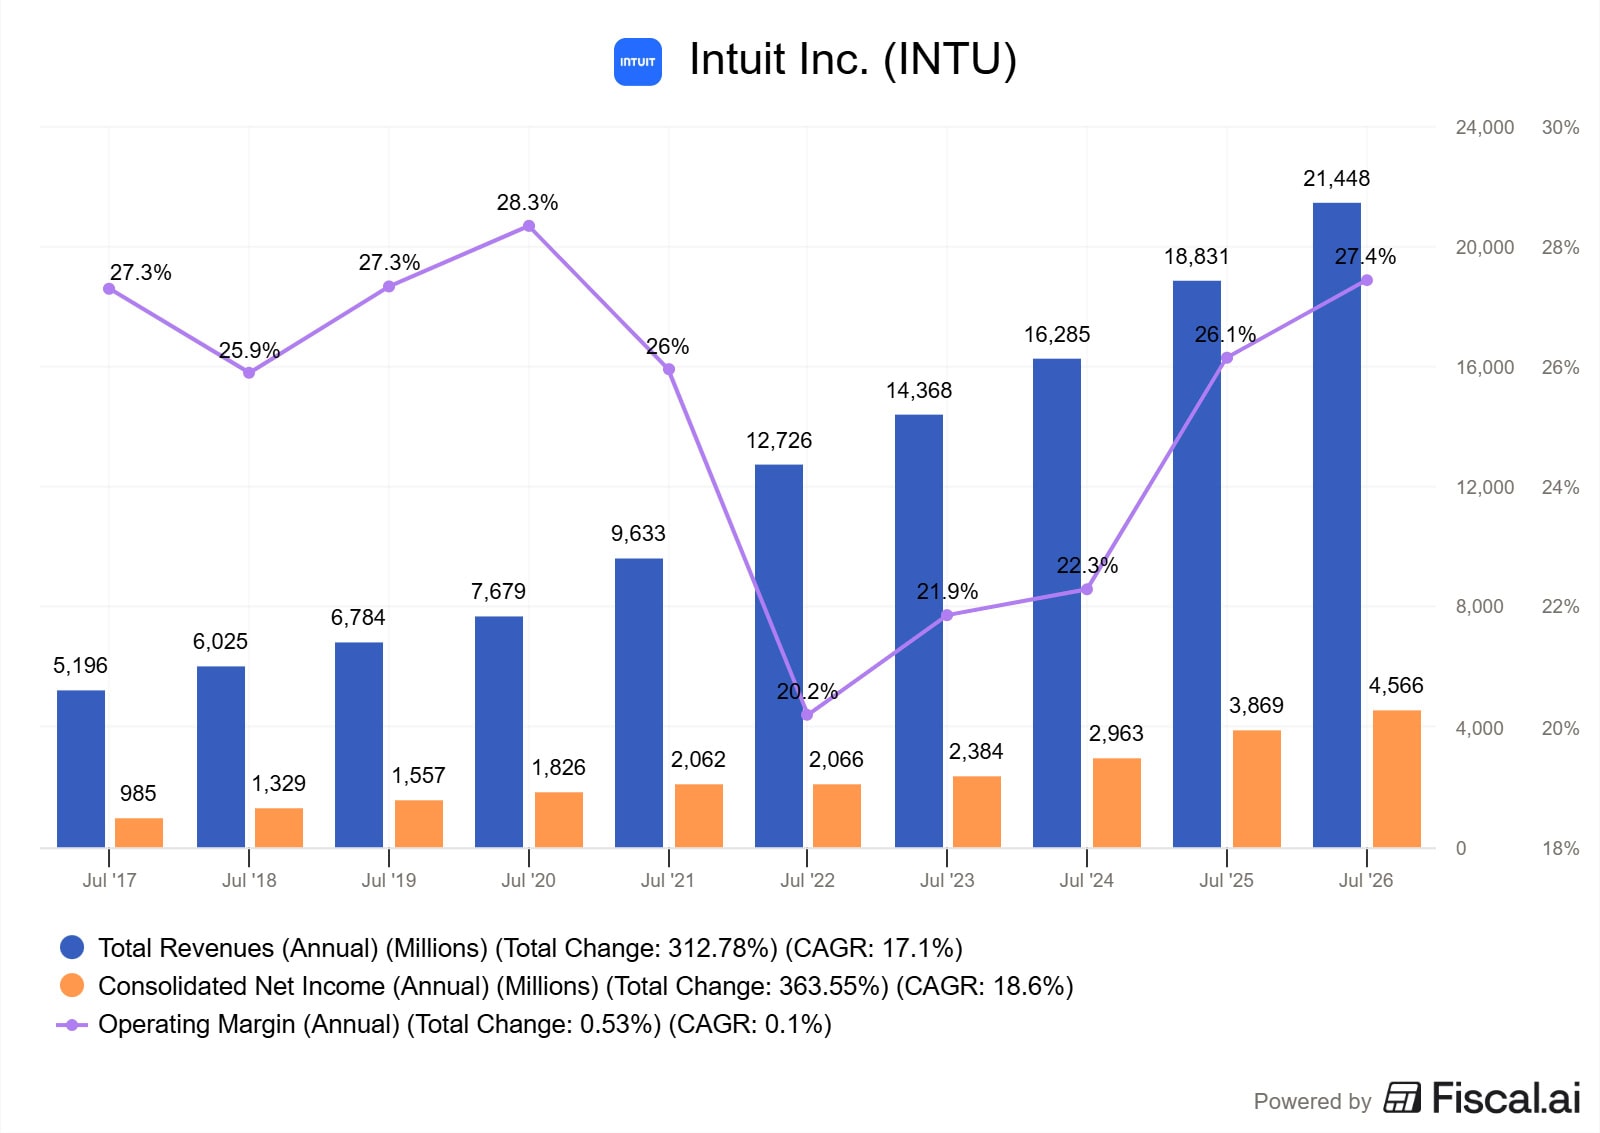
Čistý zisk vzrostl o 18 % na 4,57 miliardy USD. Zisk na akcii (EPS) podle amerických účetních standardů GAAP se zvýšil o 20 % na 16,46 USD. Zlepšila se také provozní marže (podíl zisku na tržbách), která dosáhla 27,4 %.
Za pozornost stojí vývoj jednotlivých produktových linií.
| Produkt či oblast | Tržby FY2026 | Meziroční růst |
|---|---|---|
| Global Business Solutions | 12,9 mld. USD | +16 % |
| TurboTax | 5,3 mld. USD | +7 % |
| Credit Karma | 2,6 mld. USD | +20 % |
| QuickBooks Online Accounting | — | +23 % |
QuickBooks Online Accounting je součástí širšího segmentu Global Business Solutions.
Nejrychleji rostoucí platforma QuickBooks potvrzuje, že poptávka po digitalizaci finančních procesů zůstává velmi silná.
Management očekává, že ve fiskálním roce 2027 tržby vzrostou o dalších 9 až 10 % na 23,3 až 23,5 miliardy USD.
Zisk na akcii podle GAAP by měl vzrůst o 22 až 24 %.
Mírnější růst tržeb tak nemusí znamenat konec růstu ziskovosti.
Právě rozvoj AI představuje hlavní nejistotu budoucího vývoje.
Na jedné straně může Intuitu pomoci. Automatické zpracování faktur, třídění účetních transakcí nebo analýza peněžních toků zvyšují hodnotu QuickBooks pro koncové uživatele.
Umělá inteligence by tak mohla ještě více posílit produkt, který již dnes disponuje silnou konkurenční výhodou.
Na druhou stranu ale AI snižuje technologické bariéry pro vstup nových konkurentů na trh.
Zvlášť zranitelnou oblastí se jeví TurboTax. Pokud moderní nástroje zjednoduší nebo zlevní přípravu daňových přiznání, zákazníci mohou začít zpochybňovat ceny dosavadních služeb.
Určitý varovný signál již existuje.
Počet amerických daňových přiznání zpracovaných přes TurboTax ve fiskálním roce 2026 klesl z 39,9 na 39 milionů.
Tržby této divize přesto vzrostly o 7 %. Přispěl k tomu rostoucí zájem o prémiovou službu TurboTax Live.
Intuit zatím dokáže úbytek zpracovaných přiznání finančně kompenzovat. Otázkou zůstává, zda si tuto schopnost udrží i v prostředí silnější konkurence.
Loni v říjnu dosáhla cena akcií Intuitu 689 USD. O rok později se však obchodují kolem 335 USD, tedy o více než 50 % níže.
Takový cenový propad je u podniku s dvouciferným růstem zisků přinejmenším neobvyklý.
Při ceně 335 USD se Intuit obchoduje za 14,7násobek očekávaného zisku (tzv. forward P/E) na akcii.
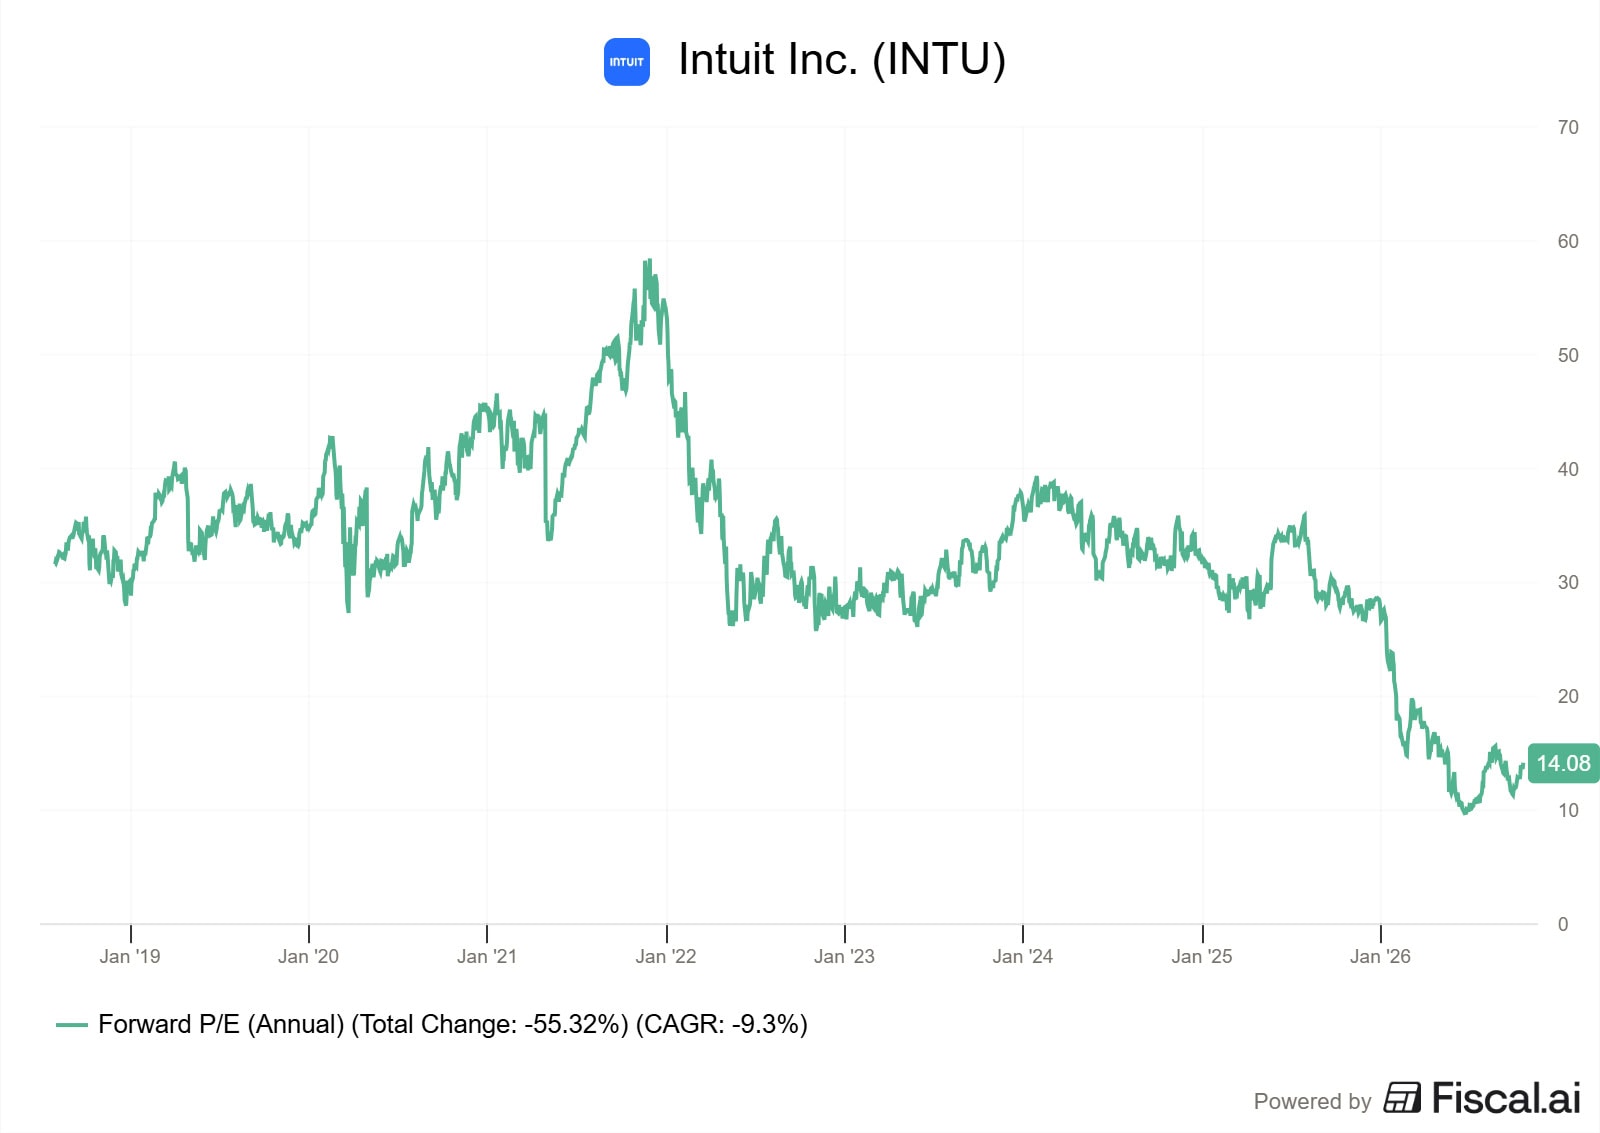
Na etablovaného poskytovatele softwaru s rostoucími tržbami jde o velmi příznivé ocenění.
Trh do ceny pravděpodobně promítá riziko pomalejšího růstu a možné oslabení tržní pozice.
Budoucí vývoj ocenění závisí na tom, zda umělá inteligence tento byznys posílí, nebo oslabí.
Pokud se potvrdí první scénář, může se současný cenový pokles ukázat z dlouhodobého hlediska jako přehnaný.
Pokud ale nové technologie naruší dosavadní cenovou sílu Intuitu, může být i zdánlivě nízké ocenění zcela opodstatněné.
Prodáváme skvělou firmu, která nám vydělala přibližně 50 %, a dalších 52 000 Kč přesouváme do dvou akcií, kde dnes vidíme zajímavější příležitost.
Jednu nakupujeme téměř o 11 % levněji, druhá nám nabízí dividendový výnos 7,7 %.
Proč nám dnes dávají mnohem větší smysl než akcie, kterou by většina investorů stále držela?

Finanční analytik specializující se na akcie, investování a účetní analýzu firem. Vystudoval ekonomiku a management na Podnikatelské fakultě Vysokého učení technického v Brně (VUT) a je držitelem mezinárodní účetní kvalifikace ACCA. Profesní zkušenosti získal ve společnosti PricewaterhouseCoopers (PwC), kde se podílel na auditech a oceňování mezinárodních společností obchodovaných na burze. Později působil v bankovnictví jako ředitel controllingu a interního auditu. Od roku 2017 se věnuje finanční analytice a tvorbě odborného obsahu o investování, akciových trzích a odhalování investičních podvodů. Je autorem odborných článků i několika publikací a e-booků zaměřených na finance a investování.


 94 %

 90 %