FinexAkcieNejvyšší výnos dluhopisů za téměř 20 let. 80 % investorů přesto sází výhradně na akcie
Nejvyšší výnos dluhopisů za téměř 20 let. 80 % investorů přesto sází výhradně na akcie
Výnosy amerických státních dluhopisů překročily 5 %, přesto většina čtenářů Finexu sází výhradně na akcie. Data ovšem ukazují, že se poměr rizika a výnosu výrazně posunul. Může se vám opravdu vyplatit ignorovat dluhopisy?
Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
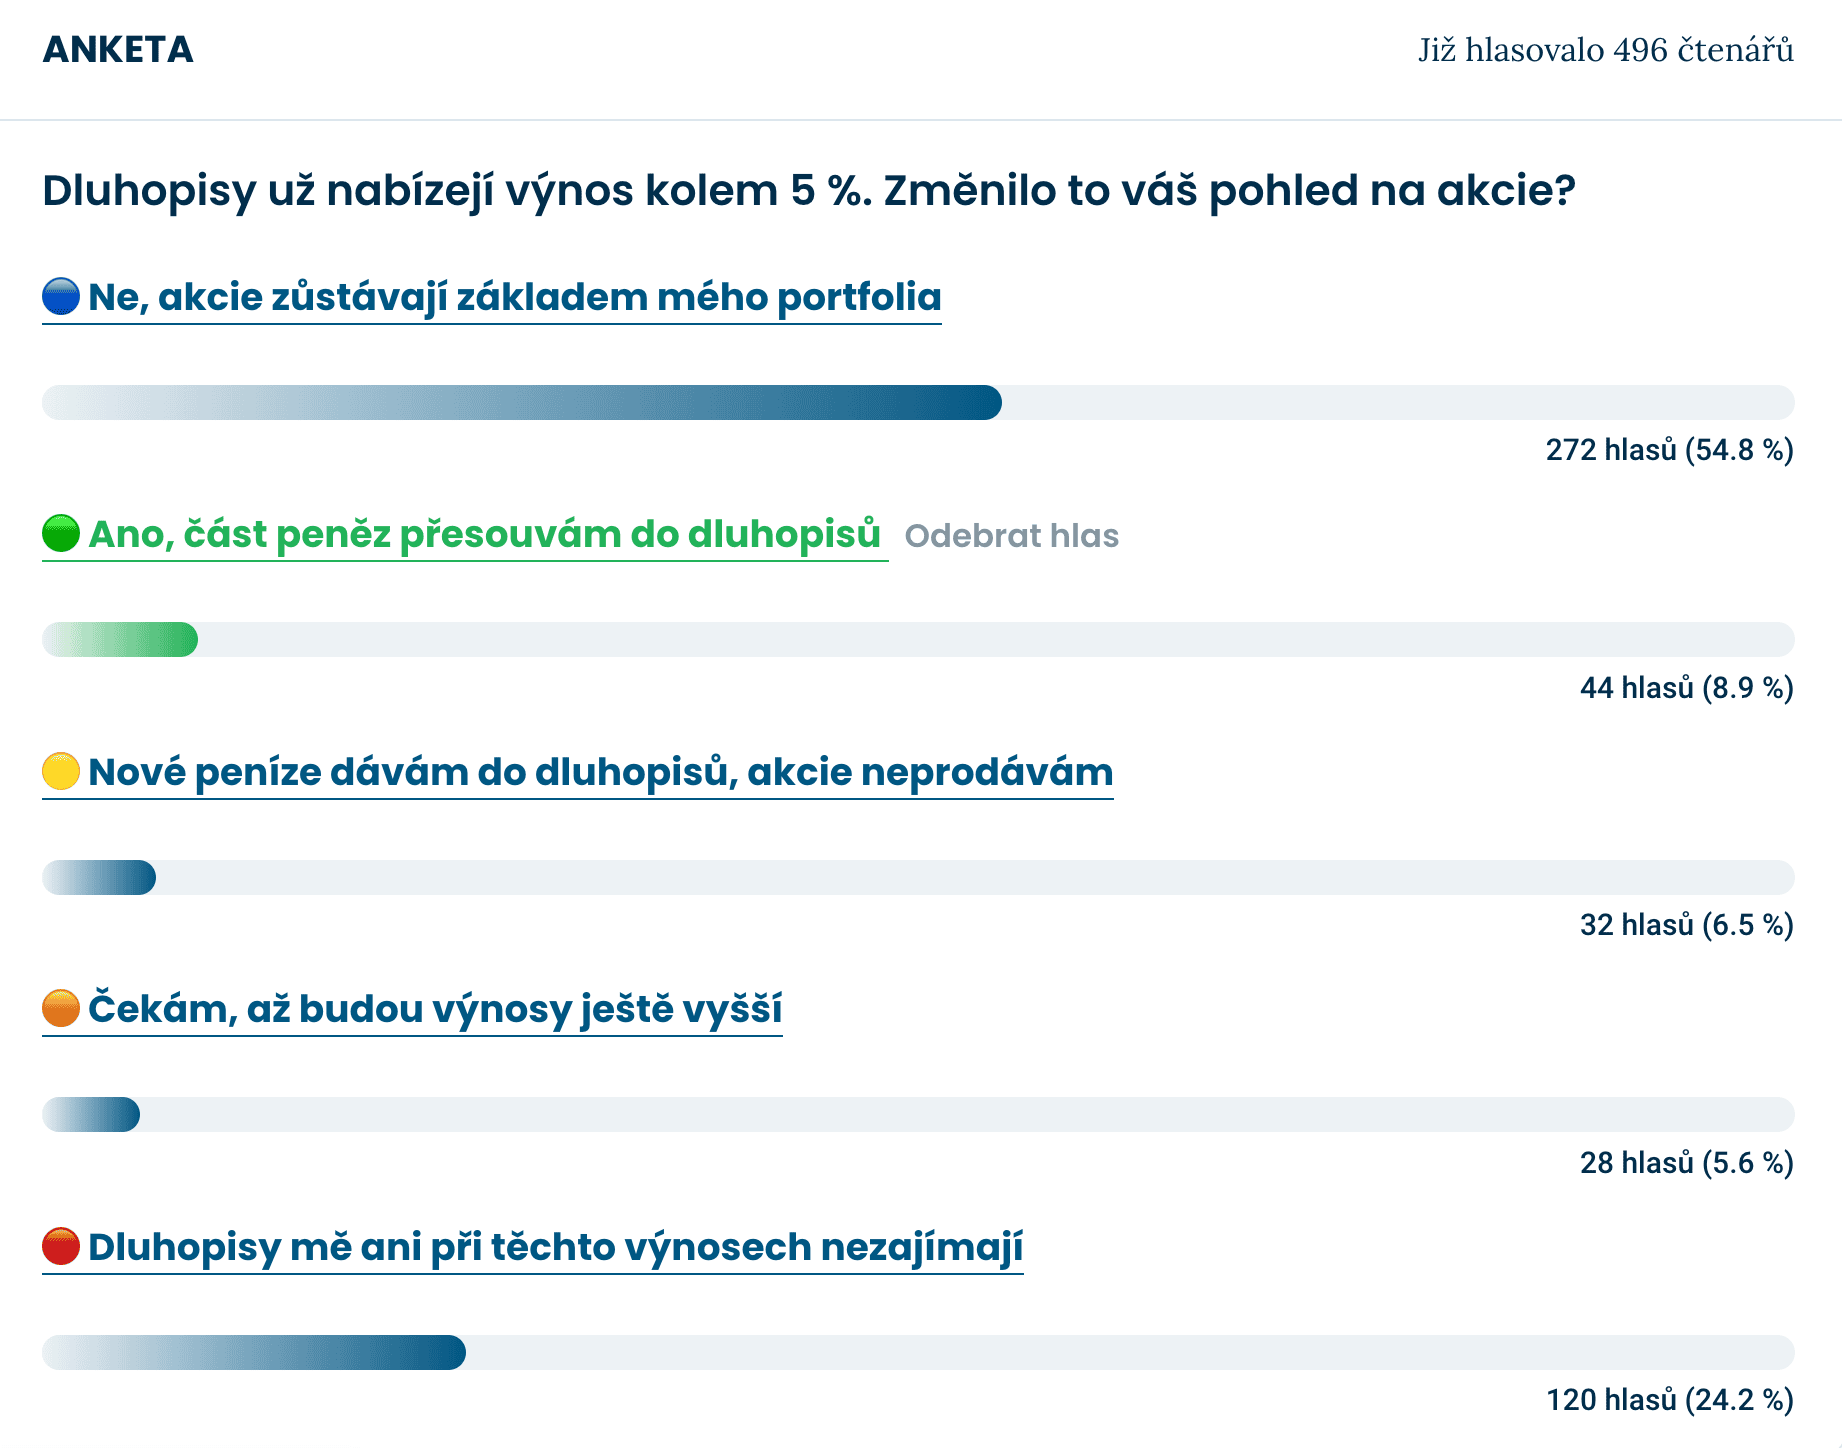
Anketa Finexu ukázala jasný výsledek. Z 496 hlasujících 54,8 % uvedlo, že akcie tvoří stabilní základ jejich portfolia. Dalších 24,2 % dluhopisy ani při 5% výnosu nezajímají.
Dohromady tak 79 % respondentů kvůli vyšším úrokům svou akciovou orientaci nemění.
Část peněz do dluhopisů přesouvá 8,9 % hlasujících a 6,5 % do nich směřuje nové vklady bez prodeje akcií. Přibližně 5,6 % čeká na případný další růst výnosů. Pouze 15,4 % respondentů tedy aktivně zvyšuje podíl dluhopisů nebo do nich alokuje nový kapitál.
Ačkoliv anketa nepředstavuje reprezentativní průzkum trhu, spolehlivě zachycuje postoj téměř pěti set čtenářů.
79 % čtenářů akcie neopouští
Většina hlasujících vnímá akcie jako dlouhodobý motor růstu majetku a vyšší výnosy dluhopisů pro ně nepředstavují důvod ke změně plánu.
U investorů s dlouhým investičním horizontem (dobou, po kterou plánují peníze zhodnocovat) dává tento přístup smysl. Akcie poskytují podíl na růstu firemních zisků a jejich dlouhodobý výnos není limitován pevným kupónem (pravidelnou úrokovou platbou).
Výsledky nejnovější ankety mezi čtenáři Finex.cz
Existuje ale riziko, že se z disciplíny postupně stane pouhá setrvačnost.
Pětiprocentní výnos u státních dluhopisů výrazně mění cenu, kterou investor platí za podstoupené riziko.
Obchodníci držící akcie z důvodu dřívější nulové výnosnosti konzervativních aktiv čelí zcela novým podmínkám.
Zvláštní pozornost si zaslouží 6,5 % hlasujících, kteří akcie neprodávají, ale nové prostředky směřují výhradně do dluhopisů. Jde o postupné vyvažování portfolia bez nutnosti uzavírat stávající pozice.
Právě zde se projevuje výhoda diverzifikace (rozložení peněz mezi různá aktiva). Akcie nadále podporují kapitálový růst, zatímco dluhopisy tlumí výkyvy a vytvářejí pohotovostní rezervu.
Výnos desetiletého amerického státního dluhopisu překročil na konci září 5 % a následně se dostal přibližně na 5,27 %, což představuje nejvyšší úroveň od roku 2007.
Dluhopis s výnosem 5 % funguje jako silná konkurenční nabídka pro vysoce oceněné akcie. Pokud investor získá solidní nominální zhodnocení ze státního dluhu, přirozeně požaduje adekvátní prémii i u rizikovějších akciových titulů.
Zvýšenou citlivost vykazují především drahé růstové tituly a silně zadlužené podniky. Vyšší úroky firmám prodražují financování a současně snižují dnešní hodnotu zisků očekávaných v budoucnosti.
Prostředí vysokých výnosů proto vytváří tlak na ocenění akcií, i když samotná ziskovost podniků zatím neklesá.
Dluhopis s 5 % není spořicí účet s 5 %
Pětiprocentní výnos může na první pohled působit jako naprostá jistota. Tržní cena dluhopisu se ale v čase přirozeně mění. Pokud aktuální tržní výnosy dále stoupají, cena dříve vydaných dluhopisů klesá.
U papírů s delší splatností bývají tytocenové výkyvy podstatně znatelnější.
Určitou logiku má proto postoj 5,6 % hlasujících, kteří vyčkávají na lepší příležitost. Samotné čekání funguje jako forma časování trhu (snahy odhadnout ideální moment k nákupu či prodeji).
Rostoucí výnosy zajistí lepším nákupům příznivější podmínky.
Klesající sazby naopak stávající dluhopisy zdraží a opozdilý investor se bude muset spokojit s nižším zhodnocením.
Tuzemský obchodník nesmí ignorovat ani měnové riziko. Výnos amerického dluhopisu vzniká výhradně v dolarech. Případné posílení české koruny vůči americké měně může zisk po přepočtu snížit, nebo dokonce přeměnit v čistou ztrátu.
Info
Anketa tak nedokazuje, že by čtenáři dluhopisy zcela vyřadili ze hry. Většina hlasujících pouze nehodlá kvůli vyšším výnosům měnit dlouhodobou akciovou strategii.
Menší skupina pak cenné papíry přidává jako druhý stabilizační pilíř portfolia. Při výnosech kolem 5 % se zkrátka vyplatí roli dluhopisů znovu promyslet a zohlednit vlastní toleranci k výkyvům i měnu budoucích osobních výdajů.
Tahle akcie se propadla o 30 %. Náš analytik nakupuje
Dobré výsledky. Lepší výhled. Obchoduje se levněji než její hlavní konkurenti. Přesto ji trh tvrdě potrestal.
Náš analytik v tom vidí zajímavou příležitost a už začal nakupovat.
Přehání trh své obavy a nabízí nám teď kvalitní firmu ve výprodeji?
Publicista a aktivní investor s více než desetiletou praxí zaměřující se na hodnotové investování a akciové trhy. Vystudoval České vysoké učení technické v Praze (ČVUT).
Ve své investiční strategii kombinuje aktivní i pasivní přístup a zaměřuje se především na kvalitní růstové společnosti a value investice. Ve svých článcích se věnuje investičním strategiím, psychologii investování a analýze jednotlivých akcií.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.








 94 %

 90 %