FinexAnalýzyJasný lídr trh padl na kolena. Proč je tato akcie i po 40% propadu stále drahá
Jasný lídr trh padl na kolena. Proč je tato akcie i po 40% propadu stále drahá
Dlouhodobé ceny uranu lámou rekordy, akcie Cameca však od ledna ztratily více než 40 %. Výsledky odhalují slabší prodeje, vyšší náklady i nejistotu kolem Westinghouse. Proč akcie ani po propadu nemusí být levné?
Dlouhodobé ceny uranu aktuálně dosahují rekordních úrovní. Přesto akcie jednoho z předních světových producentů ztratily od lednového maxima více než 40 % své hodnoty.
Nejnovější hospodářské výsledky přitom odhalují zřetelný rozpor mezi vývojem tržních cen uranu a skutečnou ziskovostí podniku.
Anketa
Již hlasovalo 77 čtenářů
Technologičtí giganti nalévají stovky miliard dolarů do AI. Kdy byste začali pochybovat, že se jim investice vrátí?
Kanadské Cameco je největší veřejně obchodovaná uranová společnost. Díky rostoucímu zájmu o jadernou energetiku by se mohlo zdát, že akcionáři mají důvod k optimismu.
Vývoj akcií však ukazuje opačný trend. Z lednového maxima kolem 180 CAD se jejich cena do 2. listopadu propadla na 102,5 CAD.
Proč investoři prodávají akcie podniku, který působí na takto perspektivním energetickém trhu?
Uran zdražuje, Cameco však prodává podstatně levněji
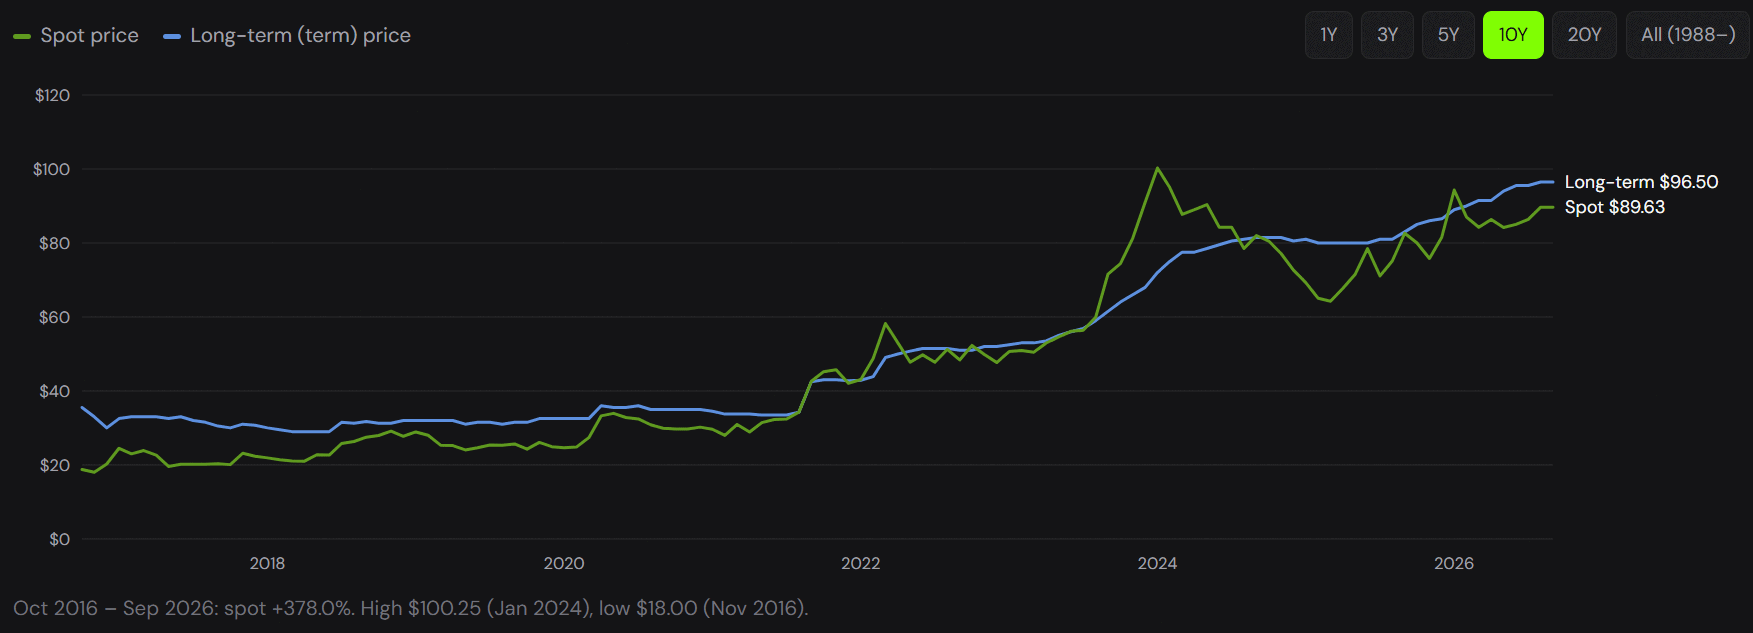
Na trhu s uranem aktuálně probíhá zajímavý vývoj. Podle údajů firmy dosáhla indikativní cena dlouhodobých kontraktů na konci září 96,50 USD (v říjnu dokonce 98 USD) za libru.
Tím komodita překonala předchozí historická maxima. Ještě před rokem přitom cena činila 83 USD za libru.
Zdroj: www.uraniumchart.com
Vývoj cen uranu
Vyšší ceny odrážejí snahu energetických firem zajistit si dlouhodobé dodávky jaderného paliva a obavy z omezených těžebních kapacit.
Pro Cameco by toto prostředí mělo představovat růstovou příležitost. Celá situace má však jeden zásadní háček.
Podnik ve třetím čtvrtletí prodával uran za průměrnou realizovanou cenu 65,78 USD za libru.
To je přibližně o 32 % méně než zářijový dlouhodobý cenový ukazatel.
Důvodem jsou především dlouhodobé dodavatelské smlouvy. Jejich ceny se často odvíjejí od podmínek sjednaných před několika lety.
Část kontraktů sice obsahuje mechanismy navázané na aktuální tržní vývoj, tento růst se však do tržeb promítá velmi pozvolna.
Cameco tak nedokáže okamžitě těžit z celkového zvýšení tržních cen uranu.
Výsledky odhalily problém: Vyšší tržní ceny nestačí
Výsledky za třetí čtvrtletí 2026 ukázaly, že příznivé podmínky na trhu automaticky nezaručují celkovou vyšší ziskovost podniku.
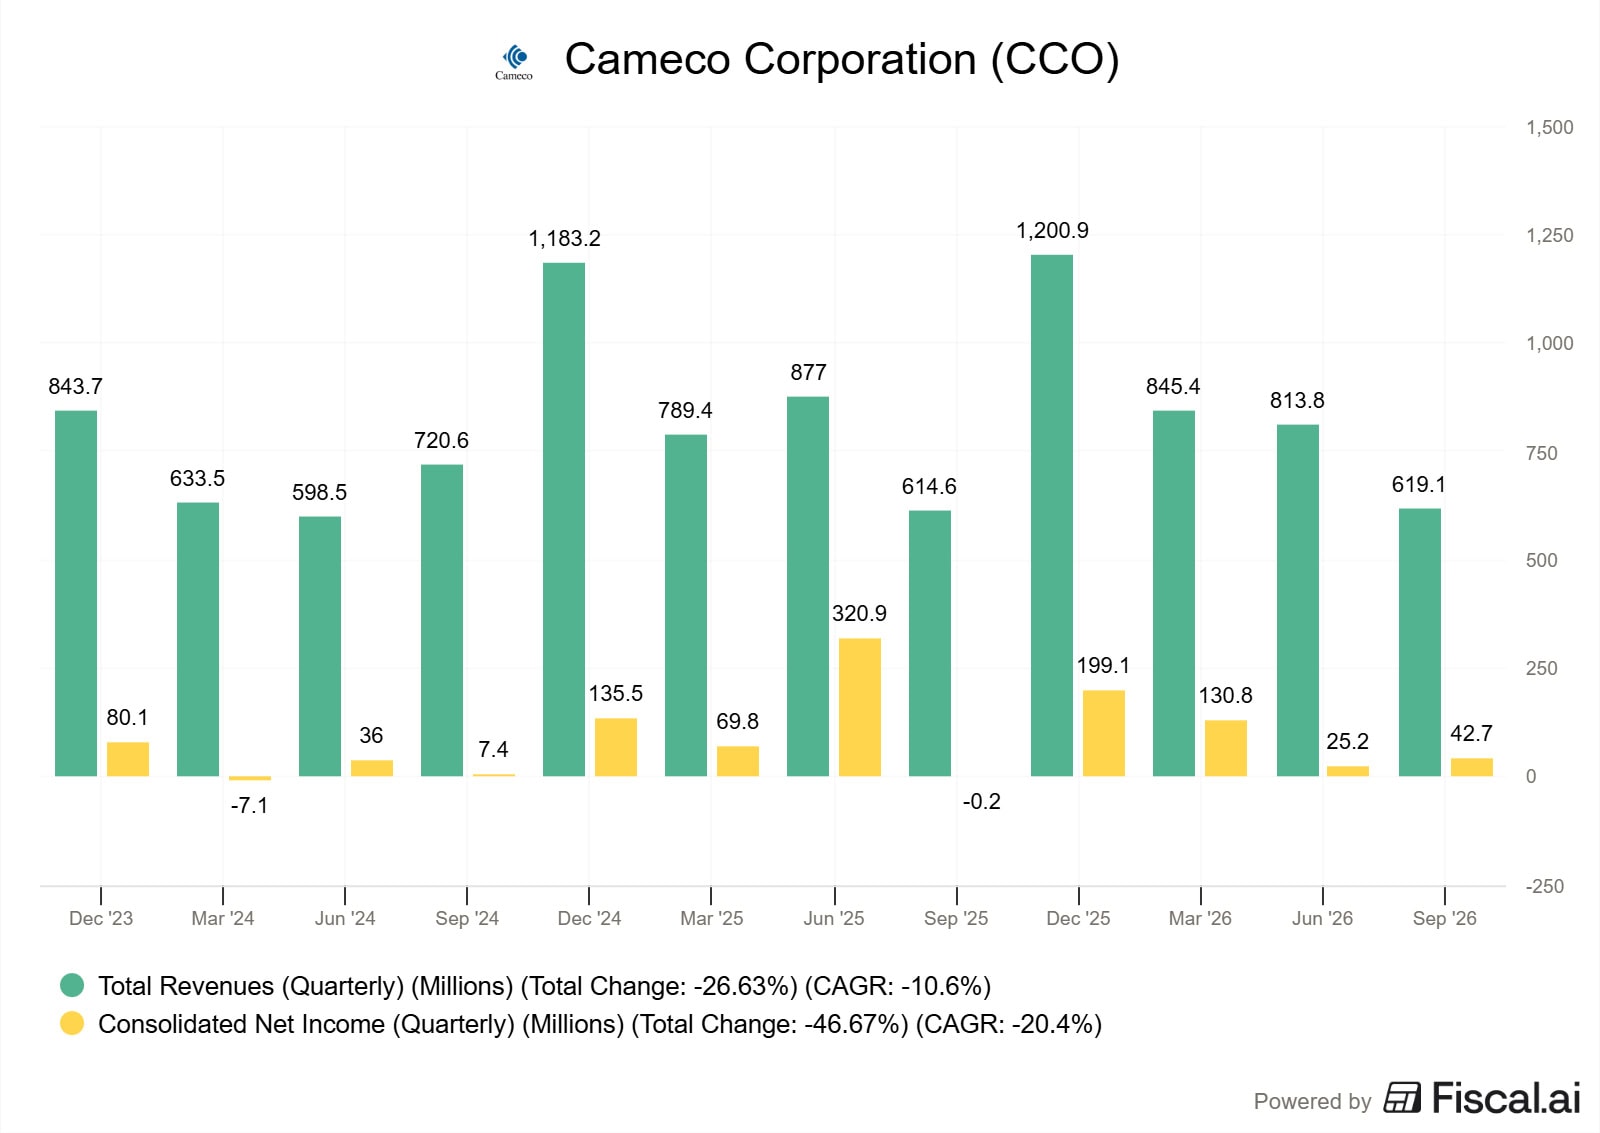
Cameco vykázalo čistý zisk podle účetních standardů IFRS ve výši 43 milionů CAD. Po očištění o vybrané položky ale skončilo v upravené čisté ztrátě 2 milionů CAD. O rok dříve přitom dosáhlo upraveného zisku 32 milionů CAD.
Zdroj: www.fiscal.ai
Čtvrtletní tržby a čistý zisk Cameco
Provozní potíže byly patrné také v samotné uranové divizi. Ačkoliv průměrná realizovaná cena komodity meziročně vzrostla o 6 %, objem prodeje klesl o 8 % na celkových 5,6 milionu liber.
Znatelné bylo zhoršení hrubého zisku této konkrétní divize. Ten meziročně klesl ze 158 na 111 milionů CAD (pokles zhruba o 30 %).
Ačkoliv vyšší realizační ceny a kurzové vlivy přinesly divizi dodatečných 37 milionů CAD, rostoucí provozní náklady její hrubý zisk následně snížily o 71 milionů CAD.
Významnou roli zde sehrála prodloužená odstávka zpracovatelského závodu Key Lake. Tento krok omezil celkovou produkci a současně zvýšil jednotkové náklady.
Vedení podniku také snížilo horní hranici očekávaného objemu vlastní produkce z 21,5 na 20,5 milionu liber pro stávající rok.
Investoři tak získali důležitý signál. Ani vysoké ceny komodity nedokážou vždy vykompenzovat výrobní problémy a rostoucí náklady.
Westinghouse: Skrytá hodnota, nebo další nejistota?
Cameco nefunguje pouze jako producent uranu. Od roku 2023 vlastní 49% podíl v podniku Westinghouse Electric, který dodává technologie, jaderné palivo a servisní služby pro řadu jaderných elektráren.
Výsledky této konkrétní investice jsou poměrně kolísavé. Za prvních devět měsíců roku 2026 připadla na Cameco čistá ztráta 80 milionů CAD, přičemž o rok dříve šlo o zisk 32 milionů CAD.
Srovnání částečně zkresluje mimořádný finanční příspěvek související s projektem elektrárny Dukovany v roce 2025.
Pozitivním signálem je růst upravené EBITDA (zisk před úroky, zdaněním a odpisy) připadající na firmu. Ta ve třetím čtvrtletí vzrostla ze 124 na 143 milionů CAD.
Dalším cenovým katalyzátorem může být plánované IPO (primární úpis akcií na burze) podniku Westinghouse. Vedení již předložilo potřebnou registrační dokumentaci americké komisi SEC.
Vstup na burzu by mohl trhu pomoci odhalit skutečnou hodnotu podílu Cameca, samotná realizace kroku však zatím není zcela jistá.
Propad o 40 % ještě neznamená levné akcie
Na první pohled může takto výrazný cenový pokles vytvářet dojem zajímavé investiční příležitosti. Z pohledu tržního ocenění však akcie ani po propadu nepůsobí zrovna levně.
Při ceně 76,91 USD dosahovala tržní kapitalizace podniku přibližně 33,5 miliardy USD.
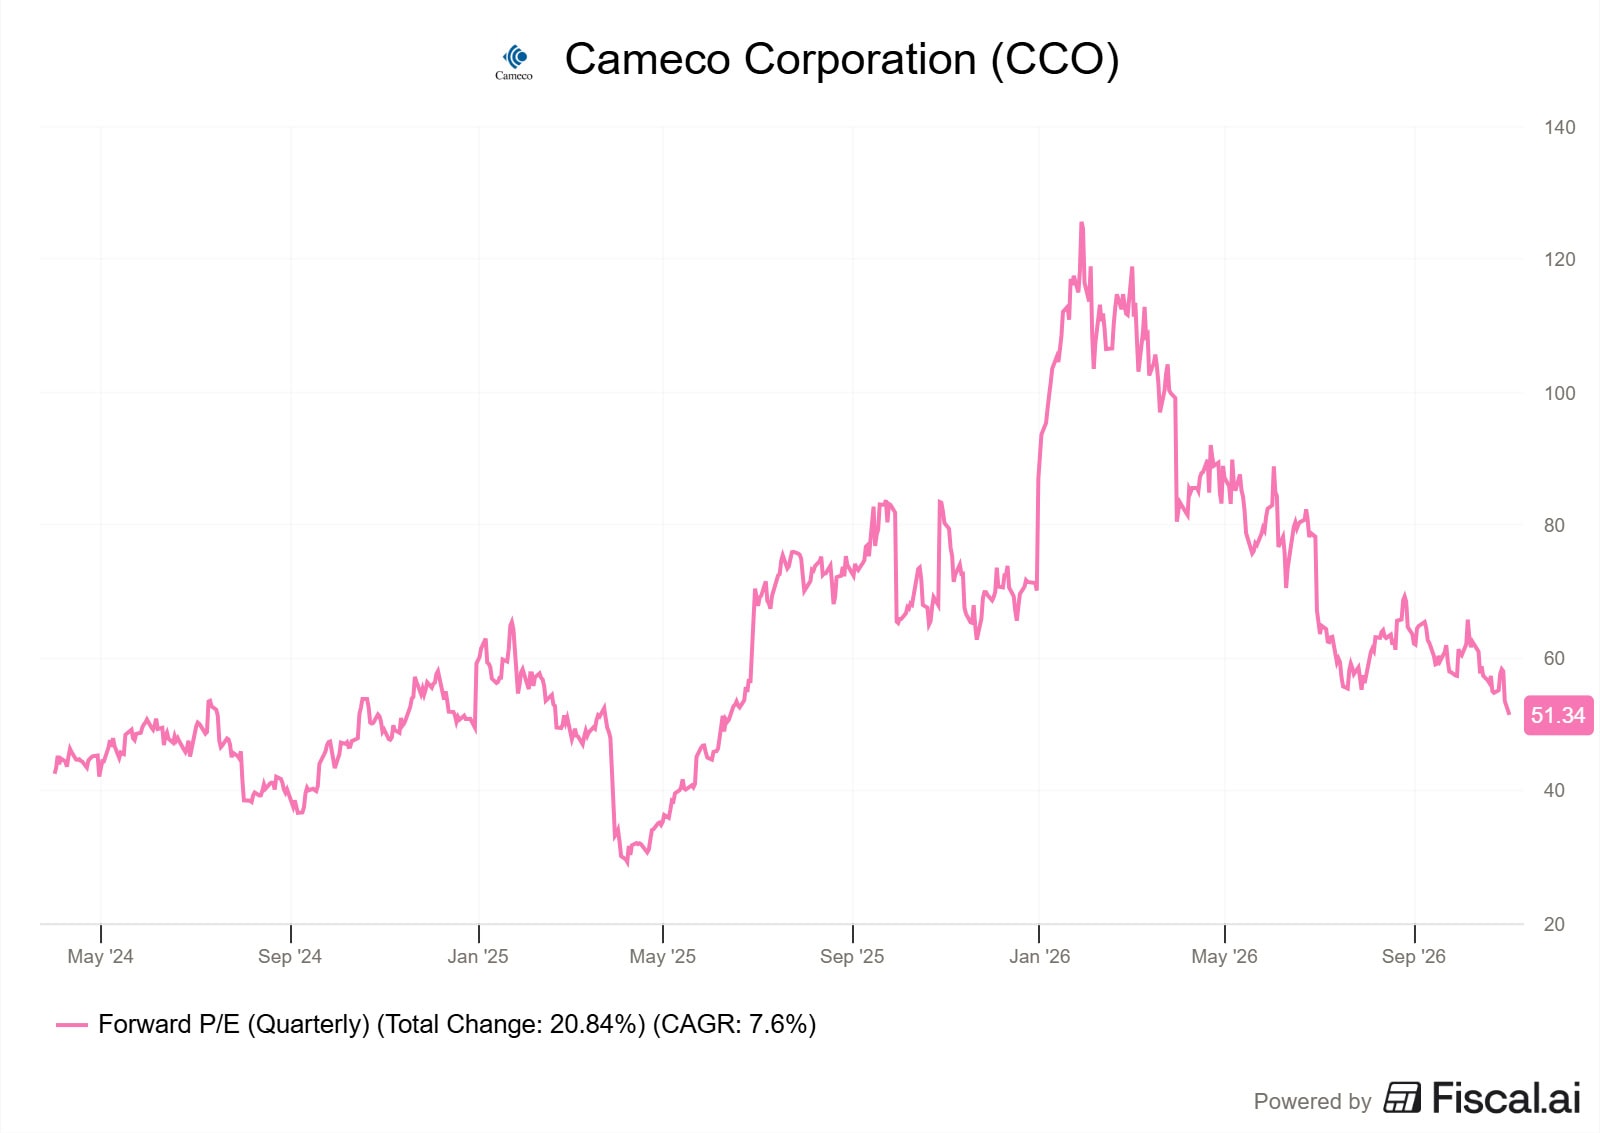
Podle údajů platformy fiscal.ai se forwardové P/E (ukazatel poměřující aktuální cenu k očekávaným ziskům v dalším roce) vyšplhalo k hodnotě 51. Investoři tak stále platili více než padesátinásobek očekávaného ročního zisku na akcii.
Zdroj: www.fiscal.ai
Forwardový ukazatel P/E Cameco
Takové ohodnocení předpokládá výrazné zlepšení budoucí ziskovosti.
Pokud se vyšší tržní ceny postupně promítnou do nových kontraktů a firma dokáže stabilizovat produkci i náklady, mohou zisky v dalších letech růst.
Zásadní riziko spočívá v tom, že růst zisků bude pomalejší, než trh předpokládá. Případný nepříznivý vývoj produkce, vysoké náklady nebo slabší výsledky Westinghouse by mohly vyvolat pokračující prodejní tlak na akcie.
Cenový pokles přitom nemusí odrážet pouze zhoršující se hospodářské výsledky. Roli mnohdy hraje také přehodnocování růstových očekávání ze strany investorů.
I po téměř 46% propadu se totiž akcie podniku jeví z pohledu očekávaných zisků jako poměrně drahé.
Máte 300 000 Kč? Tyto 3 akcie slibují dividendy až 13 %
Co kdyby vám vaše investice každý měsíc přinášely peníze navíc, aniž byste museli prodávat akcie?
Vybrali jsme společnosti, které vám mohou pomoci vybudovat zajímavý pasivní příjem.
Které akcie vám mohou skutečně vydělávat a kde se skrývá past?
Finanční analytik specializující se na akcie, investování a účetní analýzu firem. Vystudoval ekonomiku a management na Podnikatelské fakultě Vysokého učení technického v Brně (VUT) a je držitelem mezinárodní účetní kvalifikace ACCA. Profesní zkušenosti získal ve společnosti PricewaterhouseCoopers (PwC), kde se podílel na auditech a oceňování mezinárodních společností obchodovaných na burze. Později působil v bankovnictví jako ředitel controllingu a interního auditu. Od roku 2017 se věnuje finanční analytice a tvorbě odborného obsahu o investování, akciových trzích a odhalování investičních podvodů. Je autorem odborných článků i několika publikací a e-booků zaměřených na finance a investování.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.










 94 %

 90 %


