Pod tímto profilem publikují články a recenze autoři stránek Finex.cz a další redaktoři nebo hosté, kteří nejsou stálými autory.

Srovnání s internetovou bublinou vyznívá pro technologické akcie příznivěji, než naznačuje jejich propad. Účetní zisky však neukazují, kolik hotovosti firmám zbývá po stavbě datových center.
Výprodej technologických akcií znovu otevřel otázku, zda je nečeká podobný osud jako po splasknutí internetové bubliny.
Ani miliardové zisky Microsoftu či Alphabetu totiž nezaručují, že jim po rozsáhlých nákupech infrastruktury zbyde dostatek hotovosti. Ocenění trhu se ale od tehdejších extrémů výrazně liší.
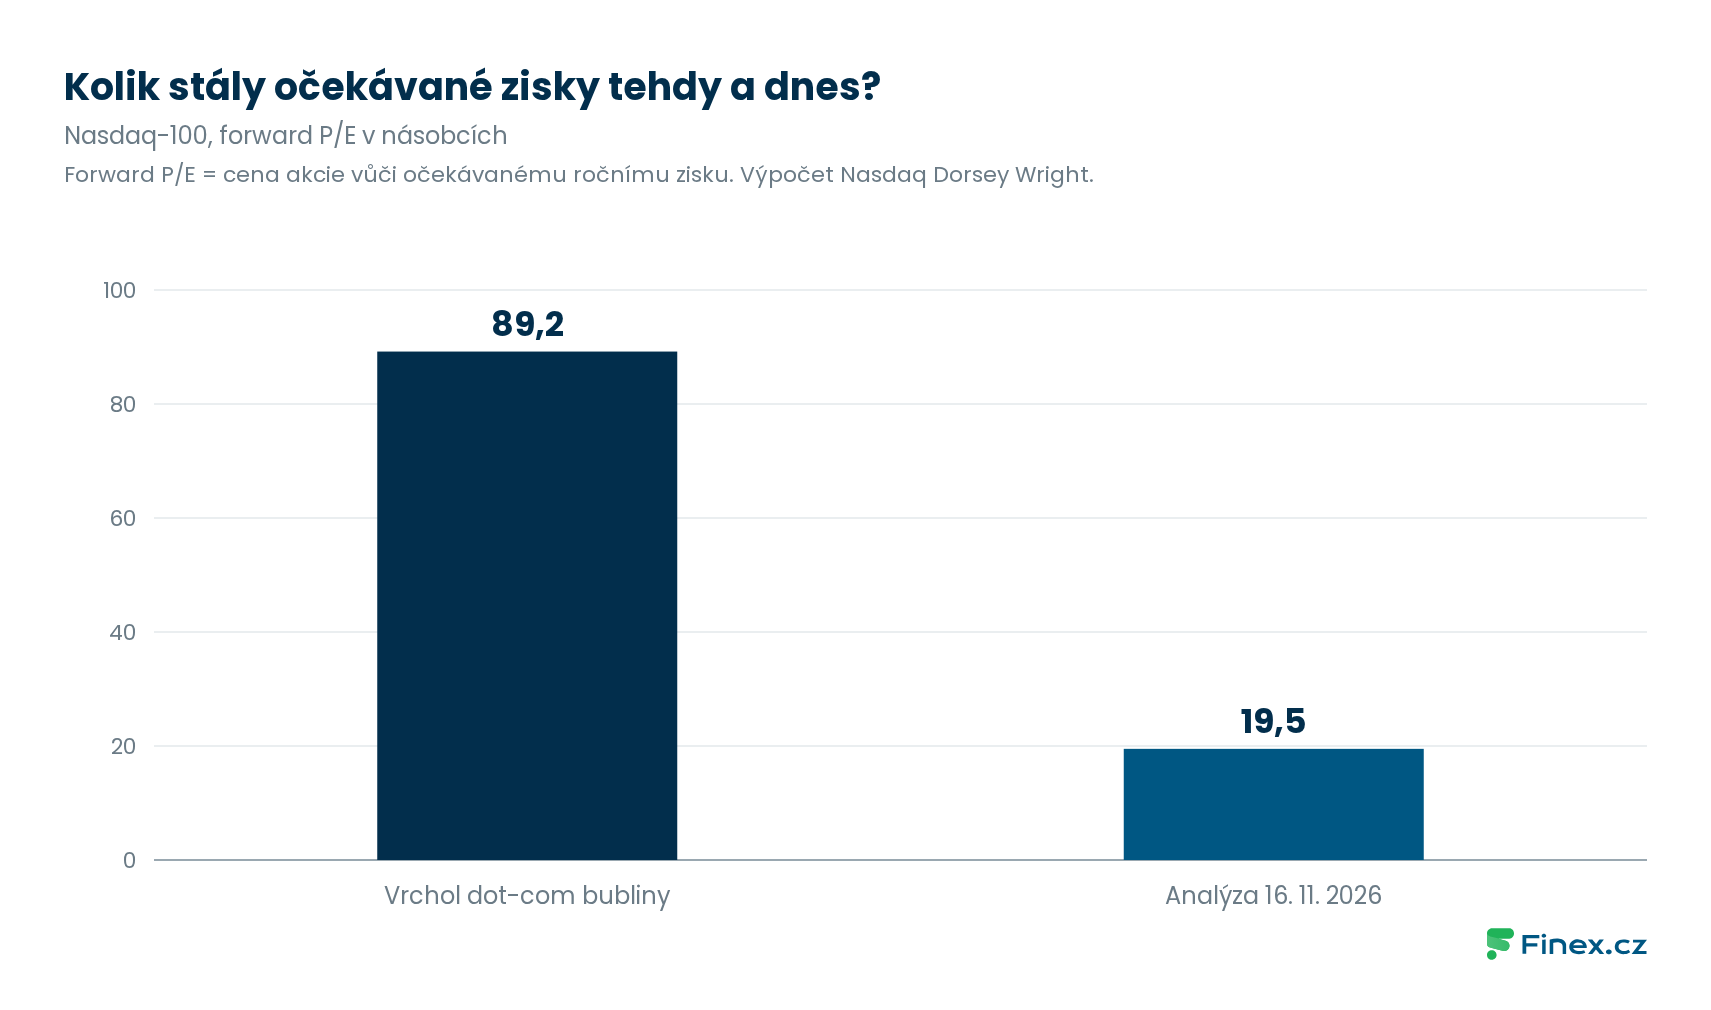
Analýza Nasdaq Dorsey Wright ze 16. listopadu uvádí u indexu Nasdaq-100 forward P/E 19,5 oproti 89,2 na vrcholu internetové bubliny.
Tento ukazatel porovnává aktuální cenu akcií s očekávaným ročním ziskem. Dnes tak investor za jeden dolar budoucího výdělku zaplatí necelou čtvrtinu toho, co tehdy.
Nasdaq Composite mezi závěry obchodování z 10. března 2000 a 9. října 2002 přišel zhruba o 78 % hodnoty. Přehnaná očekávání růstu zisků tehdy tvrdě narazila na realitu, která vysoké ceny akcií nedokázala ospravedlnit.
Internet se přitom dál úspěšně rozvíjel. Sama úspěšná technologie investory neochrání, pokud firma nakonec nevydělá tolik, kolik její tržní cena předpokládá.
Náš nedávný text o podobném ocenění jako v roce 2000 pracoval s ukazatelem CAPE. Ten porovnává cenu širšího indexu S&P 500 s průměrem zisků za posledních deset let očištěných o inflaci.
Zatímco hodnota CAPE se ve stejné ranní analýze blížila 40, forward P/E indexu S&P 500 kleslo pod 18. Obě měřítka přitom mohou správně ukazovat odlišný obrázek:
Jedno hledí do minulosti, druhé vychází z odhadů budoucnosti.
Závěr o dlouhodobě drahém trhu se tak nutně nevylučuje s tvrzením, že S&P 500 podle očekávaných zisků zlevnil. Pokud ale budoucí výsledky zklamou, příznivější násobek ztratí svou váhu.
Microsoft za tři měsíce do 30. září 2026 vydělal čistých 36,6 miliardy dolarů, ale po uhrazení investic mu z provozního peněžního toku zůstala necelá třetina. U dvou dalších technologických gigantů výdaje provozní hotovost dokonce převýšily.
| Společnost | Čistý zisk | Provozní tok | Nákupy majetku | Volný tok před splátkami finančního leasingu |
|---|---|---|---|---|
| Microsoft | 36,6 | 58,0 | 39,4 | +18,6 |
| Alphabet | 26,5 | 42,3 | 51,4 | −9,1 |
| Meta Platforms | 9,9 | 32,8 | 33,9 | −1,2 |
Volný peněžní tok v tabulce představuje provozní tok snížený o hotovostní nákupy dlouhodobého hmotného majetku. Jednotná definice usnadňuje vzájemné porovnání (u Microsoftu jde z účetního hlediska už o první čtvrtletí fiskálního roku 2027).
Meta do vykázaných kapitálových výdajů zahrnuje ještě 964 milionů dolarů ve formě splátek finančního leasingu. Pokud je odečteme, volný tok vychází na −2,1 miliardy dolarů.
Náš dřívější článek o omezení zpětných odkupů akcií pracoval u Mety právě s tokem bez započtení leasingu. Odlišná hodnota v tabulce proto sama o sobě neznamená zhoršení situace – vždy je nutné nejprve srovnat metodiku výpočtu.
Alphabet sice vytvořil čistý zisk 26,5 miliardy dolarů, ale jeho volný tok skončil v minusu. Celá situace připomíná prosperující továrnu, která ve velkém nakupuje nové výrobní linky.
Za zařízení musí zaplatit hned, do účetních nákladů se však jeho cena promítá postupně formou odpisů. Rozsáhlé investice tak mohou spotřebovat veškerou provozní hotovost, i když firma papírově vykazuje zisk.
Množství reálných peněz ovlivňují také termíny úhrad od zákazníků a platby dodavatelům. A nesmíme zapomínat, že uvedené nákupy majetku nepředstavují výdaje určené výhradně na umělou inteligenci.
Čistý zisk Alphabetu meziročně klesl. Provozní výsledek Mety naopak zatížil mimořádný právní výdaj.
Ziskovost jedné firmy proto nelze automaticky považovat za důkaz rekordních čísel napříč celým trhem.
Amazon za dvanáct měsíců do 30. září 2026 vygeneroval z provozní činnosti 168,3 miliardy dolarů. Jeho firemní volný tok (free cash flow) přesto dosáhl −42,4 miliardy dolarů.
Firma totiž odečítá nákupy majetku očištěné o příjmy z jeho prodejů a nejrůznější pobídky. Vzhledem k tomu, že jde o data za celých dvanáct měsíců, nelze je přímo porovnávat se čtvrtletními výsledky v tabulce výše.
Naše předchozí texty o překonávání výsledkových odhadů a výprodejích navzdory růstu podrobně rozebíraly tlak na ceny akcií. Zde tento pohled doplňujeme o historické srovnání s rokem 2000 a o analýzu čtvrtletních peněžních toků.
Divize Google Cloud ve čtvrtletí do 30. září 2026 utržila 30,7 miliardy dolarů, což je meziroční nárůst zhruba o 103 %. Nakoupená infrastruktura tak již prokazatelně slouží reálnému byznysu.
Nejde přitom jen o samotné tržby z umělé inteligence ani o běžnou spotřebu cloudových služeb. K prudkému růstu segmentu výrazně přispěl také prodej systémů s čipy TPU (Tensor Processing Unit).
Náš starší text o návratnosti AI již popsal, jak celkové investice vysávají hotovost. Zde se na stejný problém díváme optikou konkrétního čtvrtletí a srovnání různých firemních metodik.
Výstavba spolyká peníze mnohem dříve, než začne generovat plné výnosy.
O konečné návratnosti investice rozhodne až její budoucí využití a reálné výdělky, nikoli jen dočasná záporná čísla během budování kapacit.
Rychlé utlumení výstavby by poskytovatelům cloudových služeb sice ušetřilo hotovost, zároveň by jim však omezilo prostor pro přijímání nových zákazníků. Dodavatelé čipů, jako je například Nvidia, by rázem přišli o část svých objednávek.
Nižší valuace v porovnání s rokem 2000 tedy sama o sobě nezaručuje imunitu před dalším tržním propadem. Zásadní bude, zda nově vybudované kapacity přinesou dostatek hotovosti, která ospravedlní dosud vynaložené náklady.
Pokud očekávané výnosy zklamou, mohou akcie ztrácet na hodnotě i bez toho, aby se opakoval scénář internetové bubliny. Účetní zisky v řádu miliard dolarů totiž případnou ztrátu investorům nenahradí.
Představte si, že jste koupili Palantir ještě před jeho raketovým růstem.
Tenhle vlak už ujel.
Jedna z největších příležitostí AI boomu se podle nás ale může skrývat ve firmě, o které většina investorů nikdy neslyšela.
Co když právě teď stojíme před podobnou příležitostí?
Pod tímto profilem publikují články a recenze autoři stránek Finex.cz a další redaktoři nebo hosté, kteří nejsou stálými autory.


 94 %

 90 %