Pod tímto profilem publikují články a recenze autoři stránek Finex.cz a další redaktoři nebo hosté, kteří nejsou stálými autory.

AMD, TSMC, ASML a Micron těží z AI boomu, ale jejich akcie se výrazně liší cenou i riziky. Nejlevnější přitom nemusí být nejlepší investicí. Která z těchto firem má největší šanci uspět?
 Nenechte si ujít důležité novinky! Přidejte si obsah z Finex.cz do oblíbených na Zprávy Google.
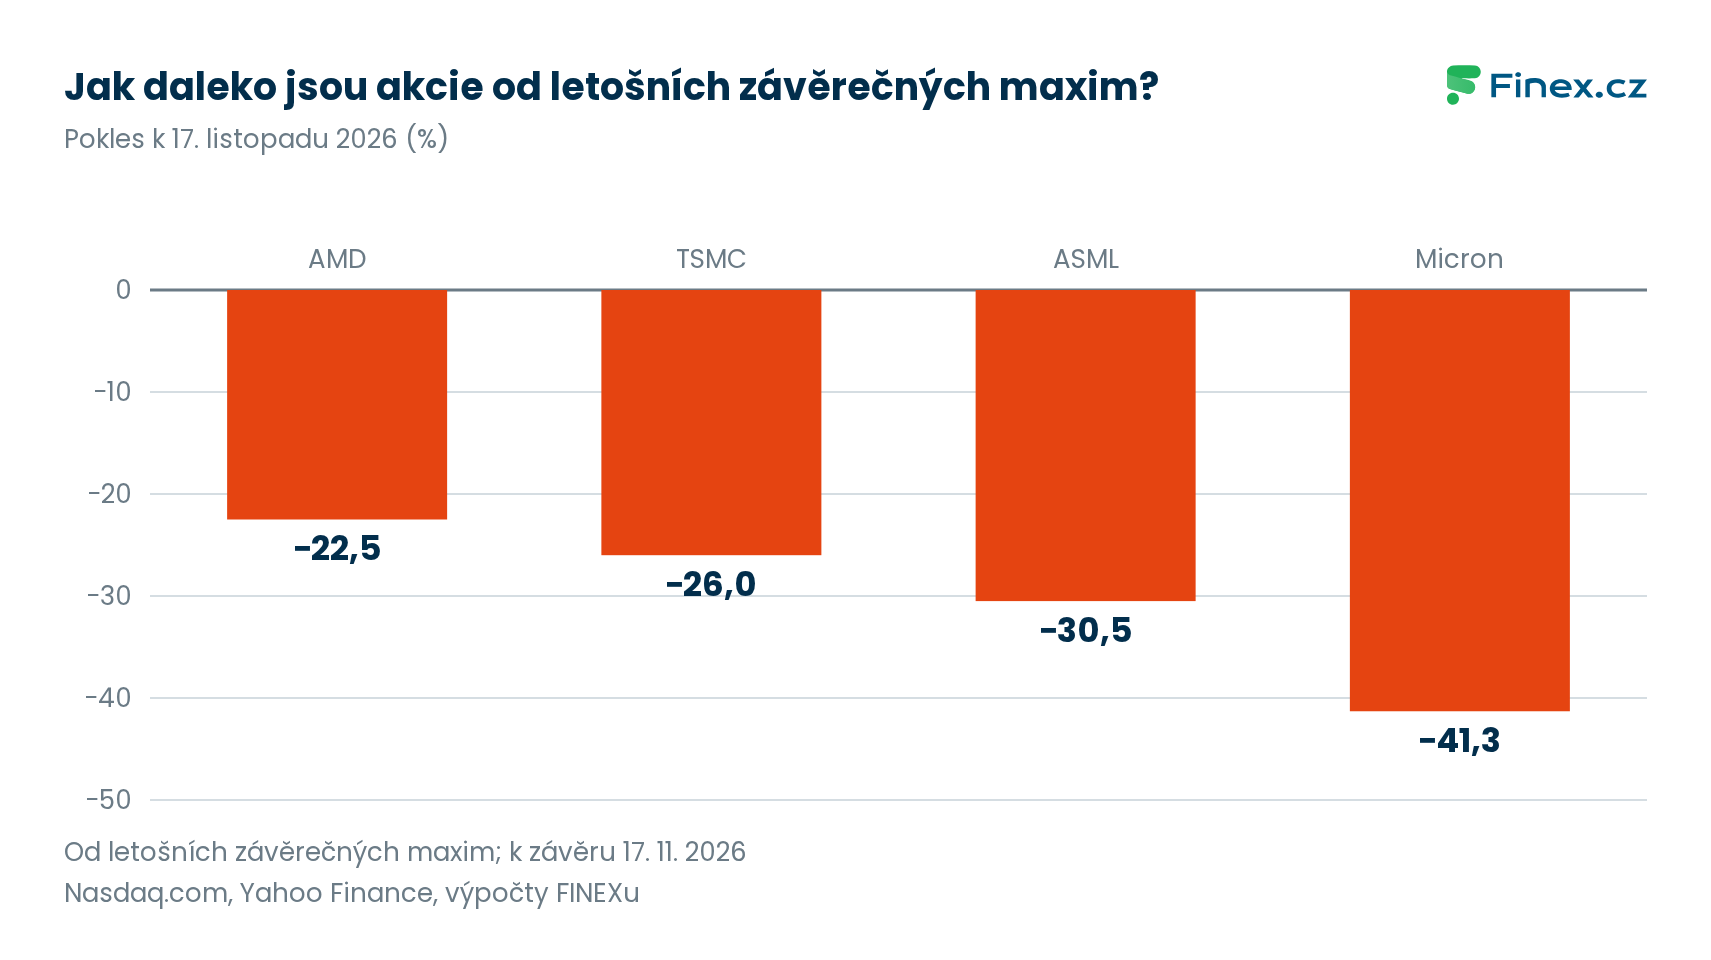
Úterní seance prohloubila odstup akcií AMD, TSMC, ASML a Micronu od letošních maxim. Všechny čtyři zakončily 17. listopad níže, přestože jejich poslední výsledky ukazují růst tržeb i zisku.
Listopadové obchodování provázejí obavy z amerických omezení přístupu k vyspělým čipům a výpočetnímu výkonu.
Pro dlouhodobého investora však vedle vývozních pravidel rozhoduje také to, čí práci zákazníci nejsnáze nahradí, pokud vlna investic do umělé inteligence zeslábne.
Pokles proti vrcholu není ocenění. Poměr ceny k zisku, P/E, ukazuje, kolikanásobek zisku za posledních 12 měsíců investor platí. Forward P/E používá očekávaný zisk; vedle obou násobků patří také cena k volnému peněžnímu toku, tedy hotovosti z provozu po investicích.
AMD čipy navrhuje, TSMC je vyrábí pro jiné firmy, ASML dodává výrobní stroje a Micron paměti. Výrobce zařízení proto může vydělávat i na rozšiřování továren, které budou zásobovat konkurenty AMD.
| Akcie | P/E, dosažený zisk za 12 měsíců | Forward P/E, odhad FY2027 | Cena / volný peněžní tok na akcii za 12 měsíců |
|---|---|---|---|
| AMD | 109,2× | 28,2× | 123,7× |
| TSMC | 24,1× | 16,1× | 41,5× |
| ASML | 35,9× | 22,1× | 22,9× |
| Micron | 9,6× | 4,1× | 13,9× |
TSMC vychází levněji než ASML podle zisku, podle hotovosti je pořadí opačné. Investice a načasování plateb mohou mezi oběma měřítky vytvořit velký rozdíl. U AMD zase nižší násobek očekávaného zisku vyžaduje, aby se růst skutečně dostavil.
Po večerních výsledcích Nvidie se směr obchodování obrátil a celá čtveřice po uzávěrce posílila.
| Akcie | Řádný závěr | Po uzávěrce | Změna proti závěru (%) |
|---|---|---|---|
| AMD | 503,41 | 523,08 | +3,91 |
| TSMC | 359,69 | 376,44 | +4,66 |
| ASML | 1 383,11 | 1 427,98 | +3,24 |
| Micron | 712,42 | 745,80 | +4,69 |
Datová centra přinesla AMD ve třetím čtvrtletí tržby 8,55 miliardy dolarů, meziročně o 96,9 % více. Poptávka po výpočtech pro AI se tedy promítá do skutečných dodávek. Čistý zisk celé firmy rostl rychleji než celkové tržby.
| Ukazatel | Výsledek | Meziročně |
|---|---|---|
| Tržby | 13,38 | +44,7 % |
| Čistý zisk | 2,43 | +95,3 % |
| Hrubá marže | 54,0 % | +2,0 p. b. |
Slabinou zůstává závislost na cizí výrobě, zejména na kapacitách TSMC pro pokročilé čipy. Samotný úspěšný návrh nestačí, pokud AMD nedokáže zajistit dodávky.
Akcie navíc nesou nejvyšší ocenění celého srovnání podle dosaženého zisku i hotovosti po investicích; poškodit je může i růst, který pouze nedosáhne očekávání.
Ve třetím čtvrtletí připadalo 79 % tržeb z waferů, tedy křemíkových desek s čipy, na sedminanometrové a pokročilejší technologie. Jde o skladbu výroby TSMC, nikoliv o její podíl na světovém trhu.
| Ukazatel | Výsledek | Meziročně |
|---|---|---|
| Tržby | 1 494,24 | +50,9 % |
| Čistý zisk | 763,06 | +68,7 % |
| Hrubá marže | 66,4 % | +6,9 p. b. |
Výhodou je možnost obsluhovat více návrhářů. Přesun poptávky mezi jejich čipy nemusí znamenat odchod zakázky z továren TSMC a přechod k jinému výrobci vyžaduje technickou přípravu.
Technologický náskok ovšem neodstraňuje geopolitiku: nižší násobek zisku doprovází riziko Tchaj-wanu i nákladné budování továren, jejichž náklady při oslabení objednávek zůstávají.
Finanční ředitel Wendell Huang k výsledkům z 15. října uvedl: “Podnikání ve třetím čtvrtletí podpořila silná poptávka po našich nejpokročilejších technologiích.” Pro investora rozhodne její trvání při dalším rozšiřování kapacit.
Servis a vylepšování dodaných strojů zajistily ve třetím čtvrtletí 28,2 % tržeb ASML. Příjmy pokračují i po dodávce, přičemž ASML je jediným výrobcem systémů EUV, které pomocí extrémního ultrafialového záření přenášejí jemné vzory na křemík.
| Ukazatel | Výsledek | Meziročně |
|---|---|---|
| Tržby | 11,66 | +55,2 % |
| Čistý zisk | 4,96 | +133,5 % |
| Hrubá marže | 57,5 % | +5,9 p. b. |
Pro nejpokročilejší výrobu tak ASML nabízí zařízení bez přímé náhrady a nemusí rozhodnout, který návrhář získá nejvíce zakázek. Ochrana má ale hranice.
Odklad nové továrny odsune nákup strojů a vývozní licence mohou prodej omezit. Výjimečný výrobek nezaručuje plynulé objednávky.
Cloudová paměťová divize Micronu zvýšila ve fiskálním čtvrtém čtvrtletí tržby meziročně o 258,4 %. Paměti zásobují výpočetní čipy daty, rozmach AI proto zvyšuje poptávku také po produkci Micronu.
Celoroční výsledky ukazují sílu růstu, ale i vysokou srovnávací základnu pro další roky.
| Ukazatel | Výsledek | Meziročně |
|---|---|---|
| Tržby | 133,19 | +256,3 % |
| Čistý zisk | 84,97 | +895,1 % |
| Hrubá marže | 80,7 % | +40,9 p. b. |
Z každých 100 dolarů tržeb zůstalo Micronu po výrobních nákladech 80,70 dolaru na další výdaje a zisk. Pokud ovšem pamětí přibude rychleji než poptávky, pokles cen sníží i zisk. Zdánlivě levné P/E pak může vzrůst, i kdyby se kurz akcie nepohnul.
Ředitel Sanjay Mehrotra ve výsledcích z 30. září uvedl: “Micron dosáhl rekordních výsledků za fiskální rok 2026 a očekáváme ještě silnější fiskální rok 2027.”
Výhled vedení není jistý výsledek. Právě mimořádná ziskovost vyžaduje opatrnost při porovnávání s dodavateli strojů.
Rozložení peněz mezi více článků výroby samo o sobě neznamená širokou diverzifikaci portfolia. Omezení investic do datových center může zasáhnout návrháře, výrobce, dodavatele strojů i pamětí současně.
Pro horizont 5 a více let má ze čtveřice nejpevnější postavení ASML, pokud si udrží výhradní technologii EUV a zákazníci budou dál rozšiřovat výrobu. Servis dodaných zařízení podporuje příjmy mezi novými zakázkami.
TSMC nabízí nižší cenu dosaženého zisku s přímým rizikem Tchaj-wanu, AMD musí nejvíce dorůst do své ceny a Micron obhájit vysoké marže.
Nejbližší zkouškou budou výsledky ASML za čtvrté čtvrtletí 2026. Verdikt o nejpevnější pozici by změnil souběh obou varovných signálů:
Jde o kontrolní prahy pro hodnocení firmy, nikoliv o odhad kurzu. Technologický náskok akcii neochrání, pokud zaplacená cena předběhne budoucí výsledky.
Tak vysoká dividenda? Většinou je někde problém. U téhle akcie jsme ho ale hledali marně.
Vysoký pasivní příjem, rostoucí byznys a firmu, která ve velkém skupuje vlastní akcie - aniž byste za ně museli platit prémiovou cenu.
Objevili jsme jednu z nejzajímavějších dividendových příležitostí současnosti?
Pod tímto profilem publikují články a recenze autoři stránek Finex.cz a další redaktoři nebo hosté, kteří nejsou stálými autory.


 94 %

 90 %