Pod tímto profilem publikují články a recenze autoři stránek Finex.cz a další redaktoři nebo hosté, kteří nejsou stálými autory.

Americké akcie vysílají varovný signál, který předcházel propadu Nasdaqu o 78 %. Historická data nyní odhalují znepokojivý výhled. Čeká investory další burzovní katastrofa?

Shillerovo P/E amerických akcií dosáhlo v říjnu hodnoty 40,71 a teprve podruhé za 145 let sledování překročilo hranici 40.
Naposledy byl trh takto drahý během internetové bubliny v roce 2000.
Po roce 2000 odepsal technologický index Nasdaq Composite 77,9 % a na předchozí vrchol se vracel patnáct let.
Jenže stejný ukazatel stál nad 30 už v roce 2023 a akciové indexy od té doby přidaly desítky procent.
Co tedy drahý trh o nejbližších letech skutečně říká a co nikoliv?
Shillerovo P/E je dnes 2,3krát výše, než je jeho vlastní průměr za 145 let (40,71 proti 17,80). Předchozí období nad 40 skončilo v září 2000, tedy před šestadvaceti lety.
Při internetové bublině zůstalo CAPE nad hranicí 40 celkem 21 měsíců, od ledna 1999 do září 2000. Výprodej technologických akcií přitom začal už v březnu 2000.
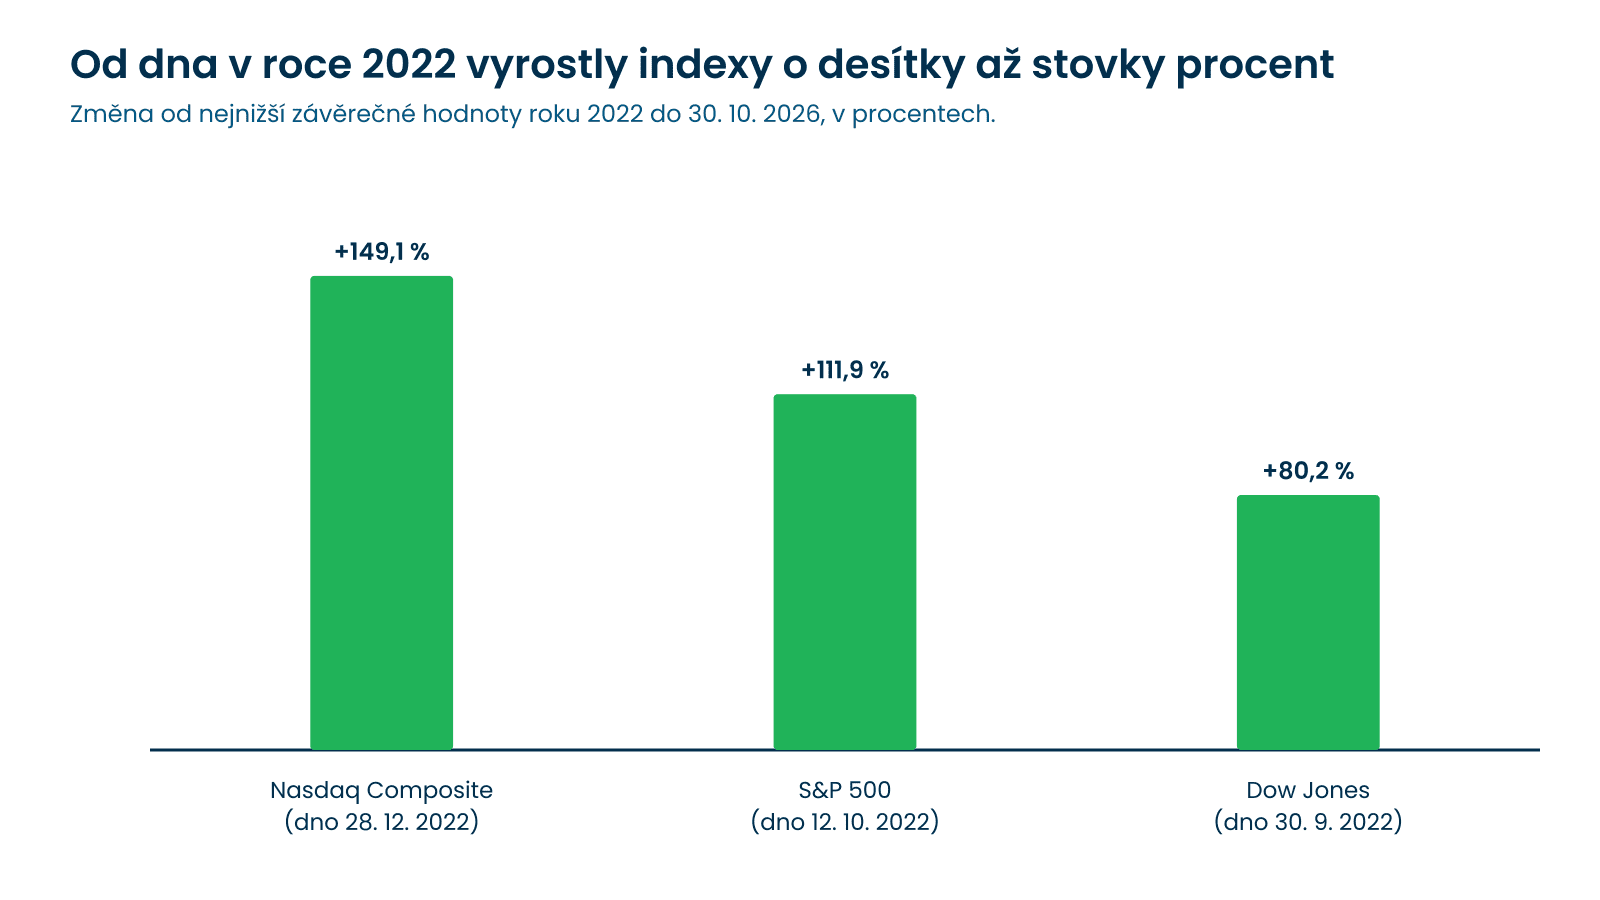
Druhou polovinu příběhu ukazují čtyři roky od dna v roce 2022 – od něj Nasdaq Composite přidal 149,1 %, index S&P 500 111,9 % a Dow Jones 80,2 %.
Prošli jsme si původní Shillerova data i denní historii tří hlavních indexů a spočítali, co se po drahém trhu v historii skutečně dělo.
Běžné P/E neboli poměr ceny akcie k zisku má u akciových indexů jednu slabinu. V dobré sezoně firmy vydělávají hodně a akcie vypadají levně, zatímco v recesi je to naopak.
Ekonom Robert Shiller z Yaleovy univerzity proto počítá takzvané CAPE, tedy cenu dělenou průměrem zisků za posledních deset let, navíc očištěných o inflaci. Jedna slabá sezona ani jeden rekordní rok s ním nepohnou.
Jeho řada sahá až do ledna 1881 a je veřejná. Stáhli jsme si ji ze stránek shillerdata.com a spočítali z ní čísla v tomto textu sami.
CAPE 40 znamená, že za každou korunu průměrného ročního zisku z posledních deseti let zaplatíte dnes 40 korun. Při průměru 17,80 to bylo historicky necelých 18 korun. Čím vyšší číslo, tím více investor platí za stejný zisk.
Za říjen 2026 vychází CAPE na 40,71 proti dlouhodobému průměru 17,80 a mediánu 16,61. Dnešní hodnota je tedy zhruba 2,3násobek dlouhodobého průměru.
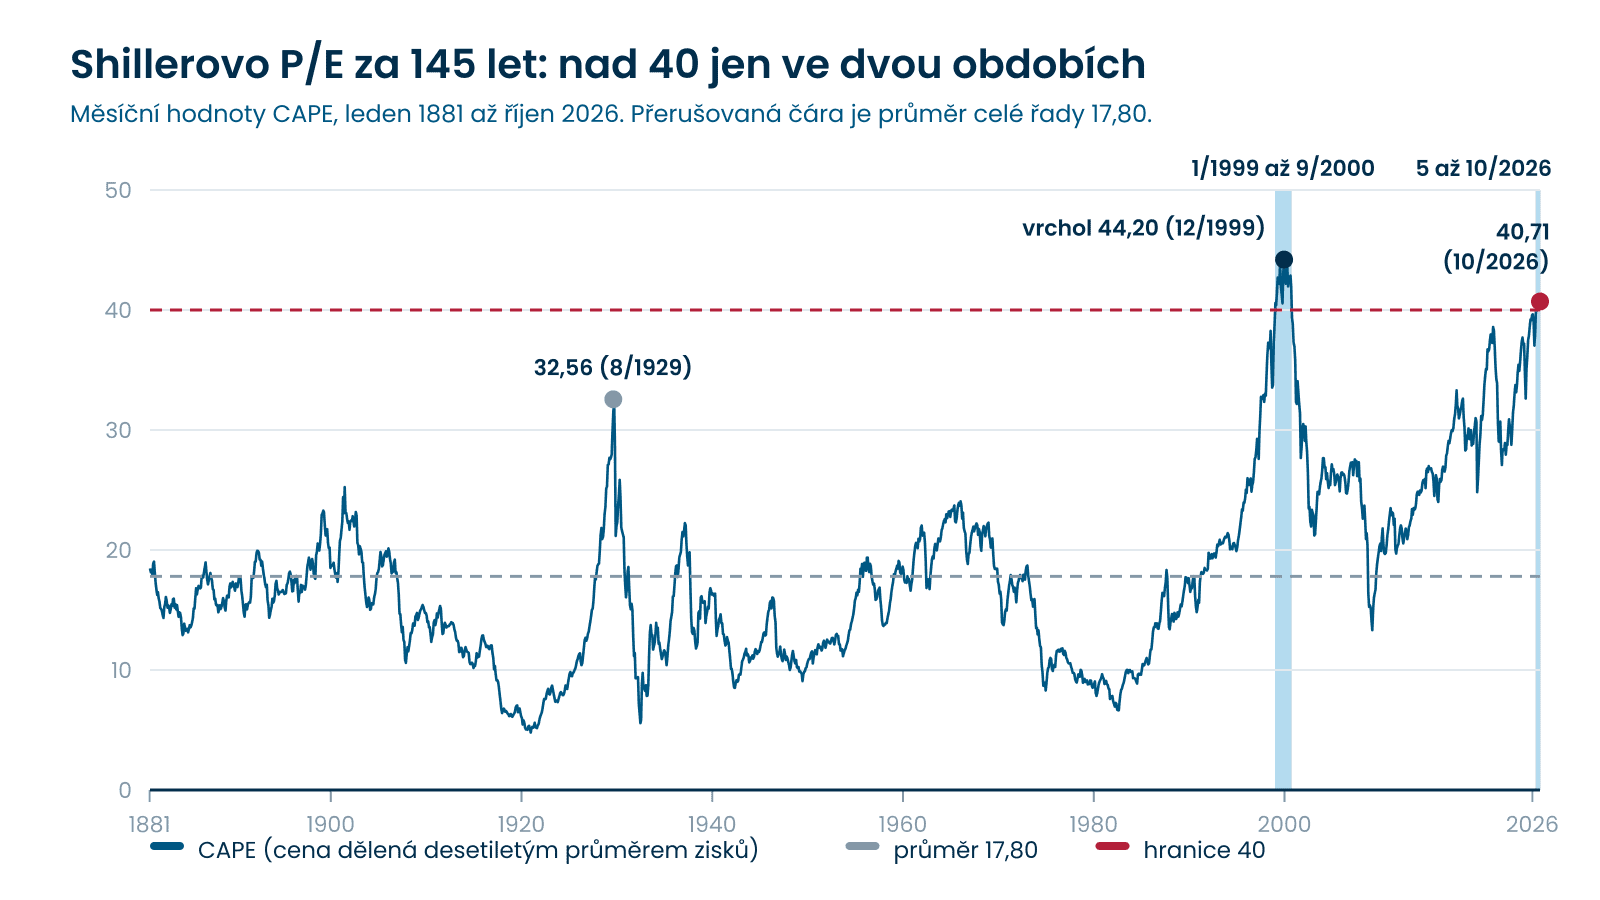
Z 1 750 měsíců, pro které Shiller CAPE počítá, bylo nad 40 jen 27 měsíců. To je 1,5 % celé akciové historie.
První období trvalo od ledna 1999 do září 2000 a vrcholilo v prosinci 1999 na hodnotě 44,20. Druhé běží od května 2026 doteď a nejvýše bylo v srpnu 2026 na 40,99.
| Období nad 40 | Počet měsíců | Vrchol CAPE | Co následovalo |
| 1/1999 až 9/2000 | 21 | 44,20 (12/1999) | S&P 500 od 12/1999 po třech letech −39,0 % reálně |
| 5/2026 až 10/2026 | 6 | 40,99 (8/2026) | zatím probíhá |
Zdroj: Shillerova data, měsíční hodnoty; výnos je reálný, tedy po odečtení inflace a s reinvestovanými dividendami.
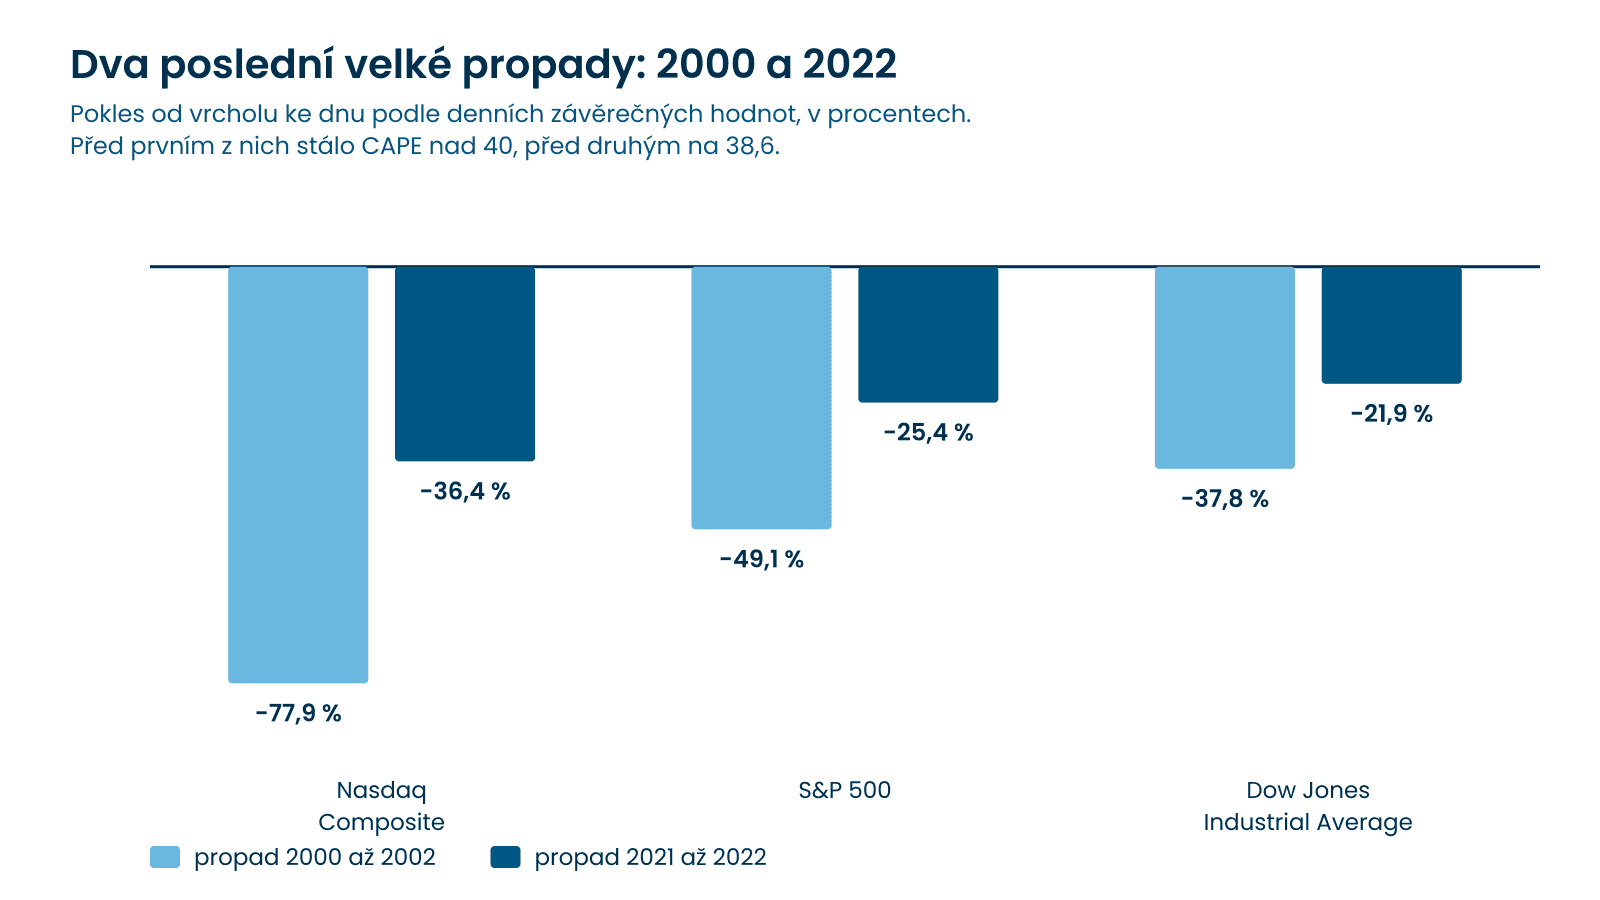
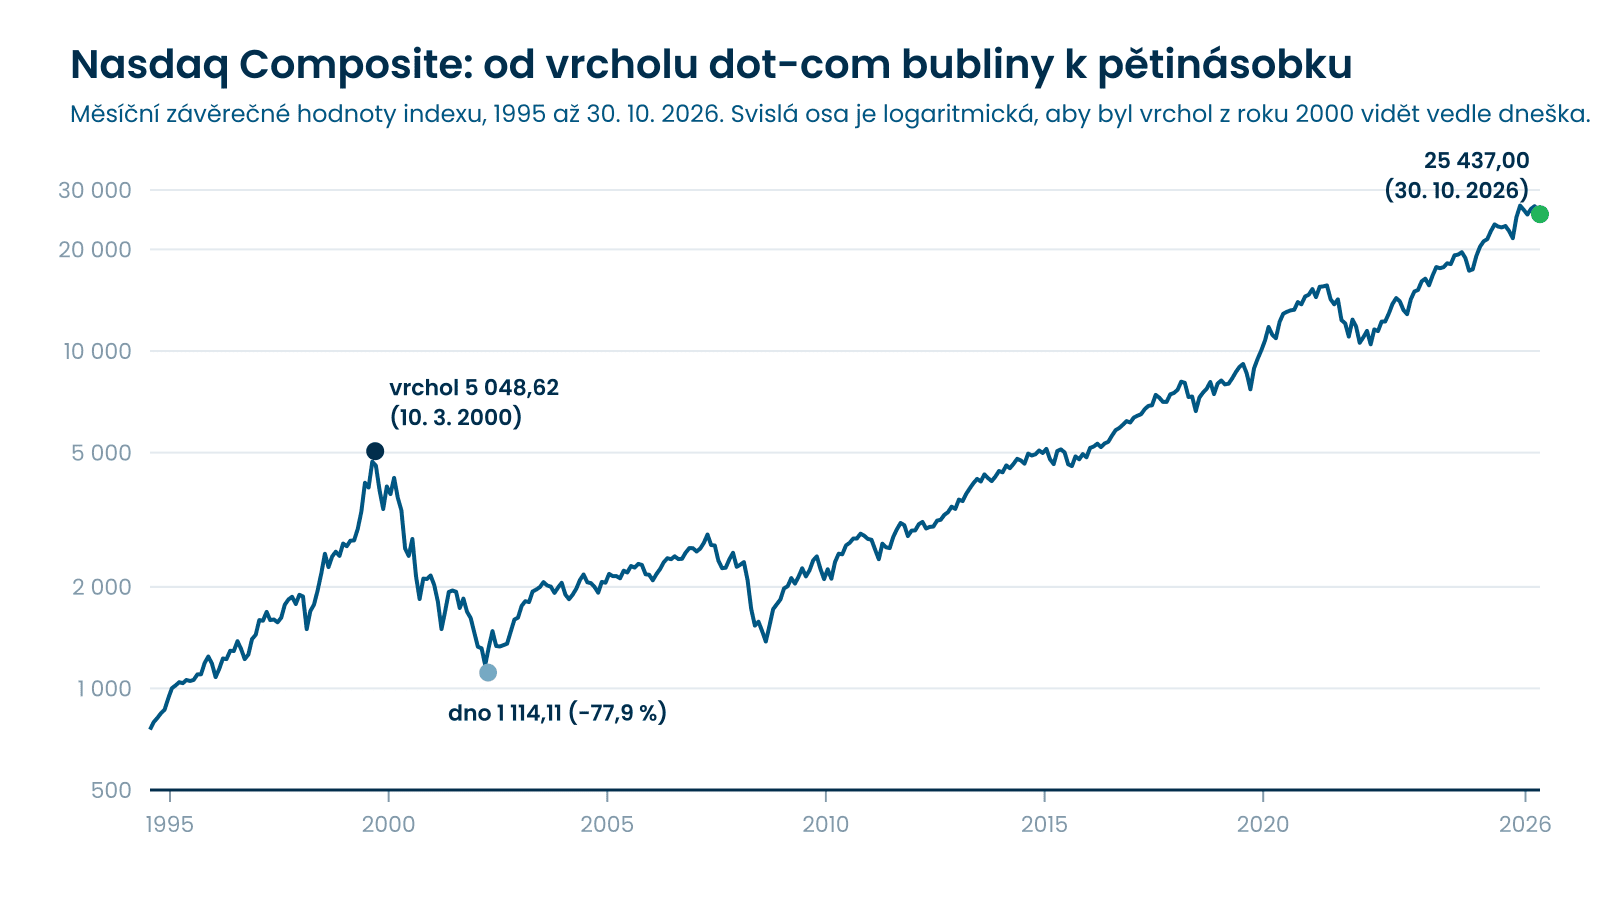
Co přišlo po prvním z obou období, je dobře zdokumentované. Nasdaq Composite vyšplhal 10. března 2000 na 5 048,62 bodu a 9. října 2002 uzavřel na 1 114,11 bodu.
To je pokles o 77,9 %, tedy ztráta více než tří čtvrtin hodnoty. S&P 500 ve stejném období odepsal 49,1 %, Dow Jones Industrial Average 37,8 %.
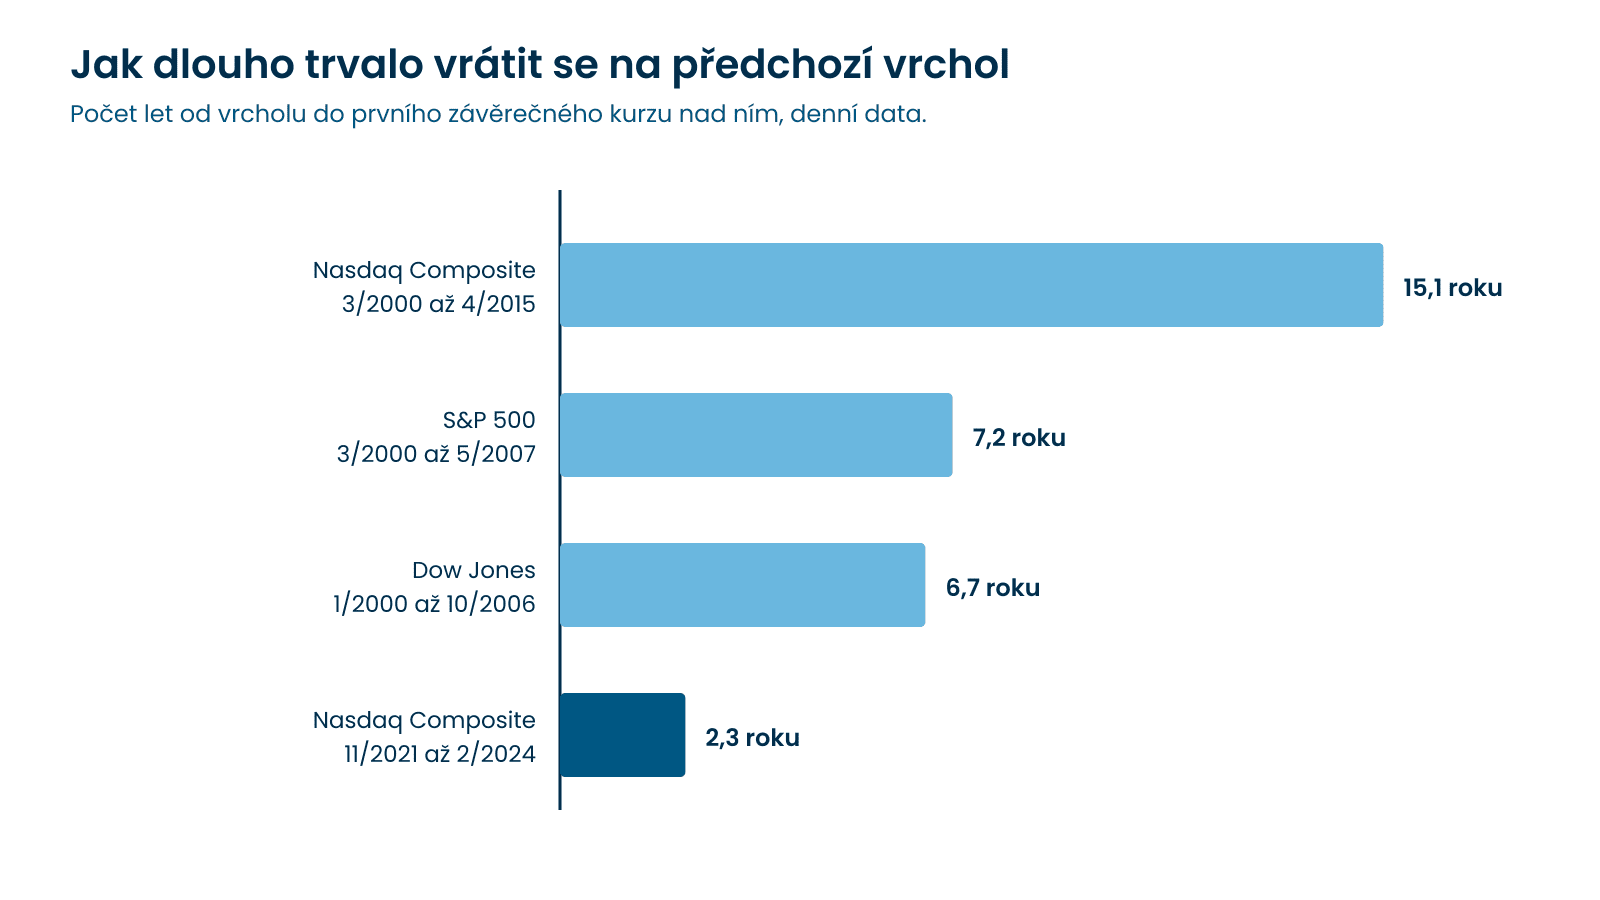
Důležitější než hloubka propadu je doba návratu. Nasdaq Composite se nad svůj vrchol z března 2000 dostal až 23. dubna 2015, tedy po patnácti letech a měsíci.
Index S&P 500 to zvládl za 7,2 roku, Dow Jones za 6,7 roku. Kdo tehdy nastoupil na vrcholu, měl v portfoliu dlouhé roky minus.
Na druhé straně stejného příběhu stojí čísla, která se citují méně často. Proti dnu z října 2002 je dnes Nasdaq Composite na 22,8násobku.
Proti vrcholu z března 2000, který se roky bral jako symbol bubliny, je dnes index zhruba na pětinásobku. K 30. říjnu 2026 uzavřel podle Yahoo Finance na 25 437,00 bodu.
Při výrazném medvědím trhu z let 2021 a 2022, tedy během poklesu o více než 20 % od předchozího vrcholu, se Nasdaq Composite propadl ze 16 057,44 bodu na 10 213,29 bodu.
Pokles o 36,4 % je přibližně poloviční proti roku 2000. A návrat na předchozí vrchol zabral 2,3 roku místo patnácti let.
Od dna roku 2022 do 30. října 2026 pak indexy vyrostly o 149,1 % u Nasdaqu Composite, 111,9 % u S&P 500 a 80,2 % u Dow Jones.
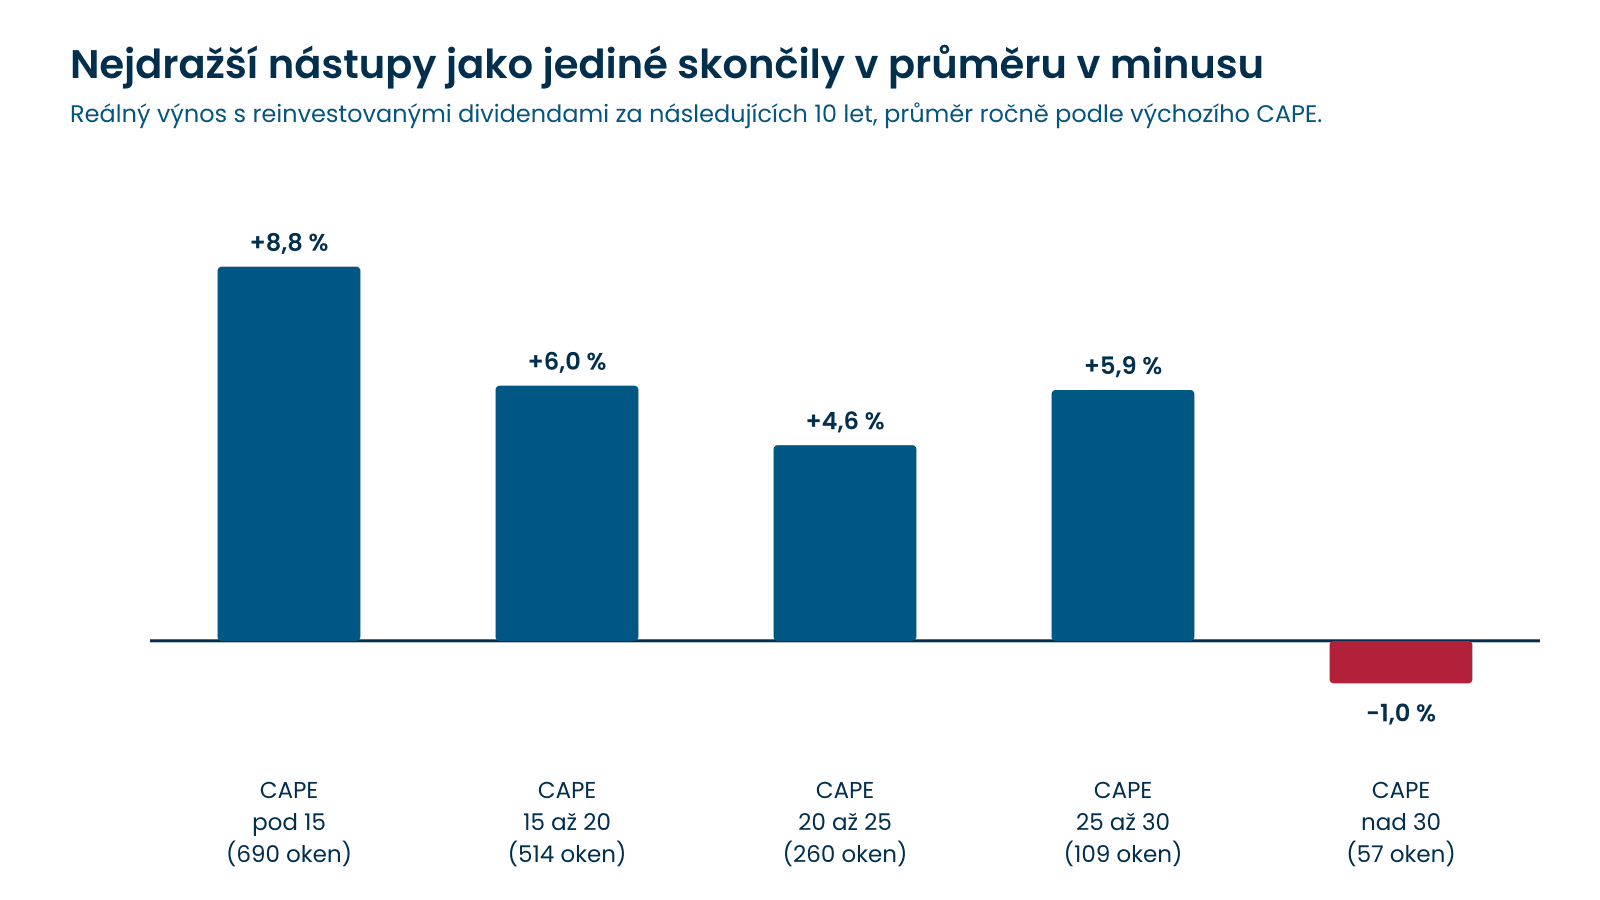
Spočítali jsme ze Shillerovy řady všechna desetiletá období od roku 1881 a rozdělili je podle toho, jak drahý byl trh na jejich začátku. Výnos je reálný, tedy po odečtení inflace a s reinvestovanými dividendami.
Když investor nastoupil při CAPE pod 15, vydělal v průměru 8,8 % ročně po deset následujících let. Při CAPE nad 30 byl průměr −1,0 % ročně a 34 z 57 období skončilo v minusu.
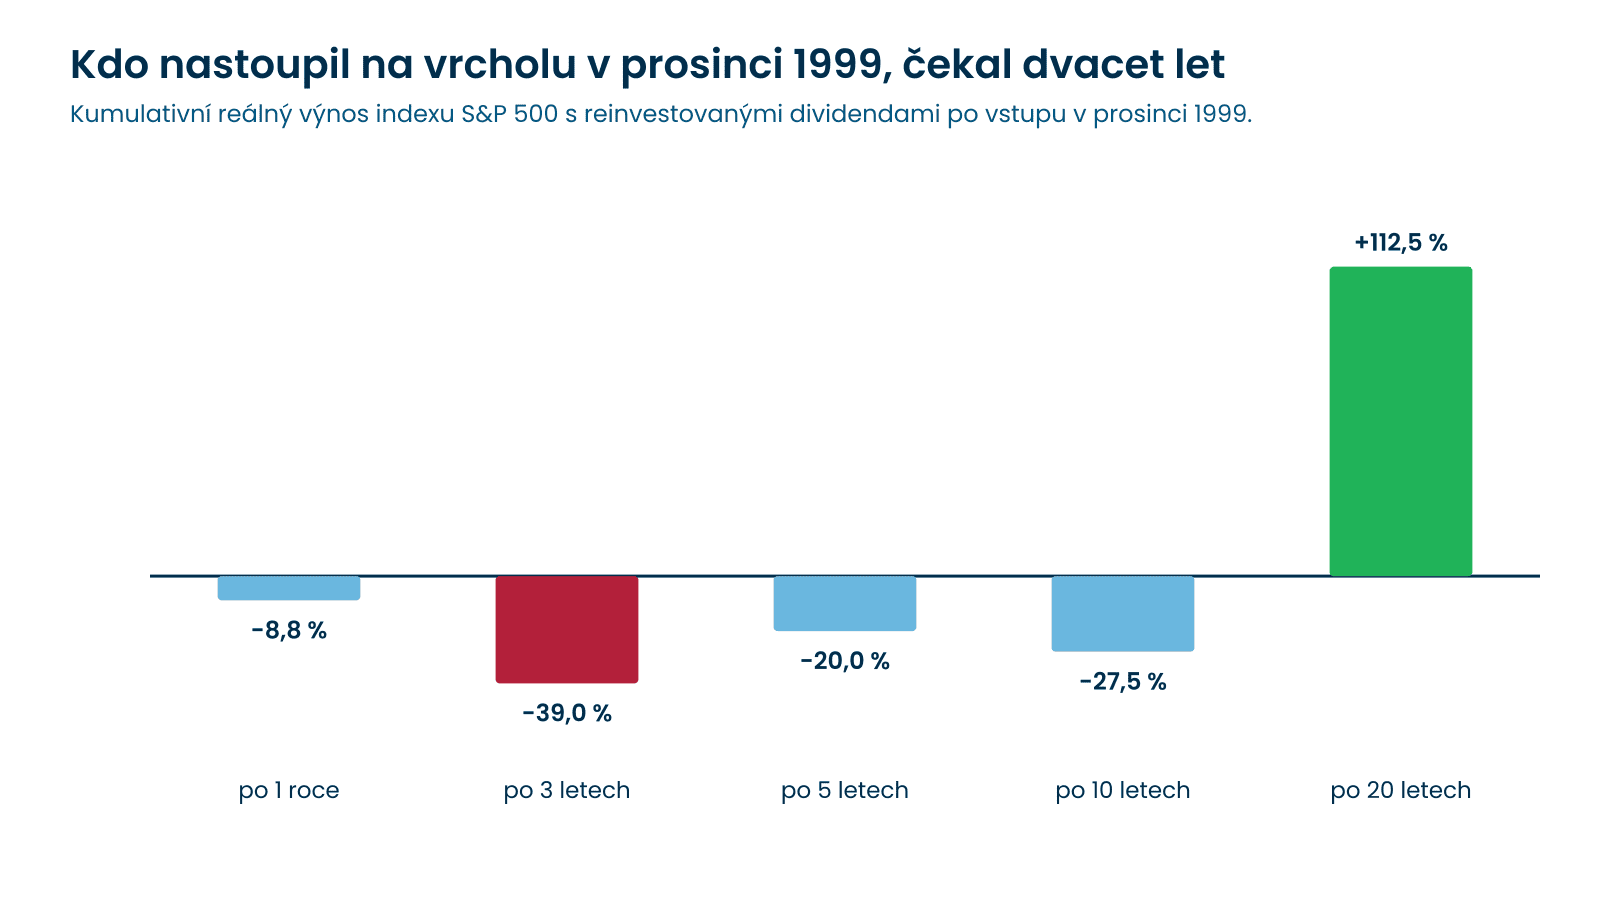
Kdo nastoupil v prosinci 1999, měl po třech letech reálně −39,0 % a po deseti letech stále −27,5 %.
Po dvaceti letech byl ovšem na +112,5 %, a to i po odečtení inflace. Trh se tedy vrátil, jen to trvalo déle, než kolik vydrží většina lidí sledovat výpis z účtu.
Dvacetiletá období mají přitom jedno společné. Z 1 510 takových období od roku 1881 skončilo v reálném minusu jediné, a to o 0,22 % ročně, s nástupem v červnu 1901.
Průměr všech dvacetiletých období je +6,5 % ročně po odečtení inflace. Delší horizont tedy výsledek nezaručí, ale historicky ho srovnává.
Na přelomu tisíciletí zůstávalo CAPE nad hranicí 40 celkem 21 měsíců. Samotný propad technologických akcií však začal už v březnu 2000.
Vysoké ocenění tak neumožnilo přesně určit okamžik obratu trhu.
Z 57 období nad CAPE 30, která vstupují do našeho výpočtu desetiletých výnosů, jich 53 spadá do jediné epizody mezi lety 1997 a 2001. Statisticky je to jeden případ rozpočítaný do 57 měsíců, nikoliv 57 pokusů.
CAPE pracuje se zisky za posledních deset let. Jestliže firmy v dalších letech vydělají výrazně více, může ukazatel klesnout bez jediného dne poklesu akcií – a naopak.
Pro investora, který má ETF na americký index nebo americké akcie, z čísel neplyne žádný pokyn k akci. Plyne z nich rozsah toho, co se může stát.
Mírnější variantou je rok 2022, kdy trh spadl o čtvrtinu až třetinu a za 2,3 roku byl zpět.
Tvrdší je rok 2000, kdy technologický index odepsal 77,9 % a návrat trval patnáct let.
Kdo investuje pravidelně menší částky, nakupuje ve všech těchto fázích a dnešní hodnota ukazatele mu říká jen to, za kolik nakupuje právě teď.
Kdo má před sebou krátký horizont, počítá s jiným rozpětím než ten, kdo má před sebou dvacet let.
O výsledku investice nerozhoduje pouze cena, za kterou investor nakoupí, ale také délka investičního horizontu a schopnost ustát případné propady.
Americký trh je podle Shillerova ukazatele nejdražší od roku 2000 a po minulém vrcholu přišel propad, který se napravoval patnáct let.
Zároveň stál ukazatel nad 30 i před třemi lety a kdo tehdy prodal, přišel o růst v řádu desítek procent.
Obě věty jsou pravdivé a žádná z nich neříká, co se stane příští rok. Co říkají společně, je rozsah, se kterým investor v drahém trhu počítá.
Co myslíte vy – je dnešní ocenění varováním, nebo jen cenou za to, že firmy dnes vydělávají jinak než v roce 2000?
Pod tímto profilem publikují články a recenze autoři stránek Finex.cz a další redaktoři nebo hosté, kteří nejsou stálými autory.


 94 %

 90 %