FinexAnalýzyInvestoři přehlížejí technologickou akcii za P/E 12! Tohle je důvod, proč dělají chybu
Investoři přehlížejí technologickou akcii za P/E 12! Tohle je důvod, proč dělají chybu
Na trhu plném drahých AI akcií se jedna zavedená technologická firma obchoduje za P/E kolem 12. Vydělává miliardy na správě systémů, jenže právě její služby může AI zásadně proměnit. Co převáží?
Technologické akciepatří mezi nejvyhledávanější investice současnosti. Rozvoj umělé inteligence sice otevírá nové příležitosti, ale zároveň zvyšuje očekávání investorů a v některých případech šroubuje ocenění firem na velmi vysoké úrovně.
Najít kvalitní technologickou firmu za rozumnou cenu proto není snadné.
Anketa
Již hlasovalo 229 čtenářů
Máte americké investice zajištěné proti pohybu dolaru?
Ne všechny tyto společnosti ovšem stojí v centru pozornosti. Vedle výrobců čipů a poskytovatelů cloudových služeb působí na trhu také zavedené podniky, které zajišťují každodenní chod informačních systémů velkých organizací.
Jedním z nich je kanadská CGI, jejíž akcie se obchodují za přibližně dvanáctinásobek očekávaného ročního zisku.
Nízké ocenění má ale své důvody. CGI vykazuje poměrně pomalý růst tržeb a do jejího tradičního byznysu může promluvit právě umělá inteligence.
Nenápadný technologický gigant s odolným byznysem
CGI patří k největším nezávislým poskytovatelům IT služeb a technologického poradenství na světě. Zaměstnává zhruba 94 000 odborníků a pomáhá organizacím s provozem, modernizací a zabezpečením informačních systémů.
Mezi její klienty patří banky, pojišťovny, státní instituce i průmyslové podniky.
Konkurenční výhoda CGI spočívá především v tom, jak hluboce jsou její služby provázané se samotným fungováním zákazníků.
Představme si například banku, jejíž platební infrastrukturu a související systémy dlouhodobě spravuje externí dodavatel.
Přechod ke konkurenci by si vyžádal rozsáhlé testování, migraci dat a úpravu interních procesů. Kromě finančních nákladů by takový krok nesl i provozní rizika.
Tento stav vytváří určitou překážku pro konkurenci a utužuje dlouhodobé obchodní vztahy.
Zisky rostou rychleji než tržby. Jak dlouho to vydrží?
Poslední výsledky odhalují poměrně zajímavý rozpor mezi růstem samotného byznysu a růstem zisku na akcii.
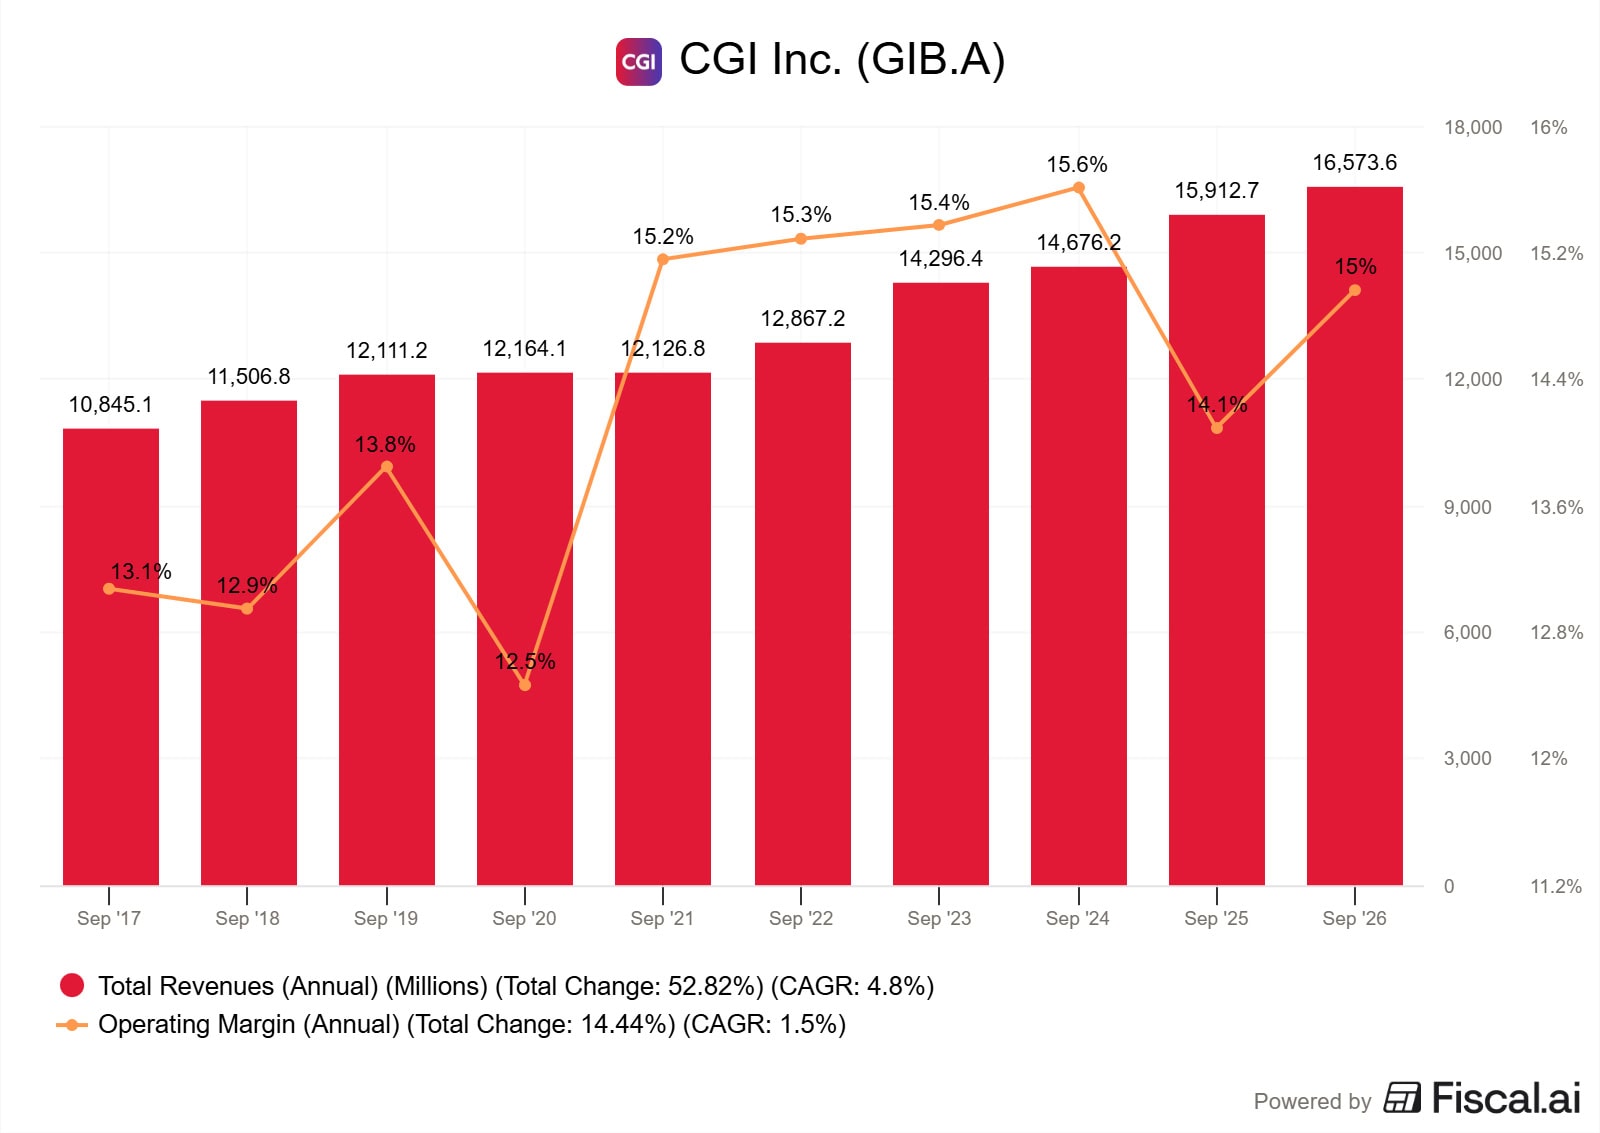
Ve fiskálním roce 2026 dosáhla CGI tržeb ve výši 16,57 miliardy CAD, což je meziročně o 4,2 % více. Po očištění o měnové vlivy ale činil růst pouhých 2,2 %.
Zdroj: www.fiscal.ai
Tržby a provozní marže CGI
Upravený zisk na akcii oproti tomu vzrostl o 8,2 % na 8,98 CAD.
Společnost zároveň vytvořila provozní peněžní tok v objemu 2,48 miliardy CAD, tedy meziročně o 11 % víc.
Firma tak dokáže generovat značné množství hotovosti, i když její tržby rostou relativně pomalu.
Při čtení výsledků je ovšem zásadní rozlišovat mezi růstem celkového zisku a zisku připadajícího na jednu akcii (EPS).
Upravený čistý zisk totiž vzrostl jen o 1,4 %. Výraznou část rychlejšího růstu upraveného EPS tak tvoří pokles počtu akcií v oběhu, ke kterému přispěly zpětné odkupy.
Zpětné odkupy jsou pro akcionáře sice příznivé, samy o sobě ale neřeší případnou stagnaci vlastního podnikání.
Pro dlouhodobého investora proto bude stěžejní, zda CGI dokáže postupně zrychlit také růst tržeb a provozního zisku.
Právě tady leží jedno z hlavních rizik celé investiční teze.
Tradiční poskytovatelé IT služeb většinou vydělávají na práci rozsáhlých týmů specialistů. Umělá inteligence však může postupně zautomatizovat část programování, testování softwaru nebo správy informačních systémů.
Pokud zákazníci začnou za stejné služby platit méně, může se CGI ocitnout pod tlakem na ceny a marže.
Každá mince má ale dvě strany.
Firmy budou totiž zároveň potřebovat asistenci při zavádění AI, modernizaci zastaralých systémů, budování kybernetické bezpečnosti a správě dat.
CGI už umělou inteligenci do své nabídky postupně začleňuje. Ve čtvrtém fiskálním čtvrtletí zaznamenala u spravovaných služeb s integrovanou AI poměr nových objednávek k tržbám na úrovni 122 %.
To potvrzuje poptávku po této části služeb, automaticky to ale nezaručuje odpovídající růst budoucích výnosů.
Klíčové tedy bude, zda CGI dokáže na AI vydělávat rychleji, než tato nová technologie začne narušovat její tradiční služby.
Je současné ocenění dostatečně atraktivní?
Akcie CGI se 13. listopadu 2026 obchodovaly zhruba za 81,79 USD.
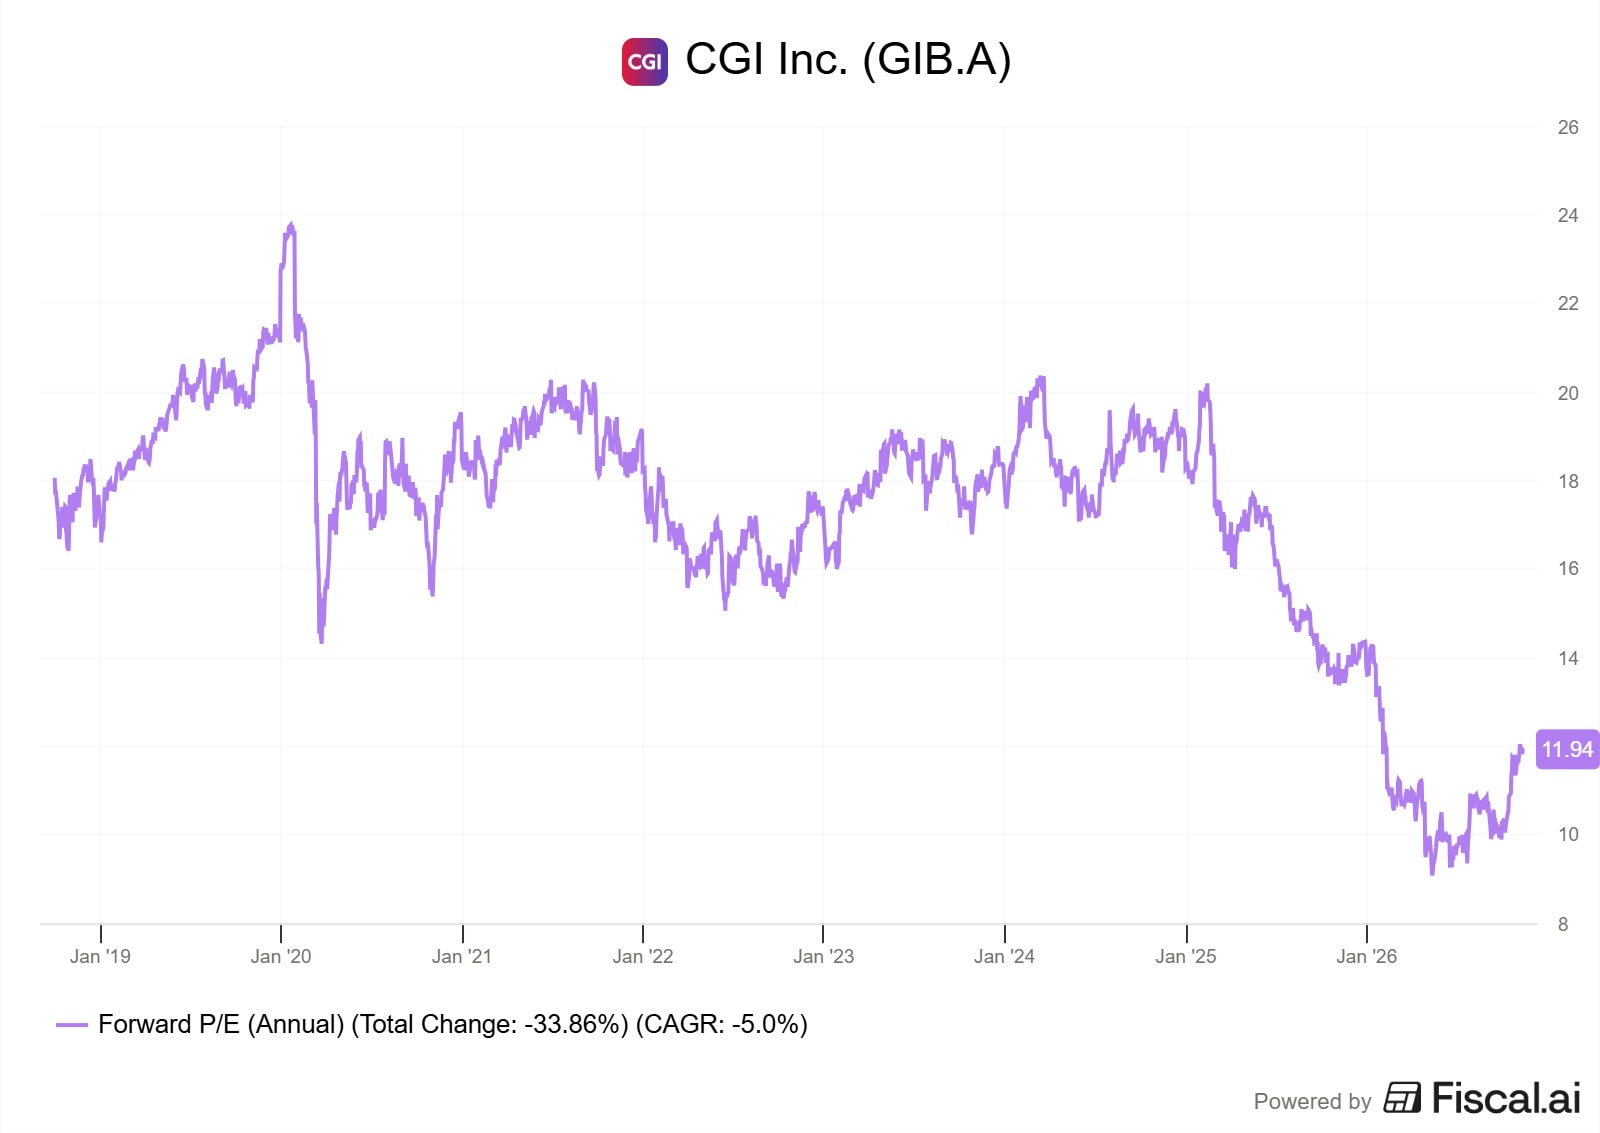
Této ceně odpovídalo forward P/E kolem hodnoty 12 a poměr ceny k volnému peněžnímu toku (Free Cash Flow) se pohyboval kolem desetinásobku.
Poznámka
Free Cash Flow neboli volný peněžní tok představuje hotovost, která firmě zbude po zaplacení všech nutných výdajů a investic pro udržení a rozvoj podnikání.
Zdroj: www.fiscal.ai
Forwad P/E CGINa poměry technologických společností se jedná o poměrně nízké ocenění.
Pokud by firma dokázala dlouhodobě zvyšovat zisk na akcii přibližně o 8 % ročně, mohlo by toto ocenění nabídnout slušný výnos i bez toho, aby se samotný valuační násobek nějak výrazněji posunul.
To ovšem stojí na předpokladu, že se nezhorší samotný byznys ani nálada na trhu.
Naopak trvalé zpomalení růstu nebo tlak AI na ziskové marže by mohly současnou nízkou valuaci plně ospravedlnit.
CGI tak může posloužit jako zajímavá alternativa pro hodnotově orientované investory, kteří si chtějí sáhnout na technologický sektor, ale nechtějí platit vysokou růstovou prémii.
Nejde však o sázku na technologickou revoluci. Je to především sázka na odolnost zavedeného byznysu, schopnost firmy generovat hotovost a její celkovou efektivitu při využívání kapitálu.
To, jak se CGI dokáže přizpůsobit éře umělé inteligence, s konečnou platností rozhodne, zda je současné ocenění skutečnou příležitostí, nebo jen hodnotovou pastí.
Tohle je další Palantir. Akcie, která může do roku 2032 vyrůst až 10x
Představte si, že jste koupili Palantir ještě před jeho raketovým růstem.
Tenhle vlak už ujel.
Jedna z největších příležitostí AI boomu se podle nás ale může skrývat ve firmě, o které většina investorů nikdy neslyšela.
Co když právě teď stojíme před podobnou příležitostí?
Finanční analytik specializující se na akcie, investování a účetní analýzu firem. Vystudoval ekonomiku a management na Podnikatelské fakultě Vysokého učení technického v Brně (VUT) a je držitelem mezinárodní účetní kvalifikace ACCA. Profesní zkušenosti získal ve společnosti PricewaterhouseCoopers (PwC), kde se podílel na auditech a oceňování mezinárodních společností obchodovaných na burze. Později působil v bankovnictví jako ředitel controllingu a interního auditu. Od roku 2017 se věnuje finanční analytice a tvorbě odborného obsahu o investování, akciových trzích a odhalování investičních podvodů. Je autorem odborných článků i několika publikací a e-booků zaměřených na finance a investování.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.











 94 %

 90 %


