FinexAnalýzyKdyž teče na trzích krev, nakupuji: Důvody, proč jsem tuhle akcii koupil do portfolia
Premium Když teče na trzích krev, nakupuji: Důvody, proč jsem tuhle akcii koupil do portfolia
Na trzích teče od začátku listopadu krev a na technologických akciích tak vznikají slevy, které nemají obdoby. Jakou akcii jsem právě přidal do portfolia?
Akcie hyperscalerů si cenově stále nevedou nejlépe. Některé tituly, jako třeba Microsoft, se sice drží na špici, ale jiné čelí hlubokým ztrátám. Právě v tom ovšem za poslední čtyři roky vidím velkou příležitost.
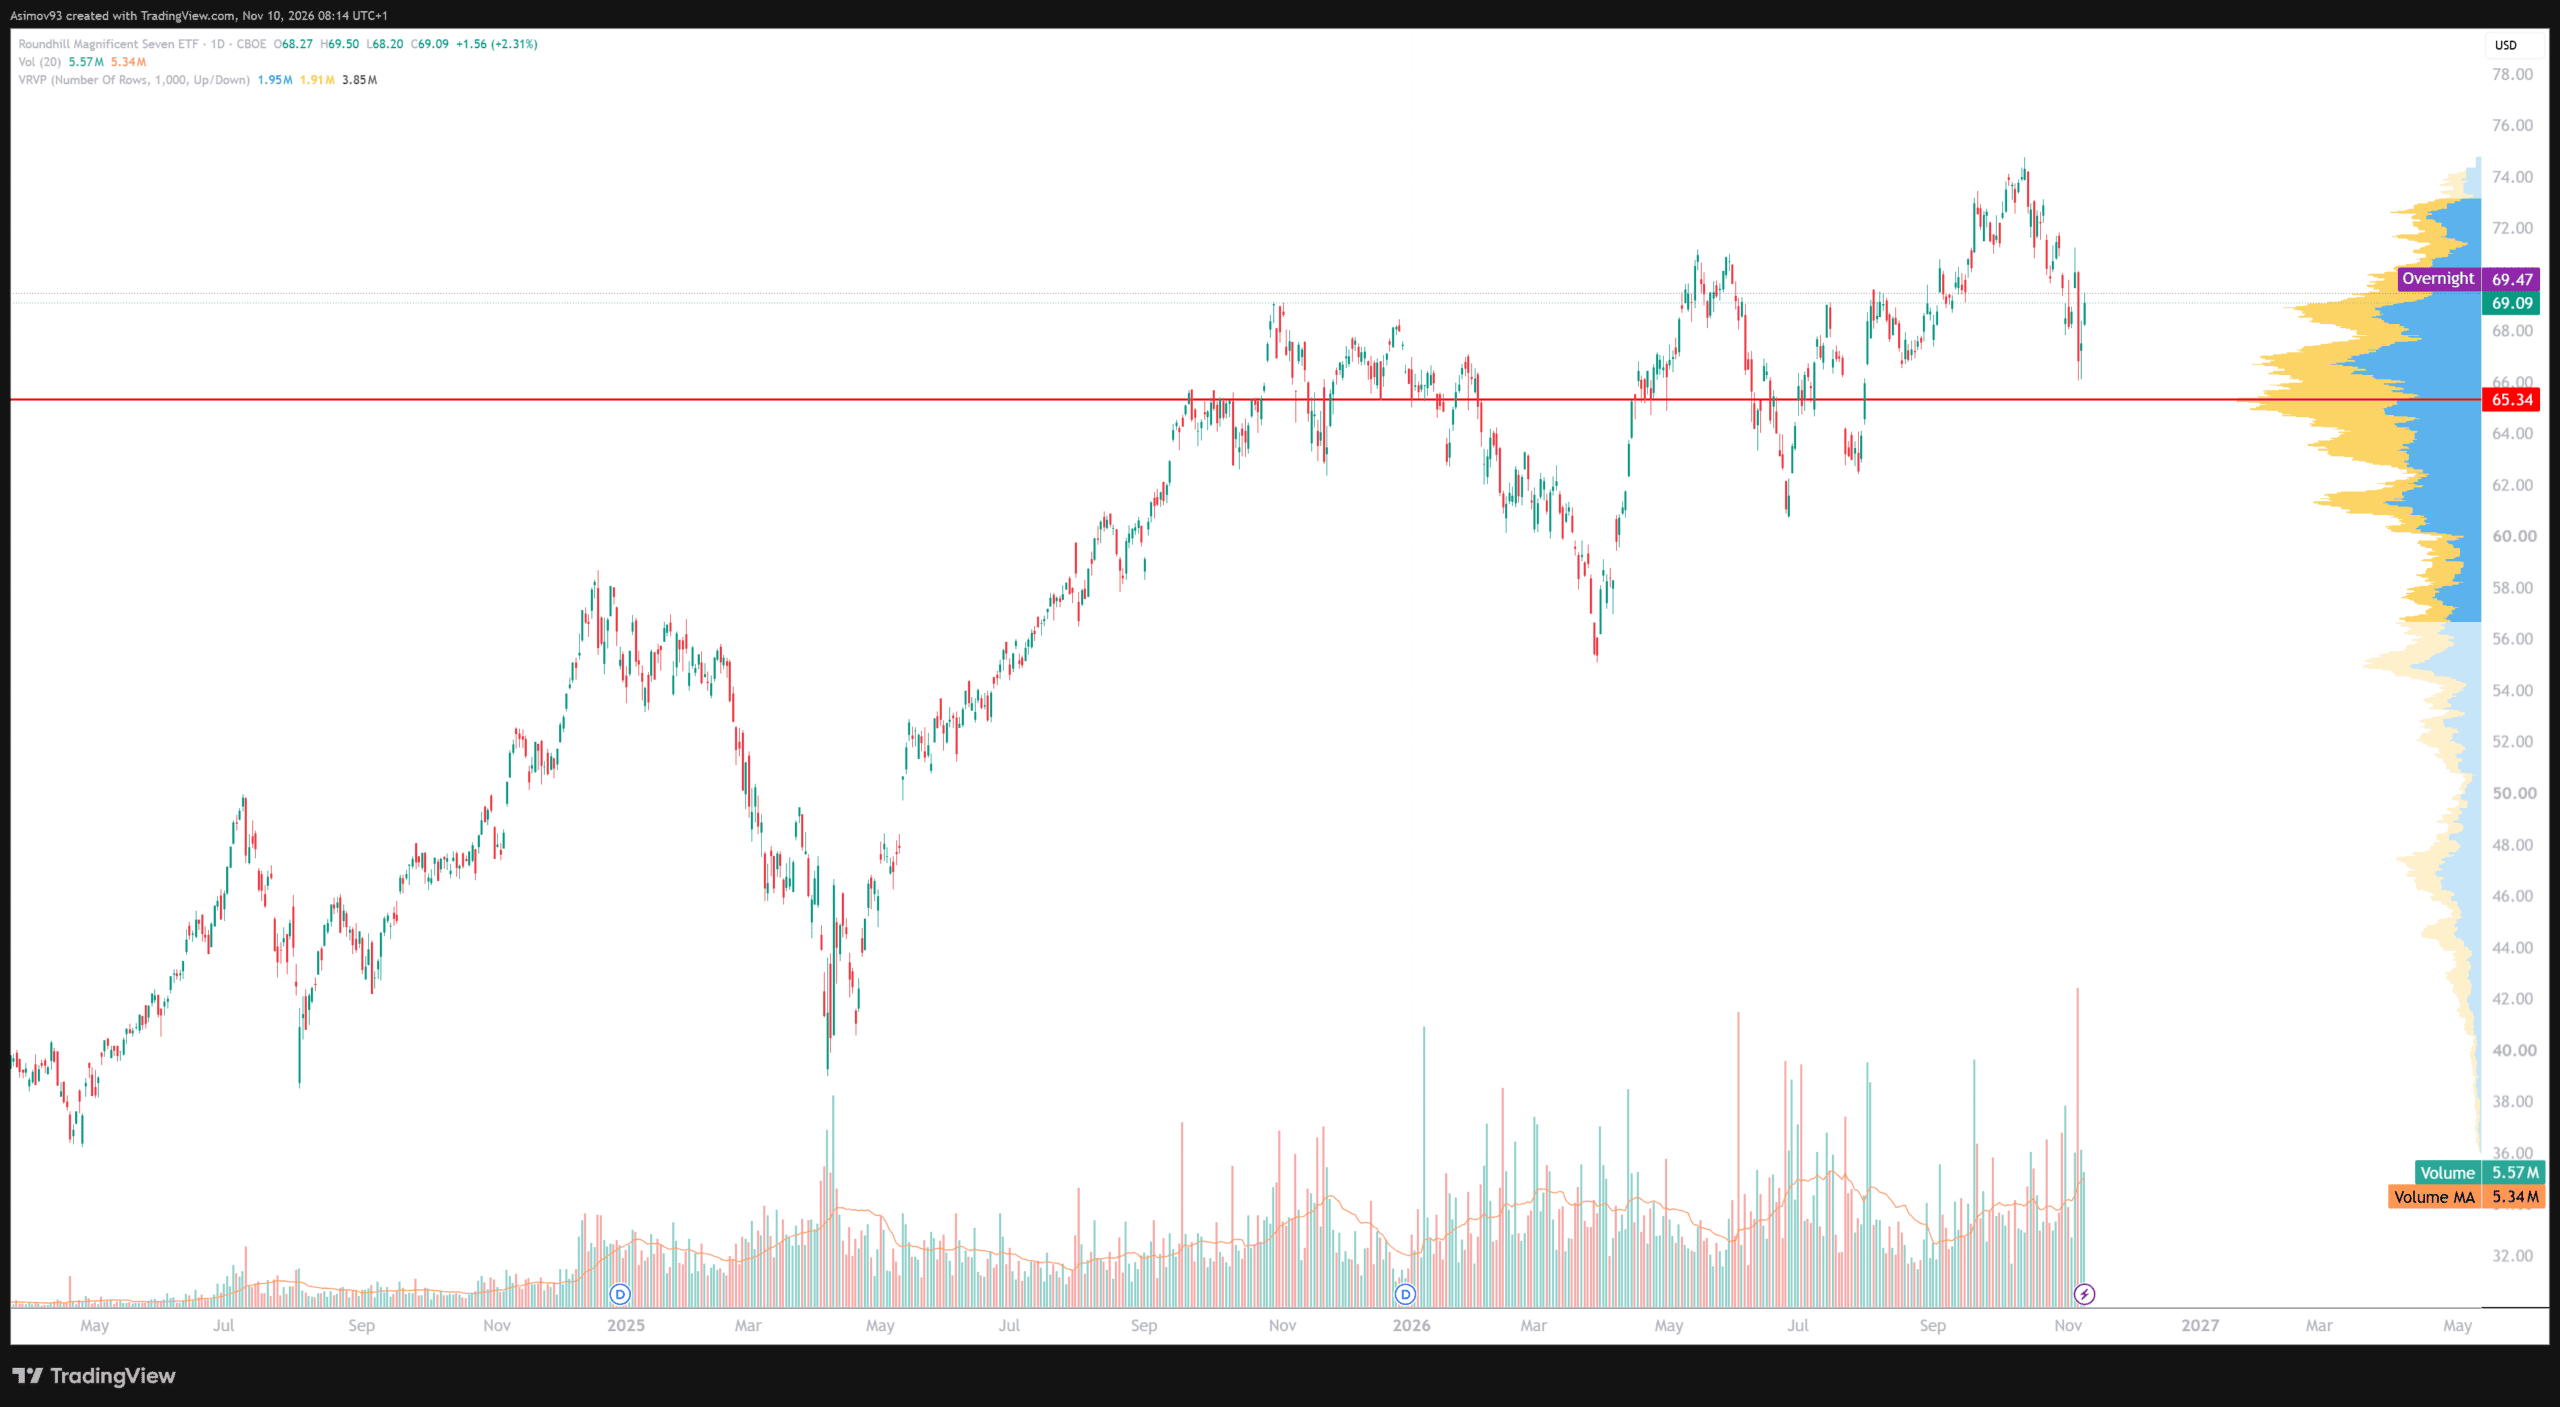
Z grafu agregovaně vidíme, že trh s největšími hyperscalery více než rok stagnuje. Technicky se totiž nikam neposunul, protože investoři začali postupně zaceňovat obavy z udržitelnosti investic do AI.
To je bohužel snadno vidět až zpětně. Aneb po bitvě je každý generál.
Zdroj: tradingview.com
Cena ETF sledujícího velkou sedmičku se pohybuje více než rok na stejných úrovních
Já jsem ale už kolem poloviny roku 2025 začal tušit, že něco takového musí v dohledné době přijít. Čekal jsem tudíž více než rok na příležitost, která se nyní naskytla, a opatrně ji využívám.
Stačilo číst a chápat kontext.
Už před příchodem AI byl cloud velmi rychle rostoucím segmentem, protože potřeba ukládat data byla neukojitelná.
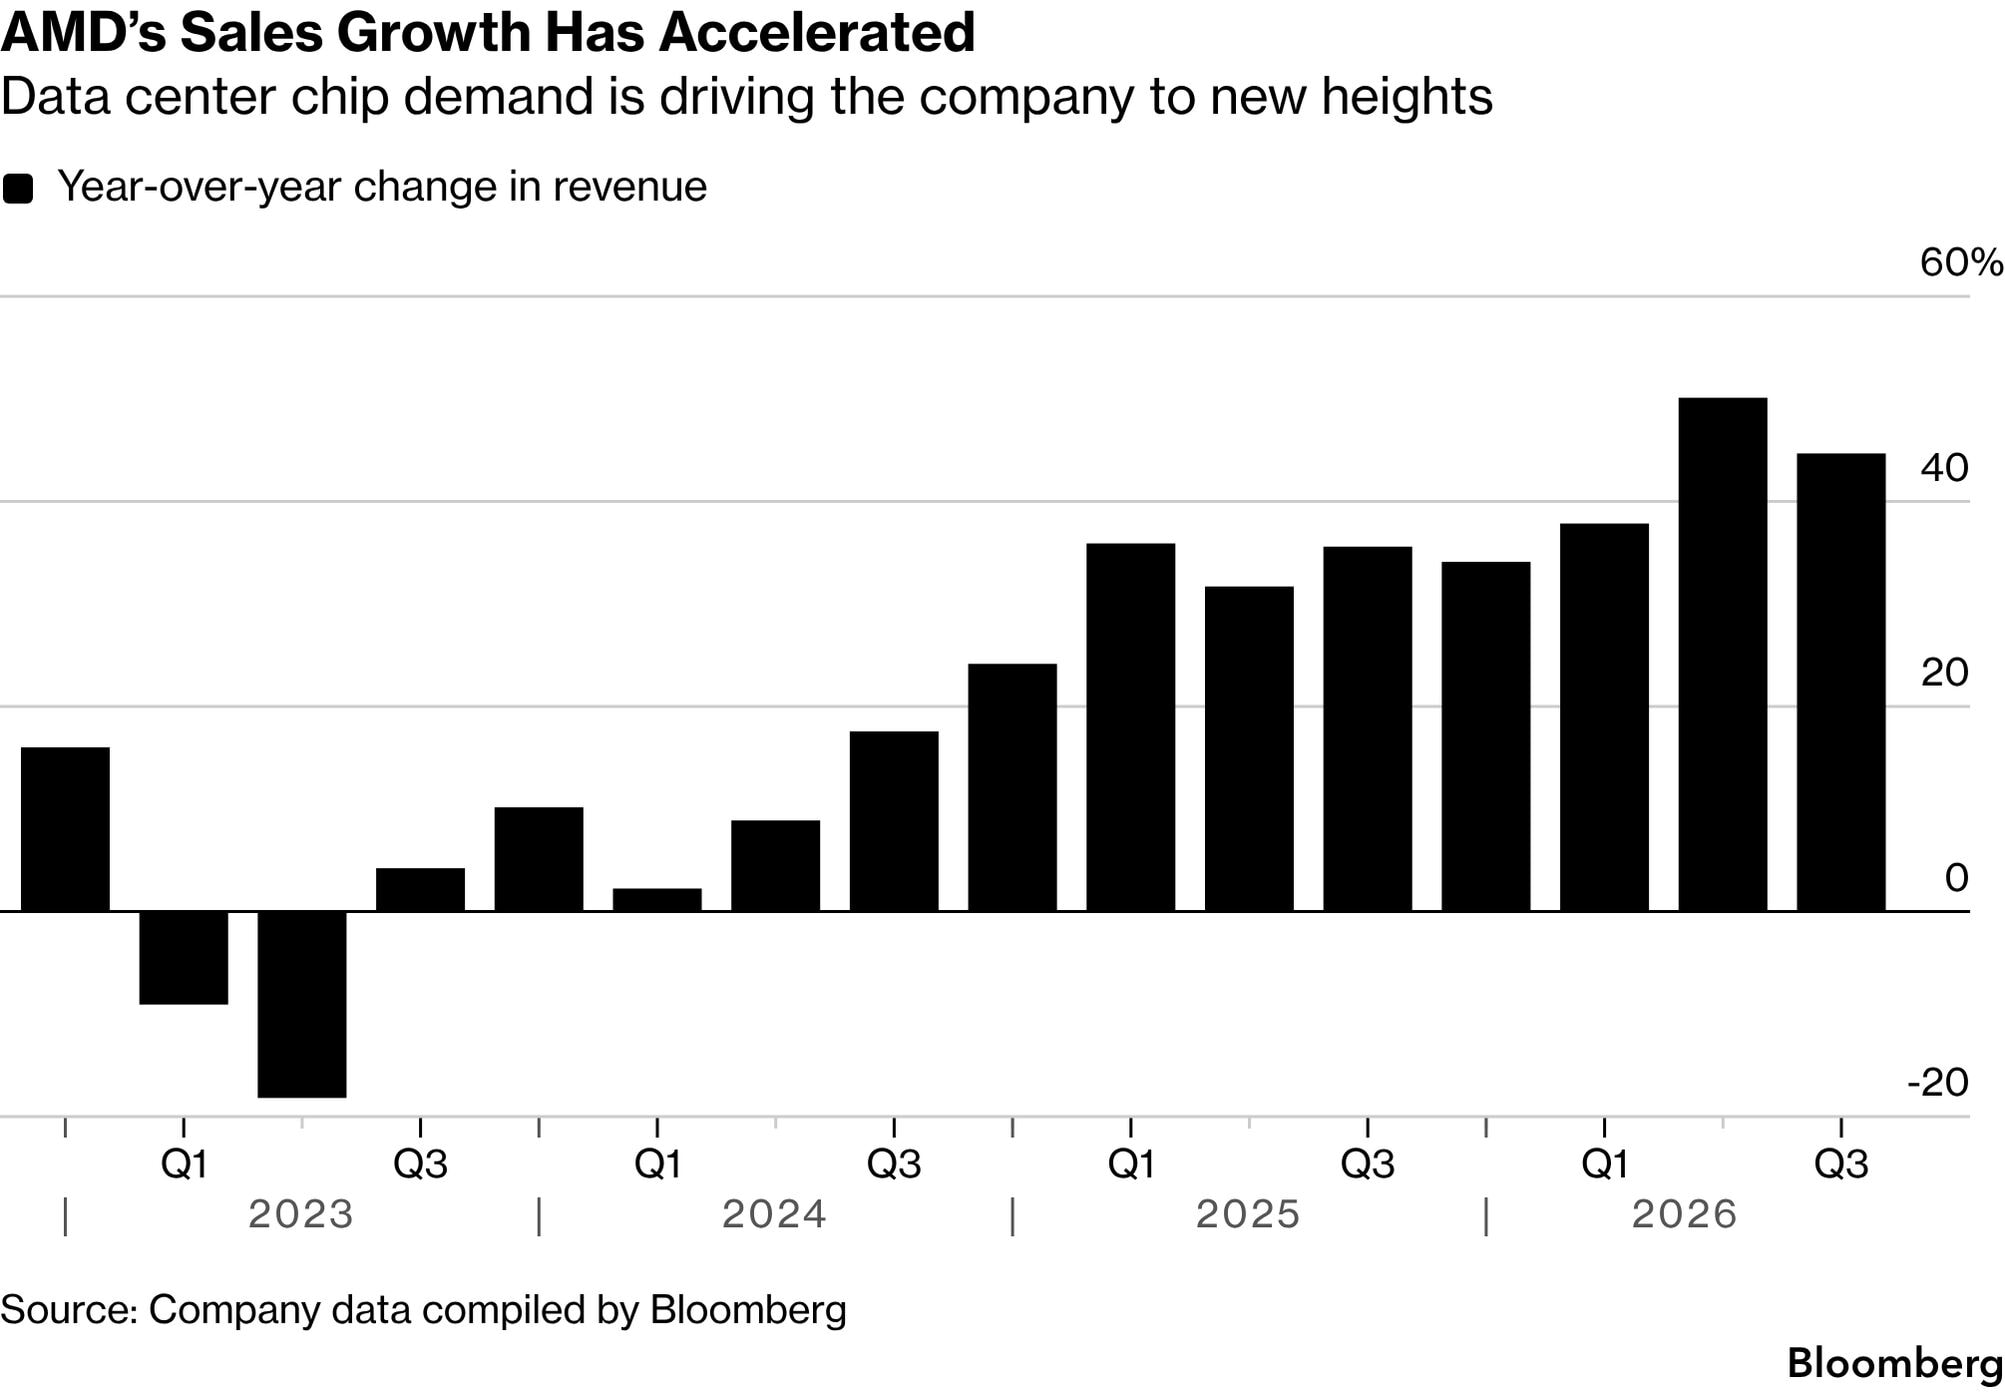
S příchodem umělé inteligence tento trend ještě posílil, což si nikdo z nás asi původně nedokázal představit. Ostatně výhledově poptávka po čipech konzistentně a silně roste.
Řekl bych, že data budou v éře AI mnohem cennější než cokoli jiného.
Zdroj: Bloomberg
AMD počítá s konzistentním růstem poptávky po čipech díky datovým centrům
Podle mého názoru proto bude mít hyperscalery v portfoliu stejně důležité jako držet defenzivní akcie typu Coca-Coly.
Volné cash flow hyperscalerů přesáhne 600 miliard USD
Všichni víme, že Alphabet, Meta, Microsoft a Amazon investují do datových center obří částky a jen letos by měly jejich kapitálové výdaje dosáhnout zhruba 800 miliard USD, což je přibližně desetinásobek oproti roku 2019.
Někde jsem zaznamenal i vyšší odhady.
Varování
Z dřívějšího argumentu pro růst se najednou stal strašák – velké kapitálové investice hyperscalerů nakonec dostihly i jejich největšího dodavatele.
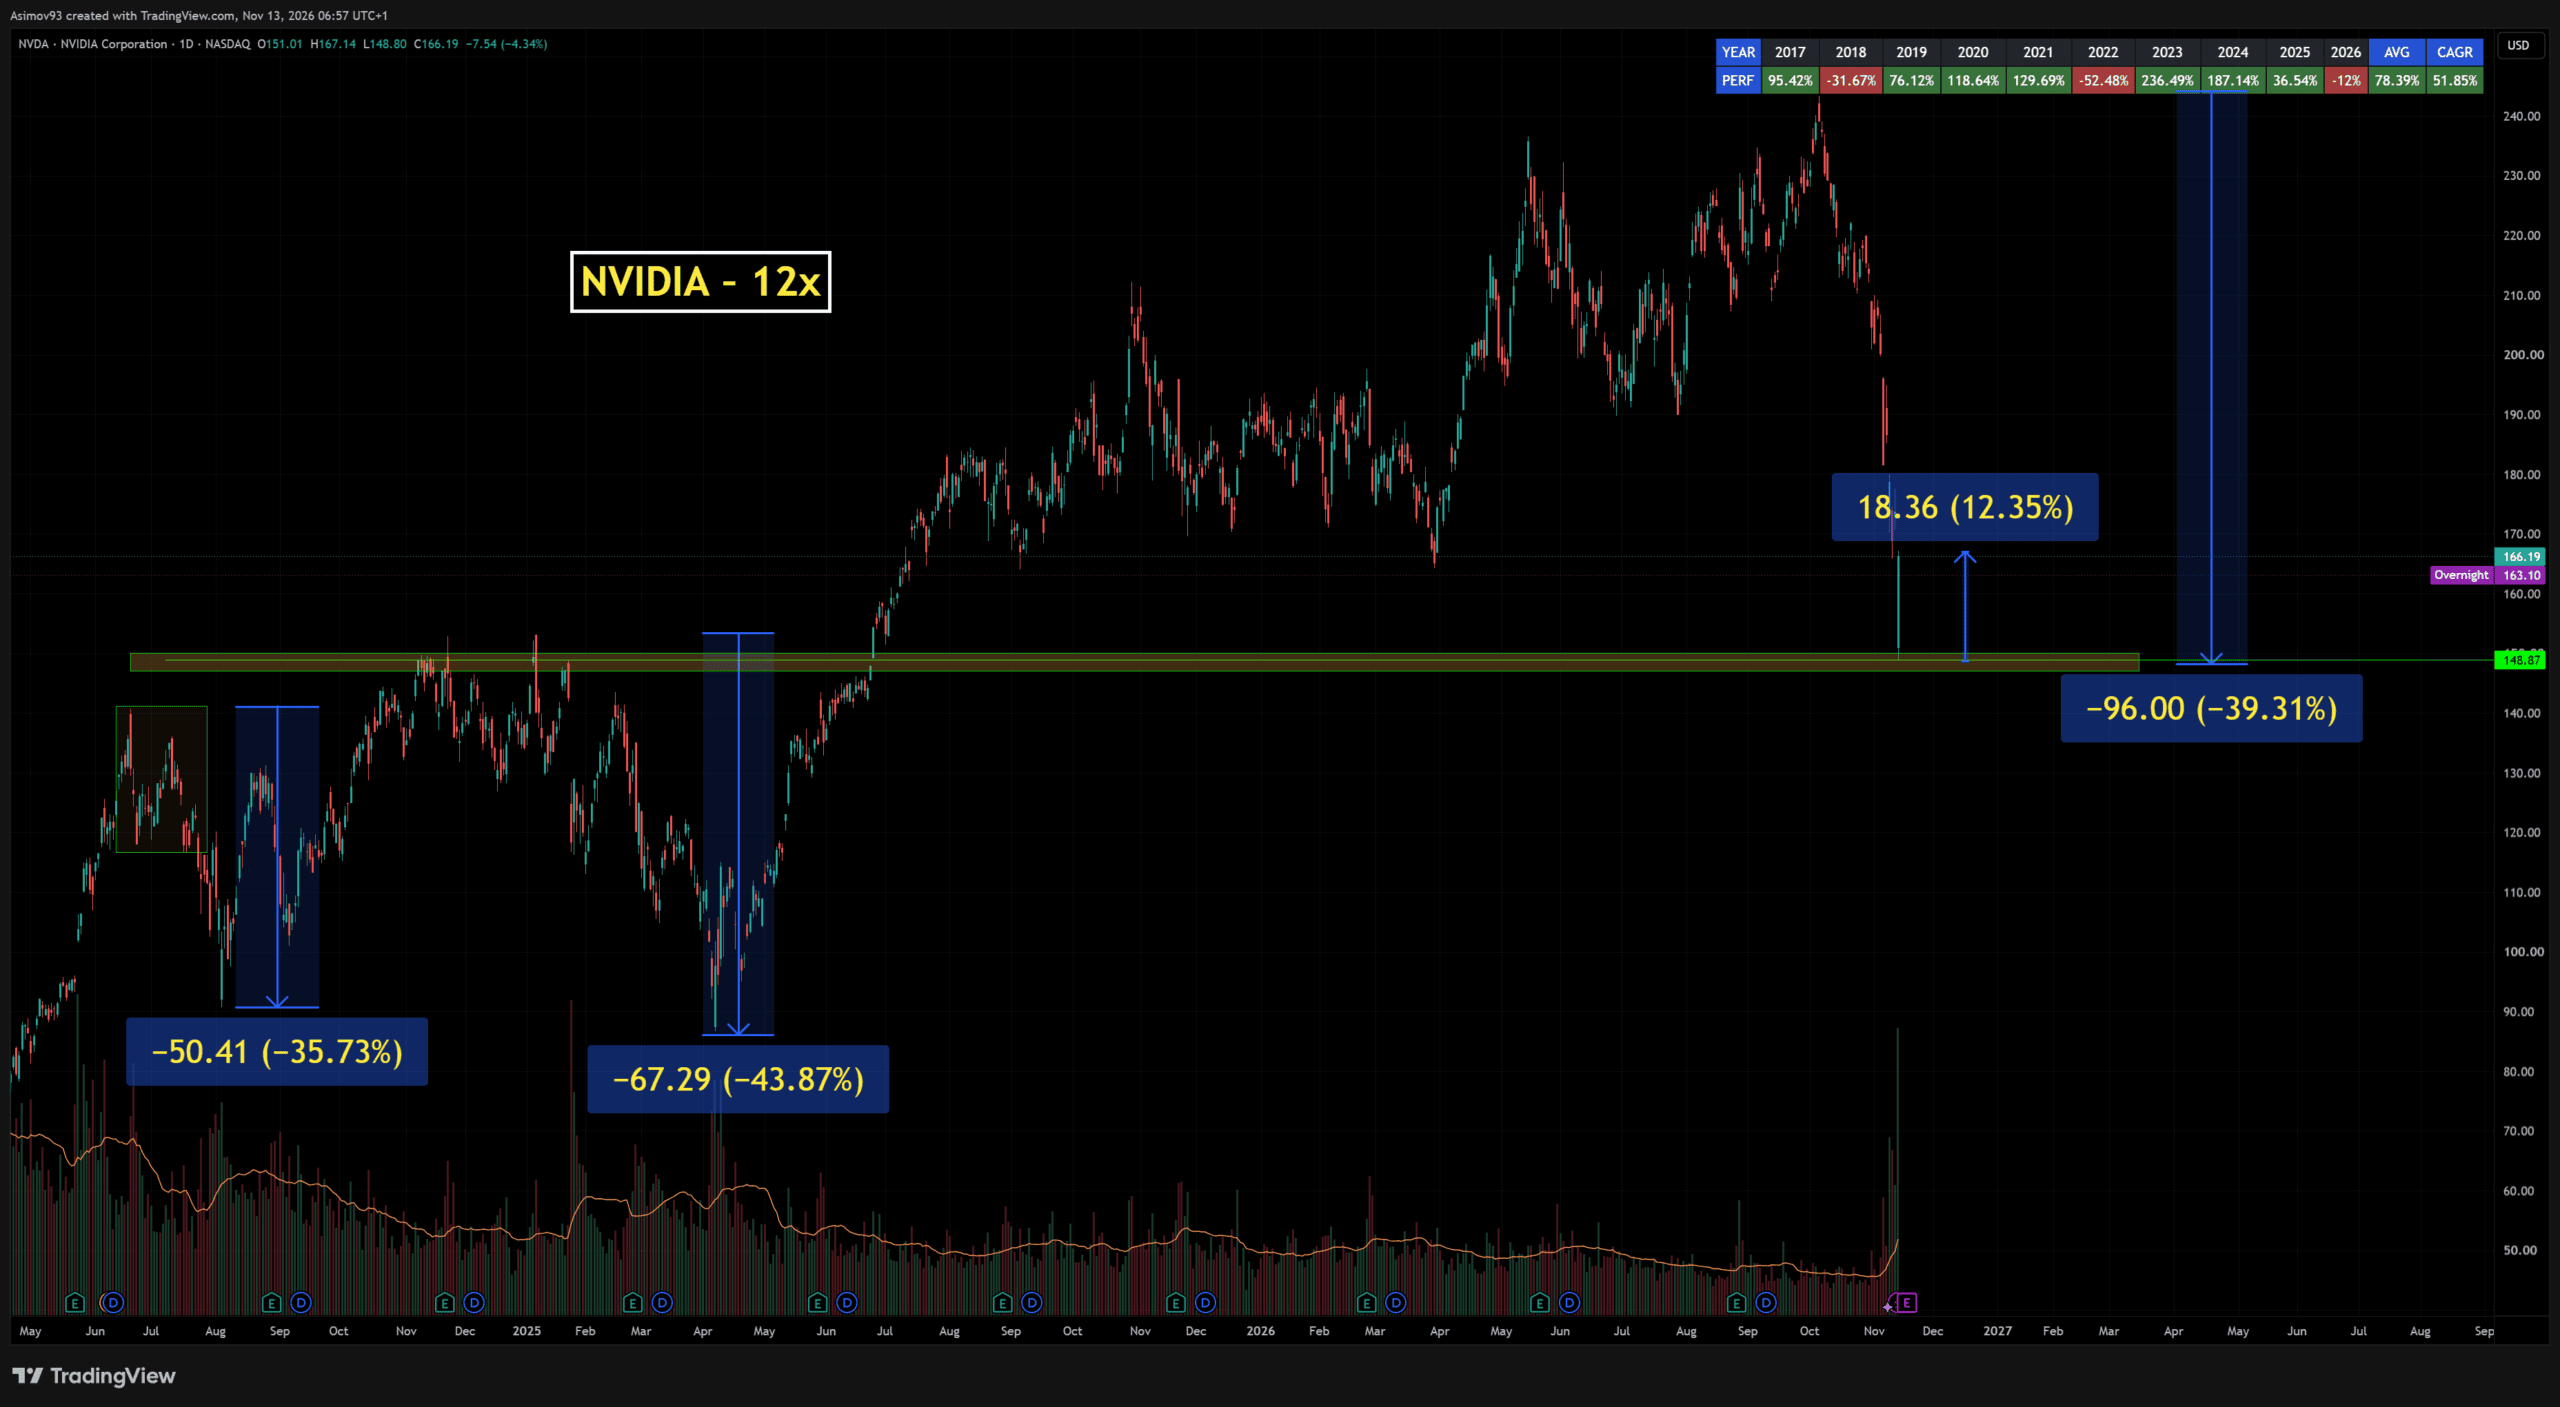
Obavy o udržitelnost odstartovaly pád akcií Nvidie o téměř 40 %.
Zdroj: Jaroslav Jarolím (Zdroj dat: tradingview.com)
Akcie Nvidie se propadly o téměř 40 % a jejich valuace se stlačila pod 12
Kapitalizace nákladů je ovšem proces, který může trvat mnohem déle, a trh nám letos dával jasně najevo, že si není jistý její návratností. Zkrátka to považuje za hlavní riziko, které doslova stáhlo dolů celý technologický akciový trh.
Jako by trhy nezajímalo, že volné cash flow těchto čtyř firem má do roku 2030 vzrůst až na zhruba 640 miliard USD.
Nebo tomu vůbec nevěří?
Budou snad náklady v následujících letech mnohem vyšší, než se nyní očekává?
Přesně tyto otázky si momentálně kladu. Na první pohled to ve mně totiž probouzí chuť nakupovat další akcie z této čtveřice.
Teď začíná ta nejdůležitější část
Nenechte si ujít konkrétní čísla a klíčové poznatky
Přečteno: 28 % článku
Zbývá: 72 %
Co se v tomto článku dozvíte?
Proč jsou datová centra nové zlaté doly
Pochopíte kontext nové doby
Proč jsem přidal poprvé do portfolia právě tuhle akcii
Investiční analytik a publicista specializující se na makroekonomii, měnovou politiku a analýzu finančních trhů. Vystudoval Masarykovu univerzitu a dlouhodobě se věnuje ekonomickým souvislostem vývoje kapitálových trhů.
Ve Finexu publikuje odborné články zaměřené na fundamentální a technickou analýzu i makroekonomické dění. Vedle Finexu pravidelně publikuje odborné články a komentáře také v dalších českých ekonomických médiích, včetně Hospodářských novin.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.









 94 %

 90 %


