Co je pro vás u dividendové akcie nejdůležitější?
💰 Co nejvyšší dividendový výnos
🛡️ Bezpečnost a udržitelnost dividendy
💵 Kombinace dividendy a růstu ceny
🏢 Kvalita firmy, dividenda je až druhotná

Výrobce turbín z Plzně má práci na roky dopředu. Akcionáři mezitím dostali dividendu vyšší než loňský zisk a největší akcionář v říjnu prodal 17 % akcií. Kdy se zakázky promítnou do tržeb?

Akcie Doosan Škoda Power zakončily čtvrteční obchodování 19. listopadu na 397 korunách. Během celého dne přitom majitele změnilo jen 2 173 kusů.
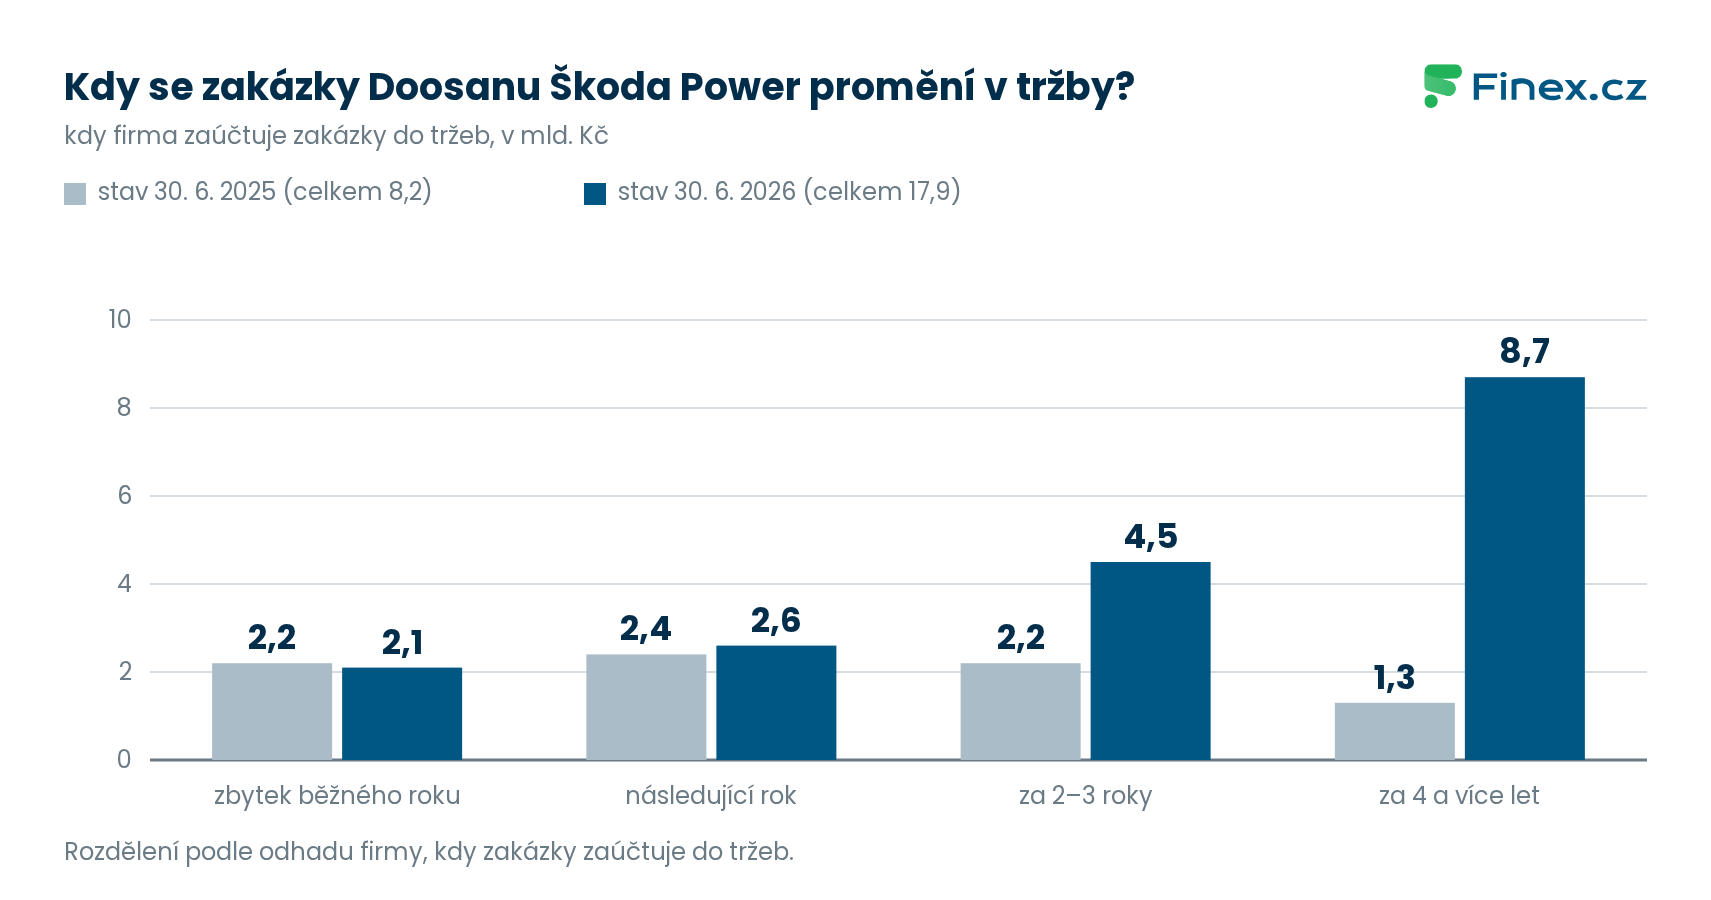
Více než samotný kurz ale investorům napoví objem nasmlouvaných zakázek. Plzeňský výrobce má práci na roky dopředu, jenže téměř 50 % zakázek zaúčtuje do tržeb podle vlastních odhadů až od roku 2030.
Plzeňský podnik navrhuje a vyrábí parní turbíny vlastní konstrukce – stroje, které v elektrárnách mění tlak páry na otáčky generátoru – a zajišťuje k nim servis. Podle své prezentace už dodal turbíny do 64 zemí.
Od roku 2009 patří jihokorejské skupině Doosan a na pražské burze se jeho akcie obchodují od 6. února 2025.
💰 Co nejvyšší dividendový výnos
🛡️ Bezpečnost a udržitelnost dividendy
💵 Kombinace dividendy a růstu ceny
🏢 Kvalita firmy, dividenda je až druhotná
Za první pololetí roku 2026 utržila firma 2,68 miliardy korun, tedy o 2,7 % více než o rok dříve.
Čistý zisk vzrostl o 13,2 % na 236 milionů korun. Meziroční srovnání však vedení samo označuje za omezené, protože v prvním pololetí 2025 chybně spočítalo odloženou daň.
Při čtvrteční ceně dosahuje tržní hodnota podniku 12,7 miliardy korun.
Zásoba nasmlouvaných zakázek vzrostla z 8,2 miliardy korun k 30. červnu 2025 na 17,9 miliardy korun o rok později, takže se více než zdvojnásobila. Jen za první pololetí přibyly nové zakázky za 7,7 miliardy korun.
Patří mezi ně dodávka dvou turbosoustrojí pro nové bloky jaderné elektrárny Dukovany, na kterou Doosan Škoda Power v únoru podepsal smlouvu, a také turbína pro Indii.
Hodnotu dukovanské zakázky však podnik nezveřejnil a o další části vybavení strojovny podle své prezentace teprve vyjednává.
Klíčové ale je, kdy se tyto kontrakty promítnou do tržeb. Vedení je člení podle roku, v němž je odhadem zaúčtuje. Do nejvzdálenější skupiny s tržbami od roku 2030 spadá 48 % zakázek. O rok dříve tvořila stejně vzdálená kategorie jen 16 % zásoby a začínala rokem 2029.
Pro letošní rok pololetní zpráva počítá s tržbami srovnatelnými s rokem 2025 a mírně vyšším ziskem.
Velká část zakázek Doosan Škoda Power se podle firemních odhadů dostane do tržeb až v příští dekádě.
Detailní rozpad zároveň ukazuje, že nepřibyly jen vzdálené zakázky. Na roky 2028 a 2029 připadá 4,5 miliardy korun, zatímco o rok dříve měla stejně vzdálená skupina (tehdy roky 2027 a 2028) hodnotu 2,2 miliardy korun.
Stále však jde pouze o odhad vedení, nikoliv o zaručené tržby. Zásobu zakázek auditor neověřuje, část z ní se přepočítává z cizích měn kurzem ke 30. červnu a termíny velkých energetických staveb se mohou posouvat.
Valná hromada 25. června 2026 schválila dividendu 28 korun na akcii, kterou firma vyplatila 7. srpna. Celkem šlo o 893 milionů korun, zatímco za rok 2025 čistý zisk dosáhl 521 milionů korun.
Na dividendách tak akcionářům poslala 171 % loňského zisku (171 korun z každé stokoruny zisku) a rozdíl dorovnala z nerozděleného zisku minulých let. Dividendová politika podniku přitom počítá s výplatou nejméně 70 % zisku.
| Ukazatel | Částka (mil. Kč) | Období nebo stav |
|---|---|---|
| Vyplacená dividenda za rok 2025 | 893 | výplata 7. 8. 2026 |
| Čistý zisk | 521 | rok 2025 |
| Hotovost a peněžní ekvivalenty | 781 | stav k 30. 6. 2026 |
| Volné cash flow | −859 | 1. pololetí 2026 |
Zdroj dat: pololetní zpráva Doosan Škoda Power za 1. pololetí 2026
Ke konci června tak podnik držel na účtech méně hotovosti, než v srpnu vyplatil. Volné cash flow (peníze z provozu po odečtení investic a daní) skončilo za pololetí v minusu, což vedení v prezentaci vysvětluje kapitálem vázaným v provozu.
Po 30. červnu si firma podle pololetní zprávy zajistila přístup ke krátkodobému bankovnímu financování, které popisuje jako součást běžného řízení provozního kapitálu.
Při čtvrteční ceně akcie by stejná dividenda znamenala výnos 7,1 %, z běžného loňského zisku by ji ale nebylo možné pokrýt.
Nízký denní objem obchodů sám o sobě neukazuje, kolik akcií aktuálně čeká v nabídce. Pokud při prodeji nestačí poptávka za poslední zobchodovanou cenu, může se část většího pokynu vypořádat levněji.
Poslední kurz proto nezaručuje stejnou cenu pro celý balík. Limitní pokyn sice stanoví nejnižší přijatelnou prodejní cenu, nezaručuje však, že se na trhu najde kupec pro všechny nabízené akcie.
Výsledky za celý rok 2026 prověří, zda Doosan Škoda Power udrží tržby na loňské úrovni, jak předpokládá pololetní zpráva. Příští návrh dividendy pak napoví, zda vedení znovu sáhne do nerozdělených zisků z minulých let.
Největší akcionář sice v říjnu prodal 17 % akcií, nízký denní objem obchodů však dál znamená, že rychlý prodej většího balíku může srazit realizovanou cenu.
Tak vysoká dividenda? Většinou je někde problém. U téhle akcie jsme ho ale hledali marně.
Vysoký pasivní příjem, rostoucí byznys a firmu, která ve velkém skupuje vlastní akcie - aniž byste za ně museli platit prémiovou cenu.
Objevili jsme jednu z nejzajímavějších dividendových příležitostí současnosti?

Pod tímto profilem publikují články a recenze autoři stránek Finex.cz a další redaktoři nebo hosté, kteří nejsou stálými autory.


 94 %

 90 %