Co je pro vás u dividendové akcie nejdůležitější?
💰 Co nejvyšší dividendový výnos
🛡️ Bezpečnost a udržitelnost dividendy
💵 Kombinace dividendy a růstu ceny
🏢 Kvalita firmy, dividenda je až druhotná

Americké burzy procházejí bouřlivou proměnou. Investoři opouštějí technologické tituly a přesouvají peníze do zdravotnictví a zboží denní spotřeby. Jde jen o dočasný výkyv, či o změnu dlouhodobého trendu?
 Nenechte si ujít důležité novinky! Přidejte si obsah z Finex.cz do oblíbených na Zprávy Google.
Po měsících silného růstu firem zaměřených na umělou inteligenci nastal na americkém akciovém trhu výrazný obrat.
Kapitál nyní proudí především do akcií farmaceutických firem a výrobců běžného zboží, jako jsou zubní pasty nebo prací prostředky. Takzvané defenzivní sektory tak najednou porážejí donedávna dominantní technologické giganty.
💰 Co nejvyšší dividendový výnos
🛡️ Bezpečnost a udržitelnost dividendy
💵 Kombinace dividendy a růstu ceny
🏢 Kvalita firmy, dividenda je až druhotná
Zatímco akcie spojené s AI oslabily, výrobci léků i základních potravin přitahují nové kupce. Podobný rozsah rotace kapitálu přitom burzovní statistiky nezaznamenaly celých 25 let.
Podle údajů Dow Jones Market Data překonaly akcie zdravotnického sektoru v indexu S&P 500 technologické firmy za 100 dní do 10. listopadu 2026 o více než 33 procentních bodů.
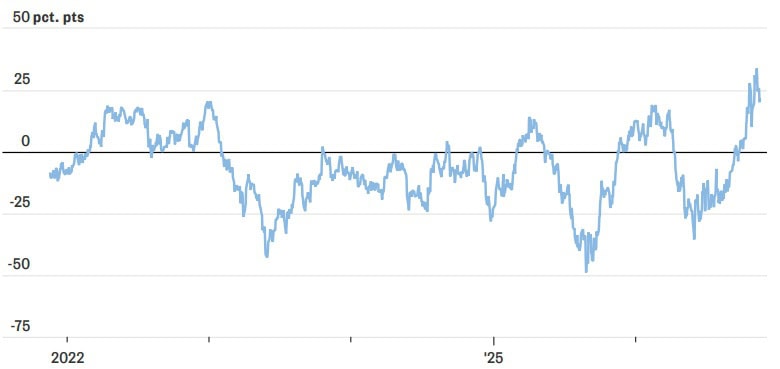
Jde o největší výkonnostní rozdíl mezi oběma odvětvími od října 2001. Tehdy splaskla internetová bublina, ekonomika čelila mírné recesi a po teroristických útocích z 11. září výrazně posilovaly defenzivní akcie v čele s řetězcem Walmart.
I přes určité zmírnění tohoto rozdílu si zdravotnictví ke středečnímu závěru obchodování drželo náskok přes 22 procentních bodů.
Pomineme-li vývoj ze začátku roku 2026, jde o nejsilnější relativní výkonnost tohoto odvětví od krizového roku 2008.
Podle Giny Martin Adams, hlavní tržní stratéžky v HB Wealth, jde o přirozenou reakci na jarní přehřátí trhu. V květnu a červnu 2026 totiž akcie výrobců čipů a dodavatelů pro AI rostly tempem připomínajícím vrchol internetové bubliny z konce roku 1999.
Prudký pokles cen převrátil dlouhodobé valuační poměry na burze. Podle ukazatele forward P/E, který poměřuje cenu akcie k očekávanému zisku za příštích 12 měsíců, se technologický sektor obchoduje za 16,9násobek zisků.
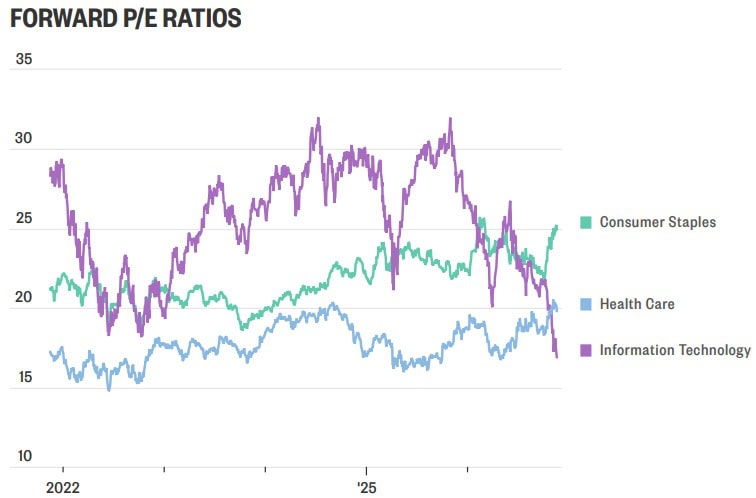
Jde o nejnižší ocenění amerických technologií od března 2020. Naproti tomu zboží denní spotřeby se obchoduje téměř za 25násobek očekávaných zisků a zdravotnictví za 19násobek.
Nicholas Colas z DataTrek to označuje za výraznou odchylku od trendu poslední dekády.
Portfoliový manažer RIA Advisors Michael Lebowitz upozorňuje, že technické indikátory jako RSI (index relativní síly) ukazují na přeprodanost technologií a překoupenost spotřebního zboží.
Podle jeho slov je nyní riziko levné, zatímco bezpečí drahé.
Jako příklad slouží srovnání řetězce Walmart a výrobce čipů Nvidie:
Podobné rotace přitom nastaly už v létě 2024 a na konci roku 2025.
Vrací se tak klíčová otázka pro současné investory: jde pouze o dočasný výkyv, nebo o změnu dlouhodobého trendu? Pohled na ocenění obou sektorů naznačuje, že se trh dostal do extrémní polohy.
Podle mého názoru jde spíše o prudkou korekci předchozího optimismu než o definitivní konec technologického sektoru.
Historie z let 2024 i 2025 ukazuje, že podobné přesuny do defenzivních akcií bývají krátkodobé. Po vyčerpání výprodejů zpravidla následuje návrat k růstovým titulům.
Na druhou stranu nelze přehlížet riziko zpomalení investic do AI:
Představte si, že jste koupili Palantir ještě před jeho raketovým růstem.
Tenhle vlak už ujel.
Jedna z největších příležitostí AI boomu se podle nás ale může skrývat ve firmě, o které většina investorů nikdy neslyšela.
Co když právě teď stojíme před podobnou příležitostí?

Redaktor zaměřující se na kryptoměny, akciové trhy a komodity. Dlouhodobě sleduje dění na finančních trzích a ve svých článcích se zaměřuje na aktuální zprávy, tržní vývoj a investiční trendy.


 94 %

 90 %