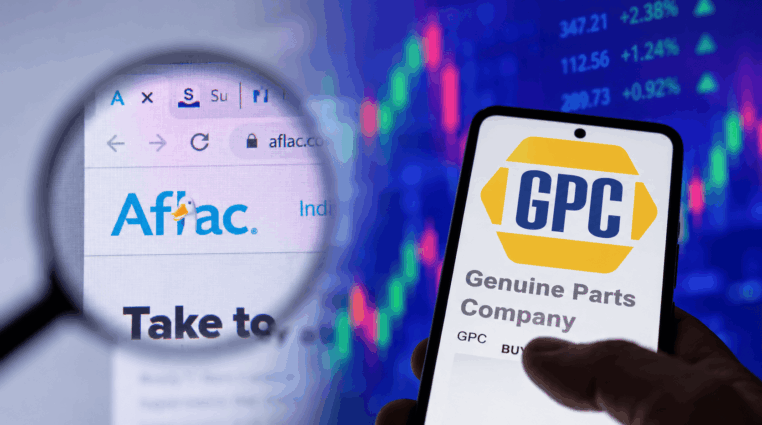
Aflac a Genuine Parts patří mezi společnosti s mimořádně dlouhou historií dividend. Aflac uvádí 43 po sobě jdoucích let růstu dividendy, Genuine Parts dosáhla v roce 2026 již 70. zvýšení v řadě.
Beta obou titulů se pohybuje přibližně na úrovni 0,58 u Aflacu a 0,66 u Genuine Parts.
Hodnota beta pod 1 znamená nižší historickou citlivost výnosů dané akcie vůči pohybům zvoleného benchmarku. Sama o sobě však neznamená nižší celkovou volatilitu ani nižší investiční riziko.
Jde o historické hodnoty, které se v čase mohou měnit a samy o sobě nevypovídají o budoucím riziku ani výnosu.
Dlouhá historie dividend a nižší historická volatilita tak mohou být jedním z podkladů pro další analýzu. Neříkají však, zda je konkrétní akcie vhodná pro určitého investora nebo zda její cena nabízí příznivý poměr potenciálního výnosu a rizika.
Budoucí dividendy navíc nejsou garantované. Představenstvo je může zvýšit, ponechat beze změny, snížit nebo zcela zrušit a dividendový příjem nemusí kompenzovat případný pokles ceny akcie.
Aflac: 43 let růstu dividend a výrazné zpětné odkupy
Aflac je americká pojišťovací skupina, jejíž významná část podnikání připadá na Japonsko. Zaměřuje se především na doplňkové zdravotní, úrazové a životní pojištění.
K 19. říjnu 2026 uzavřely akcie na úrovni 120 USD a tržní kapitalizace se pohybovala kolem 59,5 miliardy USD. Roční dividenda 2,44 USD na akcii při této ceně odpovídala dividendovému výnosu přibližně 2,06 %.
Beta kolem 0,58 ukazuje nižší historickou citlivost ceny akcie na širší akciový trh. Jde však o zpětně vypočtený statistický ukazatel, jehož budoucí hodnota není známá.
Vývoj ceny akcií Aflac za poslední rok
Graf zachycuje historický vývoj hrubé ceny akcie v USD. Minulá výkonnost není spolehlivým ukazatelem budoucích výsledků. Zobrazený vývoj nezahrnuje případné poplatky, spready, daně, náklady na měnovou konverzi ani další náklady investora. Pro investora s jinou základní měnou než USD výsledný výnos ovlivňuje také změna směnného kurzu.
Představenstvo Aflacu v listopadu 2025 zvýšilo čtvrtletní dividendu o 5,2 % na 0,61 USD na akcii. Společnost tehdy připomněla svou sérii 43 let nepřetržitého růstu dividendy.
Samotný dividendový výnos ovšem zachycuje jen část způsobu, jakým společnost vrací kapitál akcionářům. Podle výsledků za druhé čtvrtletí 2026 Aflac během tří měsíců vrátil akcionářům přibližně 1,3 miliardy USD.
Z toho 983 milionů USD připadlo na odkupy vlastních akcií a 309 milionů USD na dividendy.
Zpětný odkup není garantovaný výnos pro akcionáře. Vedení společnosti může objem programu měnit a ekonomická výhodnost odkupu závisí mimo jiné na ceně akcie a budoucích hospodářských výsledcích.
Za rok 2025 vykázal Aflac upravený zisk 7,49 USD na akcii. Při srovnání s anualizovanou dividendou 2,44 USD tak dividenda odpovídá přibližně třetině tohoto upraveného zisku.
Provozní výsledky ukazují rozdílný vývoj dvou hlavních trhů.
- V Japonsku kleslo čisté vybrané pojistné ve druhém čtvrtletí meziročně o 3,7 % na 245,1 miliardy jenů. Upravená marže segmentu se naopak zvýšila z 32,0 na 34,3 %.
- Americká část zvýšila čisté zasloužené pojistné o 2,3 % na přibližně 1,54 miliardy USD, její upravená marže ale klesla z 22,5 na 20,9 %.
Celá skupina vykázala za čtvrtletí čistý zisk 825 milionů USD a upravený zisk 883 milionů USD.
Výsledky zároveň ukazují význam měnového rizika. Velká část podnikání Aflacu vzniká v Japonsku, zatímco konsolidované výsledky společnost reportuje v amerických dolarech.
Pohyb kurzu jenu proto může ovlivnit dolarovou hodnotu výsledků, aniž by se stejným způsobem změnila ekonomika samotného japonského podnikání.
Z pohledu ocenění činil k 19. říjnu trailing P/E přibližně 12,5. Forwardové P/E se pohybovalo okolo 16.
Samotné nižší P/E však nelze automaticky interpretovat jako podhodnocení, zvlášť když se účetní výsledky pojišťovny mohou mezi obdobími výrazně měnit vlivem investičních a měnových položek.
Genuine Parts: 70 zvýšení dividendy a připravované rozdělení firmy
Genuine Parts je distributor automobilových a průmyslových náhradních dílů.
- Automobilový segment působí mimo jiné prostřednictvím značky NAPA,
- průmyslová část pod značkou Motion dodává komponenty a řešení pro výrobu, údržbu a automatizaci.
K 19. říjnu 2026 uzavřely akcie na úrovni 130,2 USD a tržní kapitalizace se pohybovala kolem 18,1 miliardy USD. Roční dividendova 4,25 USD odpovídala při této ceně výnosu přibližně 3,24 %.
Společnost v roce 2026 zvýšila čtvrtletní dividendu o přibližně 3,2 % na 1,0625 USD. Šlo o 70. rok nepřetržitého růstu roční dividendy. Genuine Parts zároveň vyplácí dividendu každý rok od svého vstupu na burzu v roce 1948.
Stejně jako u Aflacu ani zde historická série nezajišťuje pokračování růstu.
Vývoj ceny akcií Genuine Parts za poslední rok
Graf zachycuje historický vývoj hrubé ceny akcie v USD. Minulá výkonnost není spolehlivým ukazatelem budoucího vývoje. Skutečný výsledek investora mohou snížit poplatky, spready, daně a další náklady. Investor používající jinou základní měnu než USD je navíc vystaven pohybu směnného kurzu.
Ve druhém čtvrtletí 2026 vzrostly celkové tržby společnosti o 6 % na 6,5 miliardy USD.
Průmyslový segment vykázal tržby 2,4 miliardy USD, meziročně o 7,1 % více a EBITDA (zisk před úroky, daněmi a odpisy) dosáhla 316 milionů USD při marži 13,1 %.
Severoamerický automobilový segment zvýšil tržby o 3,8 % na přibližně 2,54 miliardy USD a jeho EBITDA marže činila přibližně 8,2 %.
Významnější změna se však odehrává ve firemní struktuře. Genuine Parts v únoru oznámila záměr rozdělit automobilovou a průmyslovou část do dvou samostatně obchodovaných společností.
Automobilová část má po dokončení transakce nadále používat název Genuine Parts Company a průmyslová společnost ponese název Motion. Dokončení je plánováno na první čtvrtletí roku 2027.
- Automobilová část vytvořila v roce 2025 tržby přes 15 miliard USD a EBITDA kolem 1,2 miliardy USD.
- Průmyslová část dosáhla tržeb přibližně 9 miliard USD a EBITDA přes 1,1 miliardy USD.
Společnost zatím neoznámila, jak budou po rozdělení nastaveny dividendové politiky obou samostatných firem. Vedení deklarovalo záměr představit další podrobnosti investorům před dokončením transakce.
Historická dividendová série Genuine Parts proto sama o sobě neurčuje budoucí dividendy obou nástupnických společností.
Také běžné účetní P/E je u Genuine Parts v současnosti málo vypovídající. Účetní zisk za rok 2025 činil pouze 0,47 USD na akcii, protože výsledek zatížily rozsáhlé mimořádné položky.
Patřilo mezi ně především:
- vypořádání penzijního plánu ve výši přibližně 742 milionů USD,
- přecenění závazků souvisejících s minulým používáním azbestu
- opravná položka k pohledávkám vůči dodavateli First Brands.
Celkové úpravy mezi účetním a očištěným výsledkem dosáhly téměř 1,3 miliardy USD.
Očištěný zisk za rok 2025 činil 7,37 USD na akcii. Pro rok 2026 vedení společnosti ve svém posledním zveřejněném výhledu očekávalo upravený zisk 7,50 až 8,00 USD na akcii.
Jde o výhled vedení Genuine Parts založený na předpokladech známých v době jeho zveřejnění, nikoliv o nezávislou prognózu vydavatele článku nebo společnosti RoboMarkets. Skutečné výsledky se mohou od tohoto rozpětí lišit.
Při ceně okolo 130 USD odpovídá uvedené rozpětí přibližně 16,4 až 17,5násobku předpokládaného upraveného zisku. Ani tento násobek však sám o sobě neurčuje, zda je akcie levná či drahá.
Dlouhá dividendová historie riziko neodstraňuje
Aflac a Genuine Parts mají několik společných znaků:
- desítky let rostoucí dividendy,
- historickou betu pod jedničkou,
- podnikání, které není založené na rychlém technologickém růstu.
Jejich rizikový profil je však rozdílný.
U Aflacu patří mezi důležité faktory vývoj japonského pojistného trhu, kurz jenu vůči dolaru, výnosy investičního portfolia, pojistné náklady a schopnost udržet ziskovost jednotlivých segmentů.
Významnou součástí kapitálové politiky jsou také zpětné odkupy akcií, jejichž budoucí objem není garantovaný.
U Genuine Parts je vedle provozního vývoje automobilového a průmyslového segmentu důležité sledovat především plánované rozdělení společnosti.
Rozdělení může vést k odlišnému ocenění obou samostatných podniků, výsledek však předem známý není. Cena jedné nebo obou budoucích akcií může po transakci růst i klesat.
Dlouhá historie dividend může svědčit o schopnosti společnosti přežít několik hospodářských cyklů. Funguje však spíše jako zpětné zrcátko než jako mapa budoucnosti: ukazuje, co firma zvládla v minulosti, nikoliv co se s jistotou stane příště.
Při vlastní analýze dividendových společností je proto vhodné vedle historie výplaty sledovat také tvorbu volného peněžního toku, výplatní poměr, zadlužení, kapitálové potřeby, kvalitu podnikání a ocenění.
Historická výkonnost, dlouhá série dividend ani nízká beta proto samy o sobě nepředstavují důvod k nákupu konkrétní akcie. Každý z těchto ukazatelů zachycuje pouze jednu část investičního příběhu a jeho význam se může v čase měnit.
Marketingová komunikace. Tento materiál byl vytvořen pro propagační a informační účely. Nepředstavuje investiční doporučení, investiční analýzu ani osobní investiční poradenství.
Tržní údaje použité v článku odpovídají závěru obchodování 19. 10. 2026. Hodnoty se mohou od okamžiku zveřejnění změnit. Dividendový výnos je vypočten z anualizované oznámené dividendy a uvedené tržní ceny a nezohledňuje daně ani náklady investora.
RoboMarkets umožňuje klientům přístup k vybraným skutečným akciím a ETF. Dostupnost nástrojů a služeb se může lišit podle země klienta a typu účtu. Před uskutečněním transakce je třeba se seznámit s příslušnými podmínkami, náklady a riziky.
Investování do akcií a ETF je spojeno s rizikem ztráty. Hodnota investice může růst i klesat a investor může přijít o část nebo celý investovaný kapitál. Minulá výkonnost ani uvedené výhledy nejsou zárukou budoucích výsledků. U investic vedených v jiné měně může konečný výsledek ovlivnit také pohyb směnného kurzu.









 94 %

 90 %