Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
Investování do akcií mi připadá jako čím dál těžší disciplína.
Možná je to tím, že mám více zkušeností a vidím tak více rizik a překážek. Nebo se akciový trh zkrátka nachází ve stavu, kdy je skutečně obtížné najít tituly, které dává smysl nakupovat – tedy ty kvalitní a za rozumnou cenu (valuaci).
Pokud však čtete mé prémiové analýzy pravidelně, víte přesně, jaké tituly nakupuji. Příležitosti na trhu tedy stále jsou, jen je potřeba je hledat.
Přiznávám ovšem, že mé vstupy nejsou vždy ideální. Spíše než že bych nakupoval příliš brzy, ale často zbytečně váhám.
Proto je mi nyní líto, že jsem nekoupil více akcií jednoho konkrétního titulu, který jako jeden z mála ze sektoru základní spotřeby (consumer staples) pokořuje stále vyšší cenové rekordy.
To je naprostý unikát, na který si ale rád počkám.
Akcie základní spotřeby? Kapitál z tohoto sektoru odchází
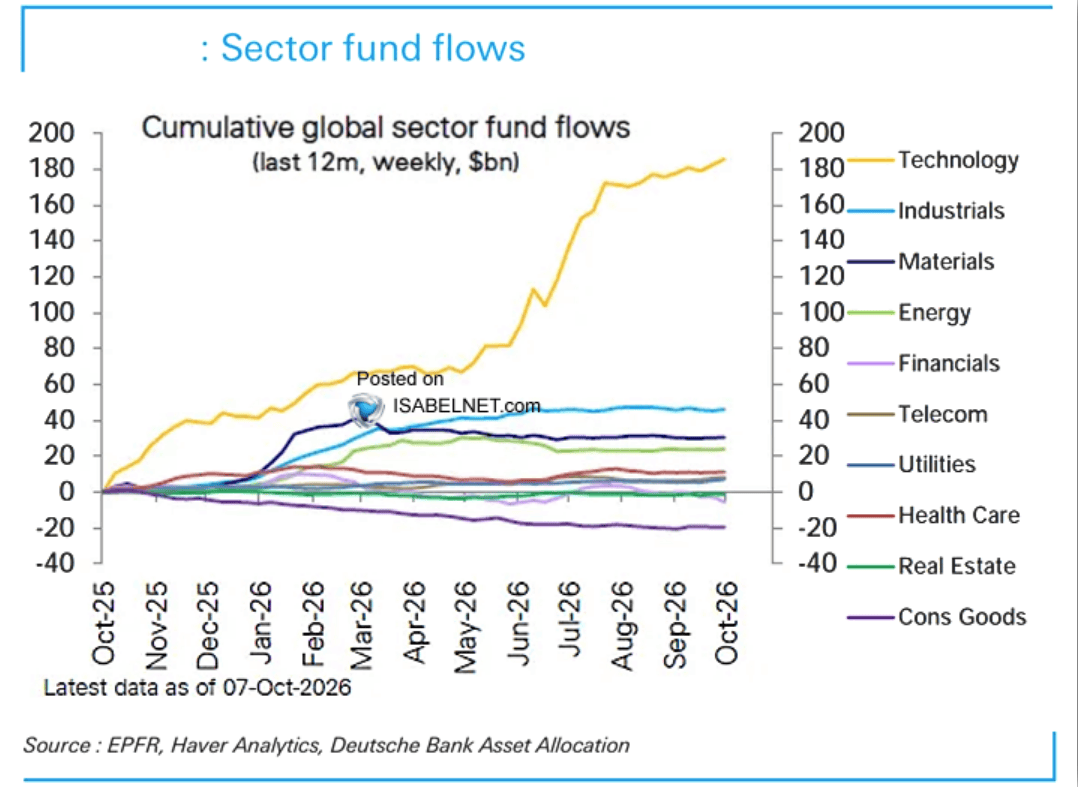
Pohled na toky do akciových fondů mluví jasně – o akcie ze sektoru spotřebního zboží není zájem.
Zatímco za posledních 12 měsíců přiteklo do technologických fondů zhruba 185 miliard USD, ze spotřebního zboží naopak odteklo přibližně 20 miliard USD.
Je to vlastně jediný sektor, který vykazuje za celý rok výrazně záporné toky. Nejde navíc o nic jednorázového, nýbrž o trend. Odliv kapitálu pokračuje pozvolna, ale vytrvale už od podzimu 2025.
Zdroj: Deutsche Bank Asset Allocation
Kumulované toky do globálních sektorových akciových fondů za posledních 12 měsíců: do technologií přiteklo zhruba 185 miliard USD, ze spotřebního zboží naopak odteklo přibližně 20 miliard USD
Jak graf ukazuje, do globálních sektorových akciových fondů za posledních 12 měsíců přiteklo v případě technologií zhruba 185 miliard USD, zatímco ze spotřebního zboží se přibližně 20 miliard USD stáhlo.
Důvody jsem rozebíral mnohokrát v předchozích prémiových analýzách. Technologie táhne očekávání ohledně umělé inteligence adefenzivní akcie navíc dusí výnosy dluhopisů a rostoucí náklady.
Když desetiletý americký dluhopis nese bez rizika přes 5 %, titul s dividendou kolem 3 % zkrátka přestává dávat smysl.
Podle mého názoru je ale právě tohle čas, kdy dává smysl akcie ze sektoru základní spotřeby nakupovat.
Jako celek sice levné nejsou, ale při troše snahy se dají najít zajímavé výjimky.
Akcie ze sektoru spotřebního zboží nejsou levné
Paradoxem zůstává, že ačkoliv tento sektor nepatří mezi oblíbené, jeho akcie vůbec nejsou levné. Kdybych vycházel jen z toků peněz, čekal bych, že se budou tyto tituly prodávat za babku.
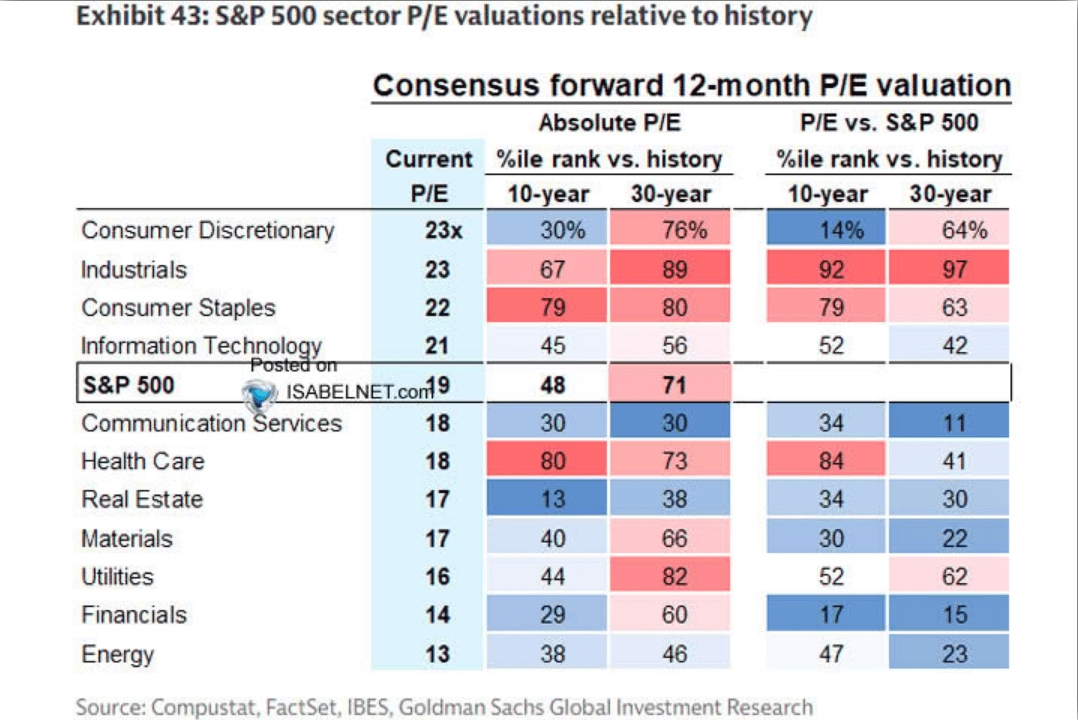
Jenomže podle přiložených dat se sektor consumer staples obchoduje za 22násobek očekávaných zisků, tedy dráž než technologie (21násobek) i celý index S&P 500 (19násobek). Výš byl za posledních deset let jen ve 21 % případů.
Zdroj: Isabelnet
Forwardové P/E sektorů indexu S&P 500: spotřební zboží (consumer staples) se obchoduje za 22násobek očekávaných zisků, tedy dráž než technologie i celý index
Jak je to možné? Tržní ceny defenzivních akcií sice nerostou, ale jejich zisky na tom nejsou o moc lépe. Stagnuje obojí.
Mnoho výrobců spotřebního zboží bojuje se slabšími objemy prodejů, drahými vstupy a se spotřebiteli, kteří po letech zdražování přecházejí na levnější alternativy.
Valuace tak zůstávají vysoko, i když o sektor momentálně nikdo nestojí. Tento negativní sentiment je proto vcelku oprávněný.
Opravdové příležitosti podle mě vznikají jen selektivně, u konkrétních titulů. Takovou výjimkou je pro mě Pepsi s forwardovým P/E kolem 14 bodů a dividendou blízko 5 %.
Investiční analytik a publicista specializující se na makroekonomii, měnovou politiku a analýzu finančních trhů. Vystudoval Masarykovu univerzitu a dlouhodobě se věnuje ekonomickým souvislostem vývoje kapitálových trhů.
Ve Finexu publikuje odborné články zaměřené na fundamentální a technickou analýzu i makroekonomické dění. Vedle Finexu pravidelně publikuje odborné články a komentáře také v dalších českých ekonomických médiích, včetně Hospodářských novin.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.









 94 %

 90 %