Co by vás dnes přimělo výrazněji dokoupit americké akcie?
💰 Další výrazný růst firemních zisků
📉 Opětovný pokles úrokových sazeb
🚀 Nakupuji už nyní, na nic nečekám

Francouzský gigant TotalEnergies se zavázal k růstu dividend až do roku 2030. Navíc plánuje zpětné odkupy akcií. Dokáže ale tento závazek splnit a překonat Shell a BP?

Společnost TotalEnergies přináší investorům značnou míru předvídatelnosti. Vedení firmy oznámilo pevný závazek zvyšovat dividendu o více než 5 % ročně, a to minimálně v letech 2026 až 2030.
Akcionáři tak získávají jasný dlouhodobý výhled. Ten ve vysoce cyklickém energetickém sektoru představuje vzácnost a pro firmu znamená konkurenční výhodu.
💰 Další výrazný růst firemních zisků
📉 Opětovný pokles úrokových sazeb
🚀 Nakupuji už nyní, na nic nečekám
Podnik svým investorům vrátí nejméně 40 % vygenerovaného cash flow (hotovosti zbývající po zaplacení provozu a investic).
Vedení současně očekává, že do konce roku 2026 sníží ukazatel zadlužení (takzvané gearing ratio, poměřující čistý dluh k vlastnímu kapitálu) pod 10 % a udrží ho pod touto hranicí.
Trh na tyto zprávy zareagoval pozitivně a akcie posílily zhruba o 1,3 %. Americká lehká ropa WTI souběžně podražila o 4 % na rovných 96,44 dolaru za barel.
Základem oznámeného plánu je očekávaný růst volného cash flow. Při zachování současných cen komodit má do roku 2030 stoupnout až o 10 miliard dolarů.
Kromě stabilních dividend firma podpoří své akcionáře také rozsáhlými zpětnými odkupy akcií (stažením vlastních cenných papírů z burzy). Jen za čtvrté čtvrtletí 2026 na ně vynaloží 2,5 miliardy dolarů.
Takto sebevědomý pětiletý výhled působí vcelku ojediněle. V dnešním geopoliticky nestabilním světě dává investorům jasný bod opory a nabízí důvod k úvaze, proč by akcie TotalEnergies mohly najít místo v dlouhodobém portfoliu.
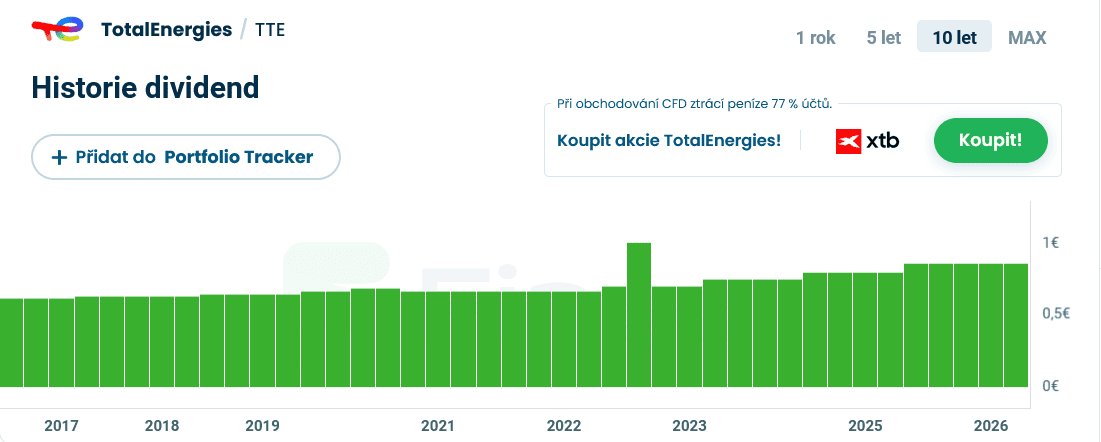
Pro první čtvrtletí roku 2027 představenstvo schválilo další zpětné odkupy v očekávaném objemu 2 až 2,5 miliardy dolarů. Podnik tak plánuje rozdělovat vytvořenou hotovost mezi investory velmi stabilním tempem.
Hlavní úskalí celého modelu spočívá v tradičním kolísání cen komodit. Kombinovaný výnos z dividend a odkupů se nyní pohybuje kolem atraktivních 9 %.
Z firemních prezentací však vyplývá, že pokles ceny ropy o 10 dolarů sníží roční hotovostní toky o téměř 2,8 miliardy dolarů.
Pokud ropa a globální rafinérské marže znatelněji oslabí, doplňkový zdroj výnosu v podobě odkupů může rychle zmizet.
Zatímco základní rostoucí dividenda vykazuje značnou odolnost, zpětné odkupy akcií budou přirozeně kolísat v závislosti na tržních podmínkách.

Právě přímá závislost na ceně komodit představuje hlavní limit tohoto dlouhodobého firemního plánu.
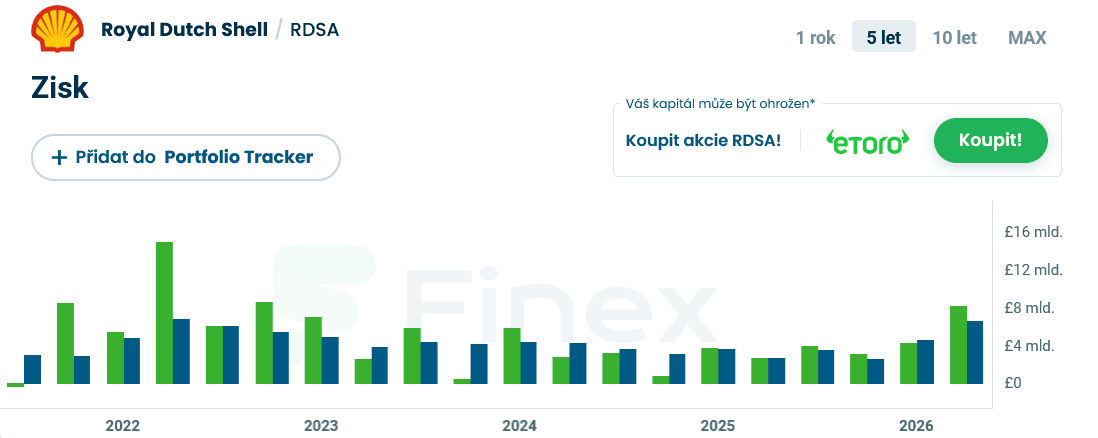
Při porovnání s evropskými rivaly působí francouzský model velmi přesvědčivým dojmem. Shell se momentálně soustředí primárně na flexibilní zpětné odkupy, které těží z aktuálně vysokých zisků.
Britské BP se naproti tomu potýká s citelně vyšším zadlužením, což do značné míry omezuje jeho prostor k dlouhodobému garantování budoucích výplat.
TotalEnergies oproti tomu slibuje jasný růst dividend a paralelně drží své dluhy bezpečně pod hranicí 10 %.
Disciplinovaný přístup dodává podniku značnou finanční odolnost proti případným tržním šokům. Vedení ukazuje, že nespoléhá pouze na krátkodobé zisky, ale snaží se systematicky budovat trvalou hodnotu pro své akcionáře.
Kombinace pětiletého závazku růstu dividend, rozsáhlých odkupů v dobrých časech a nízké úrovně zadlužení posouvá TotalEnergies do pozice velmi silného hráče v evropském ropném sektoru.
Dobré výsledky. Lepší výhled. Obchoduje se levněji než její hlavní konkurenti. Přesto ji trh tvrdě potrestal.
Náš analytik v tom vidí zajímavou příležitost a už začal nakupovat.
Přehání trh své obavy a nabízí nám teď kvalitní firmu ve výprodeji?

Analytik specializující se na kryptoměny, blockchain a akciové trhy. V kryptoměnovém ekosystému se pohybuje již řadu let a dlouhodobě sleduje vývoj digitálních aktiv i tradičních finančních trhů.


 94 %

 90 %