FinexAkcieTyto 2 akcie už Wall Street nechce! Které z nich bych dal ještě jednu šanci?
Tyto 2 akcie už Wall Street nechce! Které z nich bych dal ještě jednu šanci?
Dvě známé firmy zklamaly investory, jejich zlevnění ale vypráví odlišné příběhy. Rozdíl v ocenění zisku překvapí. Srovnání zároveň odhaluje důvod, proč levnější titul nemusí být bezpečnější.
Nenechte si ujít důležité novinky! Přidejte si Finex.cz jako preferovaný zdroj na Google.
Výrobce sportovní obuvi a oblečení Nike představil 17. listopadu plán obnovy podnikání do roku 2031. Akcie značky ale v den prezentace ztratily 6,3 %.
Ve srovnání se Zoetisem, výrobcem léků a vakcín pro zvířata, zůstává sportovní gigant výrazně dražší podle očekávaného zisku. Ani hluboký propad kurzu tak obě firmy nepostavil na stejnou startovní čáru.
Za podobným propadem se skrývá jiná cena zisku
Od závěru 2. ledna do 18. listopadu 2026 odepsaly akcie Zoetisu 32,0 %, zatímco akcie Nike ztratily 42,6 %. Zoetis přitom zvýšil letošní výhled upraveného zisku, kdežto Nike čeká delší obnova podnikání.
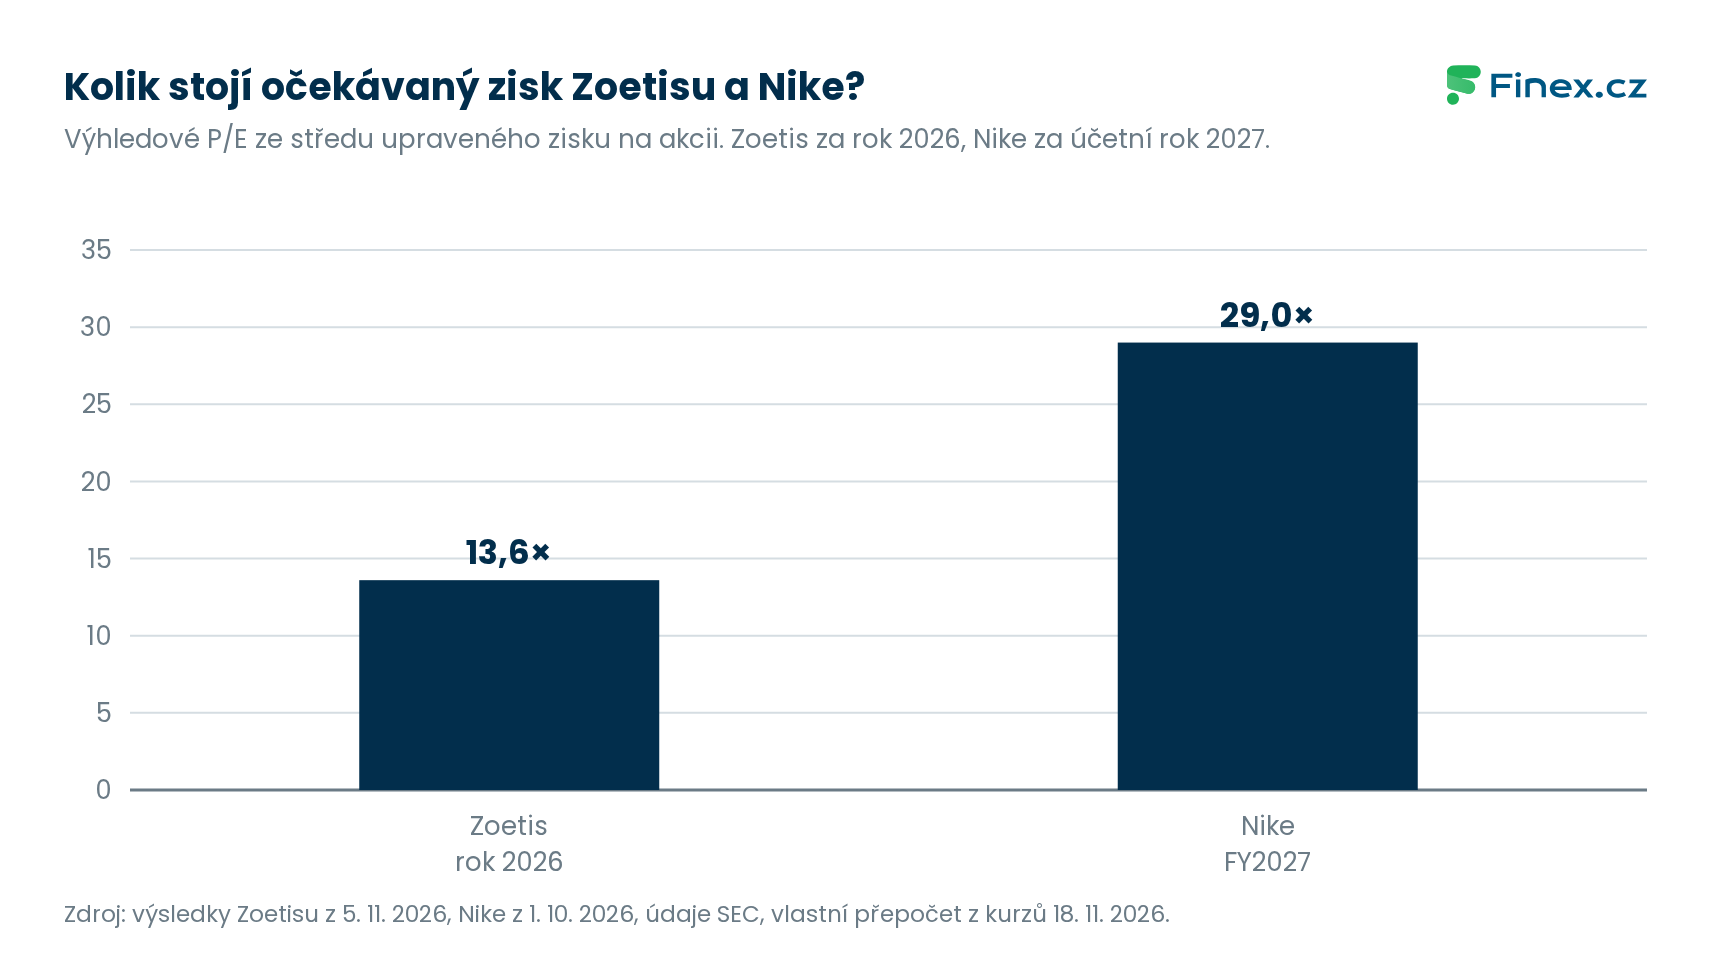
Investor přesto u Nike platí zhruba dvojnásobek za každý dolar očekávaného upraveného zisku.
Ukazatel k závěru 18. 11. 2026
Zoetis
Nike
Kurz (USD)
85,57
36,31
Změna kurzu od závěru 2. 1. do 18. 11. 2026
−32,0 %
−42,6 %
Dosažený roční zředěný EPS, GAAP (USD)
6,02; rok 2025
2,10; FY2026
P/E z dosaženého ročního zisku GAAP
14,2×; rok 2025
17,3×; FY2026
Výhled upraveného EPS (USD)
6,25–6,35; rok 2026
1,15–1,35; FY2027
Výhledové P/E ze středu upraveného EPS
13,6×; rok 2026
29,0×; FY2027
EPS po zahrnutí mimořádných nákladů (USD)
5,50–5,60; výhled GAAP 2026
přibližně 1,00–1,20; dopočet FY2027*
P/E ze středu EPS po zahrnutí nákladů
15,4×; výhled GAAP 2026
přibližně 33,0×; dopočet FY2027*
Zdroj dat: Zoetis, Nike, údaje SEC a vlastní výpočet z kurzů k 18. 11. 2026. *Orientační dopočet.
Zisk na akcii (EPS) vyjadřuje část zisku připadající na jednu akcii. Poměr ceny k dosaženému ročnímu zisku, tedy ukazatel P/E, ukazuje jen 1,2násobný rozestup mezi oběma firmami.
Nike totiž pro fiskální rok 2027 (FY2027) po započtení nákladů na restrukturalizaci počítá s poklesem zisku na akcii téměř o 50 %. Dražší výhledový násobek tak pramení především ze zhoršení ziskovosti.
Zoetis uzavírá účetní rok v prosinci, Nike v květnu. Dosažené P/E v tabulce vychází z posledního uzavřeného účetního roku, nikoliv z posledních čtyř čtvrtletí. Výhled Zoetisu proto pokrývá leden až prosinec 2026, u Nike červen 2026 až květen 2027.
Zdroj: Zoetis, 8-K z 5. 11. 2026; Nike, 8-K z 1. 10. 2026; kurzy k závěru 18. 11. 2026
Výhledové P/E obou firem ve stejném měřítku: za dolar očekávaného upraveného zisku platí investor u Zoetisu 13,6 dolaru, u Nike 29 dolarů.
Upravené zisky vyřazují některé mimořádné náklady a jednotlivé firmy je nepočítají úplně stejně. U Nike tabulka odečítá přibližně 0,15 dolaru restrukturalizačních nákladů na akcii, které firma ze svého upraveného výhledu vyjímá.
Jde přitom o orientační dopočet, nikoliv o oficiální prognózu vedení. Při započtení okrajů rozpětí vychází P/E přibližně na 30 až 36násobek.
Výsledky zveřejněné 5. listopadu ukazují, proč trh u Zoetisu vyžaduje slevu. Americké tržby ve třetím čtvrtletí meziročně klesly o 6 %, zatímco zahraniční vzrostly o 4 %. Slabší výkon tak nezasahuje celé podnikání rovnoměrně.
K hlavním brzdám patří opatrnější výdaje majitelů zvířat a silnější konkurence u dermatologických přípravků.
Vyšší hrubá marže znamená, že Zoetisu po odečtení přímých nákladů zůstává z každých 100 dolarů tržeb 70,80 dolaru, zatímco Nike 42,80 dolaru.
Z této částky firmy teprve hradí výzkum, marketing i další provozní režii. Odlišná odvětví vysvětlují část rozdílu, takže samotná výše marže ještě neurčuje kvalitu akcie.
Upravený čistý zisk Zoetisu za sledované čtvrtletí klesl o 5 %, upravené EPS přesto vzrostlo o 3 %. Zisk se totiž dělil mezi menší počet akcií v oběhu.
Účetní úpravy mění výsledný obraz: Zoetis zvýšil celoroční výhled upraveného EPS, ale ten vykázaný podle GAAP naopak snížil. U Nike čtvrtletní čistý zisk i vykázané EPS klesly shodně zhruba o 2 %, takže k podobnému rozchodu nedošlo.
Růst zisku na akcii může zakrýt pokles celkového zisku.
Zpětné odkupy vlastních akcií dokážou vylepšit EPS i při slabším hospodaření. U Zoetisu je proto nutné vedle samotného násobku zisku sledovat, zda odkupy neodčerpávají hotovost potřebnou na splácení dluhů a výzkum.
Nike potřebuje obnovit prodeje, samotné úspory nestačí
Hrubou marži Nike v prvním čtvrtletí fiskálního roku 2027 podpořily nižší skladové a logistické náklady. Prodeje ale dál slábly, a to i po očištění o měnové vlivy. Firma sice zůstává zisková, potřebuje však nastartovat růst a zvednout ziskovost.
Na dni pro investory (Investor Day) vedení potvrdilo výhled pro FY2027 a nastínilo další kroky: ve FY2028 zmírnit poklesy a ve FY2029 vrátit růst tržeb na úroveň trhu.
Pro FY2031 cílí na upravený zisk na akcii mezi 3,00 a 3,50 dolaru. Právě časová vzdálenost tohoto milníku vysvětluje, proč je při posuzování akcie zásadní investiční horizont.
Ze středů současného výhledu a cíle pro rok 2031 vychází nutnost zvýšit EPS na 2,6násobek během čtyř fiskálních let. To odpovídá zhruba 27% složenému ročnímu růstu. Jde o dopočet náročnosti plánu vedení, nikoliv o prognózu výsledků redakce Finex.cz.
Nike musí růst teprve doručit. Samotný propad akcií dnešní cenu neobhájí.
Nike má na obnovu podnikání větší finanční rezervu
Rozvaha Nike k 31. srpnu přináší silný protiargument k jejímu ocenění: hotovost společně s krátkodobými investicemi převyšuje celkový vykázaný dluh.
U Zoetisu naproti tomu ke konci září přetrvává výrazný čistý dluh. Srovnání v tabulce nezahrnuje operativní leasing a rozvahové dny se liší o měsíc.
Schopnost splácet závazky dokreslují peněžní toky z podnikání. Za poslední dokončené účetní roky vytvořily obě firmy kladný volný peněžní tok (free cash flow), tedy hotovost z provozu po odečtení výdajů na dlouhodobý majetek.
Toky hotovosti (mld. USD)
Zoetis: rok 2025
Nike: FY2026 do 31. 5. 2026
Peníze z provozu
2,90
2,87
Výdaje na dlouhodobý majetek
0,62
0,68
Peníze z provozu po těchto investicích
2,28
2,18
Odkupy vlastních akcií
3,24
0,15
Zdroj dat: údaje SEC pro Zoetis a Nike, vlastní přepočet; rozdílné účetní roky.
Zoetis vynaložil na zpětné odkupy více peněz, než kolik mu po investicích zbylo z provozu, takže mu z těchto prostředků nezůstala hotovost na snižování dluhu. Nike naopak odkupy výrazně omezila.
Její silná finanční rezerva ale sama o sobě nezaručuje úspěch nových produktů. Investiční riziko u Zoetisu spojuje slabší poptávku se zadlužením, u Nike zase náročná očekávání s pomalou obnovou prodejů.
Zoetis nabízí nižší ocenění, Nike silnější hotovostní zázemí
V horizontu do fiskálního roku 2031 působí z hlediska poměru ceny a fundamentů vyváženěji Zoetis: nižší ocenění doprovází vysoce ziskový byznys, který potřebuje stabilizovat poptávku. Nike se sice opírá o lepší finanční rezervu, její cena však vyžaduje výrazné zlepšení výsledků.
Výhodu Zoetisu omezuje dluh a riziko, že konkurence trvale oslabuje jeho tržní postavení. Samotný pokles tržeb ale ztrátu podílu na trhu neprokazuje.
Prvním varovným signálem by byl upravený zisk Zoetisu pod 6,25 dolaru na akcii za rok 2026. Nesplnění čerstvě zvýšeného minima by ukázalo, že levně oceněný zisk dál klesá, zatímco dluh zůstává. Argument o stabilizaci podnikání by tím ztratil oporu.
Druhou klíčovou hranici představuje nulový nebo záporný růst tržeb Nike ve FY2029. Bez návratu k růstu by plán zvyšování zisku dál stál na škrtech, přestože současné ocenění již počítá s obnovou podnikání.
Nižší cena akcie sama o sobě ani jednu z těchto slabin neodstraní.
Tahle levná akcie vyplácí 7,5 % ročně
Tak vysoká dividenda? Většinou je někde problém. U téhle akcie jsme ho ale hledali marně.
Vysoký pasivní příjem, rostoucí byznys a firmu, která ve velkém skupuje vlastní akcie - aniž byste za ně museli platit prémiovou cenu.
Objevili jsme jednu z nejzajímavějších dividendových příležitostí současnosti?
Publicista a aktivní investor s více než desetiletou praxí zaměřující se na hodnotové investování a akciové trhy. Vystudoval České vysoké učení technické v Praze (ČVUT).
Ve své investiční strategii kombinuje aktivní i pasivní přístup a zaměřuje se především na kvalitní růstové společnosti a value investice. Ve svých článcích se věnuje investičním strategiím, psychologii investování a analýze jednotlivých akcií.
Abychom Vám mohli poskytnout co nejlepší služby, používáme různé technologie, mezi které patří i soubory cookies.
Váš souhlas s použitím těchto technologií nám umožní zpracovávat údaje, jako je Vaše chování při používání našeho webu. Díky tomu můžeme náš web dále zlepšovat. Nesouhlas nebo odvolání souhlasu může nepříznivě ovlivnit určité vlastnosti a funkce těchto webových stránek.
Technické
Vždy aktivní
Technické cookies jsou nezbytně nutné pro legitimní účel umožnění použití služby, kterou si náš čtenář nebo uživatel výslovně vyžádal navštívením stránek a není možné je vypnout.
Předvolby
Technické uložení nebo přístup je nezbytný pro legitimní účel ukládání preferencí, které nejsou požadovány odběratelem nebo uživatelem.
Statistiky
Cookies využívané výhradně pro statistické a analytické účely, abychom naše stránky mohli neustále zlepšovat dle toho, jak se naši čtenáři a uživatelé chovají a jaké mají preference.Technické uložení nebo přístup, který se používá výhradně pro anonymní statistické účely. Bez předvolání, dobrovolného plnění ze strany vašeho Poskytovatele internetových služeb nebo dalších záznamů od třetí strany nelze informace, uložené nebo získané pouze pro tento účel, obvykle použít k vaší identifikaci.
Marketing
Cookies používané k vytvoření uživatelských profilů za účelem zobrazování reklamy nebo sledování chování na webových stránkách pro podobné marketingové účely.










 94 %

 90 %


