Pod tímto profilem publikují články a recenze autoři stránek Finex.cz a další redaktoři nebo hosté, kteří nejsou stálými autory.

JPMorgan vydělává desítky miliard dolarů, její náklady ale rostou rychleji než výnosy. Přesto do ní zamířily další investice. Co na této americké bance investoři vidí?

 Nenechte si ujít důležité novinky! Přidejte si obsah z Finex.cz do oblíbených na Zprávy Google.
Správce investic Mirova US LLC zvýšil ve třetím čtvrtletí 2026 počet držených akcií JPMorgan Chase na 21,7násobek.
Na konci září měla pozice hodnotu 227 milionů dolarů. Správce vykázal v hlášení 13F akcie za 9,2 miliardy dolarů, takže na JPMorgan připadalo 2,48 %.
Mirova US LLC je americká součást správce Mirova, který při výběru investic sleduje i jejich dopad na životní prostředí a společnost.
Hlášení zachycuje stav na konci čtvrtletí. Neříká, kolik správce za jednotlivé nákupy zaplatil ani zda akcie drží dodnes.
Nákup JPMorgan vyčnívá: většinu ostatních pozic Mirova zmenšila. Ubrala i akcie Nvidie, která přesto zůstala největší investicí a na konci září tvořila 10,1 % hodnoty hlášeného portfolia.
JPMorgan ale nebyla jedinou finanční firmou, jejíž akcie Mirova nakupovala. Nově do portfolia přidala také akcie Bank of America.
JPMorgan vydělává především na úrocích. Úvěry, dluhopisy a další úročená aktiva jí po odečtení úrokových nákladů přinesly za třetí čtvrtletí 27 miliard dolarů.
JPMorgan Chase vedle toho vydělává na správě majetku, obchodování a pomoci firmám se získáváním kapitálu. Rozložení příjmů podrobněji rozebírá říjnový článek o výsledcích banky.
Proč Mirova právě JPMorgan tak výrazně přikoupila, z dostupného hlášení nevyplývá.
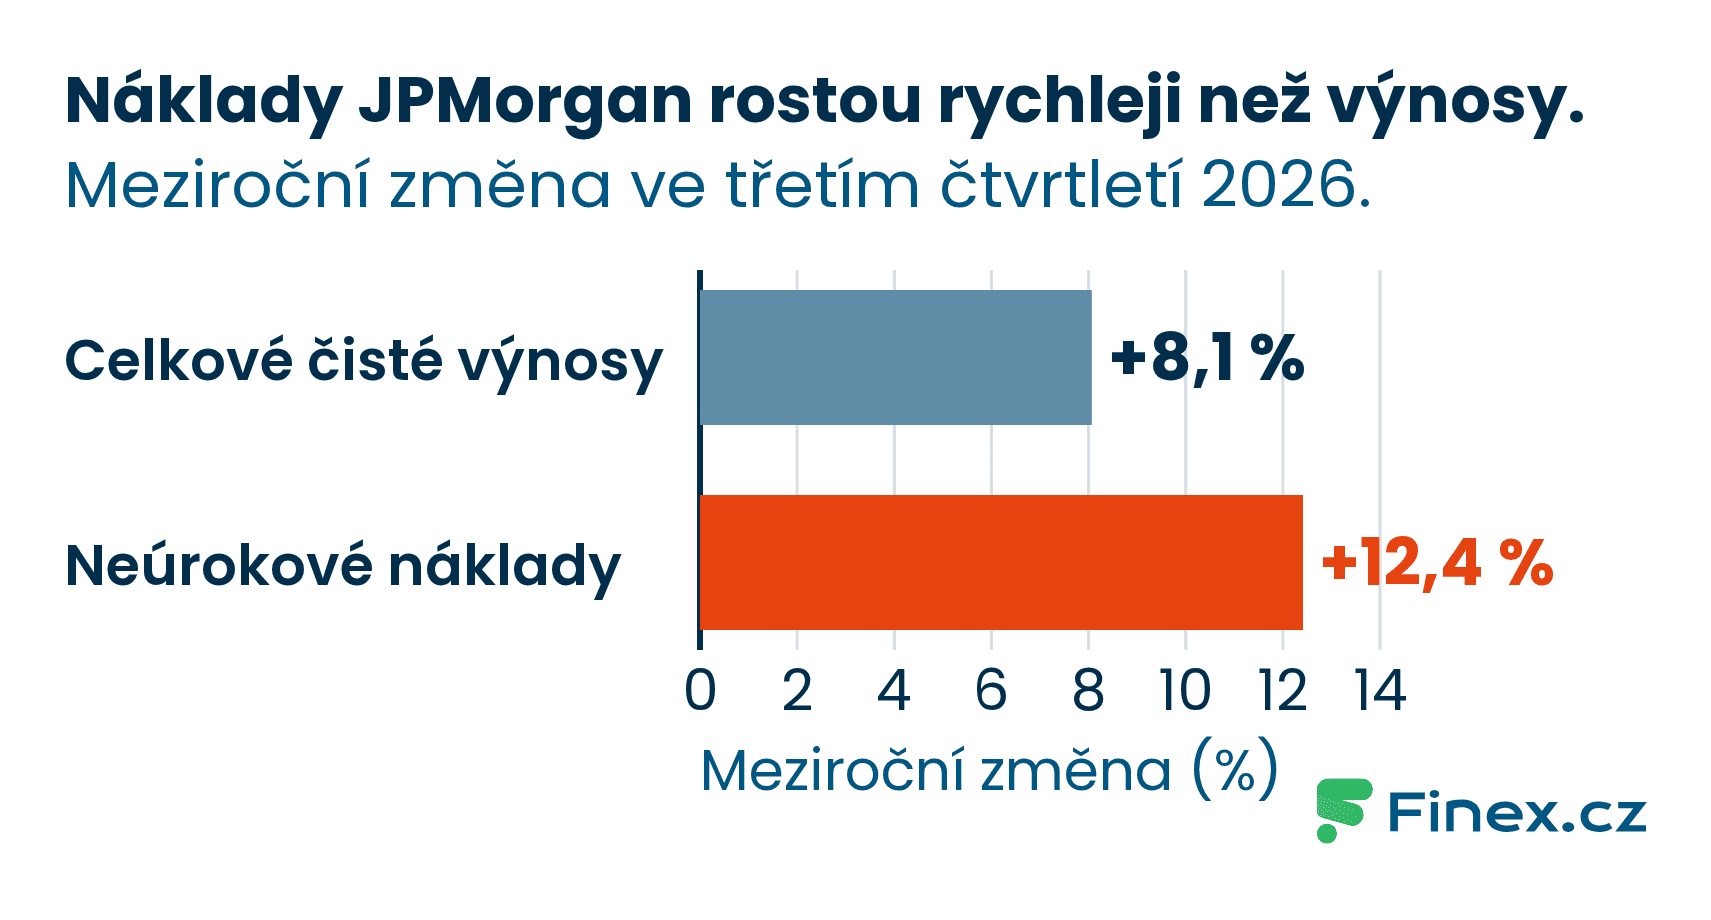
Celkové čisté výnosy JPMorgan meziročně vzrostly o 8,1 %, ale neúrokové náklady o 12,4 %. Ve třetím čtvrtletí výnosy dosáhly 50,2 miliardy dolarů, zatímco náklady vystoupaly na 27,3 miliardy dolarů.
Zdražily především odměny zaměstnanců a JPMorgan nabírala další lidi do obchodních týmů. Pokračovaly také investice do technologií a marketingu.
Zisk před náklady na úvěrové ztráty tak vzrostl jen o 3 %. Čistý zisk přesto stoupl o 6 % na 15,3 miliardy dolarů. Pomohl pokles nákladů na úvěrové ztráty z 3,4 na 2,7 miliardy dolarů.
Tyto náklady zahrnují odepsané úvěry i změny rezerv na budoucí ztráty, takže nejde pouze o peníze, které dlužníci právě přestali splácet.
Akcie JPMorgan uzavřela 13. listopadu na 346,19 dolaru. Pro srovnání s cenou se u bank používá i účetní hodnota, tedy vlastní kapitál připadající na jednu běžnou akcii.
Její hmotná varianta navíc odečítá nehmotné položky a u JPMorgan na konci září činila 112,64 dolaru na akcii. Burzovní cena tedy odpovídala 3,07násobku hmotné účetní hodnoty.
Vyšší cenu může ospravedlnit to, kolik JPMorgan vydělá s kapitálem akcionářů. Za třetí čtvrtletí dosáhla návratnost hmotného kapitálu běžných akcionářů po přepočtu na rok 20 %.
Jde o ziskovost JPMorgan, nikoliv o výnos kupujícího akcie.
Poslední vyhlášená čtvrtletní dividenda činí 1,65 dolaru na akcii. Pokud se výplata nezmění, při kurzu ze 13. listopadu vychází hrubý roční dividendový výnos na 1,91 %.
Nákup Mirovy proto není důkazem, že se akcie prodává levně.
JPMorgan dosahuje vysoké návratnosti kapitálu, investoři za ni ale platí více než trojnásobek jeho hmotné účetní hodnoty.
Pro další vývoj akcie proto bude zásadní, zda banka dokáže současnou ziskovost udržet i při rostoucích provozních nákladech. Zhoršení splácení úvěrů by totiž vedle dražšího provozu přineslo další náklady.
Tak vysoká dividenda? Většinou je někde problém. U téhle akcie jsme ho ale hledali marně.
Vysoký pasivní příjem, rostoucí byznys a firmu, která ve velkém skupuje vlastní akcie - aniž byste za ně museli platit prémiovou cenu.
Objevili jsme jednu z nejzajímavějších dividendových příležitostí současnosti?
Pod tímto profilem publikují články a recenze autoři stránek Finex.cz a další redaktoři nebo hosté, kteří nejsou stálými autory.


 94 %

 90 %