Pod tímto profilem publikují články a recenze autoři stránek Finex.cz a další redaktoři nebo hosté, kteří nejsou stálými autory.

Technologické akcie ztrácejí, zatímco defenzivní sektory překvapivě vítězí. Rozdíly ve výkonnosti jsou extrémní a zasahují i běžné investory do S&P 500. Blíží se další velký obrat?
Akcie výrobců léků, zubních past a pracích prášků v posledních týdnech rostou, zatímco akcie čipových firem v čele s Nvidií, které americkou burzu táhly celé první pololetí, ztrácejí.
Sektorový fond technologických firem XLK od svého vrcholu 6. října do závěru 18. listopadu odepsal 18,9 %. Od začátku roku je přitom pořád v plusu.
Pro českého investora to není vzdálená zpráva. Sektorová rotace dopadá i na toho, kdo drží fond na celý index: nese velký kus téže technologické sázky a od října na ní ztrácí.
Podle výpočtu Dow Jones Market Data předběhly akcie zdravotnických firem za 100 dní do 10. listopadu technologické akcie o více než 33 procentních bodů. Tak velký náskok mělo zdravotnictví podle stejného výpočtu naposledy v říjnu 2001, kdy trhy po prasknutí dot-com bubliny srážela recese a útoky z 11. září.
Denní závěry sektorových fondů XLV a XLK vycházejí podobně, rozestup na nich dosáhl 38,2 procentního bodu. Oba výpočty se liší metodikou, směr i řád čísla ale sedí.
| Období | Zdravotnictví (XLV) | Technologie (XLK) | Rozdíl v procentních bodech |
|---|---|---|---|
| 100 obchodních dní do 10. 11. 2026 | +26,4 % | −11,8 % | 38,2 |
| 100 obchodních dní do 18. 11. 2026 | +12,7 % | −11,6 % | 24,4 |
| od 10. 11. do 18. 11. 2026 | −4,1 % | −3,0 % | −1,1 |
Zdroj dat: denní závěrečné ceny fondů XLV a XLK, změna ceny bez dividend.
Řada obou fondů začíná v prosinci 1998 a nabízí 6 920 stodenních období. Rozestup nad 30 bodů se v nich objevil jen ve 2 % případů, a to vždy v letech 2000 až 2002, letos poprvé od té doby. V běžném období vedou spíše technologie, medián rozdílu je 1,9 bodu v jejich prospěch.
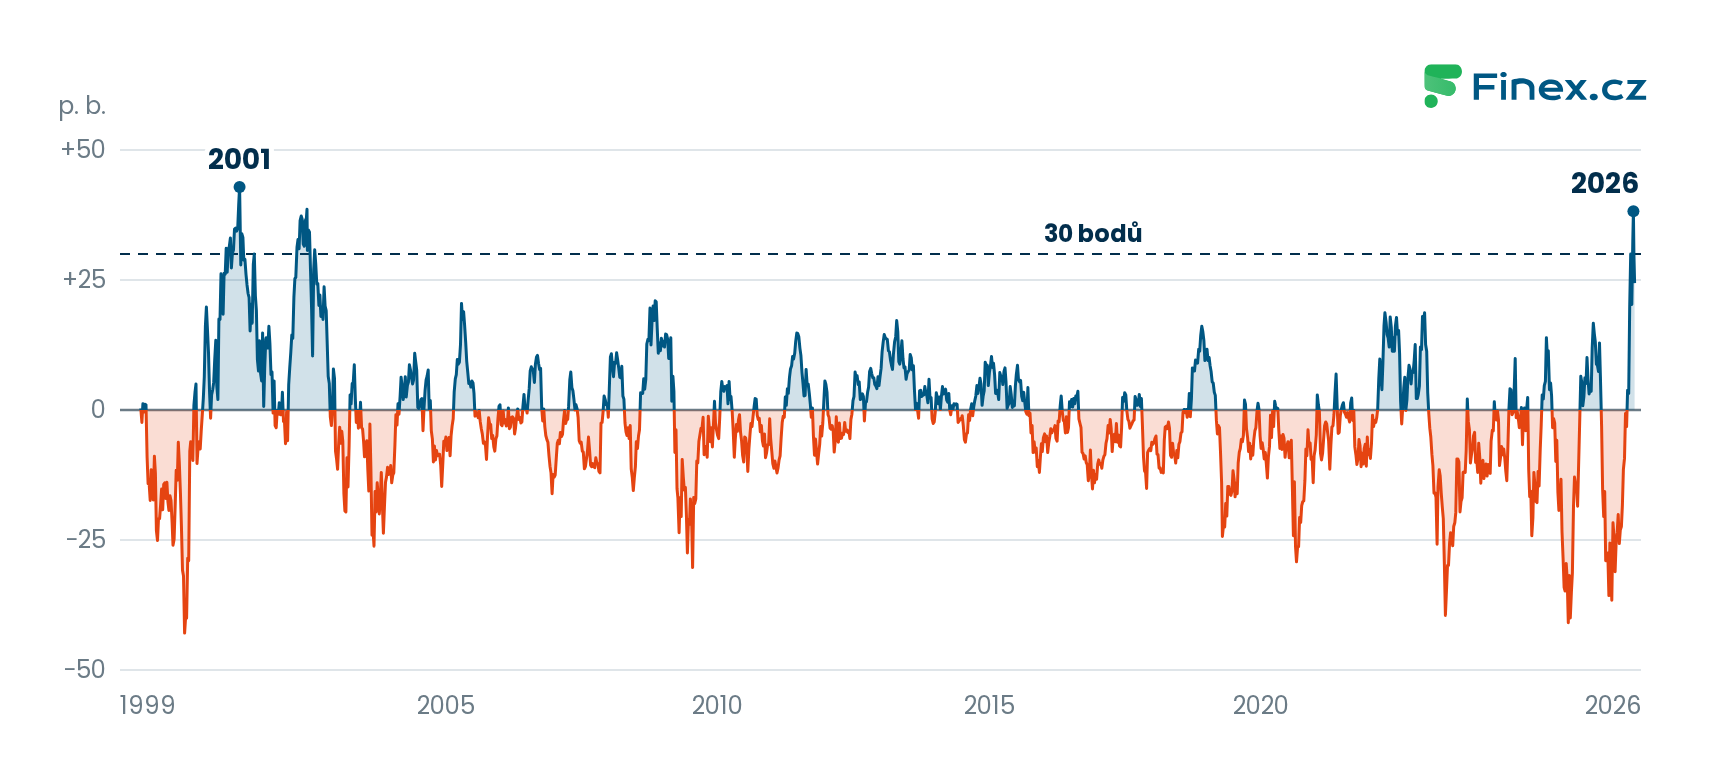
Do 18. listopadu se rozestup zúžil, technologické akcie se ale nezvedly. Od 10. listopadu ztratily obě strany a zdravotnický fond o něco více.
Sledujeme vždy změnu za posledních 100 obchodních dní. Každým dalším dnem se posune i začátek porovnávaného období.
Většinu zúžení udělal právě posun měřeného období. Vypadl z něj prudký skok zdravotnických akcií na konci června, kdy fond XLV za šest obchodních dní přidal 7,6 %.
Klasický index S&P 500, který sleduje třeba fond SPY, váží firmy podle tržní hodnoty. Největší technologické firmy v něm proto rozhodují nejvíce.
Verze indexu se stejnými vahami dává každé firmě stejný díl bez ohledu na velikost a sleduje ji fond RSP.
| Fond | Změna od 6. 10. do 18. 11. 2026 | Změna od začátku roku do 18. 11. 2026 |
|---|---|---|
| Technologie (XLK) | −18,9 % | +13,8 % |
| Zdravotnictví (XLV) | +8,4 % | +17,0 % |
| Spotřební zboží (XLP) | +11,5 % | +17,4 % |
| S&P 500 (SPY) | −6,3 % | +7,1 % |
| S&P 500 se stejnými vahami (RSP) | +1,5 % | +12,5 % |
Zdroj dat: denní závěrečné ceny fondů, změna ceny bez dividend.
Klasický index tak prodělal, i když průměrná firma v něm vydělala. Rozdíl mezi oběma verzemi indexu za šest týdnů dosáhl 7,7 procentního bodu.
Kdo drží klasický S&P 500, sází na technologie více, než si možná myslí.
Do 6. října to od začátku roku fungovalo opačně. Klasický index přidal 14,2 %, verze se stejnými vahami 10,8 %. Riziko koncentrovaného trhu tedy funguje oběma směry.
V prvním pololetí byl obraz opačný. Technologický fond vydělal 32,3 %, zdravotnický jen 2,5 %.
Gina Martin Adams, hlavní tržní stratégová HB Wealth, připomíná tehdejší tempo akcií dodavatelů pro umělou inteligenci. Trh ho srovnával s posledními měsíci dot-com bubliny na konci roku 1999.
Obrat, který následoval, je podle ní “stejně silný”. Výklad říjnového růstu zdravotnictví nabízí také měsíční zpráva správce fondů Tareno.
Správce v říjnovém komentáři spojuje přesun od technologií ke zdravotnictví s očekáváním příznivější zdravotní politiky a s výsledky firem. Akciím velkých farmaceutických firem podle něj pomohly silné výsledky za třetí čtvrtletí.
U zdravotních pojišťoven Tareno zmiňuje příznivější vývoj nákladů na péči. Jde o výklad správce fondu za říjen 2026, nikoliv o důkaz jediné příčiny celého pohybu od června do listopadu.
Poptávka po lécích a zboží denní potřeby bývá méně citlivá na hospodářský cyklus. Proto se jejich akciím říká defenzivní.
Technologické akcie nezvedly ani výsledky nad očekáváním. Nvidia 17. listopadu vykázala za čtvrtletí do konce října upravený zisk 2,68 dolaru na akcii, analytici podle Nasdaq.com čekali 2,47 dolaru. Akcie přesto 18. listopadu ztratila 2,9 %.
Že zdravotnictví předbíhá technologické giganty, bylo vidět už v říjnu.
Rozdíl je vidět i na dvou známých jménech: akcie výrobce čipů Nvidia od října ztrácí, akcie obchodního řetězce Walmart roste.
Podle dat FactSet stál technologický sektor S&P 500 k 5. listopadu 17,3násobek zisku, který analytici čekají na příštích 12 měsíců. Poměr, kterému se říká forward P/E, tak u technologií klesl nejníže od 23. března 2020.
| Sektor | Forward P/E k 5. 11. 2026 | Průměr za 25 let |
|---|---|---|
| Technologie | 17,3 | 20,0 |
| Spotřební zboží | 23,7 | neuvedeno |
| Celý S&P 500 | 17,7 | 16,4 |
Zdroj dat: FactSet, poměr ceny k odhadu zisku na příštích 12 měsíců.
Za každých 100 dolarů očekávaného ročního zisku tedy investor u technologických firem platil 1 730 dolarů, u výrobců spotřebního zboží 2 370 dolarů. Michael Lebowitz, portfoliový manažer RIA Advisors, to 18. listopadu shrnul jednou větou: “Riziko je levné, ale bezpečí drahé.”
Nízké P/E ještě neznamená výhodnou koupi.
Pokles odhadů zisku by při stejné ceně zvýšil P/E technologického sektoru nad 17,3 z 5. listopadu.
Nicholas Colas, spoluzakladatel DataTrek, upozorňuje, že podobně vyhrocené rozdíly mezi oběma sektory v minulosti předcházely prudkému obratu. Lebowitz podle technických ukazatelů vidí technologie jako přeprodané a spotřební zboží jako překoupené. Ceny obou sektorů se tedy podle něj pohnuly rychleji než obvykle.
Extrémní rozestup přitom sám o sobě nezaručuje rychlý návrat technologií. Příkladem je vrchol z 15. března 2001: cena fondu XLK za dalších 250 obchodních dní klesla o 14,2 %, cena fondu XLV vzrostla o 8,8 %.
Za zisk výrobců spotřebního zboží platí trh více než za zisk celého S&P 500. Kdyby se obrat otočil, mají drahé defenzivní akcie z čeho padat.
Technologie se obchodují pod svým 25letým průměrem ocenění, spotřební zboží naopak za prémiovou cenu. Jestli je technologická sleva skutečná, rozhodnou odhady zisků z umělé inteligence.
Pokud odhady začnou klesat, levné akcie mohou zlevnit dál. Vyšší váha technologií může při jejich dalším poklesu ztrátu klasického indexu prohloubit.
Zdesetinásobení kapitálu není otázkou geniálního tipu. Ukazujeme tři způsoby, jak nechat peníze pracovat současně.
Popisujeme přesnou matematiku, modelové portfolio i místa, kde se plán nejčastěji láme.
Jak může vypadat portfolio, které vás k 10 milionům postupně dovede?
Pod tímto profilem publikují články a recenze autoři stránek Finex.cz a další redaktoři nebo hosté, kteří nejsou stálými autory.


 94 %

 90 %